
Perbedaan Pengembalian Pajak dan Kompensasi Kerugian: Panduan Lengkap untuk Wajib Pajak
Dalam dunia akuntansi dan perpajakan, mengelola kewajiban fiskal dengan efisien merupakan bagian penting dari manajemen keuangan. Setiap akhir periode tahun pajak, pelaku usaha maupun individu sering kali dihadapkan pada posisi fiskal yang bervariasi. Ada kondisi di mana jumlah pajak yang telah dibayar lebih besar dari kewajiban sebenarnya, atau kondisi di mana bisnis mengalami kerugian operasional.
Ketika situasi tersebut terjadi, terdapat dua mekanisme utama yang disediakan oleh peraturan perpajakan untuk mengakomodasi hak-hak Wajib Pajak, yaitu pengembalian pajak (restitusi) dan kompensasi kerugian. Namun, banyak pelaku usaha pemula, pemilik UMKM, hingga profesional keuangan yang masih bingung memahami apa perbedaan pengembalian pajak dan kompensasi kerugian secara mendalam.
Memahami kedua konsep ini sangat krusial agar perusahaan dapat mengambil keputusan strategis yang tepat terkait arus kas dan mitigasi risiko audit. Artikel ini akan mengulas secara tuntas mengenai pengertian, manfaat, risiko, hingga strategi penerapan kedua mekanisme tersebut dalam pelaporan pajak Anda.
Memahami Definisi dan Konsep Dasar Perpajakan
Sebelum membahas lebih lanjut mengenai apa perbedaan pengembalian pajak dan kompensasi kerugian, penting untuk memahami definisi dasar dari masing-masing istilah perpajakan tersebut. Both mechanisms are designed to ensure fairness in the tax system so taxpayers do not pay more than required by law.
Apa itu Pengembalian Pajak (Restitusi Pajak)?
Pengembalian pajak, yang sering disebut sebagai restitusi pajak, adalah pengembalian kelebihan pembayaran pajak yang dilakukan oleh negara kepada Wajib Pajak. Kelebihan ini terjadi ketika total pajak yang dibayar atau dipotong oleh pihak ketiga dalam satu tahun pajak lebih besar daripada jumlah pajak yang terutang menurut ketentuan undang-undang.
Kondisi lebih bayar ini umumnya terjadi karena adanya pembayaran Pajak Penghasilan (PPh) Pasal 25 bulanan yang terlalu tinggi, atau akumulasi pemotongan PPh Pasal 21, 22, atau 23 oleh pihak lain. Dalam posisi ini, Wajib Pajak memiliki hak hukum untuk meminta kembali dana kelebihan tersebut secara tunai atau ditransfer langsung ke rekening perusahaan.
Apa itu Kompensasi Kerugian (Fiskal)?
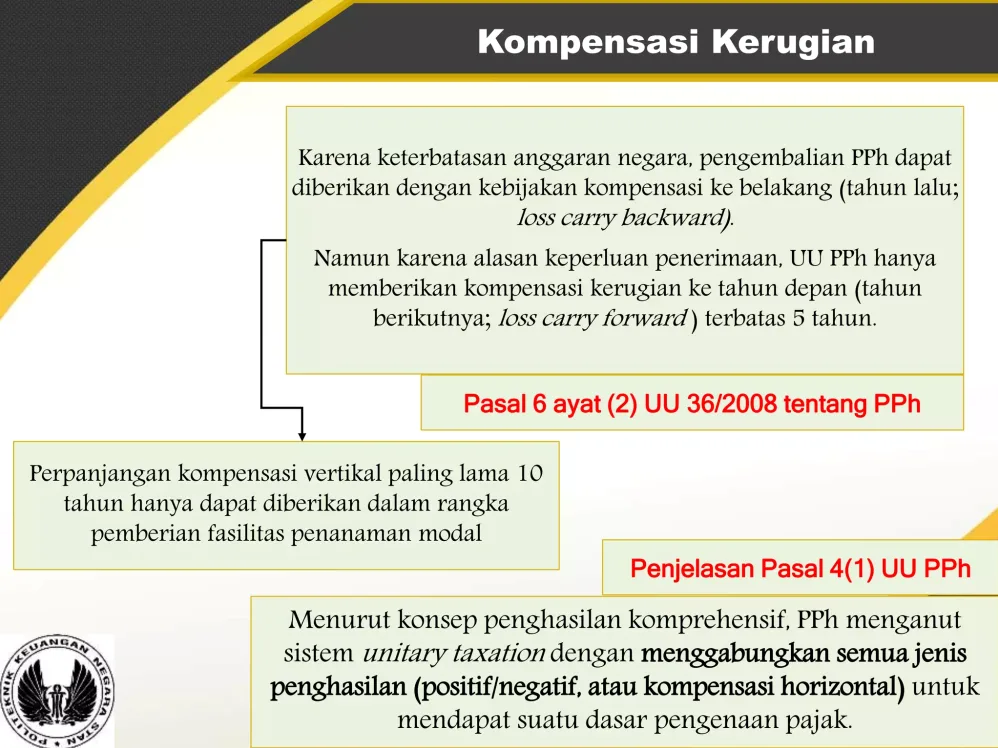
Kompensasi kerugian adalah mekanisme perpajakan di mana kerugian fiskal yang dialami pada suatu tahun pajak dapat diperhitungkan atau dikurangkan dari penghasilan netto (keuntungan) pada tahun-tahun pajak berikutnya. Penting untuk dicatat bahwa kerugian yang dimaksud di sini adalah kerugian fiskal, bukan kerugian komersial.
Kerugian fiskal dihitung berdasarkan pencatatan akuntansi yang telah disesuaikan dengan aturan perpajakan melalui proses rekonsiliasi fiskal. Sesuai dengan regulasi perpajakan yang berlaku di Indonesia, kerugian fiskal umumnya dapat dikompensasikan ke tahun pajak berikutnya secara berturut-turut hingga jangka waktu maksimal 5 (lima) tahun.
Membedakan Pengembalian Pajak dan Kompensasi Kerugian
Untuk memahami apa perbedaan pengembalian pajak dan kompensasi kerugian secara menyeluruh, Anda perlu melihat kriteria operasional, dampak keuangan, serta implikasi hukum dari masing-masing pilihan tersebut.
Secara garis besar, pengembalian pajak berfokus pada kelebihan pembayaran uang tunai, sedangkan kompensasi kerugian berfokus pada akumulasi biaya operasional yang melebihi penghasilan dalam laporan fiskal.
| Kriteria Pembeda | Pengembalian Pajak (Restitusi) | Kompensasi Kerugian Fiskal |
|---|---|---|
| Penyebab Utama | Pajak yang dibayar/dipotong > Pajak terutang. | Total biaya fiskal > Penghasilan bruto fiskal. |
| Bentuk Hasil | Pengembalian dana tunai ke rekening Wajib Pajak. | Pengurang penghasilan kena pajak di masa depan. |
| Implikasi Arus Kas | Meningkatkan likuiditas secara langsung dalam bentuk kas. | Mengurangi beban pajak yang harus dibayar di masa depan. |
| Proses Pemeriksaan | Hampir selalu memicu pemeriksaan pajak menyeluruh. | Diverifikasi saat pelaporan SPT atau pemeriksaan reguler. |
| Batas Waktu | Selesai setelah pencairan atau penetapan pemeriksaan. | Maksimal 5 tahun pajak berturut-turut. |
Pemahaman mendalam tentang apa perbedaan pengembalian pajak dan kompensasi kerugian membantu manajemen dalam memilih langkah fiskal yang sesuai dengan posisi keuangan perusahaan saat pelaporan Surat Pemberitahuan (SPT) Tahunan.
Manfaat dan Tujuan dari Kedua Mekanisme Perpajakan
Kedua insentif fiskal ini diciptakan oleh pemerintah untuk mendukung keberlanjutan dunia usaha. Meskipun jalurnya berbeda, baik restitusi maupun kompensasi kerugian bertujuan menjaga stabilitas finansial Wajib Pajak.
Manfaat Pengembalian Pajak bagi Arus Kas
Manfaat utama dari pengembalian pajak adalah suntikan likuididad langsung bagi kas perusahaan atau individu. Dana kelebihan bayar yang berhasil direstitusi dapat dialokasikan kembali untuk modal kerja, ekspansi bisnis, atau pelunasan kewajiban jangka pendek.
Bagi badan usaha yang beroperasi dengan marjin tipis, ketersediaan dana tunai dari restitusi pajak dapat menjadi penopang penting dalam menjaga kelancaran rantai pasok dan operasional bulanan.
Manfaat Kompensasi Kerugian untuk Perencanaan Pajak Masa Depan
Di sisi lain, kompensasi kerugian berfungsi sebagai tax shield atau pelindung pajak untuk periode mendatang. Mekanisme ini sangat menguntungkan bagi bisnis baru (startup) atau perusahaan yang sedang melakukan investasi besar sehingga mengalami kerugian di awal operasi.
Ketika perusahaan mulai menghasilkan keuntungan (profit) pada tahun ke-2 atau ke-3, laba tersebut tidak langsung dikenakan pajak penuh. Laba tersebut akan dikurangi terlebih dahulu dengan sisa kerugian fiskal dari tahun-tahun sebelumnya, sehingga beban pajak menjadi lebih kecil atau bahkan nihil.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun kedua opsi tersebut merupakan hak sah Wajib Pajak, setiap pilihan membawa konsekuensi logis dan risiko tersendiri yang harus diperhitungkan secara cermat.
Risiko Pemeriksaan Pajak pada Pengajuan Restitusi
Salah satu hal paling vital dalam menganalisis apa perbedaan pengembalian pajak dan kompensasi kerugian adalah tingkat risiko audit. Mengajukan pengembalian pajak atas kelebihan bayar secara otomatis akan menempatkan Wajib Pajak pada posisi yang diprioritaskan untuk dilakukan pemeriksaan pajak (tax audit) oleh otoritas pajak.
Pemeriksaan ini bertujuan untuk memastikan bahwa seluruh pencatatan omzet, pemotongan, dan pengkreditan pajak benar-benar valid. Jika pembukuan perusahaan kurang rapi atau terdapat perbedaan penafsiran aturan, prosedur pengembalian pajak justru berisiko menghasilkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) akibat sanksi administrasi atau koreksi fiskal.
Batas Waktu dan Ketentuan Kompensasi Kerugian
Risiko utama dalam kompensasi kerugian terletak pada batasan waktu penggunaannya. Sesuai regulasi, hak kompensasi kerugian akan hangus jika tidak dimanfaatkan dalam batas waktu 5 tahun pajak berturut-turut.
Jika sebuah perusahaan mengalami kerugian fiskal berturut-turut selama lebih dari 5 tahun dan tidak mencatatkan laba fiskal sama sekali, maka akumulasi kerugian pada tahun pertama tidak dapat lagi digunakan untuk mengurangi pajak di tahun ke-6. Hal ini berpotensi merugikan perencanaan keuangan jangka panjang jika proyeksi bisnis tidak akurat.
Strategi Memilih Antara Restitusi dan Kompensasi Kerugian
Setiap entitas bisnis harus mengevaluasi kondisi internalnya sebelum menentukan sikap di akhir tahun pajak. Berikut adalah beberapa faktor utama yang dapat dijadikan pertimbangan strategis:
1. Evaluasi Tingkat Likuiditas Perusahaan
Jika perusahaan mengalami masalah arus kas yang krusial dan membutuhkan dana segar secepatnya, pengajuan pengembalian pajak bisa menjadi opsi logis. Namun, jika kas perusahaan masih dalam posisi aman, mengalihkan kelebihan bayar sebagai kompensasi ke tahun berikutnya dapat menjadi pilihan yang lebih tenang dan efisien.
2. Kesiapan Pembukuan dan Dokumen Pendukung
Sebelum memutuskan restitusi, lakukan audit internal sederhana terhadap kesiapan dokumen. Pastikan seluruh faktur pajak, bukti pemotongan PPh, nota, dan rekonsiliasi bank tersimpan rapi. Jika administrasi pencatatan masih memiliki celah, menyetujui kompensasi kerugian atau memperhitungkan kelebihan pajak ke periode berikutnya umumnya lebih minim risiko.
3. Proyeksi Profitabilitas Masa Depan
Analisis prospek bisnis dalam 1 hingga 3 tahun ke depan. Jika perusahaan diproyeksikan akan mencetak laba besar pada tahun berikutnya, memanfaatkan kompensasi kerugian fiskal akan sangat efektif untuk menekan Pajak Penghasilan Badan yang terutang di masa mendatang.
Contoh Penerapan dalam Konteks Bisnis dan Operasional
Untuk memperjelas pemahaman praktis mengenai apa perbedaan pengembalian pajak dan kompensasi kerugian, mari simak dua skenario bisnis hipotetis di bawah ini.
Skenario 1: Pengajuan Restitusi Pajak pada PT Maju Sejahtera
PT Maju Sejahtera adalah perusahaan distribusi yang pada tahun 2023 mencatatkan laba sebelum pajak. Namun, sepanjang tahun, seluruh klien besar PT Maju Sejahtera telah memotong PPh Pasal 23 secara langsung dalam jumlah total Rp200 juta. Sementara itu, total pajak terutang PT Maju Sejahtera untuk tahun 2023 hanya sebesar Rp150 juta.
- Kondisi: Terjadi Lebih Bayar sebesar Rp50 juta.
- Tindakan: Perusahaan memilih mengajukan pengembalian pajak (restitusi).
- Hasil: Setelah melalui prosedur verifikasi dan pemeriksaan oleh kantor pajak, dana kelebihan sebesar Rp50 juta ditransfer kembali ke rekening kas PT Maju Sejahtera.
Skenario 2: Kompensasi Kerugian Fiskal pada PT Inovasi Digital
PT Inovasi Digital adalah perusahaan rintisan di bidang teknologi yang berdiri pada tahun 2021. Karena fokus melakukan investasi pada riset dan infrastruktur server, perusahaan mencatatkan kerugian fiskal sebesar Rp500 juta pada tahun pertama operasionalnya.
- Tahun 2021: Rugi fiskal Rp500 juta (Pajak terutang Rp0).
- Tahun 2022: Mencetak laba fiskal Rp200 juta.
- Penerapan Kompensasi: Laba Rp200 juta tahun 2022 dikurangi dengan sisa kerugian tahun 2021 (Rp500 juta – Rp200 juta).
- Hasil: Laba Kena Pajak tahun 2022 menjadi Rp0, dan sisa kerugian fiskal yang masih dapat dikompensasikan untuk tahun 2023-2026 adalah sebesar Rp300 juta.
Kesalahan Umum yang Sering Dilakukan Wajib Pajak
Banyak Wajib Pajak mengalami kendala administrasi perpajakan atau sanksi denda akibat kekeliruan dalam memahami aturan teknis. Berikut adalah beberapa kesalahan umum yang kerap terjadi:
- Menyamakan Kerugian Komersial dan Kerugian Fiskal: Wajib Pajak sering kali lupa melakukan rekonsiliasi fiskal. Kerugian yang dicatat dalam laporan keuangan akuntansi umum (komersial) tidak selalu sama dengan kerugian fiskal yang diakui oleh aturan perpajakan.
- Lupa Memperhitungkan Batas Waktu 5 Tahun: Banyak pengusaha tidak mencatat urutan kerugian fiskal secara rapi, sehingga hak kompensasi kerugian hangus karena telah melewati tenggat waktu 5 tahun pajak.
- Mengajukan Restitusi Tanpa Persiapan Dokumen: Mengajukan restitusi hanya karena melihat angka lebih bayar, tanpa memastikan keabsahan bukti potong dari pihak ketiga. Hal ini sering kali berujung pada temuan koreksi fiskal saat pemeriksaan.
- Salah Mengisi Kolom SPT Tahunan: Ketidakpatuhan atau kekeliruan dalam memilih opsi "Direstitusikan" atau "Dikompensasikan" pada formulir SPT Tahunan PPh dapat menyebabkan proses administrasi tertunda atau batal demi hukum.
Kesimpulan dan Ringkasan Insight Utama
Memahami secara mendalam apa perbedaan pengembalian pajak dan kompensasi kerugian merupakan langkah fundamental dalam mengelola keuangan perpajakan secara profesional. Kedua mekanisme ini merupakan instrumen sah yang disediakan hukum perpajakan untuk memberikan keadilan fiskal bagi Wajib Pajak.
Pengembalian pajak (restitusi) berfokus pada pencairan kembali kelebihan dana pembayaran pajak secara tunai yang sangat berguna untuk meningkatkan likuididad langsung, namun memiliki konsekuensi berupa potensi pemeriksaan pajak yang ketat. Sebaliknya, kompensasi kerugian adalah mekanisme pengurangan laba kena pajak di masa mendatang atas kerugian fiskal yang dialami, yang berfungsi sebagai instrumen efisiensi beban pajak jangka panjang hingga jangka waktu 5 tahun.
Keputusan untuk memilih atau memanfaatkan kedua mekanisme ini hendaknya didasarkan pada analisis kondisi keuangan, tingkat kesiapan administrasi pembukuan, serta proyeksi pertumbuhan bisnis di masa depan. Dengan perencanaan pajak yang tepat dan akurat, perusahaan dapat menjaga kelancaran arus kas sekaligus mempertahankan kepatuhan perpajakan yang berkelanjutan.





