Memahami Batas Pendapatan Yang Tidak Wajib Pajak: Panduan Lengkap PTKP untuk Karyawan dan Pelaku Usaha
Sistem perpajakan di Indonesia mengusung prinsip keadilan, di mana beban pajak disesuaikan dengan kemampuan finansial setiap individu. Banyak pekerja pemula, karyawan, maupun pelaku usaha mikro yang sering bertanya-tanyakan mengenai aturan dasar perpajakan pribadi. Salah satu pertanyaan yang paling sering muncul adalah berapa batas pendapatan yang tidak wajib pajak yang berlaku saat ini.
Pemerintah melalui Kementerian Keuangan telah menetapkan instrumen yang disebut Penghasilan Tidak Kena Pajak (PTKP). Instrumen ini berfungsi sebagai jaring pengaman agar masyarakat dengan tingkat pendapatan tertentu tidak terbebani oleh kewajiban Pajak Penghasilan (PPh). Artikel ini akan membahas secara mendalam mengenai batasan pendapatan bebas pajak, skema perhitungan, hingga implikasinya bagi perencanaan keuangan Anda.
Definisi dan Konsep Dasar Perpajakan Pribadi
Sebelum membahas angka spesifik, penting untuk memahami konsep dasar yang melandasi perhitungan pajak penghasilan di Indonesia.
Apa Itu Penghasilan Tidak Kena Pajak (PTKP)?
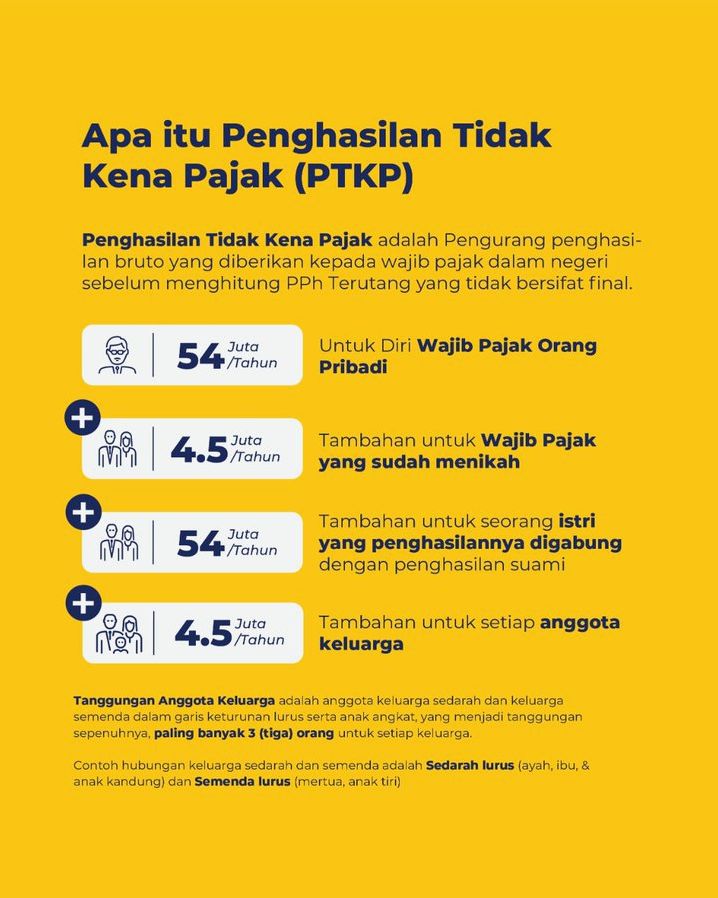
Penghasilan Tidak Kena Pajak (PTKP) adalah jumlah ambang batas penghasilan wajib pajak orang pribadi yang tidak dikenakan Pajak Penghasilan (PPh pasal 21). PTKP bertindak sebagai pengurang penghasilan neto dalam menentukan Penghasilan Kena Pajak (PKP).
Jika penghasilan neto Anda dalam satu tahun berada di bawah atau sama dengan batas PTKP, maka Anda tidak memiliki kewajiban membayar PPh Pasal 21. Sebaliknya, jika penghasilan neto melebihi batas tersebut, hanya selisihnya saja yang dikenakan tarif pajak bertingkat.
Landasan Hukum PTKP di Indonesia
Acuan utama penentuan besaran PTKP saat ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 101/PMK.010/2016, yang diperkuat kembali penjelasannya dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
UU HPP merestrukturisasi lapisan tarif pajak, namun tetap mempertahankan ambang dasar PTKP untuk menjaga daya beli masyarakat berpenghasilan rendah dan menengah.
Berapa Batas Pendapatan Yang Tidak Wajib Pajak Saat Ini?
Untuk menjawab pertanyaan utama mengenai berapa batas pendapatan yang tidak wajib pajak, kita harus melihat status perkawinan dan jumlah tanggungan keluarga Wajib Pajak. Batas standar minimal untuk individu tanpa tanggungan adalah Rp54.000.000 per tahun atau setara dengan Rp4.500.000 per bulan.
Berikut adalah rincian besaran PTKP berdasarkan status perkawinan dan jumlah tanggungan:
| Kode Status | Keterangan Status | PTKP Per Tahun (IDR) | PTKP Per Bulan (IDR) |
|---|---|---|---|
| TK/0 | Tidak Kawin, Tanpa Tanggungan | Rp54.000.000 | Rp4.500.000 |
| TK/1 | Tidak Kawin, 1 Tanggungan | Rp58.500.000 | Rp4.875.000 |
| TK/2 | Tidak Kawin, 2 Tanggungan | Rp63.000.000 | Rp5.250.000 |
| TK/3 | Tidak Kawin, 3 Tanggungan | Rp67.500.000 | Rp5.625.000 |
| K/0 | Kawin, Tanpa Tanggungan | Rp58.500.000 | Rp4.875.000 |
| K/1 | Kawin, 1 Tanggungan | Rp63.000.000 | Rp5.250.000 |
| K/2 | Kawin, 2 Tanggungan | Rp67.500.000 | Rp5.625.000 |
| K/3 | Kawin, 3 Tanggungan | Rp72.000.000 | Rp6.000.000 |
| K/I/0 | Kawin, Penghasilan Istri Digabung | Rp108.000.000 | Rp9.000.000 |
Catatan: Maksimal tanggungan yang diakui oleh undang-undang perpajakan adalah 3 orang (anak kandung, anak angkat, atau orang tua/mertua yang sepenuhnya menjadi tanggungan).
Batas Bebas Pajak Khusus Bagi Pelaku UMKM
Bagi individu yang menjalankan usaha sendiri atau UMKM (Wajib Pajak Orang Pribadi UMKM), aturan UU HPP memberikan insentif khusus. Pelaku UMKM dengan omzet bruto sampai dengan Rp500.000.000 dalam satu tahun pajak tidak dikenakan PPh Final 0,5%.
Pajak baru akan dihitung dari selisih omzet yang melebihi angka Rp500.000.000 tersebut. Kebijakan ini bertujuan untuk mendorong pertumbuhan usaha skala kecil dan mikro di Indonesia.
Mengapa Penting Memahami Batas PTKP?
Mengetahui dengan jelas berapa batas pendapatan yang tidak wajib pajak memberikan sejumlah manfaat strategis, baik dari sudut pandang personal maupun bisnis.
1. Perencanaan Keuangan Pribadi yang Efektif
Dengan mengetahui ambang batas PTKP, Anda dapat memproyeksikan arus kas bulanan dan tahunan secara akurat. Anda tidak perlu khawatir akan ada pemotongan pajak jika pendapatan bulanan Anda belum menyentuh angka Rp4,5 juta untuk status TK/0.
2. Kepastian Hukum dan Compliance
Memahami batas PTKP membantu Anda terhindar dari kekhawatiran yang tidak perlu mengenai sanksi pajak. Bagi pekerja yang penghasilannya di bawah batas tersebut, kewajiban penyetoran pajak nihil.
3. Memaksimalkan Hak Karyawan
Karyawan dapat memastikan bahwa potongan PPh 21 yang dilakukan oleh perusahaan tempat mereka bekerja sudah sesuai dengan status PTKP yang sebenarnya. Perubahan status dari bujang menjadi menikah atau memiliki anak akan memperbesar batas PTKP, yang secara otomatis mengurangi beban pajak tahunan.
Risiko dan Pertimbangan Penting Terkait Status Pajak
Meskipun pendapatan seseorang berada di bawah batas PTKP, ada beberapa aspek legal formal yang tetap harus diperhatikan.
Status NPWP Non-Efektif (NE)
Jika seorang individu telah memiliki Nomor Pokok Wajib Pajak (NPWP) namun penghasilannya turun hingga berada di bawah batas PTKP, kewajiban melaporkan Surat Pemberitahuan (SPT) Tahunan tetap berlaku secara formal.
Untuk menghindari sanksi denda denda tidak lapor SPT, Wajib Pajak dapat mengajukan permohonan status Non-Efektif (NE) ke Kantor Pelayanan Pajak (KPP). Jika status NE disetujui, Wajib Pajak tidak wajib melaporkan SPT Tahunan sampai penghasilannya kembali melebihi PTKP.
Perubahan Status Tanggungan
Status PTKP ditentukan pada awal tahun pajak (per 1 Januari). Jika Anda menikah atau menambah anak di pertengahan tahun, penyesuaian status PTKP baru akan diperhitungkan pada tahun pajak berikutnya.
Contoh Perhitungan PTKP dalam Kehidupan Nyata
Untuk memberikan gambaran operasional yang lebih jelas, berikut adalah beberapa skenario penerapan perhitungan PTKP dalam konteks kehidupan nyata.
Skenario 1: Karyawan Swasta Lajang (TK/0)
Budi bekerja sebagai staf administrasi dengan gaji bersih Rp4.200.000 per bulan. Dalam satu tahun, total pendapatan Budi adalah:
- Pendapatan Tahunan: Rp4.200.000 x 12 = Rp50.400.000.
- Batas PTKP (TK/0): Rp54.000.000.
Analisis:
Karena total pendapatan tahunan Budi (Rp50.400.000) berada di bawah batas PTKP (Rp54.000.000), maka Penghasilan Kena Pajak (PKP) Budi adalah nol. Budi tidak dikenakan PPh Pasal 21.
Skenario 2: Karyawan Menikah dengan Dua Anak (K/2)
Rian memiliki gaji neto Rp6.500.000 per bulan. Rian telah menikah dan memiliki dua orang anak, sementara istrinya tidak bekerja.
- Pendapatan Tahunan: Rp6.500.000 x 12 = Rp78.000.000.
- Batas PTKP (K/2): Rp67.500.000 (Rp54 juta dasar + Rp4,5 juta nikah + Rp9 juta untuk 2 anak).
- Penghasilan Kena Pajak (PKP): Rp78.000.000 – Rp67.500.000 = Rp10.500.000.
Analisis:
Rian hanya akan dikenakan tarif PPh Pasal 21 atas sisa penghasilannya, yaitu sebesar Rp10.500.000 per tahun, bukan dari total pendapatan Rp78.000.000.
Skenario 3: Pelaku Usaha Mikro (UMKM)
Siti menjalankan usaha kuliner dengan total omzet kotor Rp400.000.000 dalam satu tahun pajak.
- Omzet Tahunan: Rp400.000.000.
- Batas Bebas Pajak UMKM (UU HPP): Rp500.000.000.
Analisis:
Siti tidak dikenakan PPh Final UMKM 0,5% karena total omzet penjualannya masih berada di bawah ambang batas Rp500.000.000 yang ditetapkan oleh pemerintah.
Kesalahan Umum Mengenai Batas Pendapatan Bebas Pajak
Dalam praktiknya, terdapat beberapa kekeliruan pemahaman di masyarakat terkait penerapan PTKP dan kewajiban perpajakan.
1. Menganggap Gaji di Atas PTKP Dikenakan Pajak Secara Total
Banyak orang salah mengerti dan menduga bahwa ketika gaji mereka menyentuh Rp5.000.000 per bulan, seluruh nominal tersebut langsung dikenakan tarif pajak. Pemotongan pajak hanya diberlakukan atas nilai selisih setelah dikurangi batas PTKP dan biaya jabatan yang diperbolehkan.
2. Mengabaikan Pelaporan Status Perkawinan dan Tanggungan
Beberapa karyawan tidak memperbarui data status sipil mereka ke bagian HRD perusahaan. Akibatnya, perusahaan tetap menghitung pajak menggunakan status TK/0, padahal karyawan tersebut sudah memiliki tanggungan yang bisa memperbesar potongan PTKP.
3. Menyamakan Omzet Usaha dengan Gaji Bersih
Pelaku bisnis mandiri sering kali membingungkan konsep omzet (pendapatan kotor) dengan penghasilan neto. Dalam aturan UMKM terbaru, batas bebas pajak diukur dari omzet bruto hingga Rp500 juta, sedangkan untuk pekerja bebas/profesional menggunakan norma penghitungan penghasilan nettf.
Strategi Pengelolaan Pajak Secara Efektif
Agar kewajiban perpajakan Anda dapat terkelola dengan baik dan efisien, berikut beberapa langkah praktis yang dapat diterapkan:
- Pembaruan Data Administrasi: Pastikan Anda memperbarui data status pernikahan dan jumlah tanggungan kepada pemberi kerja sebelum awal tahun pajak dimulai.
- Manfaatkan Pengurang Resmi: Pahami bahwa iuran pensiun, BPJS Ketenagakerjaan, dan Biaya Jabatan (maksimal Rp500.000 per bulan) merupakan komponen pengurang resmi penghasilan bruto sebelum diperhitungkan dengan PTKP.
- Rapi dalam Pencatatan Keuangan: Bagi pengusaha UMKM, lakukan pencatatan omzet bulanan secara konsisten untuk memantau kapan akumulasi omzet melewati batas Rp500.000.000.
Kesimpulan
Memahami berapa batas pendapatan yang tidak wajib pajak merupakan landasan penting dalam literasi keuangan pribadi dan kepatuhan perpajakan di Indonesia. Angka standar dasar PTKP sebesar Rp54.000.000 per tahun (atau Rp4.500.000 per bulan) untuk individu lajang memberikan batasan yang jelas mengenai siapa saja yang terbebas dari beban PPh 21.
Bagi Wajib Pajak yang memiliki tanggungan atau menjalankan usaha mikro, undang-undang menyediakan penyesuaian batas bebas pajak yang lebih tinggi. Dengan memperbarui data status secara rinci dan memahami aturan perpajakan yang berlaku, Anda dapat mengelola keuangan secara lebih optimal, menghindari potensi denda administrasi, dan menjalankan kewajiban sebagai warga negara secara bijak.