Menguak Alasan Finansial: Kenapa Negara-Negara Tax Heaven Menjadi Incaran Perusahaan Global
Dalam era globalisasi ekonomi, aliran modal dan ekspansi bisnis lintas negara berkembang dengan sangat cepat. Di tengah persaingan bisnis yang ketat, pengelolaan manajemen keuangan dan efisiensi operasional menjadi kunci utama kelangsungan hidup suatu entitas usaha.
Salah satu fenomena finansial global yang terus menjadi sorotan adalah pemanfaatan wilayah dengan rejim pajak khusus. Pertanyaan mendasar yang sering muncul bagi para pengamat ekonomi maupun pelaku usaha adalah kenapa negera-negara tax heaven menjadi incaran perusahaan multinasional dalam menyusun struktur bisnis mereka.
Artikel ini akan mengupas secara analitis dan obyektif mengenai konsep suaka pajak, pendorong utama pemanfaatannya, serta risiko hukum dan reputasi yang membayangi keputusan finansial tersebut.
Memahami Definisi dan Konsep Dasar Tax Haven
Sebelum mendalami alasan teknis di balik keputusan korporasi, penting untuk memahami apa yang dimaksud dengan tax haven atau wilayah suaka pajak. Secara umum, tax haven merujuk pada suatu negara atau jurisdiksi yang menawarkan kewajiban pajak yang sangat rendah atau bahkan nol persen bagi entitas asing.
Lembaga internasional seperti Organization for Economic Co-operation and Development (OECD) menentukan kriteria tertentu untuk mengidentifikasi suatu wilayah sebagai suaka pajak. Wilayah-wilayah ini biasanya tidak hanya menawarkan tarif pajak rendah, tetapi juga menyediakan perlindungan kerahasiaan informasi keuangan yang sangat ketat.
Pemahaman akan konsep ini berfokus pada bagaimana hukum internasional dan domestik berinteraksi dalam dunia perpajakan. Pemisahan antara efisiensi pajak yang sah dan tindakan ilegal merupakan fondasi penting dalam menganalisis fenomena ini.
+-----------------------------------------------------------------------+
|                       KRITERIA UTAMA TAX HAVEN                        |
+-----------------------------------+-----------------------------------+
| Kriteria                          | Deskripsi Singkat                 |
+-----------------------------------+-----------------------------------+
| Pajak Minimal atau Nol            | Tarif pajak korporasi sangat      |
|                                   | rendah atau tidak ada sama sekali.|
+-----------------------------------+-----------------------------------+
| Kerahasiaan Finansial             | Perlindungan hukum terhadap data  |
|                                   | pemilik manfaat (beneficial owner)|
+-----------------------------------+-----------------------------------+
| Kurangnya Transparansi            | Akses informasi bagi otoritas     |
|                                   | luar negeri sangat dibatasi.      |
+-----------------------------------+-----------------------------------+
| Tanpa Persyaratan Aktivitas Substansial | Tidak mewajibkan adanya kegiatan  |
|                                   | operasional fisik yang nyata.     |
+-----------------------------------+-----------------------------------+
Kriteria Utama Suaka Pajak
Kriteria pertama adalah menetapkan tarif pajak efektif yang sangat minim atau nol untuk jenis pendapatan tertentu. Hal ini berlaku khususnya untuk dividen, royalti, dan keuntungan modal (capital gains).
Kriteria kedua adalah minimnya pertukaran informasi keuangan secara efektif dengan otoritas perpajakan negara lain. Karakteristik ini membuat pengawasan dari negara asal perusahaan menjadi cukup menantang.
Kriteria ketiga adalah tidak diperlukannya transparansi mengenai pemilik manfaat akhir dari suatu entitas hukum. Kondisi ini memungkinkan pemilik modal menyembunyikan identitas asli mereka di balik entitas bisnis.
Perbedaan Antara Tax Avoidance dan Tax Evasion
Sering kali terjadi kekeliruan dalam membedakan antara penghindaran pajak (tax avoidance) dan penggelapan pajak (tax evasion). Penghindaran pajak adalah upaya meminimalkan beban pajak dengan memanfaatkan celah dalam undang-undang perpajakan yang ada secara legal.
Sementara itu, penggelapan pajak adalah tindakan ilegal yang melibatkan penyembunyian fakta, pemalsuan dokumen, atau ketidakjujuran kepada otoritas pajak. Pemanfaatan negara suaka pajak sering kali berada di garis tipis antara kedua konsep ini.
Sebagian besar korporasi global berupaya beroperasi dalam koridor tax avoidance untuk menjaga kepatuhan hukum. Namun, batasan etis dan regulasi baru terus berkembang untuk mempersempit ruang gerak tersebut.
Alasan Utama Kenapa Negara-Negara Tax Heaven Menjadi Incaran Perusahaan
Terdapat berbagai faktor strategis yang mendasari keputusan korporasi untuk mendirikan entitas di wilayah suaka pajak. Faktor-faktor ini tidak hanya terbatas pada efisiensi pajak semata, tetapi juga mencakup perlindungan aset dan fleksibilitas hukum.
Memahami kenapa negera-negara tax heaven menjadi incaran perusahaan memerlukan kacamata manajemen keuangan korporasi yang kompleks. Berikut adalah beberapa pendorong utamanya:
Maximizing Tax Efficiency (Efisiensi Beban Pajak)
Tujuan paling utama dari pemanfaatan wilayah suaka pajak adalah menekan beban pajak korporasi secara global. Dengan memindahkan sebagian pendapatan atau laba ke jurisdiksi berpajak rendah, laba bersih setelah pajak (net profit after tax) dapat ditingkatkan secara signifikan.
Laba yang tersimpan tersebut kemudian dapat diinvestasikan kembali untuk kegiatan riset, ekspansi pasar, atau pembagian dividen kepada pemegang saham. Efisiensi ini memberikan keunggulan kompetitif dibandingkan pesaing yang menanggung beban pajak standar.
Dalam jangka panjang, penghematan pajak yang terakumulasi dapat bernilai jutaan hingga miliaran dolar. Angka ini menjadi daya tarik finansial yang sangat kuat bagi jajaran direksi dan pemegang saham.
Financial Confidentiality dan Asset Protection
Faktor kerahasiaan keuangan menjadi salah satu pendorong kuat kenapa negera-negara tax heaven menjadi incaran perusahaan dan individu berpenghasilan tinggi. Negara-negara ini memiliki undang-undang kerahasiaan perbankan dan korporasi yang sangat ketat.
Kerahasiaan ini melindungi aset perusahaan dari potensi gugatan hukum, klaim kreditur, atau instabilitas politik di negara asal. Struktur ini memberikan lapisan perlindungan tambahan bagi kekayaan korporasi.
Selain itu, privasi bisnis sering kali dibutuhkan untuk menjaga kerahasiaan rencana akuisisi atau investasi strategis dari kompetitor. Tanpa adanya kewajiban keterbukaan publik yang ketat, strategi bisnis dapat dijalankan dengan lebih senyap.
Ease of Incorporation dan Minimal Regulations
Negara-negara tax haven umumnya menawarkan proses pendirian perusahaan yang sangat cepat, murah, dan efisien. Persyaratan administratif yang dibebankan kepada entitas usaha relatif sangat minim dibandingkan negara maju.
Banyak jurisdiksi tidak mewajibkan laporan audit tahunan atau rapat umum pemegang saham secara fisik di wilayah tersebut. Fleksibilitas birokrasi ini menghemat biaya operasional dan administratif perusahaan secara signifikan.
Proses hukum yang sederhana ini memungkinkan perusahaan bergerak lebih cepat dalam merespon peluang pasar global. Kecepatan eksekusi menjadi poin plus dalam lingkungan bisnis modern.
Political and Economic Stability
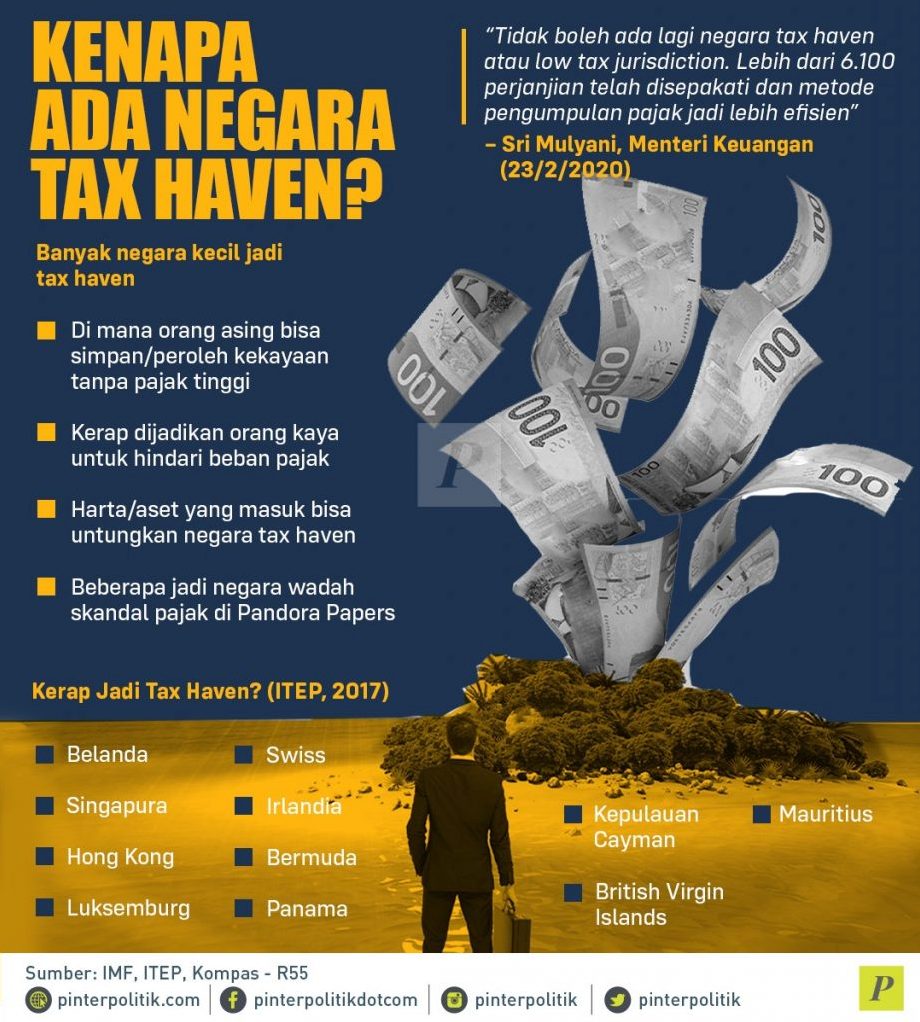
Sebagian besar negara yang dikenal sebagai suaka pajak memiliki sistem politik dan ekonomi yang sangat stabil. Negara seperti Swiss, Kepulauan Cayman, dan Luksemburg memiliki rekam jejak hukum yang konsisten.
Kepastian hukum memberikan rasa aman bagi investor global untuk menempatkan dana dalam jumlah besar. Risiko nasionalisasi aset atau perubahan regulasi yang drastis secara mendadak tergolong sangat rendah.
Stabilitas mata uang dan sistem perbankan yang kuat di wilayah-wilayah ini juga meminimalkan risiko fluktuasi nilai tukar. Hal ini sangat krusial bagi manajemen risiko keuangan jangka panjang.
Mekanisme dan Strategi Umum yang Digunakan Perusahaan MultinasionaI
Untuk memanfaatkan keunggulan wilayah suaka pajak, korporasi multinasional menggunakan berbagai mekanisme keuangan yang terstruktur. Strategi ini dirancang oleh ahli hukum dan konsultan pajak internasional agar tetap terlihat memenuhi ketentuan yang berlaku.
Pemahaman atas mekanisme ini memberikan gambaran analitis mengenai kenapa negera-negara tax heaven menjadi incaran perusahaan secara operasional.
Skema Transfer Pricing
Transfer pricing adalah penentuan harga atas transaksi barang, jasa, atau aset tak berwujud antara entitas yang memiliki hubungan istimewa. Perusahaan multinasional dapat mengatur harga internal ini untuk memindahkan laba dari negara berpajak tinggi ke negara berpajak rendah.
Sebagai contoh, entitas di negara berpajak tinggi membeli jasa manajemen dari anak perusahaannya di negara tax haven dengan harga yang ditinggikan. Akibatnya, beban biaya di negara berpajak tinggi meningkat dan laba kena pajaknya berkurang.
Sementara itu, pendapatan yang diterima anak perusahaan di negara tax haven hanya dikenakan pajak yang sangat kecil atau nol. Secara konsolidasi, beban pajak total grup perusahaan mengalami penurunan.
       |
       | Membayar Biaya Lisensi/Jasa yang Tinggi (Mengurangi Laba Kena Pajak)
       v
 (Menerima Pendapatan, Pajak 0% - 5%)
Pendirian Shell Companies (Perusahaan Cangkang)
Shell company atau perusahaan cangkang adalah entitas bisnis yang didirikan tanpa memiliki kegiatan operasional fisik atau karyawan yang signifikan. Perusahaan ini ada secara hukum hanya di atas kertas sebagai sarana transaksi finansial.
Tujuan utama pendirian perusahaan cangkang adalah untuk mengalihkan kepemilikan aset, lisensi, atau aliran dana internasional. Melalui struktur ini, aliran modal dapat melewati berbagai jurisdiksi tanpa memicu kewajiban pajak yang besar.
Penggunaan jaringan perusahaan cangkang di beberapa wilayah suaka pajak sering kali menyulitkan otoritas pajak untuk melacak pemilik modal sebenarnya. Kondisi inilah yang menjadikan metode ini sangat populer di kalangan korporasi global.
Transfer Hak Kekayaan Intelektual (IP Rights)
Aset tak berwujud seperti paten, merek dagang, dan hak cipta sering kali dialihkan kepemilikannya ke anak perusahaan yang berada di jurisdiksi tax haven. Anak perusahaan ini kemudian melisensikan kembali aset tersebut kepada entitas operasional di seluruh dunia.
Entitas operasional di berbagai negara harus membayar biaya royalti secara rutin kepada anak perusahaan pemegang hak intelektual tersebut. Pembayaran royalti ini dicatat sebagai beban pengurang pajak di negara asal entitas operasional.
Di sisi lain, pendapatan royalti yang terkumpul di negara tax haven menikmati fasilitas tarif pajak yang sangat rendah. Strategi ini sangat umum digunakan oleh perusahaan teknologi global dan farmasi.
Perbandingan Berbagai Negara Tax Haven Popular
Tidak semua wilayah suaka pajak memiliki karakteristik yang sama. Setiap jurisdiksi biasanya mengandalkan keunggulan spesifik untuk menarik minat korporasi internasional.
Tabel berikut memberikan gambaran perbandingan antara beberapa wilayah yang sering dimanfaatkan dalam struktur keuangan global:
| Negara / Jurisdiksi | Fokus Utama Keunggulan | Tarif Pajak Korporasi Efektif | Karakteristik Utama |
|---|---|---|---|
| Kepulauan Cayman | Dana Investasi & Perbankan | 0% | Tanpa pajak langsung, sangat populer untuk hedge funds dan entitas cangkang. |
| Singapura | Hub Bisnis Regional Asia | 0% – 17% (dengan insentif) | Kepastian hukum tinggi, fasilitas tax holiday untuk markas regional. |
| Delaware (AS) | Kerahasiaan & Hukum Bisnis | Variatif (sangat rendah untuk luar negara bagian) | Hukum korporasi yang sangat fleksibel, tidak mengumumkan nama direktur. |
| Luksemburg | Manajemen Aset & Obligasi | Sangat Rendah (via Tax Rulings) | Fasilitas holding company, akses penuh ke pasar keuangan Eropa. |
| Swiss | Kerahasiaan Perbankan & Private Wealth | Low Effective Rate (bervariasi per kanton) | Stabilitas politik tinggi, perlindungan data keuangan yang sangat kuat. |
Melalui tabel di atas, terlihat jelas alasan teknis kenapa negera-negara tax heaven menjadi incaran perusahaan sangat bervariasi bergantung pada kebutuhan spesifik industri dan wilayah operasional mereka.
Risikonya: Tantangan Hukum, Reputasi, dan Regulasi Global
Meskipun menawarkan keuntungan finansial yang signifikan, penggunaan strategi perpajakan berbasis tax haven tidak lepas dari risiko yang serius. Lanskap regulasi internasional saat ini bergerak ke arah transparansi yang lebih ketat.
Perusahaan yang terlalu agresif dalam memanfaatkan suaka pajak kini menghadapi ancaman legal dan dampak sosial yang nyata.
Tekanan Regulasi Internasional (OECD, BEPS, dan FATF)
Organisasi internasional seperti OECD telah meluncurkan proyek Base Erosion and Profit Shifting (BEPS) untuk melawan praktik penghindaran pajak. Proyek ini bertujuan memastikan bahwa laba dipajaki di tempat aktivitas ekonomi nyata dilakukan dan nilai diciptakan.
Selain itu, kesepakatan Global Minimum Tax (Pajak Minimum Global) sebesar 15% bagi perusahaan multinasional mulai diterapkan secara bertahap di berbagai negara. Langkah ini bertujuan mengurangi daya tarik negara tax haven yang menawarkan tarif pajak nol persen.
Financial Action Task Force (FATF) juga terus menekan negara-negara suaka pajak untuk memperketat aturan pencegahan pencucian uang. Negara yang tidak patuh dapat masuk ke dalam daftar hitam (blacklist) finansial internasional.
Risiko Reputasi dan Respon Konsumen
Di era transparansi digital, publik semakin kritis terhadap praktik perpajakan korporasi besar. Pengungkapan dokumen kebocoran data seperti Panama Papers dan Pandora Papers telah merusak reputasi banyak perusahaan ternama.
Perusahaan yang terbukti menghindari pajak dalam jumlah besar sering kali menghadapi boikot konsumen dan kritik tajam dari media. Kerugian reputasi ini dapat berdampak langsung pada penurunan nilai merek dan penjualan.
Bagi korporasi publik, persepsi negatif ini juga dapat menurunkan harga saham. Investor yang menerapkan prinsip Environmental, Social, and Governance (ESG) cenderung menghindari perusahaan dengan praktik pajak yang berisiko tinggi.
 Praktik Pajak Agresif
          │
          ▼
 Kebocoran Data / Investigasi Media
          │
          ▼
 Kerusakan Reputasi Publik & ESG Risk
          │
          ▼
 Penurunan Nilai Merek & Harga Saham
Potensi Sanksi dan Denda Pajak Domestik
Otoritas pajak di berbagai negara kini semakin canggih dalam mendeteksi skema penghindaran pajak yang tidak wajar. Penggunaan Controlled Foreign Corporation (CFC) rules memungkinkan negara asal untuk memajaki penghasilan anak perusahaan di tax haven.
Jika suatu skema perpajakan dinyatakan batal oleh pengadilan pajak domestik, perusahaan dapat dikenakan penyesuaian pajak secara drastis. Penyesuaian ini biasanya disertai dengan denda keterlambatan dan sanksi administrasi yang sangat berat.
Proses sengketa pajak internasional juga memakan waktu yang lama dan biaya hukum yang sangat tinggi. Risiko finansial ini kerap kali menghapus keuntungan penghematan pajak yang diperoleh sebelumnya.
Mitos dan Kesalahan Umum dalam Memahami Tax Haven
Terdapat beberapa persepsi keliru yang berkembang di masyarakat umum maupun pelaku usaha pemula terkait penggunaan negara suaka pajak. Memahami kenyataan yang sebenarnya sangat penting agar tidak salah dalam mengambil keputusan bisnis.
Berikut adalah analisis atas mitos-mitos umum tersebut:
Mitos 1: Menggunakan Tax Haven Otomatis Ilegal
Banyak orang menganggap bahwa mendirikan perusahaan di negara seperti Kepulauan Cayman atau British Virgin Islands adalah tindakan kejahatan. Kenyataan hukumnya tidak demikian.
Mendirikan entitas di luar negeri adalah tindakan yang sepenuhnya legal selama seluruh aset, transaksi, dan penghasilan dilaporkan secara jujur kepada otoritas pajak negara asal. Tindakan menjadi ilegal ketika ada unsur penyembunyian informasi atau pemalsuan data (tax evasion).
Mitos 2: Hanya Perusahaan Raksasa yang Bisa Memanfaatkannya
Meskipun korporasi multinasional mendominasi pemberitaan, saat ini entitas bisnis skala menengah dan startup digital juga mulai memanfaatkan struktur internasional. Kemudahan teknologi dan akses jasa konsultasi global memungkinkan hal ini terjadi.
Namun, efisiensi biaya tetap harus diperhitungkan dengan cermat. Biaya kepatuhan, jasa hukum, dan pemeliharaan entitas offshore sering kali tidak sebanding dengan penghematan pajak untuk bisnis skala kecil.
Mitos 3: Bebas Pajak Sepenuhnya Tanpa Konsekuensi
Sebagian pelaku usaha mengira bahwa mendirikan entitas tax haven berarti mereka bebas dari kewajiban pajak selamanya. Pemikiran ini sangat menyesatkan.
Sebagian besar negara menganut prinsip world-wide income, yang berarti warganya tetap wajib melaporkan penghasilan global mereka. Regulasi pertukaran data otomatis (Automatic Exchange of Information / AEOI) kini membuat pengawasan pajak antarnegara menjadi sangat transparan.
Kesimpulan: Menyeimbangkan Efisiensi Finansial dan Kepatuhan Hukum
Fenomena mengenai kenapa negera-negara tax heaven menjadi incaran perusahaan berakar pada dorongan fundamental korporasi untuk mencapai efisiensi biaya, kerahasiaan, dan perlindungan aset. Kombinasi antara tarif pajak minimal dan regulasi yang fleksibel menjadikan wilayah suaka pajak sebagai instrumen menarik dalam manajemen keuangan internasional.
Meski demikian, perubahan dinamika regulasi global melalui inisiatif OECD dan pajak minimum internasional secara bertahap telah mengubah peta permainan. Risiko reputasi, sengketa hukum, dan penalti finansial kini menjadi pertimbangan berat yang harus dikalkulasi oleh setiap manajemen perusahaan.
Bagi para pelaku usaha dan profesional keuangan, fokus utama saat ini tidak lagi sekadar menekan pajak hingga titik terendah, melainkan membangun keberlanjutan bisnis yang patuh hukum (sustainable and compliant business model). Perancangan struktur keuangan yang transparan dan akuntabel merupakan investasi terbaik untuk pertumbuhan jangka panjang di era modern.
Insight Utama bagi Pelaku Usaha
- Pahami Batasan Legalitas: Pastikan setiap perencanaan pajak internasional tetap berada dalam koridor hukum dan memenuhi kewajiban pelaporan domestik.
- Kalkulasi Total Cost vs. Benefit: Pertimbangkan biaya hukum, transparansi ESG, dan pemeliharaan entitas offshore sebelum memutuskan untuk berekspansi ke wilayah suaka pajak.
- Anticipate Global Tax Reforms: Bersiaplah menghadapi tren transparansi keuangan global yang semakin ketat dengan mengutamakan substansi ekonomi nyata daripada sekadar struktur di atas kertas.