Panduan Lengkap Pajak Bisnis: Memahami Apa Perbedaan PPN Masukan dan PPN Keluaran
Dalam dunia perpajakan bisnis di Indonesia, Pajak Pertambahan Nilai (PPN) merupakan salah satu jenis pajak yang paling sering ditemui dalam aktivitas operasional sehari-hari. Bagi para pemilik usaha, akuntan, maupun praktisi keuangan, pemahaman mengenai PPN bukan sekadar kewajiban administratif, melainkan bagian penting dari manajemen arus kas (cash flow).
Meskipun istilah ini sangat umum, banyak pelaku usaha pemula yang masih merasa bingung ketika berhadapan dengan istilah PPN Masukan dan PPN Keluaran. Ketidakpahaman atas kedua konsep ini dapat berimplikasi pada kesalahan pencatatan financial, keterlambatan pelaporan, hingga timbulnya sanksi denda perpajakan.
Artikel ini akan mengulas secara mendalam mengenai apa perbedaan ppn masukan dan ppn keluaran, bagaimana mekanisme kerjanya, rumus perhitungannya, hingga strategi pengelolaannya agar aktivitas perpajakan perusahaan Anda tetap patuh (compliant) dan efisien.
Memahami Konsep Dasar Pajak Pertambahan Nilai (PPN)
Sebelum membahas lebih jauh mengenai perbedaan kedua jenis PPN tersebut, penting untuk memahami terlebih dahulu hakikat dari Pajak Pertambahan Nilai itu sendiri.
Apa Itu PPN?
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas konsumsi Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam Daerah Pabean. PPN bersifat sebagai pajak tidak langsung.
Artinya, beban pajak akhir sebenarnya ditanggung oleh konsumen akhir yang menikmati barang atau jasa tersebut. Namun, kewajiban untuk memungut, menyetorkan, dan melaporkan PPN berada di tangan penjual atau penyedia jasa yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
Siapa yang Wajib Mengelola PPN?
Tidak semua pelaku usaha memiliki kewajiban untuk memungut PPN. Kewajiban ini secara hukum melekat pada entitas bisnis atau perorangan yang telah berstatus sebagai Pengusaha Kena Pajak (PKP).
Bisnis yang wajib mengajukan diri sebagai PKP adalah bisnis yang memiliki omzet bruto (omzet penjualan) melebihi batas tertentu sesuai ketentuan perundang-undangan yang berlaku dalam satu tahun buku. Pelaku usaha dengan omzet di bawah batas tersebut dapat memilih secara sukarela untuk dikukuhkan menjadi PKP.
Definisi PPN Masukan dan PPN Keluaran
Untuk mengetahui secara jelas apa perbedaan ppn masukan dan ppn keluaran, langkah awal yang perlu dilakukan adalah memahami definisi dari masing-masing istilah tersebut secara terpisah.
       +-------------------------------------------------------+
       |               ALUR PENGKREDITAN PPN                   |
       +-------------------------------------------------------+
                                   |
         (Pembelian BKP/JKP)       v       (Penjualan BKP/JKP)
       +--------------------+            +--------------------+
       |    PPN MASUKAN     |            |    PPN KELUARAN    |
       |  (Dibayar ke Sup.) |            | (Dipungut dr Cust) |
       +---------+----------+            +---------+----------+
                 |                                 |
                 +----------------+----------------+
                                  |
                                  v
                   +------------------------------+
                   |  REKONSILIASI / PERHITUNGAN  |
                   | PPN Keluaran - PPN Masukan   |
                   +--------------+---------------+
                                  |
                 +----------------+----------------+
                 |                                 |
                 v                                 v

                 |                                 |
                 v                                 v
        KURANG BAYAR (KB)                 LEBIH BAYAR (LB)
     (Setor ke Kas Negara)             (Kompensasi / Restitusi)
Pengertian PPN Masukan (Input VAT)
PPN Masukan adalah PPN yang dibayar oleh Pengusaha Kena Pajak (PKP) pada saat membeli Barang Kena Pajak, menerima Jasa Kena Pajak, melakukan impor barang, atau memanfaatkan jasa dari luar daerah pabean.
Secara sederhana, PPN Masukan merupakan pajak yang Anda bayarkan ketika posisi perusahaan Anda bertindak sebagai pembeli atau konsumen dalam transaksi antar-bisnis (B2B). Bukti dari pembayaran PPN Masukan ini tercantum dalam Faktur Pajak Masukan yang diterima dari pihak penjual.
Pengertian PPN Keluaran (Output VAT)
PPN Keluaran adalah PPN yang wajib dipungut oleh PKP pada saat melakukan penyerahan atau penjualan Barang Kena Pajak (BKP) maupun Jasa Kena Pajak (JKP).
Dalam posisi ini, perusahaan Anda bertindak sebagai penjual. Ketika Anda menjual produk atau jasa kepada pelanggan, Anda menambahkan PPN atas harga jual tersebut. PPN yang Anda pungut dari pelanggan inilah yang disebut sebagai PPN Keluaran, yang dibuktikan dengan Faktur Pajak Keluaran yang Anda terbitkan.
Apa Perbedaan PPN Masukan dan PPN Keluaran?
Secara substansial, letak perbedaan kedua jenis PPN ini berada pada posisi transaksi, status arus kas, dan pengakuannya dalam akuntansi perusahaan.
Berikut adalah tabel perbandingan untuk memperjelas apa perbedaan ppn masukan dan ppn keluaran secara komprehensif:
| Parameter Perbandingan | PPN Masukan (Input VAT) | PPN Keluaran (Output VAT) |
|---|---|---|
| Posisi Transaksi | Terjadi saat perusahaan melakukan pembelian barang/jasa. | Terjadi saat perusahaan melakukan penjualan barang/jasa. |
| Pihak yang Terlibat | Perusahaan membayarkan PPN kepada supplier / vendor. | Perusahaan memungut PPN dari pelanggan / pembeli. |
| Dokumen Bukti | Faktur Pajak Masukan yang diterima dari vendor. | Faktur Pajak Keluaran yang diterbitkan oleh perusahaan. |
| Sifat dalam Akuntansi | Dianggap sebagai Aset/Piutang Pajak (dapat dikreditkan). | Dianggap sebagai Kewajiban/Utang Pajak (harus disetor). |
| Dampak pada Cash Flow | Arus kas keluar (cash outflow) saat transaksi. | Arus kas masuk (cash inflow) saat transaksi. |
| Tujuan Akhir | Digunakan sebagai pengurang (kredit) PPN Keluaran. | Harus disetorkan ke negara setelah dikurangi PPN Masukan. |
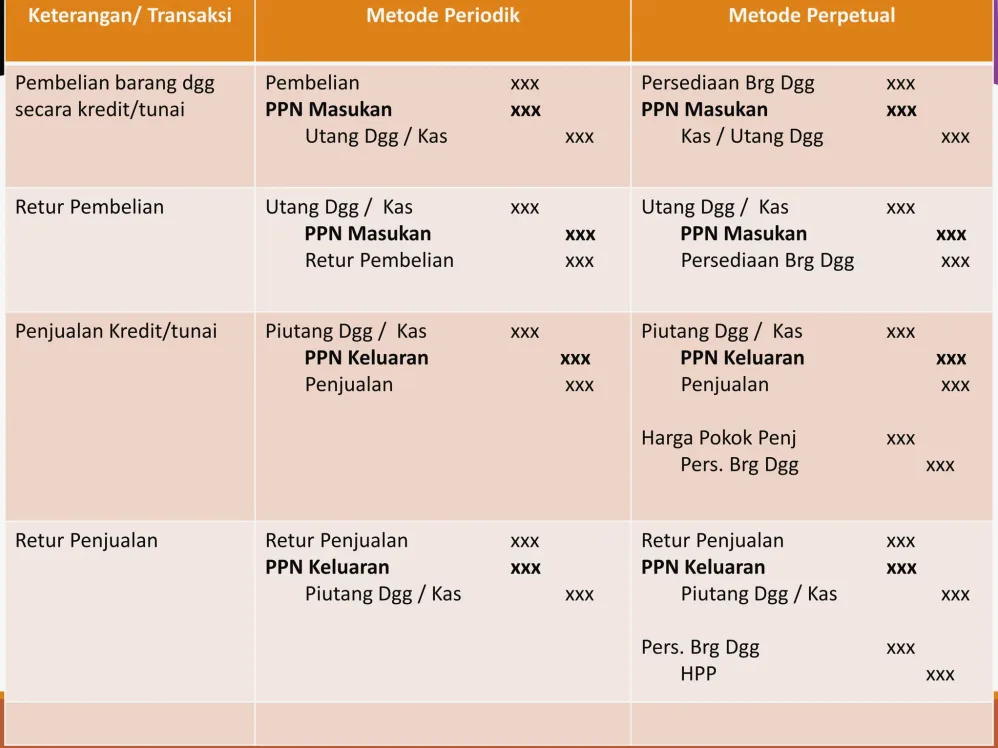
Mengetahui secara rinci apa perbedaan ppn masukan dan ppn keluaran membantu bagian keuangan untuk tidak salah dalam mencatat transaksi ke dalam buku besar perpajakan.
Mekanisme Kerja dan Pengkreditan PPN
Di dalam sistem perpajakan Indonesia, PPN Masukan dan PPN Keluaran tidak berdiri sendiri-sendiri. Kedua komponen ini dipertemukan dalam sebuah mekanisme yang disebut dengan pengkreditan pajak.
Rumus Perhitungan PPN Terutang
Pada setiap akhir Masa Pajak (biasanya bulanan), PKP harus menghitung selisih antara PPN Keluaran dan PPN Masukan. Rumus dasar perhitungan PPN terutang adalah sebagai berikut:
$$textPPN Terutang = textPPN Keluaran – textPPN Masukan$$
2 Hasil Akhir Perhitungan PPN
-
PPN Kurang Bayar (PPN Keluaran > PPN Masukan)
Jika jumlah PPN Keluaran yang dipungut dari pelanggan lebih besar daripada PPN Masukan yang dibayarkan kepada supplier, maka selisihnya merupakan utang pajak. Selisih Kurang Bayar ini wajib disetorkan ke Kas Negara sebelum laporan SPT Masa PPN disampaikan. -
PPN Lebih Bayar (PPN Masukan > PPN Keluaran)
Jika jumlah PPN Masukan lebih besar dibandingkan dengan PPN Keluaran, maka terjadi kondisi Lebih Bayar. Atas kelebihan pembayaran pajak ini, PKP memiliki dua opsi:- Kompensasi: Mengalihkan kelebihan bayar tersebut ke masa pajak bulan berikutnya.
- Restitusi: Mengajukan permohonan pengembalian atas kelebihan pembayaran pajak tersebut dari negara.
Manfaat dan Tujuan Memahami Pengelolaan PPN Bagi Bisnis
Pengelolaan PPN yang tepat tidak hanya berfungsi untuk memenuhi aturan legalitas, melainkan juga memberikan dampak finansial yang signifikan bagi keberlangsungan bisnis.
                  +-----------------------------------+
                  |   MANFAAT PENGELOLAAN PPN BAGI    |
                  |             BISNIS                |
                  +-----------------+-----------------+
                                    |
         +--------------------------+--------------------------+
         |                          |                          |
         v                          v                          v
+------------------+       +------------------+       +------------------+
| Optimasi Cash    |       | Kepatuhan Hukum  |       | Kredibilitas     |
| Flow             |       | & Bebas Denda    |       | Transaksi B2B    |
| (Kredit Maksimal)|       | (Hindari Sanksi) |       | (Transparansi)   |
+------------------+       +------------------+       +------------------+
1. Menjaga Stabilitas Arus Kas (Cash Flow)
Dengan memahami bagaimana PPN Masukan mengurangkan kewajiban PPN Keluaran, Anda dapat merencanakan pembayaran pajak secara akurat. Pengkreditan yang maksimal mencegah perusahaan membayar pajak melebihi jumlah yang seharusnya.
2. Meminimalisir Risiko Sanksi Administrasi dan Denda
Kesalahan dalam memahami perbedaan kedua jenis PPN ini sering kali menyebabkan salah setur atau terlambat lapor. Ketidakpatuhan dalam perpajakan dapat berujung pada denda administrasi hingga bunga keterlambatan yang membebani keuangan operasional.
3. Meningkatkan Kredibilitas Bisnis di Mata Mitra Kerja
Perusahaan yang mampu mengelola e-Faktur PPN Keluaran dan Masukan secara tertib menunjukkan tingkat profesionalisme yang tinggi. Hal ini mempermudah bisnis dalam menjalin kerja sama dengan korporasi besar atau instansi pemerintah yang mensyaratkan status PKP tertib pajak.
Contoh Penerapan PPN Masukan dan PPN Keluaran dalam Bisnis
Untuk memberikan gambaran praktis mengenai apa perbedaan ppn masukan dan ppn keluaran, mari kita simak skenario simulasi bisnis berikut ini.
Skenario Kasus: PT Mebel Nusantara (PKP)
PT Mebel Nusantara adalah sebuah perusahaan manufaktur furnitur kayu yang sudah berstatus PKP. Tarif PPN yang berlaku dalam simulasi ini dikoversikan sesuai aturan perpajakan berlaku (misalnya tarif 11%).
1. Transaksi Pembelian (PPN Masukan)
PT Mebel Nusantara membeli bahan baku kayu dari supplier (PT Kayu Lestari – PKP) senilai Rp100.000.000 (belum termasuk PPN).
- Harga Kayu: Rp100.000.000
- PPN Masukan (11% x Rp100.000.000): Rp11.000.000
- Total Uang yang Dibayarkan ke Supplier: Rp111.000.000
Dalam transaksi ini, PT Mebel Nusantara menerima Faktur Pajak Masukan sebesar Rp11.000.000.
2. Transaksi Penjualan (PPN Keluaran)
Setelah mengolah kayu menjadi furnitur siap pakai, PT Mebel Nusantara menjual seluruh hasil produksinya kepada klien korporasi senilai Rp180.000.000 (belum termasuk PPN).
- Harga Jual Furnitur: Rp180.000.000
- PPN Keluaran (11% x Rp180.000.000): Rp19.800.000
- Total Uang yang Diterima dari Klien: Rp199.800.000
Dalam transaksi ini, PT Mebel Nusantara menerbitkan Faktur Pajak Keluaran sebesar Rp19.800.000.
3. Rekonsiliasi PPN pada Akhir Bulan
Di akhir bulan, bagian akuntansi PT Mebel Nusantara melakukan rekapitulasi untuk menentukan kewajiban perpajakannya:
$$textPPN Terutang = textPPN Keluaran – textPPN Masukan$$
$$textPPN Terutang = textRp19.800.000 – textRp11.000.000 = textRp8.800.000$$
Kesimpulan Kasus:
PT Mebel Nusantara mengalami kondisi PPN Kurang Bayar sebesar Rp8.800.000. Jumlah inilah yang wajib disetorkan ke Kas Negara sebelum melaporkan Surat Pemberitahuan (SPT) Masa PPN.
Syarat PPN Masukan yang Dapat Dikreditkan
Tidak semua PPN Masukan yang sudah dibayarkan oleh perusahaan otomatis dapat dijadikan pengurang (dikreditkan) terhadap PPN Keluaran. Terdapat kriteria teknis dan yuridis yang wajib dipenuhi.
Syarat Umum Pengkreditan
Secara umum, PPN Masukan dapat dikreditkan apabila memenuhi kriteria berikut:
- Terkait langsung dengan kegiatan usaha (kegiatan produksi, distribusi, manajemen, dan pemasaran).
- Memiliki bukti pembayaran yang sah berupa Faktur Pajak standar atau dokumen tertentu yang kedudukannya dipersamakan dengan Faktur Pajak.
- Tercantum dalam Faktur Pajak yang tidak cacat (isi data penjual dan pembeli benar, jelas, dan lengkap).
PPN Masukan yang Tidak Dapat Dikreditkan
Berdasarkan Undang-Undang Perpajakan di Indonesia (UU PPN), terdapat kondisi tertentu di mana PPN Masukan tidak dapat dikreditkan, di antaranya:
- Pembelian barang atau jasa sebelum pengusaha dikukuhkan sebagai PKP.
- Pengeluaran untuk barang atau jasa yang tidak memiliki hubungan langsung dengan kegiatan usaha (misalnya pembelian untuk kepentingan pribadi pemilik).
- Perolehan dan pemeliharaan kendaraan bermotor berupa sedan dan kombinasi (station wagon), kecuali merupakan barang dagangan atau disewakan.
- PPN Masukan yang tercantum dalam Faktur Pajak yang tidak lengkap, cacat, atau terbukti fiktif.
- PPN Masukan yang ditagih melalui Surat Ketetapan Pajak (SKP) karena pemeriksaan perpajakan.
Risiko dan Hal yang Perlu Dipertimbangkan
Mengelola PPN memerlukan ketelitian tinggi. Kesalahan minor dalam pencatatan dapat berujung pada konsekuensi finansial dan hukum yang serius bagi perusahaan.
       +-------------------------------------------------------+
       |             RISIKO PENGELOLAAN PPN                    |
       +-------------------------------------------------------+
                                   |
         +-------------------------+-------------------------+
         |                         |                         |
         v                         v                         v
+------------------+      +------------------+      +------------------+
|  Faktur Pajak    |      | Potensi Pemeriksaan|    | Keterlambatan    |
| Cacat / Non-     |      | Pajak (Audit) saat|     | Pelaporan &      |
| Creditable       |      | Restitusi        |      | Denda Bunga      |
+------------------+      +------------------+      +------------------+
1. Risiko Faktur Pajak Cacat atau Expired
Faktur Pajak Masukan memiliki batas waktu pengkreditan. Jika Faktur Pajak Masukan terlambat diunggah (upload) dan dikreditkan melampaui tenggat waktu yang ditentukan oleh Direktorat Jenderal Pajak (DJP), maka hak pengkreditan tersebut dapat hilang. Akibatnya, PPN Masukan tidak bisa dipakai untuk mengurangi PPN Keluaran.
2. Audit Pajak Akibat Permohonan Restitusi
Mengajukan restitusi atas kondisi Lebih Bayar PPN adalah hak setiap PKP. Namun, proses restitusi hampir selalu memicu terjadinya prosedur pemeriksaan pajak (tax audit) oleh otoritas perpajakan.
Jika pembukuan perusahaan kurang rapi atau dokumen pendukung tidak lengkap, pemeriksaan ini berisiko menimbulkan temuan baru yang berujung pada kewajiban membayar denda.
3. Keterlambatan Penerbitan Faktur Pajak Keluaran
Menerbitkan Faktur Pajak Keluaran melebihi batas waktu yang ditentukan (misalnya tidak dibuat pada saat penyerahan barang atau saat penerimaan pembayaran) dapat dikenakan sanksi denda administrasi berupa persentase tertentu dari DPP (Dasar Pengenaan Pajak).
Kesalahan Umum dalam Pengelolaan PPN Masukan dan Keluaran
Dalam praktik di lapangan, banyak entitas bisnis melakukan kesalahan berulang terkait operasional PPN. Mengetahui kesalahan-kesalahan ini membantu bisnis Anda untuk mengantisipasinya lebih awal.
1. Menyamakan Semua PPN Masukan Tanpa Verifikasi
Banyak staf keuangan yang menganggap semua nota atau kuitansi yang mencantumkan PPN bisa langsung dikreditkan. Tanpa melakukan validasi atas keabsahan Faktur Pajak elektronik (e-Faktur) dari supplier, pengkreditan tersebut rentan ditolak oleh sistem perpajakan.
2. Mengabaikan Rekonsiliasi Rutin Antara Laporan Keuangan dan SPT PPN
Terjadi ketidakcocokan (mismatch) antara angka omzet di laporan laba rugi (Income Statement) dengan total PPN Keluaran yang dilaporkan pada SPT Masa PPN. Perbedaan ini sering menjadi pemicu diterbitkannya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) oleh kantor pajak.
3. Salah Mengklasifikasikan Transaksi Bebas PPN dan PPN Ditiadakan
Tidak semua barang atau jasa dikenakan PPN. Beberapa jenis transaksi mendapat fasilitas PPN Dibebaskan atau PPN Tidak Dipungut. Kesalahan dalam mengidentifikasi fasilitas ini dapat menyebabkan salah hitung pada PPN Keluaran maupun pengkreditan PPN Masukan.
Strategi Efektif Mengelola PPN untuk Menjaga Arus Kas Bisnis
Agar pengelolaan perpajakan berjalan lancar tanpa mengganggu kesehatan finansial perusahaan, berikut adalah beberapa strategi umum yang dapat diterapkan:
+-------------------------------------------------------------------+
|               STRATEGI EFEKTIF MENGELOLA PPN                      |
+-------------------------------------------------------------------+
  1. Implementasi Software Akuntansi Terintegrasi e-Faktur
  2. Melakukan Rekonsiliasi Omzet & PPN Secara Periodik (Monthly)
  3. Manajemen Timing Pembelian & Penjualan (Cash Flow Alignment)
  4. Pengarsipan Faktur Pajak Secara Digital & Terstruktur
+-------------------------------------------------------------------+
1. Digitalisasi Sistem Akuntansi Terintegrasi e-Faktur
Menggunakan perangkat lunak akuntansi yang terintegrasi secara langsung dengan aplikasi e-Faktur DJP sangat disarankan. Hal ini meminimalisir kesalahan human error saat memasukkan data nilai transaksi, Nomor Pokok Wajib Pajak (NPWP), maupun Nomor Seri Faktur Pajak (NSFP).
2. Melakukan Rekonsiliasi Internal Secara Berkala
Jangan menunggu hingga akhir tahun untuk mencocokkan data. Lakukan rekonsiliasi bulanan antara pencatatan akun Kas/Piutang/Utang dengan daftar Faktur Pajak Masukan dan Keluaran. Langkah ini membantu menemukan selisih sejak dini sebelum laporan disetorkan.
3. Mengatur Timing Transaksi Pembelian dan Penjualan
Untuk menjaga kelancaran arus kas, perusahaan dapat mengatur skadul pembelian barang modal atau bahan baku. Pembelian skala besar yang dilakukan pada masa pajak yang sama dengan penjualan tinggi akan membantu menyeimbangkan posisi PPN Keluaran dan PPN Masukan, sehingga jumlah Kurang Bayar tidak melonjak secara drastis dalam satu periode.
4. Melatih SDM Khusus Perpajakan
Aturan perpajakan di Indonesia bersifat dinamis dan sering mengalami pembaruan (updating). Memastikan tim keuangan atau akuntansi selalu memperbarui pengetahuan perpajakan mereka adalah investasi krusial untuk mencegah risiko ketidakpatuhan.
Kesimpulan
Memahami apa perbedaan ppn masukan dan ppn keluaran merupakan landasan utama bagi pelaku usaha dalam mengelola kewajiban perpajakan secara efektif.
Secara ringkas:
- PPN Masukan adalah pajak yang dibayarkan saat membeli BKP/JKP (posisi sebagai pembeli) dan berfungsi sebagai aset pengurang pajak.
- PPN Keluaran adalah pajak yang dipungut saat menjual BKP/JKP (posisi sebagai penjual) dan berfungsi sebagai utang pajak yang harus disetorkan.
- Mekanisme pengkreditan mempertemukan keduanya ($textPPN Keluaran – textPPN Masukan$) untuk menentukan apakah perusahaan berada dalam posisi Kurang Bayar atau Lebih Bayar.
Dengan pemahaman yang jernih mengenai perbedaan, kriteria pengkreditan, dan risiko hukum yang ada, pelaku bisnis dapat menyusun strategi perpajakan yang tepat, menjaga kesehatan arus kas, serta memastikan kepatuhan hukum demi keberlanjutan usaha di masa depan.