Panduan Lengkap: Bagaimana Cara Mengisi Lampiran 1770 SPT Tahunan untuk Wajib Pajak Orang Pribadi
Melaporkan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan merupakan kewajiban konstitusional bagi setiap warga negara yang telah memenuhi syarat subjektif dan objektif. Bagi Wajib Pajak Orang Pribadi yang memiliki usaha, melakukan pekerjaan bebas, atau memiliki penghasilan dari beberapa sumber, Formulir 1770 adalah instrumen resmi yang harus digunakan.
Memahami bagaimana cara mengisi lampiran 1770 spt tahunan secara akurat menjadi krusial agar pelaporan pajak berjalan lancar dan bebas dari sanksi administratif. Proses pengisian formulir ini sering kali dianggap rumit karena melibatkan beberapa lembar lampiran yang saling berkaitan.
Artikel ini hadir sebagai panduan komprehensif yang membedah seluruh tahapan pengisian lampiran Formulir 1770 secara terstruktur. Melalui pemahaman yang mendalam, Anda dapat memenuhi kewajiban perpajakan dengan percaya diri, tertib, dan efisien.
Konsep Dasar dan Definisi Formulir 1770
Formulir SPT Tahunan 1770 dirancang khusus untuk Wajib Pajak Orang Pribadi (WPOP) dengan kriteria penerimaan penghasilan tertentu. Berbeda dengan Formulir 1770 S atau 1770 SS yang diperuntukkan bagi karyawan, Formulir 1770 memfasilitasi profil keuangan yang lebih kompleks.
Secara umum, pihak yang wajib menggunakan Formulir 1770 meliputi:
- Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) atau pemilik bisnis swasta.
- Pekerja bebas seperti dokter, pengacara, akuntan, konsultan, atau freelancer.
- Individu yang memiliki penghasilan dari beberapa pemberi kerja.
- Individu yang memiliki penghasilan yang dikenakan PPh Final atau bersifat non-objek pajak.
SPT Tahunan 1770 terdiri dari satu Formulir Induk dan empat Lampiran (Lampiran I, II, III, dan IV). Masing-masing lampiran memiliki fungsi spesifik dalam mendokumentasikan rincian arus kas, aset, kewajiban, serta pemotongan pajak dari pihak ketiga.
Struktur Lampiran Formulir 1770
Untuk memberikan gambaran menyeluruh sebelum masuk ke teknis pengerjaan, berikut adalah struktur utama dari lampiran Formulir 1770:
| Nama Lampiran | Fungsi Utama Dokumen | Cakupan Informasi |
|---|---|---|
| Lampiran I (1770 – I) | Penghasilan Netto | Penghasilan dari usaha/pekerjaan bebas (pembukuan atau pencatatan) dan penghasilan dalam negeri lainnya. |
| Lampiran II (1770 – II) | Pemotongan/Pemungutan Pajak | Daftar pemotongan PPh oleh pihak lain (Pasal 21, 22, 23, 24) dan pajak yang ditanggung pemerintah. |
| Lampiran III (1770 – III) | Penghasilan Final & Non-Objek | Penghasilan kena PPh Final (termasuk PP 55/2022) dan penghasilan yang dikecualikan dari objek pajak. |
| Lampiran IV (1770 – IV) | Neraca Pribadi & Keluarga | Daftar harta akhir tahun, daftar kewajiban/utang, serta daftar anggota keluarga yang menjadi tanggungan. |
Manfaat dan Tujuan Pengisian Lampiran SPT yang Tepat
Pengisian lampiran SPT yang sistematis bukan sekadar formalitas menggugurkan kewajiban hukum. Pelaporan yang rapi memberikan gambaran kesehatan keuangan pribadi dan bisnis secara objektif.
Memahami bagaimana cara mengisi lampiran 1770 spt tahunan secara benar membantu Wajib Pajak menyajikan data yang sinkron antara profil penghasilan dan akumulasi kekayaan. Akurasi data ini meminimalisasi risiko timbulnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari otoritas pajak.
Selain itu, dokumen SPT Tahunan yang terisi lengkap sering kali dibutuhkan dalam konteks bisnis formal. Laporan SPT yang valid dapat menjadi syarat administratif saat mengajukan fasilitas kredit usaha di perbankan, mengikuti tender, atau melakukan kerja sama bisnis berskala besar.
Risiko dan Hal yang Perlu Dipertimbangkan
Kesalahan dalam menyusun lampiran SPT Tahunan dapat berujung pada konsekuensi administratif maupun finansial. Oleh karena itu, penting untuk mencermati potensi risiko sebelum mengunggah dokumen pelaporan.
Berikut adalah beberapa risiko yang kerap muncul akibat kekeliruan pengisian:
- Sanksi Denda Administratif: Keterlambatan atau kekeliruan dalam menyampaikan SPT dapat dikenakan denda sesuai dengan ketentuan Undang-Undang KUP.
- Status Kurang Bayar yang Tidak Sesuai: Kesalahan penghitungan pada Lampiran I atau II dapat menyebabkan angka pada Formulir Induk menjadi tidak presisi.
- Pemeriksaan Pajak: Pertambahan harta pada Lampiran IV yang tidak sebanding dengan akumulasi penghasilan pada Lampiran I dan III dapat memicu indikasi penghasilan yang belum dilaporkan.
Prinsip kehati-hatian dan transparansi merupakan fondasi utama dalam menyusun laporan perpajakan. Rekonsiliasi data keuangan secara berkala sepanjang tahun berjalan sangat disarankan untuk menghindari penumpukan pekerjaan di akhir periode pelaporan.
Strategi Mempersiapkan Dokumen Sebelum Mengisi Lampiran
Sebelum mempraktikkan bagaimana cara mengisi lampiran 1770 spt tahunan, Anda harus menyiapkan seluruh dokumen pendukung terlebih dahulu. Persiapan dokumen yang matang akan mempercepat proses pengisian e-Form pada portal DJP Online.
Dokumen pendukung utama yang harus berada di dekat Anda antara lain:
- Laporan Keuangan (Laporan Laba Rugi dan Neraca) jika Anda menggunakan metode Pembukuan.
- Rekapitulasi Peredaran Bruto Bulanan jika Anda menggunakan metode Pencatatan atau PPh Final UMKM.
- Bukti Potong PPh (seperti Form 1721-A1/A2 untuk karyawan atau Bukti Potong PPh Pasal 23/21 dari klien).
- Daftar Inventaris Aset per 31 Desember tahun pajak berjalan (rekening bank, sertifikat tanah, BPKB kendaraan, portofolio investasi).
- Daftar Sisa Utang per 31 Desember (sisa pokok KPR, KTA, atau utang usaha).
- Kartu Keluarga terbaru untuk pencatatan daftar tanggungan.
Urutan Teknis Pengisian Lampiran Formulir 1770
Dalam praktik pelaporan SPT melalui sistem e-Form DJP Online, alur pengisian dilakukan secara terbalik. Anda diajak memulai dari Lampiran IV terlebih dahulu, lalu bergerak menuju Lampiran III, II, I, dan diakhiri pada Formulir Induk.
Metode pengisian dari belakang ini bertujuan agar nilai-nilai akumulasi pada lampiran secara otomatis terhitung dan mengalir masuk ke lembar Induk. Berikut adalah panduan detail pengisian pada setiap lembar lampiran.
1. Cara Mengisi Lampiran IV (1770 – IV)
Lampiran IV berfokus pada gambaran posisi keuangan pribadi Anda di akhir tahun pajak, mencakup harta, utang, dan susunan anggota keluarga.
Bagian A: Harta Pada Akhir Tahun
Isikan seluruh kekayaan yang Anda miliki per 31 Desember tahun pajak berjalan. Setiap aset harus diberi kode harta yang sesuai (misalnya, kode 012 untuk tabungan, 021 untuk mobil, atau 061 untuk unit penyertaan reksa dana).
Tuliskan deskripsi aset secara jelas, tahun perolehan, serta harga perolehan (bukan harga pasar saat ini). Sebagai contoh, jika Anda membeli rumah pada tahun 2020 seharga Rp500 juta, cantumkan angka Rp500 juta tersebut meskipun nilai pasarnya saat ini sudah meningkat.
Bagian B: Kewajiban / Utang Pada Akhir Tahun
Bagian ini mencatat seluruh sisa pokok utang yang masih harus Anda bayarkan hingga akhir tahun pajak. Gunakan kode utang yang relevan, seperti kode 101 untuk utang bank atau KPR.
Cantumkan nama kreditur, alamat, tahun peminjaman, dan jumlah sisa pokok utang. Keseimbangan antara penambahan harta dan besarnya utang baru akan membantu menjelaskan wajar atau tidaknya lonjakan aset Anda dalam satu tahun.
Bagian C: Susunan Anggota Keluarga
Tuliskan nama lengkap, Nomor Induk Kependudukan (NIK), hubungan keluarga (istri, anak, orang tua), dan pekerjaan dari anggota keluarga yang menjadi tanggungan penuh Anda. Data ini berkolerasi langsung dengan besarnya Penilaian Penghasilan Tidak Kena Pajak (PTKP) pada Formulir Induk.
2. Cara Mengisi Lampiran III (1770 – III)
Lampiran III digunakan untuk melaporkan penghasilan yang dikenakan pajak bersifat final serta penghasilan yang tidak termasuk objek pajak.
Bagian A: Penghasilan yang Dikenakan Pajak Final
Bagian ini menampung berbagai sumber penghasilan yang kewajiban pajaknya telah selesai saat transaksi terjadi atau dibayarkan secara terpisah. Contohnya adalah bunga deposito, hadiah undian, penjualan hak atas tanah/bangunan, serta sewa tanah/bangunan.
Bagi pelaku UMKM yang memanfaatkan skema Peraturan Pemerintah (PP) Nomor 55 Tahun 2022 (tarif PPh Final 0,5%), rincian omzet bulanan divalidasi pada bagian ini atau melalui lampiran rekapitulasi tersendiri yang terhubung dengan baris PPh Final UMKM.
Bagian B: Penghasilan yang Tidak Termasuk Objek Pajak
Sajikan data penerimaan yang secara hukum dikecualikan dari pemotongan pajak. Kategori ini meliputi:
- Bantuan, sumbangan, atau hibah yang diterima sesuai ketentuan.
- Warisan.
- Bagian laba yang diterima oleh anggota persekutuan komanditer (CV) atau firma.
- Klaim asuransi kesehatan atau jiwa yang diterima individu.
- Beasiswa yang memenuhi persyaratan formal.
Bagian C: Penghasilan Istri/Suami yang Dikenakan Pajak Secara Terpisah
Bagian ini diisi jika suami-istri melakukan perjanjian pemisahan harta (PH) atau istri memilih menjalankan hak dan kewajiban perpajakan secara terpisah (MT).
3. Cara Mengisi Lampiran II (1770 – II)
Lampiran II merupakan tempat untuk mengkreditkan pajak yang telah dipotong atau dipungut oleh pihak lain. Memahami bagaimana cara mengisi lampiran 1770 spt tahunan pada bagian ini sangat menguntungkan karena dapat mengurangi jumlah pajak yang harus Anda bayar di akhir tahun.
Langkah-langkah pengisian Lampiran II meliputi:
- Nama Pemotong/Pemungut Pajak: Tuliskan nama perusahaan atau instansi yang memotong pajak Anda.
- NPWP Pemotong Pajak: Cantumkan nomor identitas pajak pemberi kerja atau klien.
- Nomor dan Tanggal Bukti Pemotongan: Masukkan nomor dokumen resmi yang tertulis pada lembar Bukti Potong.
- Jenis Pajak: Pilih jenis PPh yang sesuai, seperti PPh Pasal 21 untuk honorarium/gaji atau PPh Pasal 23 untuk jasa profesional.
- Jumlah PPh yang Dipotong: Masukkan nominal rupiah pajak yang telah dipotong.
Seluruh penjumlahan angka pada kolom ini nantinya akan dipindahkan secara otomatis ke Formulir Induk sebagai kredit pajak pengurang PPh terutang.
4. Cara Mengisi Lampiran I (1770 – I)
Lampiran I adalah bagian paling teknis karena menghitung Penghasilan Netto Dalam Negeri dari usaha maupun pekerjaan bebas. Lampiran ini terbagi menjadi dua halaman utama berdasarkan metode pencatatan keuangan yang Anda terapkan.
Halaman 1: Bagi Wajib Pajak yang Menggunakan Pembukuan
Jika usaha Anda memiliki laporan keuangan lengkap (Laporan Laba Rugi dan Neraca), Anda mengisi bagian ini:
- Penghasilan Bruto: Masukkan total omzet atau peredaran usaha selama satu tahun.
- Harga Pokok Penjualan (HPP) dan Biaya Usaha: Cantumkan seluruh pengeluaran operasional yang diperbolehkan secara komersial.
- Koreksi Fiskal: Lakukan penyesuaian (positif atau negatif) atas biaya-biaya yang tidak dapat dikurangkan menurut undang-undang perpajakan (seperti biaya rekreasi, sumbangan non-fiskal, atau natura).
Halaman 2: Bagi Wajib Pajak yang Menggunakan Pencatatan (NPPN)
Bagi pekerja bebas atau pengusaha yang tidak menyelenggarakan pembukuan lengkap, Anda dapat menggunakan Normain Perhitungan Penghasilan Netto (NPPN) dengan syarat telah mengajukan pemberitahuan penggunaan norma ke DJP.
Prosedur pengisiannya adalah:
- Isikan Peredaran Bruto (total penerimaan kotor usaha/jasa) selama setahun pada kolom jenis usaha yang sesuai.
- Masukkan persentase Norma (%) yang berlaku untuk jenis Klasifikasi Lapangan Usaha (KLU) dan wilayah tempat Anda berpraktik.
- Sistem atau formulir akan mengalikan Peredaran Bruto dengan persentase Norma untuk menghasilkan Penghasilan Netto.
Selain itu, jika Anda memiliki penghasilan dalam negeri lainnya yang bersifat non-final (misalnya bunga utang piutang pribadi, royalty, atau keuntungan dari penjualan harta operasional), cantumkan nilainya pada Bagian B Lampiran I.
Menyambungkan Lampiran ke Formulir Induk (SPT 1770)
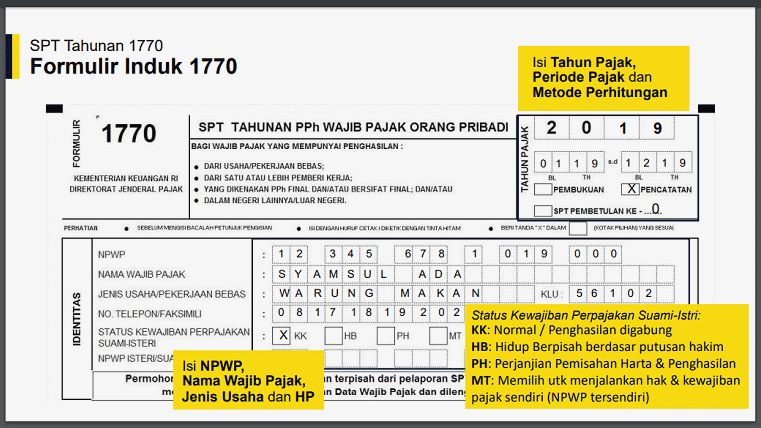
Setelah seluruh lembar lampiran terisi dengan cermat, nilai akhir dari tiap lampiran akan terakumulasi pada Formulir Induk 1770. Pada lembar Induk ini, Anda hanya perlu memverifikasi beberapa komponen kunci:
- Status Perkawinan dan PTKP: Pastikan status PTKP Anda (misalnya K/0, K/1, TK/0) sesuai dengan kondisi riil di awal tahun pajak.
- Penghasilan Kena Pajak (PKP): Nilai ini diperoleh dari Penghasilan Netto dikurangi dengan PTKP.
- PPh Terutang: Penghitungan pajak dengan menerapkan tarif pasal 17 UU PPh terhadap nilai PKP.
- Kredit Pajak: Memastikan potongan PPh dari Lampiran II dan angsuran PPh Pasal 25 yang telah dibayar mandiri tercantum dengan benar.
- Status Akhir SPT: Menentukan apakah posisi SPT Anda Nihil, Kurang Bayar (PPh Pasal 29), atau Lebih Bayar (PPh Pasal 28A).
Jika status SPT menunjukkan Kurang Bayar, Anda wajib melakukan penyetoran pajak terutang melalui Kas Negara dengan membuat Kode Billing terlebih dahulu sebelum mengunggah SPT tersebut.
Contoh Studi Kasus Pengisian Lampiran 1770
Untuk memberikan gambaran praktis mengenai bagaimana cara mengisi lampiran 1770 spt tahunan, mari simulasikan skenario keuangan seorang pelaku usaha mandiri.
Profil Wajib Pajak
- Nama: Aris (Status K/1 – Menikah, 1 Anak).
- Profesi: Pemilik toko kelontong (UMKM) dan konsultan IT independen.
- Data Keuangan Tahun Berjalan:
- Omzet Toko Kelontong: Rp400.000.000 (Dikenakan PPh Final PP 55/2022 sebesar 0,5%).
- Honorarium Konsultan IT: Rp100.000.000 (Pekerjaan bebas, menggunakan Norma Perhitungan 50%).
- Bukti Potong PPh 21 dari Klien IT: Rp2.500.000.
- Aset Akhir Tahun: Tabungan Rp50.000.000 dan Motor seharga Rp25.000.000.
- Sisa Utang Motor: Rp8.000.000.
Peta Pengisian Lampiran
+-------------------------------------------------------------------------+
|                              SPT 1770 ARIS                              |
+-------------------------------------------------------------------------+
                                     |
    +--------------------------------+--------------------------------+
    |                                |                                |
    v                                v                                v
+------------------------+ +------------------------+ +------------------------+
|      LAMPIRAN IV       | |      LAMPIRAN III      | |      LAMPIRAN II       |
| - Harta: Tabungan      | | - PPh Final UMKM       | | - Bukti Potong PPh 21 |
|   & Motor              | |   (0.5% x 400 Juta)    | |   Konsultan IT:      |
| - Utang: Sisa Kredit   | |   = Rp2.000.000        | |   Rp2.500.000          |
| - Tanggungan: K/1      | |                        | |                        |
+------------------------+ +------------------------+ +------------------------+
                                                                      |
                                                                      v
                                                      +------------------------+
                                                      |       LAMPIRAN I       |
                                                      | - Pekerjaan Bebas IT   |
                                                      |   (Omzet 100 Juta)     |
                                                      | - Norma 50%            |
                                                      | - Netto = Rp50.000.000 |
                                                      +------------------------+
                                                                      |
                                                                      v
                                                      +------------------------+
                                                      |     FORMULIR INDUK     |
                                                      | - Penggabungan Netto   |
                                                      | - Pengurangan PTKP K/1 |
                                                      | - Hitung PPh Terutang  |
                                                      | - Kreditkan PPh 21     |
+------------------------+- Lampiran IV: Aris mencantumkan rekening tabungan dan sepeda motor pada Bagian Harta, sisa kredit motor pada Bagian Utang, serta istri dan anaknya pada Bagian Tanggungan.
- Lampiran III: Aris memasukkan total omzet toko kelontong (Rp400.000.000) pada bagian PPh Final UMKM dengan akumulasi PPh Final yang telah disetor sebesar Rp2.000.000.
- Lampiran II: Aris mencatatkan data Bukti Potong PPh Pasal 21 senilai Rp2.500.000 yang diberikan oleh perusahaan jasa yang menggunakan keahlian IT-nya.
- Lampiran I: Pada bagian pencatatan (Halaman 2), Aris mengisi omzet konsultan IT Rp100.000.000 dengan norma 50%, sehingga Penghasilan Netto dari pekerjaan bebas dicatat sebesar Rp50.000.000.
- Formulir Induk: Penghasilan Netto Rp50.000.000 dipindahkan ke Induk, dikurangi PTKP status K/1 (Rp63.000.000). Karena Penghasilan Netto lebih kecil dari PTKP, maka PPh Terutang Aris untuk pekerjaan bebas adalah Rp0. Kredit pajak PPh 21 sebesar Rp2.500.000 menjadikan posisi SPT-nya Lebih Bayar (atau Nihil jika disesuaikan).
Kesalahan Umum yang Sering Terjadi dalam Pengisian
Dalam pengerjaan dokumen pelaporan pajak, terdapat beberapa kekeliruan berulang yang perlu dihindari agar proses submit tidak mengalami hambatan sistem:
- Pencantuman Nilai Pasar pada Lampiran IV: Mengisi nilai harta berdasarkan estimasi harga jual saat ini, bukannya menggunakan nilai sejarah (harga perolehan saat barang dibeli).
- Lupa Memasukkan Bukti Potong: Tidak memasukkan Bukti Potong dari klien pada Lampiran II, sehingga kredit pajak hilang dan menyebabkan status bayar pajak menjadi lebih tinggi dari seharusnya.
- Tidak Sinkronnya Data Omzet: Terjadi perbedaan angka omzet antara laporan bulanan PPh Final dengan angka yang dimasukkan pada Lampiran III.
- Penggunaan Kode Harta/Utang yang Salah: Memilih kode kategori yang tidak tepat pada Lampiran IV dapat memicu salah penafsiran oleh sistem pengawasan DJP.
- Aset Baru Tanpa Penjelasan Sumber Dana: Melaporkan penambahan aset bernilai tinggi pada Lampiran IV, tetapi nilai penghasilan yang dilaporkan pada Lampiran I dan III tidak mencukupi untuk membiayai aset tersebut secara rasional.
Ringkasan Insight Utama
Memahami bagaimana cara mengisi lampiran 1770 spt tahunan membutuhkan pemahaman mendasar atas alur pencatatan keuangan pribadi dan usaha. Proses ini melatih transparansi serta keteraturan dalam mengelola aspek perpajakan.
Poin-poin penting yang dapat dirangkum meliputi:
- Pendekatan Terbalik: Pengisian e-Form SPT 1770 idealnya dimulai dari Lampiran IV, bergerak ke Lampiran III, II, I, dan diakhiri pada Formulir Induk.
- Kelengkapan Dokumen: Kunci kemudahan pengisian SPT terletak pada kerapian rekapitulasi omzet, daftar inventaris aset, dan koleksi Bukti Potong sepanjang tahun.
- Akurasi Data: Nilai aset diisi berdasarkan harga perolehan, sedangkan utang diisi berdasarkan sisa pokok kewajiban per 31 Desember.
- Pemisahan Jenis Penghasilan: Pastikan penghasilan bersifat Final, Non-Final, dan Bukan Objek Pajak ditempatkan pada lampiran yang sesuai agar tidak terjadi pengenaan pajak berganda.
Melakukan pelaporan SPT Tahunan secara mandiri, cermat, dan tepat waktu merupakan langkah nyata dalam membangun reputasi finansial yang sehat. Dengan mengikuti panduan terstruktur ini, kewajiban perpajakan Anda dapat diselesaikan dengan aman dan akurat.