Panduan Lengkap BPHTB: Pengertian, Cara Hitung, dan Perannya dalam Transaksi Properti
Membeli properti, baik berupa tanah maupun bangunan, merupakan salah satu keputusan finansial terbesar dalam hidup seseorang maupun operasional bisnis. Namun, banyak calon pembeli yang hanya fokus pada harga kesepakatan tanah atau bangunan tersebut, tanpa memperhitungkan biaya-biaya sekunder yang menyertainya.
Salah satu komponen biaya legalitas dan perpajakan yang wajib dilunasi oleh pembeli adalah Bea Perolehan Hak atas Tanah dan Bangunan. Pemahaman mengenai apa itu bea perolehan hak atas tanah dan bangunan bphtb sangat penting agar proses pemindahan hak kepemilikan berjalan lancar tanpa kendala hukum di kemudian hari.
Artikel ini akan mengupas secara mendalam mengenai pengertian, landasan hukum, mekanisme penghitungan, hingga strategi pengelolaan biaya perpajakan properti ini secara transparan dan terstruktur.
Apa Itu Bea Perolehan Hak atas Tanah dan Bangunan BPHTB?
Secara sederhana, pemahaman mendasar tentang apa itu bea perolehan hak atas tanah dan bangunan bphtb adalah pajak yang dikenakan atas perolehan hak atas tanah dan atau bangunan oleh orang pribadi atau badan hukum. Perolehan hak ini mencakup peristiwa hukum jual beli, tukar-menukar, hibah, waris, hingga penyertaan dalam modal bisnis.
Dahulu, BPHTB dikategorikan sebagai Pajak Pusat. Namun, sejak diberlakukannya Undang-Undang Nomor 28 Tahun 2009 yang kemudian diperbarui melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD), kewenangan pungutan ini dialihkan sepenuhnya menjadi Pajak Daerah.
Perubahan status ini membuat penerimaan dari pajak tersebut masuk langsung ke kas Pemerintah Kabupaten/Kota. Oleh karena itu, besaran tarif dan aturan teknis operasional dapat bervariasi antar wilayah, tergantung pada Peraturan Daerah (Perda) setempat.
Perbedaan Utama BPHTB dengan PPh dan PBB
Dalam transaksi jual beli properti, sering kali masyarakat awam tertukar antara BPHTB, PPh (Pajak Penghasilan), dan PBB (Pajak Bumi dan Bangunan). Memahami perbedaan ketiga instrumen perpajakan ini sangat krusial bagi perencanaan keuangan Anda.
- BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan): Wajib dibayarkan oleh pembeli atau pihak yang menerima hak atas tanah/bangunan. Sifatnya insidental (dibayar saat terjadi perolehan hak).
- PPh Finansial (Pajak Penghasilan Jual Beli Properti): Wajib dibayarkan oleh penjual atau pihak yang melepaskan hak atas tanah/bangunan. Sifatnya juga insidental.
- PBB (Pajak Bumi dan Bangunan): Dibayarkan oleh pemilik/pemegang hak properti secara berkala setiap tahun. Sifatnya pajak rutin.
Mengetahui perbedaan fungsi ini akan mencegah terjadinya salah alokasi anggaran ketika Anda melakukan transaksi aset riil.
Objek, Subjek, dan Pengecualian BPHTB
Tidak semua perolehan tanah dan bangunan dikenakan tarif pajak ini. Pemerintah menetapkan batasan tegas mengenai kriteria yang masuk dalam kategori wajib pajak.
1. Objek Pajak BPHTB
Objek pajak mencakup perolehan hak atas tanah dan/bangunan melalui dua jalur utama:
- Pemindahan Hak: Jual beli, tukar-menukar, hibah, hibah wasiat, waris, pemisahan hak yang mengakibatkan peralihan, penunjukkan pembeli dalam lelang, serta penggabungan/peleburan usaha.
- Pemberian Hak Baru: Kelanjutan melepaskan hak atau pemberian hak di atas tanah negara.
2. Subjek Pajak BPHTB
Subjek pajak adalah orang pribadi atau badan yang memperoleh hak atas tanah dan/atau bangunan tersebut. Pihak inilah yang secara hukum ditetapkan sebagai Wajib Pajak dan memiliki kewajiban membayarkan pajak ke kas daerah.
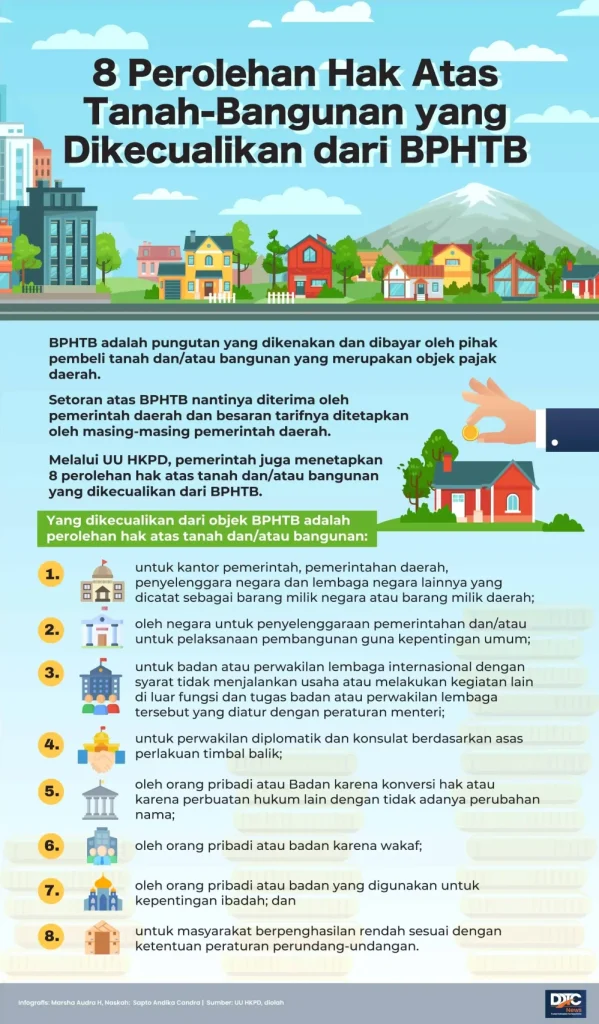
3. Pengecualian Objek Pajak BPHTB
Pemerintah memberikan pengecualian pajak bagi pihak-pihak tertentu dengan kriteria khusus, seperti:
- Perwakilan diplomatik atau konsulat berdasarkan asas perlakuan timbal balik.
- Negara untuk penyelenggaraan pemerintahan atau pelaksanaan pembangunan guna kepentingan umum.
- Badan atau perwakilan organisasi internasional yang ditetapkan oleh Keputusan Menteri Keuangan.
- Orang pribadi atau badan karena konversi hak atau karena perbuatan hukum lain dengan tidak adanya perubahan nama.
- Penerima hak untuk wakaf dan pengolahan tempat ibadah.
Dasar Pengenaan dan Tarif BPHTB
Untuk menghitung kewajiban pajak ini secara akurat, Anda perlu memahami tiga komponen dasar dalam kalkulasinya: NPOP, NOPTKP, dan Tarif Pajak Daerah.
Komponen Utama Kalkulasi
| Istilah | Kepanjangan | Penjelasan Singkat |
|---|---|---|
| NPOP | Nilai Perolehan Objek Pajak | Nilai transaksi jual beli atau nilai pasar properti. |
| NJOP | Nilai Jual Objek Pajak | Nilai acuan yang ditetapkan pemerintah daerah setempat. |
| NOPTKP | Nilai Perolehan Objek Pajak Tidak Kena Pajak | Batas nilai properti yang tidak dikenakan pajak (bervariasi per daerah). |
| NPOP Kena Pajak | NPOP – NOPTKP | Dasaran nilai yang akan dikalikan dengan tarif pajak. |
Sesuai dengan ketentuan UU HKPD terbaru, tarif maksimal untuk BPHTB ditetapkan sebesar 5%. Besaran pasti tarif ini diatur oleh masing-masing Pemerintah Daerah melalui Perda setempat.
Dasar pengenaan yang digunakan (NPOP) umumnya adalah harga transaksi. Namun, jika harga transaksi lebih rendah daripada NJOP yang tercantum dalam PBB pada tahun terjadinya transaksi, maka yang digunakan sebagai dasar kalkulasi adalah nilai NJOP PBB.
Rumus dan Cara Menghitung BPHTB
Rumus umum yang digunakan dalam kalkulasi kewajiban pajak ini cukup sederhana:
$$textBPHTB Terutang = textTarif Pajak (Maksimal 5%) times (textNPOP – textNOPTKP)$$
Setiap daerah memiliki batasan NOPTKP yang berbeda. Berdasarkan regulasi umum, NOPTKP untuk transaksi standar ditetapkan minimal Rp60.000.000 untuk setiap Wajib Pajak. Namun, khusus untuk perolehan karena hak waris atau hibah wasiat yang diterima orang pribadi dalam hubungan keluarga sedarah, NOPTKP dapat ditetapkan lebih tinggi, yaitu minimal Rp300.000.000.
Contoh Penerapan Penghitungan dalam Praktik
Untuk memperjelas penerapan konsep di atas, mari simak simulasi perhitungan berikut dalam dua skenario berbeda.
Skenario 1: Transaksi Jual Beli Rumah
Bapak Budi membeli sebuah rumah di Kota A dengan harga kesepakatan transaksi sebesar Rp750.000.000. Nilai NJOP PBB rumah tersebut diketahui sebesar Rp600.000.000. Pemerintah Kota A menetapkan tarif BPHTB sebesar 5% dan NOPTKP sebesar Rp60.000.000.
- Nilai Transaksi (NPOP): Rp750.000.000 (digunakan karena lebih tinggi dari NJOP)
- NOPTKP Kota A: Rp60.000.000
- NPOP Kena Pajak: Rp750.000.000 – Rp60.000.000 = Rp690.000.000
Penghitungan BPHTB:
$$textBPHTB Terutang = 5% times textRp690.000.000 = textRp34.500.000$$
Dengan demikian, kewajiban pajak yang harus disetorkan oleh Bapak Budi ke kas daerah adalah sebesar Rp34.500.000.
Skenario 2: Perolehan Hak karena Warisan
Ibu Sinta menerima warisan sebidang tanah dan rumah dari orang tuanya dengan nilai pasar (NPOP) sebesar Rp1.200.000.000. Di wilayah tersebut, Pemda menetapkan NOPTKP khusus waris sebesar Rp300.000.000 dengan tarif 5%.
- NPOP Waris: Rp1.200.000.000
- NOPTKP Khusus Waris: Rp300.000.000
- NPOP Kena Pajak: Rp1.200.000.000 – Rp300.000.000 = Rp900.000.000
Penghitungan BPHTB Waris:
$$textBPHTB Terutang = 5% times textRp900.000.000 = textRp45.000.000$$
Ibu Sinta perlu menyetor pembayaran sebesar Rp45.000.000 sebelum dokumen balik nama dapat diproses oleh Pejabat Pembuat Akta Tanah (PPAT).
Manfaat dan Tujuan Pemungutan BPHTB
Pemungutan pajak atas peralihan hak tanah dan bangunan tidak semata-mata menjadi beban kewajiban finansial bagi masyarakat, melainkan memiliki fungsi vital dalam tata kelola daerah.
1. Sumber Pendapatan Asli Daerah (PAD)
Hasil pemungutan pajak ini ditransfer langsung ke dalam APBD. Dana tersebut digunakan untuk mendanai pelayanan publik, perbaikan infrastruktur jalan, pembangunan sarana pendidikan, dan layanan kesehatan di tingkat lokal.
2. Kepastian Hukum Kepemilikan Properti
Pembayaran pajak ini menjadi syarat mutlak untuk melakukan proses validasi dan pendaftaran sertifikat di Kantor Pertanahan (BPN). Penyelenggaraan prosedur ini menjamin kepastian hukum kepemilikan aset Anda di mata hukum.
3. Mengontrol Spekulasi Pasar Properti
Adanya beban pajak perolehan berfungsi sebagai instrumen kontrol institusional terhadap perdagangan properti yang berlebihan atau spekulatif, sehingga mendukung stabilitas harga tanah di suatu kawasan.
Risiko dan Hal Penting yang Perlu Dipertimbangkan
Mengabaikan kewajiban pembayaran pajak perolehan aset ini membawa dampak legal dan finansial yang cukup signifikan. Berikut adalah beberapa risiko utama yang perlu diwaspadai:
Penundaan Balik Nama Sertifikat
Pejabat Pembuat Akta Tanah (PPAT) atau Notaris secara hukum dilarang menandatangani Akta Jual Beli (AJB) sebelum bukti pembayaran pajak terutang diverifikasi dan divalidasi oleh Badan Pendapatan Daerah (Bapenda).
Sanksi Administrasi dan Denda Diberlakukan
Keterlambatan atau kelalaian dalam melaporkan serta menyetor beban pajak ini akan dikenakan sanksi administrasi berupa bunga denda bulanan sesuai dengan ketentuan peraturan perundang-undangan perpajakan daerah yang berlaku.
Sengketa Pemeriksaan Pajak (Audit)
Praktik melaporkan harga transaksi yang jauh lebih rendah dari harga riil di lapangan (under-invoicing) sangat berisiko. Badan Pendapatan Daerah memiliki kewenangan untuk melakukan verifikasi lapangan. Jika ditemukan ketidaksesuaian, Wajib Pajak akan ditagih selisih pajak beserta sanksi denda tambahan.
Strategi Mengelola Biaya BPHTB dalam Perencanaan Keuangan
Agar kewajiban perpajakan tidak mengganggu arus kas bisnis maupun keuangan pribadi Anda, terapkan strategi pengelolaan biaya berikut:
1. Alokasikan Anggaran Ekstra (Closing Costs)
Saat merencanakan pembelian properti, jangan hanya menyiapkan dana seharga unit properti. Selalu cadangkan dana tambahan sebesar 7% hingga 10% dari total nilai properti untuk mencakup BPHTB, biaya notaris/PPAT, biaya balik nama, dan administrasi BPN.
2. Lakukan Verifikasi NOPTKP Daerah Terkait
Sebelum menyepakati transaksi, periksa Peraturan Daerah terbaru di wilayah lokasi properti tersebut berada. Perbedaan besaran NOPTKP antar daerah dapat memengaruhi estimasi pengeluaran Anda.
3. Libatkan PPAT atau Konsultan Hukum
Gunakan jasa PPAT profesional yang terdaftar resmi. Merekalah yang akan membantu melakukan kalkulasi presisi, mengurus lembar Surat Setoran Pajak Daerah (SSPD), dan mengawal proses validasi hingga tuntas.
Kesalahan Umum Terkait Pembayaran BPHTB
Dalam praktik di lapangan, masih banyak masyarakat maupun pelaku bisnis pemula yang melakukan kesalahan fatal dalam mengelola kewajiban perpajakan ini.
- Menyamakan Nilai Transaksi dengan NJOP Secara Sembarangan: Banyak pembeli berasumsi bahwa pajak selalu dihitung dari NJOP. Padahal, jika harga kesepakatan jual beli lebih tinggi dari NJOP, maka harga jual belilah yang wajib dijadikan dasar pengenaan pajak.
- Melakukan Pembayaran Tanpa Validasi: Membayar BPHTB ke bank persepsi saja tidak cukup. Bukti pembayaran tersebut harus divalidasi oleh dinas pendapatan daerah agar diakui secara sah oleh Kantor Pertanahan.
- Mengabaikan BPHTB Saat Menerima Warisan: Banyak ahli waris mengira tanah warisan tidak dikenakan pajak sama sekali. Padahal, peralihan hak waris tetap merupakan objek BPHTB, meski umumnya mendapatkan potongan berupa NOPTKP yang lebih tinggi.
- Menunda Proses Pembayaran: Menunda pembayaran dapat berdampak pada kedaluwarsa dokumen pendukung, revisi nilai NJOP pada tahun berikutnya, atau pengenaan sanksi keterlambatan.
Ringkasan dan Insight Utama
Memahami secara mendalam tentang apa itu bea perolehan hak atas tanah dan bangunan bphtb adalah fondasi penting dalam transaksi properti yang sehat. Beban pajak ini merupakan elemen legalitas wajib bagi pembeli tanah maupun bangunan, yang hasilnya dialokasikan untuk pembangunan daerah.
Kunci utama dalam mengelola biaya ini adalah ketelitian hitungan, kepatuhan terhadap regulasi daerah setempat, dan alokasi anggaran sejak dini. Dengan memahami rumus dasar ($5% times $) serta memastikan seluruh prosedur validasi dilakukan dengan benar, transaksi properti Anda dapat berjalan lancar, aman secara hukum, serta terbebas dari sanksi finansial di masa depan.