Memahami Barang Kena Pajak Tidak Berwujud: Definisi, Aturan, dan Penerapannya dalam Bisnis
Di era ekonomi digital saat ini, nilai sebuah bisnis tidak lagi hanya diukur dari aset fisik seperti gedung, mesin, atau persediaan barang di gudang. Banyak perusahaan modern justru menggantungkan pertumbuhan bisnisnya pada aset-aset nonsik, seperti perangkat lunak, lisensi merek dagang, paten, hingga hak cipta.
Perubahan lanskap bisnis ini berimplikasi langsung pada aspek perpajakan. Bagi para pelaku usaha, pembuat kebijakan, maupun praktisi keuangan, memahami apa itu barang kena pajak tidak berwujud menjadi hal yang sangat krusial untuk menjaga kepatuhan regulasi dan mengoptimalkan efisiensi fiskal perusahaan.
Artikel ini akan mengulas secara mendalam mengenai konsep, regulasi, cara pengenaan pajak, hingga contoh penerapan praktis aset tidak berwujud dalam perpajakan Indonesia.
Definisi dan Konsep Dasar Perpajakan Aset Tidak Berwujud
Untuk memahami lanskap ini secara utuh, kita perlu melihat bagaimana undang-undang perpajakan mendefinisikan objek pajak berbasis nonfisik.
Pengertian Secara Umum dan Regulasi
Dalam sistem perpajakan di Indonesia, khususnya yang diatur dalam Undang-Undang Pajak Pertambahan Nilai (UU PPN) beserta perubahannya pada Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), barang dibedakan menjadi barang berwujud dan barang tidak berwujud.
Secara umum, apa itu barang kena pajak tidak berwujud merujuk pada hak atau barang tidak berwujud yang dikenai Pajak Pertambahan Nilai (PPN) karena pemanfaatan atau penyerahannya memberikan nilai ekonomis bagi pihak yang menerima.
Aset tidak berwujud ini mencakup berbagai bentuk hak kekayaan intelektual, hak guna, hingga aset digital yang dimanfaatkan di dalam Daerah Pabean (wilayah hukum Indonesia).
Perbedaan BKP Berwujud, BKP Tidak Berwujud, dan Jasa Kena Pajak
Sering kali terjadi kebingungan dalam membedakan antara Barang Kena Pajak (BKP) Tidak Berwujud dengan Jasa Kena Pajak (JKP). Penentuan klasifikasi ini sangat penting karena memengaruhi mekanisme pemotongan dan pelaporan pajak.
- BKP Berwujud: Barang yang memiliki wujud fisik, dapat disentuh, dipindahkan, atau berupa barang tidak bergerak seperti tanah dan bangunan.
- BKP Tidak Berwujud: Hak ekonomis atas pemanfaatan suatu hasil karya, teknologi, atau kepemilikan intelektual tanpa perpindahan kepemilikan fisik secara langsung.
- Jasa Kena Pajak (JKP): Kegiatan pelayanan yang berdasarkan suatu komitmen atau perbuatan hukum yang menyebabkan suatu barang, fasilitas, atau hak siap untuk dipakai.
Jenis-Jenis Barang Kena Pajak Tidak Berwujud
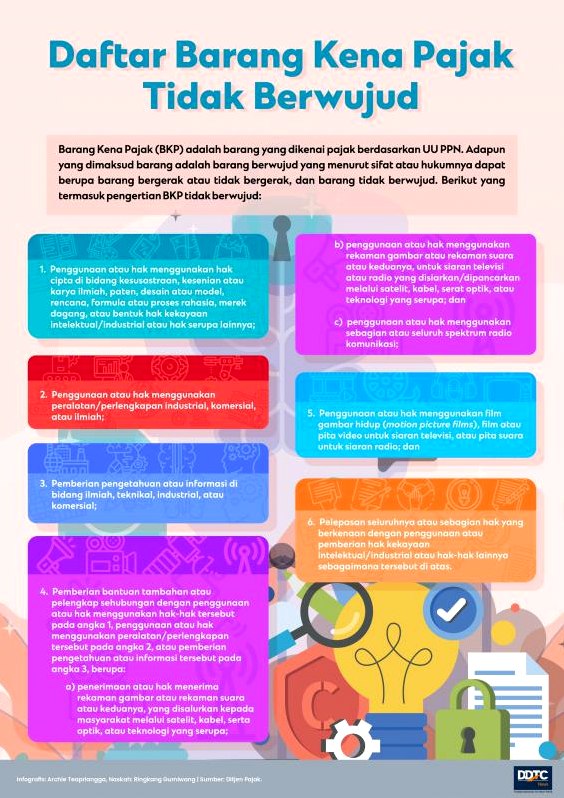
Sesuai dengan ketentuan perundang-undangan perpajakan di Indonesia, terdapat beberapa cakupan utama yang termasuk dalam kategori BKP Tidak Berwujud.
                     +---------------------------------------+
                     |   BARANG KENA PAJAK TIDAK BERWUJUD    |
                     +---------------------------------------+
                                         |
     +-------------------+---------------+---------------+-------------------+
     |                   |                               |                   |
+----+----+        +-----+-----+                   +-----+-----+       +-----+-----+
| Hak IP  |        |  Bantuan  |                   | Hak Guna  |       |   Aset    |
| & Merek |        | Teknologi |                   | & Lisensi |       | Digital   |
+---------+        +-----------+                   +-----------+       +-----------+
1. Hak Kekayaan Intelektual (Hak IP)
Kelompok ini mencakup hak cipta di bidang hak cipta kesenian, hak paten penemuan teknologi, serta merek dagang (trademark). Ketika suatu perusahaan membayar royalti untuk menggunakan merek dagang terkenal, transaksi tersebut tergolong pemanfaatan BKP Tidak Berwujud.
2. Hak atas Bantuan Teknologi dan Formula Khusus
Penggunaan rahasia dagang, rumus kimia, desain industri, serta bantuan teknis (know-how) yang sifatnya rahasia masuk dalam kategori ini. Informasi bernilai tinggi yang memberikan keunggulan kompetitif bagi proses produksi tergolong sebagai aset yang dikenai pajak saat dialihkan hak gunanya.
3. Hak Guna Perjanjian dan Waralaba (Franchise)
Bisnis waralaba mengandalkan pengalihan hak guna konsep bisnis, sistem operasional, dan identitas visual. Pembayaran royalti atau franchise fee secara berkala merupakan bentuk penyerahan pemanfaatan BKP Tidak Berwujud.
4. Perangkat Lunak dan Hak Cipta Digital
Dalam dunia bisnis modern, lisensi perangkat lunak (software licensing), hak akses basis data, serta media digital yang diunduh atau diakses secara berlangganan juga tergolong BKP Tidak Berwujud. Hal ini mencakup aplikasi bisnis berbasis cloud maupun perangkat lunak kustom.
Tujuan dan Rasionalisasi Pengenaan Pajak
Pengenaan PPN atas aset nonfisik bukan tanpa alasan. Pemerintah menerapkan regulasi ini berdasarkan beberapa prinsip mendasar keuangan publik dan keadilan bisnis.
Menciptakan Kesetaraan Usaha (Level Playing Field)
Sebelum transaksi digital dan pemanfaatan aset tak berwujud diatur secara ketat, penyedia produk fisik lokal sering kali berada di posisi yang kurang menguntungkan secara perpajakan dibanding penyedia layanan digital asing. Regulasi ini memastikan semua bentuk konsumsi barang di dalam negeri dikenakan kewajiban perpajakan yang setara.
Optimalisasi Penerimaan Negara dari Ekonomi Digital
Pergeseran konsumsi dari produk fisik ke layanan berbasis digital membuat potensi penerimaan pajak bergeser. Pengenaan pajak atas aset tidak berwujud menjadi instrumen penting bagi negara untuk menjaga basis penerimaan perpajakan tetap relevan dengan perkembangan zaman.
Ketentuan Pengenaan PPN atas BKP Tidak Berwujud
Memahami bagaimana pajak ini dihitung dan dipungut membutuhkan pemahaman mengenai lokasi pemanfaatan dan pihak yang bertransaksi.
Tarif yang Berlaku
Sesuai dengan regulasi perpajakan terkini di Indonesia, tarif PPN umum yang berlaku adalah 11% (dan dijadwalkan menyesuaikan menjadi 12% sesuai amanat UU HPP paling lambat 1 Januari 2025). Tarif ini diterapkan pada Nilai Lain atau Penggantian yang dibayarkan oleh penerima manfaat.
Pemanfaatan dari Luar Daerah Pabean (PPN JLN)
Salah satu aspek paling penting ketika membahas apa itu barang kena pajak tidak berwujud adalah transaksi lintas batas. Apabila perusahaan di Indonesia memanfaatkan BKP Tidak Berwujud yang berasal dari luar negeri (Luar Daerah Pabean), transaksi tersebut dikenakan PPN atas Pemanfaatan BKP Tidak Berwujud dari Luar Daerah Pabean.
Dalam skenario ini, pembeli di Indonesia wajib melakukan pemungutan, penyetoran, dan pelaporan PPN secara mandiri (self-assessment) menggunakan Surat Setoran Pajak (SSP), kecuali jika penyedia luar negeri tersebut telah ditunjuk sebagai Pemungut PPN PMSE (Perdagangan Melalui Sistem Elektronik).
Perbandingan Mekanisme Pemajakan
| Parameter | Penyerahan Dalam Negeri | Pemanfaatan dari Luar Negeri (PMSE Ditunjuk) | Pemanfaatan dari Luar Negeri (Non-PMSE) |
|---|---|---|---|
| Pemungut Pajak | Penjual / Pengusaha Kena Pajak (PKP) | Perusahaan Luar Negeri Ditunjuk | Pembeli / Pemanfaat di Indonesia |
| Bukti Pemungutan | Faktur Pajak Standard | Invoice / Receipt yang disepadankan | Surat Setoran Pajak (SSP) |
| Mekanisme | Dipungut saat transaksi | Dipungut saat pembayaran | disetor mandiri (Self-assessment) |
Contoh Penerapan Praktis dalam Dunia Bisnis
Untuk memberikan gambaran yang lebih konkret, berikut adalah beberapa skenario umum penerapan BKP Tidak Berwujud dalam aktivitas bisnis sehari-hari.
Kasus 1: Lisensi Perangkat Lunak Perusahaan
Sebuah perusahaan manufaktur di Jakarta berlangganan perangkat lunak desain teknik dari penyedia asal Jerman secara tahunan senilai Rp100.000.000.
- Analisis: Perangkat lunak tersebut adalah BKP Tidak Berwujud.
- Perlakuan Pajak: Karena digunakan di dalam Daerah Pabean Indonesia, transaksi ini terutang PPN sebesar 11% (Rp11.000.000).
- Eksekusi: Perusahaan manufaktur wajib menyetorkan PPN tersebut ke kas negara sebagai PPN Pemanfaatan BKP Tidak Berwujud dari luar negeri.
Kasus 2: Pembayaran Royalti Waralaba
Seorang pengusaha restoran lokal menandatangani kontrak waralaba (franchise) dengan pemilik merek lokal untuk membuka cabang baru. Pengusaha wajib membayar royalty fee sebesar 5% dari omset bulanan.
- Analisis: Hak penggunaan nama, sistem, dan resep restoran merupakan BKP Tidak Berwujud.
- Perlakuan Pajak: Pemilik merek (jika sudah PKP) wajib menerbitkan Faktur Pajak dan memungut PPN 11% atas pembayaran royalty fee tersebut dari pengusaha cabang.
Risiko dan Tantangan Kepatuhan Pajak bagi Pelaku Usaha
Meskipun terlihat sederhana secara teoritis, implementasi perpajakan aset tidak berwujud di lapangan sering kali menghadapi berbagai kendala operasional.
1. Kesulitan Penilaian Nilai Wajar (Valuation)
Mengukur nilai pasar yang wajar untuk aset tidak berwujud seperti paten atau formula khusus cukup kompleks. Risiko perbedaan penilaian antara otoritas pajak dan wajib pajak sering terjadi, terutama pada transaksi hubungan istimewa (transfer pricing).
2. Risiko Perpajakan Berganda (Double Taxation)
Transaksi hak cipta dan royalti lintas negara sering kali bersinggungan dengan Pajak Penghasilan (PPh Pasal 26 di Indonesia) serta aturan PPN. Tanpa pemahaman atas Tax Treaty (P3B), pelaku usaha berisiko menanggung beban pajak berlebih yang memangkas margin keuntungan.
3. Ketidakpahaman Kewajiban Self-Assessment
Banyak pelaku UMKM atau startup yang tidak menyadari bahwa berlangganan alat-alat digital luar negeri memerlukan penyetoran PPN mandiri jika platform penyedia belum ditunjuk sebagai pemungut pajak resmi. Kelalaian ini dapat memicu sanksi administrasi berupa denda bunga saat dilakukan audit perpajakan.
Kesalahan Umum yang Sering Terjadi
Dalam praktik pembukuan dan akuntansi perpajakan, terdapat beberapa kekeliruan berulang yang patut dihindari oleh pelaku usaha.
Menganggap Transaksi Digital Bebas Pajak
Masih ada anggapan keliru bahwa pembelian lisensi digital atau konten daring dari luar negeri bebas pajak hanya karena tidak ada barang fisik yang melewati pemeriksaan bea cukai di perbatasan. Secara hukum, batasan pajak berpatokan pada lokasi pemanfaatan aset tersebut.
Salah Mengklasifikasikan Antara BKP Tidak Berwujud dan JKP
Mengategorikan pembelian lisensi software sebagai jasa konsultan IT adalah salah satu contoh salah klasifikasi. Pengategorian yang salah berpotensi menyebabkan ketidaksesuaian laporan Faktur Pajak dan pemotongan PPh pasal yang tidak tepat (misalnya PPh Pasal 23 versus PPh Pasal 26).
Kelalaian Menyimpan Dokumentasi dan Perjanjian
Sengketa perpajakan terkait BKP Tidak Berwujud umumnya bersumber dari ketiadaan dokumen pendukung yang kuat. Kontrak kerja sama, bukti lisensi, dan rincian transaksi (invoice) wajib disimpan dengan rapi sebagai bukti sah pemanfaatan hak ekonomis.
Strategi Pengelolaan Kepatuhan Perpajakan
Agar bisnis tetap mematuhi aturan tanpa membebankan arus kas secara berlebihan, manajemen dapat menerapkan beberapa langkah taktis berikut.
+-----------------------------------------------------------------+
|               STRATEGI KEPATUHAN ASET TIDAK BERWUJUD            |
+-----------------------------------------------------------------+
                                  |
   +------------------------------+------------------------------+
   |                                                             |
+--v---------------------------+               +-----------------v------------+
| 1. Identifikasi Transaksi    |               | 2. Integrasi Sistem Finansial|
|    Rutin Peninjauan Kontrak  |               |    Otomatisasi PPN Self-Pay  |
+------------------------------+               +------------------------------+
                                  |
   +------------------------------+------------------------------+
   |                                                             |
+--v---------------------------+               +-----------------v------------+
| 3. Manfaatkan P3B / Treaty   |               | 4. Dokumentasi Kontrak Rapi  |
|    Kurangi Potensi Ganda     |               |    Arsip Digital & Legal     |
+------------------------------+               +------------------------------+
Melakukan Peninjauan Kontrak Bisnis Secara Berkala
Pastikan setiap kontrak kerja sama, perjanjian lisensi, maupun pembelian hak aset nonfisik menyantumkan klausa perpajakan yang jelas. Ketahui secara pasti apakah harga yang tercantum sudah termasuk (inclusive) atau belum termasuk (exclusive) PPN dan PPh terkait.
Mengintegrasikan Pencatatan Pembelian Aset Digital
Tim keuangan perlu membuat mekanisme identifikasi otomatis untuk setiap transaksi aset nonfisik. Jika transaksi dilakukan dengan vendor asing non-PMSE, sistem pembukuan harus langsung mengalokasikan anggaran untuk PPN Pemanfaatan Luar Daerah Pabean yang harus disetor mandiri.
Memanfaatkan Fasilitas Perjanjian Penghindaran Pajak Berganda (P3B)
Untuk transaksi royalti dan pengalihan hak internasional, perusahaan dapat memanfaatkan fasilitas P3B guna mengurangi tarif pemotongan PPh Pasal 26, sepanjang vendor asing tersebut mampu menyediakan Certificate of Domicile (SKD) yang sah.
Kesimpulan
Memahami secara mendalam mengenai apa itu barang kena pajak tidak berwujud merupakan fondasi penting dalam mengelola tata kelola keuangan bisnis modern. Aset tak berwujud—seperti lisensi perangkat lunak, hak cipta, merek dagang, dan sistem waralaba—memiliki peran sentral dalam menciptakan nilai tambah ekonomi, namun sekaligus membawa kewajiban perpajakan yang spesifik.
Kepatuhan terhadap aturan PPN atas barang tidak berwujud bukan sekadar pemenuhan kewajiban hukum, melainkan langkah strategis untuk melindungi perusahaan dari sanksi denda di masa depan. Dengan melakukan klasifikasi transaksi yang tepat, mengelola dokumentasi secara disiplin, dan menerapkan mekanisme self-assessment secara konsisten, pelaku usaha dapat menjalankan operasional bisnis dengan aman, transparan, dan berkelanjutan.