Panduan Lengkap: Kenapa PPN Masukan Tidak Bisa Dikreditkan dan Cara Mengatasinya
Dalam dunia perpajakan Indonesia, Pajak Pertambahan Nilai (PPN) merupakan salah satu jenis pajak yang sangat krusial bagi operasional bisnis. Bagi Pengusaha Kena Pajak (PKP), memahami mekanisme PPN masukan dan PPN keluaran adalah hal yang tidak boleh terlewatkan.
Namun, tidak sedikit pelaku usaha yang mengalami kendala saat melakukan pelaporan pajak bulanan. Salah satu masalah yang paling sering dijumpai adalah munculnya pertanyaan mengenai kenapa ppn masukan tidak bisa dikreditkan dalam sistem e-Faktur.
Ketika PPN masukan tidak dapat dikreditkan, hal ini tentu ber dampak langsung pada arus kas (cash flow) serta beban operasional perusahaan. Artikel ini akan membahas secara mendalam, analitis, dan terstruktur mengenai alasan hukum, administratif, dan operasional di balik kendala tersebut.
Memahami Konsep Dasar PPN Masukan dan PPN Keluaran
Sebelum membahas faktor penyebabnya, sangat penting untuk memahami definisi dasar serta mekanisme pengkreditan pajak terlebih dahulu.
Apa Itu PPN Masukan?
PPN Masukan adalah Pajak Pertambahan Nilai yang dibayar oleh Pengusaha Kena Pajak (PKP) atas perolehan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP). PPN ini juga berlaku saat PKP melakukan impor Barang Kena Pajak.
Secara sederhana, PPN masukan adalah beban pajak yang Anda bayarkan ketika membeli bahan baku, barang modal, atau jasa dari pemasok (supplier) yang juga berstatus PKP.
Mekanisme Pengkreditan Pajak
Sistem PPN di Indonesia mengadopsi mekanisme indirect credit method. Dalam mekanisme ini, PKP memperhitungkan PPN Masukan yang telah dibayar dengan PPN Keluaran yang telah dipungut dari konsumen.
Jika PPN Keluaran lebih besar dari PPN Masukan, selisihnya harus disetorkan ke kas negara. Sebaliknya, jika PPN Masukan lebih besar, selisih tersebut dapat dikompensasikan ke masa pajak berikutnya atau dimohonkan restitusi.
Alasan Utama Kenapa PPN Masukan Tidak Bisa Dikreditkan
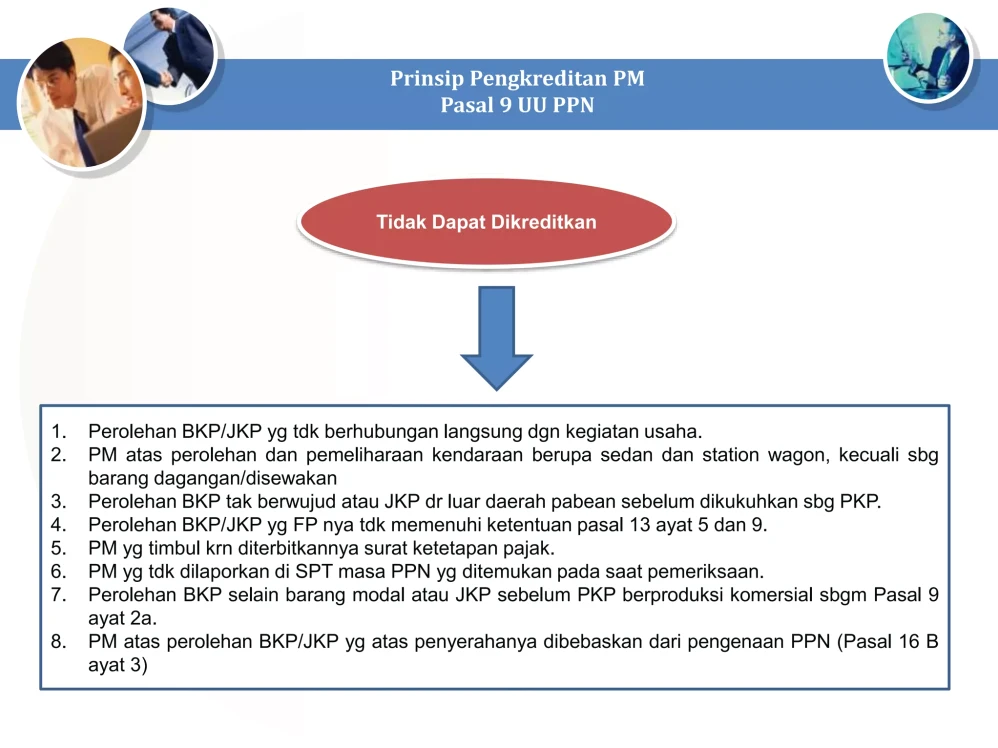
Berdasarkan Undang-Undang PPN yang telah disesuaikan dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), terdapat kriteria khusus yang mengatur keabsahan pengkreditan pajak. Berikut adalah alasan-alasan utama kenapa ppn masukan tidak bisa dikreditkan dalam kegiatan bisnis Anda:
1. Perolehan BKP/JKP Sebelum Dikukuhkan Sebagai PKP
Pengusaha yang belum dikukuhkan sebagai Pengusaha Kena Pajak (PKP) tidak memiliki hak untuk mengkreditkan PPN Masukan. Semua transaksi pembelian yang dilakukan sebelum tanggal pengukuhan PKP secara otomatis tidak dapat dikreditkan.
Meskipun perusahaan Anda telah membayar PPN kepada pihak ketiga, PPN tersebut tidak dapat dijadikan pengurang PPN Keluaran. Beban pajak tersebut hanya bisa dicatat sebagai biaya operasional perusahaan.
2. Transaksi Tidak Berhubungan Langsung dengan Kegiatan Usaha (3M)
Salah satu prinsip utama kenapa ppn masukan tidak bisa dikreditkan adalah ketiadaan hubungan langsung dengan kegiatan pengeluaran operasional bisnis. Pengeluaran tersebut harus berkaitan dengan kegiatan Memelihara, Mendapatkan, dan Menagih pendapatan (3M).
Jika sebuah perusahaan manufaktur membeli barang-barang untuk keperluan pribadi direksi atau pemilik saham, PPN atas pembelian tersebut tidak dapat dikreditkan. Faktur pajak atas transaksi non-operasional ini akan ditolak secara aturan perpajakan.
3. Perolehan dan Pemeliharaan Kendaraan Sedan dan Stasion Wagon
Secara eksplisit, aturan perpajakan membatasi pengkreditan PPN atas perolehan dan pemeliharaan kendaraan bermotor berupa sedan dan stasion wagon. PPN Masukan atas pembelian maupun perawatan kendaraan jenis ini tidak dapat dikreditkan.
Pengecualian hanya berlaku jika kendaraan sedan atau stasion wagon tersebut merupakan barang dagangan (persediaan) atau dipergunakan secara langsung sesuai kegiatan usaha utama, seperti jasa penyewaan mobil.
4. Faktur Pajak Cacat, Inkomplet, atau Fiktif
Kualitas dan keabsahan dokumen Faktur Pajak sangat menentukan apakah pajak masukan dapat dikreditkan atau tidak. Faktur Pajak yang diisi tidak lengkap, tidak benar, atau rusak secara sistem akan dikategorikan sebagai Faktur Pajak cacat.
Selain itu, jika Faktur Pajak diproduksi tanpa adanya transaksi ekonomi yang sebenarnya (Faktur Pajak fiktif), Direktorat Jenderal Pajak (DJP) akan menolak pengkreditan tersebut dan memberikan sanksi tegas.
5. Terlewat Batas Waktu Pengkreditan
Sesuai ketetapan perundang-undangan perpajakan, PPN Masukan yang dapat dikreditkan tetapi belum dikreditkan pada masa pajak yang sama, dapat dikreditkan pada masa pajak berikutnya. Namun, ada batas waktu maksimal yang harus dipatuhi.
Batas waktu pengkreditan tersebut adalah paling lama 3 (tiga) masa pajak setelah berakhirnya masa pajak yang bersangkutan. Jika pelaporan melewati batas waktu tersebut, maka menjadi alasan jelas kenapa ppn masukan tidak bisa dikreditkan lagi.
6. PPN Masukan Ditagih Menggunakan Surat Ketetapan Pajak (SKP)
Jika perolehan BKP/JKP ditemukan saat pemeriksaan pajak dan PPN Masukan tersebut kemudian ditagih melalui Surat Ketetapan Pajak (SKP), maka PPN Masukan tersebut tidak dapat dikreditkan.
Hal ini menjadi risiko bagi Wajib Pajak yang tidak melaporkan transaksi dengan tertib. PPN yang muncul akibat penetapan hasil pemeriksaan wajib dibayar tanpa bisa diperhitungkan kembali.
Tabel Ringkasan: Kriteria PPN Masukan Dapat vs Tidak Dapat Dikreditkan
Untuk memudahkan pemahaman Anda, berikut adalah tabel perbandingan kriteria pengkreditan PPN Masukan berdasarkan ketentuan perpajakan:
| Kriteria / Kondisi | Dapat Dikreditkan | Tidak Dapat Dikreditkan |
|---|---|---|
| Status PKP | Transaksi terjadi setelah dikukuhkan PKP | Transaksi terjadi sebelum dikukuhkan PKP |
| Keterkaitan Usaha | Berhubungan langsung dengan 3M (Produksi/Operasional) | Untuk kepentingan pribadi / Non-operasional |
| Jenis Kendaraan | Truk, Box, Pickup (Kendaraan Operasional Usaha) | Sedan / Stasion Wagon (Kecuali barang dagangan/sewa) |
| Kondisi Faktur | Lengkap, Benar, Jelas, dan Tervalidasi e-Faktur | Cacat, Tidak Lengkap, Fiktif, atau Rusak |
| Batas Waktu | Maksimal 3 Masa Pajak setelah masa pajak perolehan | Melebihi batas waktu 3 Masa Pajak |
| Hasil Pemeriksaan | Dicatat dan dilaporkan secara mandiri (self-assessment) | Ditagih melalui penerbitan Surat Ketetapan Pajak (SKP) |
Risiko dan Dampak Finansial Bagi Perusahaan
Memahami kenapa ppn masukan tidak bisa dikreditkan bukan sekadar formalitas kepatuhan hukum, melainkan upaya menjaga kestabilan finansial perusahaan.
Kerugian Arus Kas (Cash Flow)
Ketika PPN Masukan tidak dapat dikreditkan, perusahaan harus membayar PPN Keluaran secara penuh tanpa adanya pengurang. Hal ini memicu pengeluaran kas yang lebih besar dari yang seharusnya diproyeksikan.
Pembengkakan Beban Operasional
PPN Masukan yang gagal dikreditkan terpaksa harus dialokasikan sebagai biaya (expense) dalam laporan keuangan. Kondisi ini dapat menurunkan margin laba bersih perusahaan secara signifikan.
Risiko Denda dan Sanksi Administrasi
Pengkreditan PPN Masukan secara tidak sah—baik sengaja maupun tidak—dapat memicu penerbitan Surat Tagihan Pajak (STP) dari kantor pajak. Sanksi administrasi berupa bunga dan denda akan semakin memberatkan keuangan perusahaan.
Strategi Mengelola PPN Masukan Agar Selalu Dapat Dikreditkan
Agar perusahaan tidak mengalami kerugian akibat kenapa ppn masukan tidak bisa dikreditkan, manajemen perlu menerapkan langkah-langkah strategis dan preventif berikut:
1. Validasi Status PKP Pemasok
Sebelum melakukan transaksi pembelian ber skala besar, pastikan vendor atau pemasok Anda memiliki status Pengusaha Kena Pajak (PKP) yang aktif. Anda dapat melakukan pengecekan secara langsung melalui portal resmi DJP Online.
2. Pemeriksaan Keabsahan Faktur Pajak
Lakukan verifikasi kelengkapan data pada Faktur Pajak yang diterima. Pastikan variabel seperti Nama, Alamat, NPWP, Deskripsi Barang/Jasa, serta nominal PPN telah terisi dengan benar dan sesuai dengan dokumen pendukung (seperti Invoice dan Purchase Order).
3. Disiplin Rekonsiliasi Pajak Bulanan
Buatlah jadwal rutin untuk melakukan rekonsiliasi antara laporan akuntansi internal dengan e-Faktur. Rekonsiliasi ini bertujuan mendeteksi Faktur Pajak Masukan yang belum diunggah (upload) atau belum disetujui (approval) sebelum tenggat waktu pelaporan SPT Masa PPN.
4. Pemisahan Transaksi Pribadi dan Operasional Bisnis
Terapkan batas yang tegas antara pengeluaran operasional perusahaan dan pengeluaran pribadi pemilik atau karyawan. Jangan pernah memasukkan invoice pembelian pribadi ke dalam pembukuan perusahaan yang dikreditkan PPN-nya.
Contoh Kasus Penerapan dalam Dunia Usaha
Untuk memberikan gambaran yang lebih kontekstual, simak dua skenario penerapan dalam aktivitas bisnis sehari-hari berikut ini:
Skenario A: Pembelian Kendaraan Operasional
PT Utama Mandiri (PKP) bergerak di bidang distribusi makanan. Perusahaan membeli 1 unit mobil Truk Box untuk pengiriman barang dan 1 unit mobil Sedan untuk keperluan pribadi direktur utama. Both transaksi menerbitkan Faktur Pajak resmi.
- Analisis Truk Box: PPN Masukan atas pembelian Truk Box dapat dikreditkan karena berhubungan langsung dengan kegiatan usaha (3M) dan bukan kendaraan sedan.
- Analisis Sedan: PPN Masukan atas pembelian mobil Sedan tidak dapat dikreditkan sesuai dengan larangan dalam UU PPN, meskipun pembetulannya atas nama perusahaan.
Skenario B: Terlambat Melaporkan Faktur Pajak
PT Sinarmas Jaya menerima Faktur Pajak Masukan atas pembelian bahan baku tertanggal 15 Januari 2024. Namun, karena kelalaian staf administrasi, Faktur Pajak tersebut baru dicatat dan dicoba dikreditkan pada pelaporan SPT PPN Masa Juni 2024.
- Analisis: Batas waktu pengkreditan maksimal adalah 3 masa pajak berikutnya, yaitu Masa April 2024. Karena dilaporkan pada Masa Juni 2024, faktur tersebut sudah kedaluwarsa. Ini menjadi alasan kenapa ppn masukan tidak bisa dikreditkan dan harus diakui sebagai beban operasional.
Kesalahan Umum Wajib Pajak yang Sering Terjadi
Dalam praktik dilapangan, masih terdapat pemahaman keliru yang sering menyebabkan PPN Masukan gugur hak pengkreditannya. Berikut beberapa di antaranya:
- Menganggap Semua Faktur Ber-QR Code Pasti Valid: QR Code pada e-Faktur hanya menandakan dokumen dibuat melalui sistem, tetapi tidak menjamin status kelayakan transaksi 3M.
- Menunda Approval Faktur Masukan: Menunda pemindaian (scan) atau approval Faktur Masukan hingga melewati batas 3 bulan.
- Menggabungkan Transaksi Terutang dan Bebas PPN: Mengkreditkan PPN Masukan untuk perolehan barang/jasa yang penyerahannya dibebaskan dari pengenaan PPN.
- Salah Mencantumkan Identitas Pembeli: Menggunakan NPWP cabang pada faktur padahal pemusatan tempat terutang PPN terdaftar di kantor pusat.
Kesimpulan
Memahami secara mendalam alasan kenapa ppn masukan tidak bisa dikreditkan merupakan fondasi utama dalam pengelolaan manajemen perpajakan yang sehat. Kegagalan pengkreditan PPN umumnya disebabkan oleh faktor formal (seperti dokumen cacat atau kedaluwarsa) dan faktor material (seperti ketidaksesuaian dengan kegiatan operasional 3M).
Dengan menerapkan tata kelola administrasi pajak yang rapi, melakukan validasi vendor secara ketat, serta rutin melakukan rekonsiliasi e-Faktur, perusahaan dapat mengoptimalkan hak pengkreditan pajak. Langkah preventif ini tidak hanya mencegah risiko sanksi denda perpajakan, tetapi juga menjaga efisiensi arus kas dan keberlanjutan bisnis jangka panjang.