Panduan Manajemen Perpajakan: Bagaimana Cara Lapor PPN Masa di Jakarta bagi Pelaku Usaha
Jakarta merupakan pusat pertumbuhan ekonomi dan bisnis terbesar di Indonesia. Dinamika bisnis yang cepat menuntut setiap entitas usaha untuk memiliki tata kelola keuangan yang transparan, profesional, dan patuh terhadap regulasi perpajakan yang berlaku.
Salah satu kewajiban perpajakan yang krusial bagi entitas bisnis berstatus Pengusaha Kena Pajak (PKP) adalah pelaporan Pajak Pertambahan Nilai (PPN) secara bulanan. Pemahaman mengenai bagaimana cara lapor ppn masa di jakarta menjadi pondasi utama agar operasional bisnis berjalan lancar tanpa terkendala sanksi administratif.
Artikel ini akan mengulas secara komprehensif konsep dasar PPN Masa, tata cara pelaporan secara elektronik, ilustrasi perhitungan, hingga mitigasi risiko kesalahan yang sering terjadi dalam praktik bisnis harian.
Definisi dan Konsep Dasar PPN Masa
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas konsumsi Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam Daerah Pabean. PPN bersifat pajak tidak langsung, yang berarti beban pajak ditanggung oleh konsumen akhir, namun disetor dan dilaporkan oleh pengusaha.
Pelaporan PPN Masa merujuk pada kewajiban PKP untuk melaporkan penghitungan PPN dalam satu Masa Pajak (bulanan) menggunakan Surat Pemberitahuan (SPT) Masa PPN. Pelaporan ini mencakup rekapitulasi transaksi penyerahan dan perolehan barang atau jasa.
Dalam mekanisme PPN, terdapat dua komponen utama yang saling memperhitungkan, yaitu Pajak Keluaran dan Pajak Masukan:
| Istilah | Definisi | Dampak Keuangan |
|---|---|---|
| Pajak Keluaran | PPN yang dipungut oleh PKP saat menjual BKP/JKP kepada pembeli. | Menjadi utang pajak bagi PKP sebelum disetorkan ke kas negara. |
| Pajak Masukan | PPN yang dibayar oleh PKP saat membeli BKP/JKP dari pemasok. | Menjadi piutang pajak yang dapat dikreditkan terhadap Pajak Keluaran. |
Selisih antara Pajak Keluaran dan Pajak Masukan menentukan status perpajakan bulanan PKP. Jika Pajak Keluaran lebih besar, maka timbul PPN Kurang Bayar yang wajib disetor. Sebaliknya, jika Pajak Masukan lebih besar, timbul PPN Lebih Bayar yang dapat dikompensasikan ke masa pajak berikutnya.
Manfaat dan Tujuan Pelaporan PPN Masa Tepat Waktu
Pelaporan PPN Masa bukan sekadar pemenuhan kewajiban administratif perundang-undangan. Aktivitas ini memberikan dampak positif langsung terhadap tata kelola dan keberlanjutan bisnis di wilayah Jakarta yang kompetitif.
Memahami bagaimana cara lapor ppn masa di jakarta dengan akurat membantu manajemen menjaga arus kas tetap terprediksi. Pencatatan faktur pajak yang rapi mencerminkan kesehatan pencatatan keuangan internal perusahaan.
Selain itu, kepatuhan dalam melaporkan SPT Masa PPN memperkuat kredibilitas perusahaan di mata mitra bisnis, perbankan, dan regulator. Perusahaan dengan rekam jejak pajak yang bersih memiliki nilai tambah dalam proses pengadaan (procurement) maupun pengajuan fasilitas pembiayaan bisnis.
Risiko dan Hal yang Perlu Dipertimbangkan
Keterlambatan atau kesalahan dalam pelaporan PPN Masa dapat menimbulkan konsekuensi keuangan dan operasional yang signifikan. Direktorat Jenderal Pajak (DJP) menerapkan mekanisme sanksi yang diatur dalam Undang-Undang Ketenagakerjaan dan Perpajakan.
Beberapa risiko utama yang wajib diantisipasi oleh manajemen entitas bisnis meliputi:
- Sanksi Denda Keterlambatan: Keterlambatan pelaporan SPT Masa PPN dikenakan denda administratif sebesar Rp500.000 per masa pajak.
- Sanksi Bunga Kurang Bayar: Pembayaran pajak yang melewati jatuh tempo dikenakan sanksi bunga per bulan sesuai tarif acuan suku bunga yang berlaku.
- Pemeriksaan Pajak: Ketidaksesuaian data antara Pajak Masukan dan Pajak Keluaran berpotensi memicu timbulnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Kantor Pelayanan Pajak (KPP) setempat.
Oleh karena itu, penting bagi tim akuntansi perusahaan untuk menyusun kalender kerja perpajakan agar seluruh proses penyusunan faktur hingga pelaporan selesai sebelum batas waktu akhir bulan berikutnya.
Strategi Panduan: Bagaimana Cara Lapor PPN Masa di Jakarta
Seiring dengan digitalisasi layanan perpajakan, seluruh proses pelaporan PPN di Indonesia, termasuk wilayah DKI Jakarta, dilakukan secara daring melalui sistem integrasi e-Faktur. Pelaku usaha tidak lagi perlu datang secara fisik ke KPP, kecuali untuk konsultasi khusus.
Berikut adalah tahapan terstruktur mengenai bagaimana cara lapor ppn masa di jakarta secara sistematis dan patuh regulasi.
                   │
                   ▼

                   │
                   ▼

                   │
                   ▼

                   │
                   ▼
1. Persiapan Akses dan Dokumen
Langkah awal melibatkan penyiapan infrastruktur digital perpajakan perusahaan. Pastikan perusahaan telah memiliki:
- NPWP Badan dan Sertifikat Elektronik (Digital Certificate) yang masih aktif.
- Akun DJP Online yang terintegrasi dengan layanan e-Faktur.
- Dokumen pendukung seperti Faktur Pajak Keluaran, Faktur Pajak Masukan, Dokumen Dokumen Tertentu yang dipersamakan dengan Faktur Pajak, serta Bukti Penerimaan Negara (BPN) jika terjadi status kurang bayar.
2. Pengelolaan Faktur Pajak pada Aplikasi e-Faktur
Seluruh faktur pajak wajib diterbitkan dan direkam melalui aplikasi e-Faktur. Faktur Pajak Keluaran diunggah (upload) untuk mendapatkan persetujuan (approval) dari sistem DJP.
Sementara itu, Faktur Pajak Masukan dari vendor dimasukkan ke dalam sistem melalui pemindaian kode QR atau input data manual. Tim perpajakan harus memastikan status faktur masukan tersebut sah dan dapat dikreditkan sesuai ketentuan pasal 9 UU PPN.
3. Proses Pelaporan Melalui Web e-Faktur
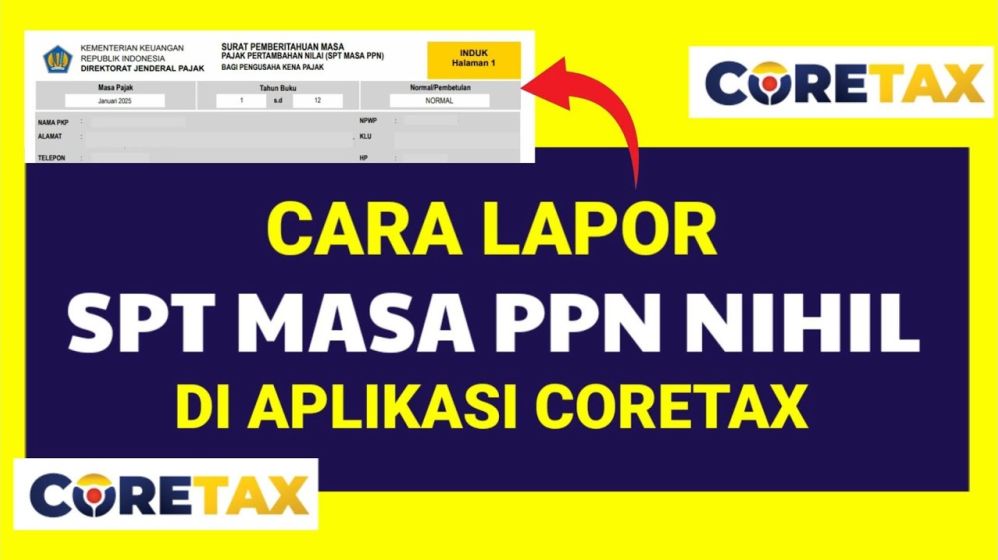
Bagi praktisi yang mempelajari bagaimana cara lapor ppn masa di jakarta, tahap krusial pelaporan saat ini dilakukan melalui portal resmi Web e-Faktur (web-efaktur.pajak.go.id).
Berikut adalah urutan teknis pelaporannya:
- Buka situs
web-efaktur.pajak.go.iddan masuk menggunakan akun NPWP serta kata sandi DJP Online. - Impor Sertifikat Elektronik ke dalam peramban (browser) yang digunakan jika belum terpasang.
- Masuk ke menu Pelaporan SPT, lalu pilih opsi Posting SPT.
- Pilih Masa Pajak dan Tahun Pajak yang akan dilaporkan, kemudian klik Submit.
- Masuk ke menu Buka SPT untuk memeriksa draf SPT Masa PPN Induk dan Lampiran (AB, A1, A2, B1, B2, B3).
- Cek kembali kebenaran angka pada kolom Pajak Keluaran, Pajak Masukan, dan Selisih Kurang/Lebih Bayar.
Jika status SPT menunjukkan "Kurang Bayar", sistem akan meminta pengisian Kode Billing. Buat Kode Billing melalui sistem e-Billing, lakukan pembayaran melalui bank persepsi atau fasilitas teller/internet banking, lalu masukkan Nomor Transaksi Penerimaan Negara (NTPN) ke dalam formulir SPT.
Setelah seluruh data valid dan status berubah menjadi NIHIL (atau Lebih Bayar/Kurang Bayar yang telah dilunasi), lakukan tahap akhir yakni Pernyataan dan Kirim SPT. Setelah berhasil, sistem akan menerbitkan Bukti Penerimaan Elektronik (BPE) resmi.
Contoh Aplikasi Kasus Perhitungan PPN pada Bisnis di Jakarta
Untuk memberikan gambaran praktis mengenai bagaimana cara lapor ppn masa di jakarta, mari kita simak simulasi perhitungan transaksi pada perusahaan penyedia jasa teknologi informasi yang berdomisili di Jakarta Selatan.
PT Nusantara Digital Terpadu adalah PKP yang bergerak di bidang konsultan IT. Pada Masa Pajak Juli 2024, perusahaan mencatatkan aktivitas operasional sebagai berikut:
- Penjualan Jasa (Penyerahan BKP/JKP): Menerbitkan faktur pajak atas jasa konsultan kepada klien sebesar Rp200.000.000 (belum termasuk PPN).
- Pembelian Perangkat (Perolehan BKP/JKP): Menerima faktur pajak atas pembelian server operasional dari supplier sebesar Rp120.000.000 (belum termasuk PPN).
Tarif PPN yang berlaku adalah 11%.
Perhitungan Pajak Keluaran:
= Rp200.000.000 x 11%
= Rp22.000.000

Perhitungan Pajak Masukan:
= Rp120.000.000 x 11%
= Rp13.200.000

Kalkulasi Selisih (SPT Masa PPN):
= Pajak Keluaran - Pajak Masukan
= Rp22.000.000 - Rp13.200.000
= Rp8.800.000 (PPN Kurang Bayar)
Dalam skenario ini, PT Nusantara Digital Terpadu wajib menyetorkan PPN Kurang Bayar sebesar Rp8.800.000 ke kas negara sebelum akhir bulan Agustus 2024. Setelah melakukan pembayaran dan memperoleh NTPN, perusahaan melaporkan SPT Masa PPN tersebut melalui portal Web e-Faktur sebelum tenggat waktu pelaporan berakhir.
Kesalahan Umum yang Sering Terjadi dalam Pelaporan PPN Masa
Dalam praktik lapangan di berbagai perusahaan di Jakarta, kerap ditemukan kendala teknis maupun administratif yang berpotensi memicu masalah perpajakan. Mengidentifikasi kesalahan ini sejak awal sangat membantu dalam menjaga akurasi pelaporan.
Berikut adalah beberapa kesalahan umum yang perlu dihindari:
- Sertifikat Elektronik Kadaluarsa: Sertifikat elektronik memiliki masa berlaku selama 2 (dua) tahun. Jika kadaluarsa, proses persetujuan faktur pajak dan pelaporan SPT akan terhenti secara otomatis.
- Keterlambatan Pengkreditan Pajak Masukan: Pajak Masukan yang dapat dikreditkan memiliki batas waktu maksimal 3 (tiga) masa pajak setelah berakhirnya masa pajak yang bersangkutan. Memahami bagaimana cara lapor ppn masa di jakarta juga mencakup kedisiplinan mengelola jadwal pengkreditan faktur ini.
- Salah Input Identitas Pembeli: Mengisi NPWP atau NIK pembeli secara tidak akurat dapat menyebabkan Faktur Pajak dianggap batal atau Cacat Hukum.
- Ketidaksesuaian Antara Omzet di SPT PPN dan SPT PPh Badan: Selisih data penjualan antara SPT Masa PPN kumulatif 12 bulan dengan SPT PPh Badan sering menjadi objek konfirmasi utama saat proses equalization oleh fiskus pajak.
Kesimpulan dan Insight Utama
Pengelolaan dan pelaporan PPN Masa merupakan bagian tak terpisahkan dari tata kelola keuangan perusahaan yang sehat. Pemahaman menyeluruh mengenai bagaimana cara lapor ppn masa di jakarta memastikan bisnis dapat beroperasi dengan aman, efisien, dan terhindar dari sanksi administrasi perpajakan.
Poin-poin utama yang perlu diingat oleh para pengelola bisnis dan praktisi akuntansi meliputi:
- Pemanfaatan Teknologi: Seluruh proses perekaman hingga pelaporan PPN kini mengandalkan platform e-Faktur dan Web e-Faktur secara terintegrasi.
- Kedisiplinan Waktu: Batas waktu penyetoran dan pelaporan PPN Masa adalah hari terakhir pada bulan berikutnya setelah berakhirnya Masa Pajak.
- Rekonsiliasi Rutin: Lakukan penyepadanan data Pajak Masukan dan Pajak Keluaran secara berkala sebelum melakukan posting SPT untuk meminimalkan risiko kesalahan input.
Dengan menerapkan sistem pencatatan keuangan yang terstruktur dan kepatuhan perpajakan yang konsisten, entitas usaha di Jakarta dapat berfokus penuh pada pengembangan strategi bisnis dan ekspansi pasar secara berkelanjutan.