Mengenal Sanksi Administrasi Bunga Keterlambatan Lapor Pajak: Panduan Lengkap untuk Wajib Pajak
Kepatuhan perpajakan merupakan salah satu pilar utama dalam pengelolaan keuangan, baik bagi individu maupun pelaku usaha. Setiap Wajib Pajak memiliki kewajiban untuk menghitung, membayar, dan melaporkan pajak sesuai dengan ketentuan undang-undang yang berlaku.
Namun, dalam praktiknya, masih banyak Wajib Pajak yang mengalami keterlambatan dalam menyampaikan Surat Pemberitahuan (SPT) Pajak. Keterlambatan ini kerap memicu pertanyaan mendasar di kalangan masyarakat mengenai apa itu sanksi administrasi bunga keterlambatan lapor pajak dan bagaimana dampaknya terhadap kondisi finansial.
Memahami konsekuensi hukum dan finansial dari keterlambatan pajak sangat penting untuk menghindari kerugian yang tidak perlu. Artikel ini akan mengulas secara mendalam mengenai pengertian, jenis sanksi, skema perhitungan, hingga strategi preventif agar Anda terhindar dari sanksi perpajakan.
Memahami Apa Itu Sanksi Administrasi Bunga Keterlambatan Lapor Pajak
Secara umum, apa itu sanksi administrasi bunga keterlambatan lapor pajak dapat diartikan sebagai konsekuensi finansial berupa beban bunga yang dikenakan oleh Direktorat Jenderal Pajak (DJP) kepada Wajib Pajak atas keterlambatan pembayaran pajak yang menyertai pelaporan SPT.
Dalam sistem perpajakan Indonesia, pelaporan pajak (SPT Masa maupun SPT Tahunan) dan pembayaran pajak adalah dua hal yang saling berkaitan. Ketika Wajib Pajak terlambat melaporkan SPT yang statusnya "Kurang Bayar", keterlambatan tersebut secara otomatis berimplikasi pada keterlambatan penyetoran kas negara.
Sanksi administrasi ini ditetapkan untuk menjaga ketertiban administrasi penerimaan negara serta memberikan efek jera bagi pihak yang lalai. Besaran bunga yang dikenakan ditentukan berdasarkan formula khusus yang diatur dalam undang-undang perpajakan yang berlaku.
Landasan Hukum Sanksi Perpajakan di Indonesia
Ketentuan mengenai sanksi perpajakan diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Aturan ini telah mengalami beberapa kali pembaruan, dengan penyesuaian terbaru melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
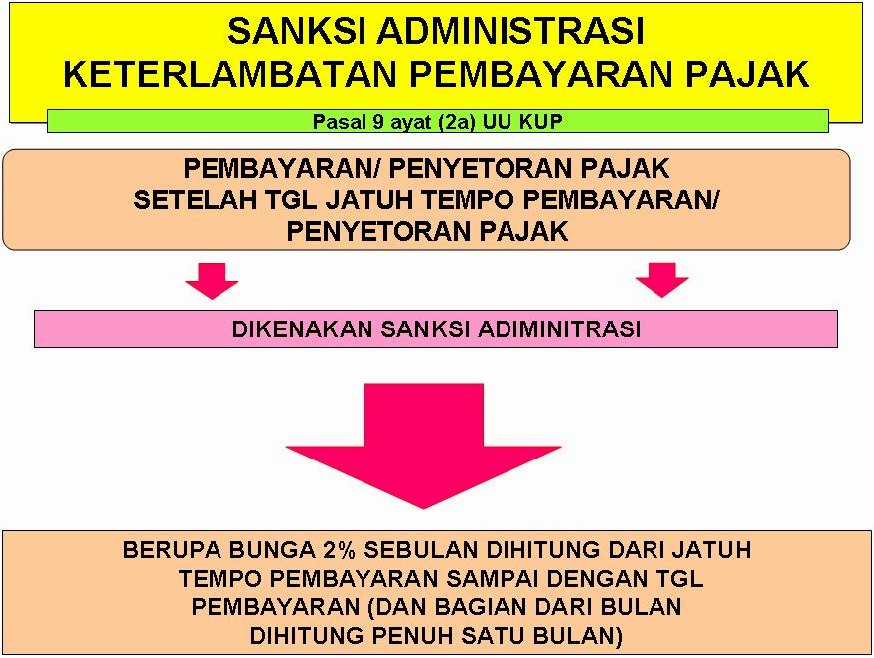
Sebelum berlakunya UU HPP, tarif bunga sanksi administrasi bersifat tetap, yaitu sebesar 2% per bulan. Namun, sistem terbaru mengadopsi tarif bunga dinamis yang disesuaikan dengan kondisi pasar keuangan dan suku bunga acuan Bank Indonesia.
Setiap bulan, Kementerian Keuangan menerbitkan Keputusan Menteri Keuangan (KMK) yang mengatur besaran suku bunga acuan sebagai dasar perhitungan sanksi. Mekanisme ini bertujuan untuk menciptakan rasa keadilan yang lebih seimbang bagi negara maupun Wajib Pajak.
Jenis-Jenis Sanksi Administrasi Perpajakan
Pemerintah membagi sanksi administrasi perpajakan ke dalam tiga kategori utama. Ketiga jenis sanksi tersebut memiliki karakteristik dan kondisi penerapan yang berbeda.
                    +-----------------------------------+
                    |   Jenis Sanksi Administrasi Pajak |
                    +-----------------------------------+
                                      |
         +----------------------------+----------------------------+
         |                            |                            |
         v                            v                            v
+------------------+         +------------------+         +------------------+
|   Sanksi Denda   |         |   Sanksi Bunga   |         | Sanksi Kenaikan  |
|   (Nominal Tetap)|         | (Persentase/Bln) |         | (Persentase/Nom) |
+------------------+         +------------------+         +------------------+
1. Sanksi Denda Administrasi
Sanksi denda biasanya dikenakan dalam bentuk jumlah nominal rupiah yang bersifat tetap (fixed amount). Sanksi ini umumnya dialamatkan pada pelanggaran yang bersifat administratif murni, seperti keterlambatan penyampaian SPT tanpa adanya unsur kurang bayar.
Sebagai contoh, keterlambatan pelaporan SPT Tahunan PPh Orang Pribadi dikenakan denda sebesar Rp100.000, sedangkan untuk SPT Tahunan PPh Badan adalah sebesar Rp1.000.000.
2. Sanksi Bunga Administrasi
Sanksi bunga dikenakan atas pelanggaran yang berkaitan dengan keterlambatan pembayaran atau penyetoran pajak ke kas negara. Jenis sanksi inilah yang menjadi inti pembahasan mengenai apa itu sanksi administrasi bunga keterlambatan lapor pajak.
Bunga dihitung secara bulanan berdasarkan persentase tertentu dari jumlah pajak yang terlambat dibayar. Perhitungan bunga dimulai sejak jatuh tempo pembayaran hingga tanggal penyetoran dilakukan.
3. Sanksi Kenaikan
Sanksi kenaikan merupakan sanksi yang paling berat di tingkat administrasi. Sanksi ini biasanya dikenakan jika Wajib Pajak memberikan informasi yang tidak benar dalam SPT atau tidak menyampaikan SPT setelah mendapat teguran tertulis.
Beban sanksi kenaikan dihitung berdasarkan persentase peningkatan dari jumlah pajak yang kurang dibayar, yang nilainya dapat mencapai 100% hingga 200%.
Cara Perhitungan Sanksi Bunga Keterlambatan
Untuk memahami mekanisme penetapan nilai sanksi, Wajib Pajak perlu mempelajari formula perhitungan yang berlaku setelah diundangkannya UU HPP.
Formula dasar perhitungan sanksi bunga administrasi adalah sebagai berikut:
$$textTarif Bunga per Bulan = fractextSuku Bunga Acuan KMK + textUplift Factor12$$
$$textTotal Sanksi Bunga = textPajak Kurang Bayar times textTarif Bunga per Bulan times textJumlah Bulan$$
Note: Uplift factor bervariasi tergantung pada jenis pelanggaran, mulai dari 0% hingga 15%. Bagian bulan dihitung penuh sebagai 1 bulan (misalnya, keterlambatan 1 bulan 5 hari dihitung sebagai 2 bulan).
| Jenis Pelanggaran | Uplift Factor | Keterangan |
|---|---|---|
| Keterlambatan Pembayaran Pajak Masa/Tahunan | 5% | Paling sering dialami dalam operasional harian |
| Pembetulan SPT Sendiri yang Menyebabkan Kurang Bayar | 5% | Dilakukan secara sukarela oleh Wajib Pajak |
| Pengungkapan Ketidakbenaran Pengisian SPT | 10% | Dilakukan sebelum diterbitkan Surat Perintah Pemeriksaan |
| Pajak Kurang Bayar Hasil Pemeriksaan | 15% | Ditemukan oleh petugas pajak saat pemeriksaan |
Simulasi Perhitungan Sanksi Bunga Pajak
Agar pembahasan mengenai apa itu sanksi administrasi bunga keterlambatan lapor pajak lebih mudah dipahami, berikut adalah dua contoh simulasi perhitungan.
Contoh 1: Keterlambatan Pelaporan dan Pembayaran PPh Badan
PT Sukses Bersama memiliki kewajiban Kurang Bayar PPh Badan untuk tahun pajak 2023 sebesar Rp50.000.000. Batas akhir pelaporan dan pembayaran SPT Tahunan Badan adalah 30 April 2024.
Perusahaan baru menyetorkan pajak dan melaporkan SPT pada tanggal 15 Juni 2024 (terlambat 2 bulan). Asumsi suku bunga acuan KMK pada saat itu ditambah uplift factor menghasilkan tarif bunga sebesar 1,1% per bulan.
- Denda keterlambatan lapor SPT Badan = Rp1.000.000
- Sanksi Bunga = $textRp50.000.000 times 1,1% times 2 text bulan = textRp1.100.000$
- Total Sanksi Administrasi yang Harus Dibayar = $textRp1.000.000 + textRp1.100.000 = textRp2.100.000$
Contoh 2: Keterlambatan SPT Tahunan Orang Pribadi
Seorang karyawan / entrepreneur memiliki kurang bayar PPh Pasal 29 sebesar Rp10.000.000 yang seharusnya disetor paling lambat 31 Maret 2024. Penyelesaian pembayaran dan pelaporan baru dilakukan pada 10 Mei 2024 (terlambat 2 bulan). Asumsi tarif bunga per bulan adalah 0,95%.
- Denda keterlambatan lapor SPT Orang Pribadi = Rp100.000
- Sanksi Bunga = $textRp10.000.000 times 0,95% times 2 text bulan = textRp190.000$
- Total Sanksi Administrasi = $textRp100.000 + textRp190.000 = textRp290.000$
Dampak Dampak Sanksi Administrasi terhadap Bisnis dan Keuangan
Bagi dunia usaha maupun individu, pengenaan sanksi pajak bukan sekadar masalah kehilangan sejumlah uang. Terdapat berbagai efek domino yang dapat mengganggu kestabilan operasional dan finansial.
+-----------------------------------------------------------------+
|                    Dampak Sanksi Pajak                          |
+-----------------------------------------------------------------+
                                  |
     +----------------------------+----------------------------+
     |                            |                            |
     v                            v                            v
+------------------+     +------------------+     +------------------+
| Beban Tambahan   |     | Gangguan Alur    |     | Risiko Rekam     |
| Finansial Unneeded|    | Kas (Cash Flow)  |     | Jejak & Auditing |
+------------------+     +------------------+     +------------------+
1. Memperberat Beban Pengeluaran Operasional
Sanksi bunga dan denda merupakan pengeluaran non-produktif. Uang yang seharusnya dapat dialokasikan untuk pengembangan bisnis atau investasi justru terpaksa digunakan untuk membayar denda atas kelalaian administrasi.
2. Memicu Penagihan Aktif dari DJP
Jika sanksi administrasi tidak segera dilunasi setelah Surat Tagihan Pajak (STP) diterbitkan, DJP memiliki kewenangan untuk melakukan tindakan penagihan aktif. Tindakan ini mencakup penerbitan Surat Paksa, pemblokiran rekening bank, hingga penyitaan aset.
3. Meningkatkan Profil Risiko Wajib Pajak
Wajib Pajak yang sering terlambat melaporkan atau membayar pajak akan masuk ke dalam kategori Wajib Pajak berrisiko tinggi. Hal ini dapat meningkatkan kemungkinan terpilih sebagai sasaran pemeriksaan pajak (tax audit) secara menyeluruh di masa mendatang.
Faktor-Faktor yang Menyebabkan Keterlambatan Lapor Pajak
Mengidentifikasi akar penyebab keterlambatan merupakan langkah awal untuk menghindari sanksi perpajakan. Terdapat beberapa alasan umum mengapa Wajib Pajak kerap menunda kewajibannya.
- Pencatatan Keuangan yang Buruk: Laporan keuangan yang tidak terstruktur membuat perhitungan pajak terhambat di akhir periode.
- Kurangnya Pemahaman Aturan: Banyak Wajib Pajak belum memahami jadwal dan tenggat waktu untuk masing-masing jenis pajak.
- Masalah Likuiditas: Keterbatasan dana tunai menjelang tenggat waktu sering kali membuat Wajib Pajak menunda penyetoran dan pelaporan.
- Ketergantungan pada Proses Manual: Proses kompilasi data yang belum terintegrasi secara digital memakan waktu relatif lama.
Strategi Efektif Mengatasi dan Menghindari Sanksi Bunga Pajak
Pencegahan adalah langkah terbaik dalam mengelola kewajiban perpajakan. Berikut adalah beberapa pendekatan praktis yang dapat diterapkan oleh individu maupun pemilik usaha.
1. Menyusun Kalender Pajak (Tax Calendar)
Buatlah jadwal rutin yang mencatat seluruh tanggal jatuh tempo pembayaran dan pelaporan untuk setiap jenis pajak (PPh 21, PPh 23, PPN, PPh Badan). Kalender ini membantu tim keuangan mengantisipasi kewajiban sebelum tenggat waktu berakhir.
2. Mengadopsi Digitalisasi Sistem Keuangan
Gunakan perangkat lunak akuntansi dan aplikasi perpajakan resmi yang terintegrasi. Digitalisasi mempermudah penarikan data rekapitulasi transaksi sehingga perhitungan pajak dapat diselesaikan lebih cepat dan akurat.
3. Membentuk Dana Cadangan Pajak
Jangan mencampuradukkan dana operasional harian dengan alokasi pajak. Buatlah rekening terpisah untuk menampung pajak yang telah dipungut dari pelanggan (seperti PPN) atau dipotong dari pihak ketiga agar ketersediaan likuiditas tetap terjaga saat masa penyetoran.
4. Mengajukan Permohonan Pengurangan Sanksi jika Memungkinkan
Dalam kondisi tertentu yang berada di luar kendali Wajib Pajak (seperti bencana alam atau keadaan force majeure), hukum perpajakan memberikan ruang untuk mengajukan permohonan pengurangan atau penghapusan sanksi administrasi sesuai Pasal 36 UU KUP.
Kesalahan Umum Seputar Sanksi Administrasi Pajak
Terdapat beberapa miskonsepsi yang berkembang di masyarakat terkait penerapan sanksi pajak. Memahami fakta di balik mitos ini sangat penting untuk menghindari kerugian yang lebih besar.
+-----------------------------------------------------------------------+
|                       Miskonsepsi vs Fakta                            |
+-----------------------------------------------------------------------+
| MISKONSEPSI:                                                          |
| "Kalau bisnis sedang rugi/nihil, tidak perlu lapor SPT."               |
|                                                                       |
| FAKTA:                                                                |
| "Kewajiban pelaporan SPT tetap berlaku meski status pajak NIHIL."     |
+-----------------------------------------------------------------------+
| MISKONSEPSI:                                                          |
| "Bunga sanksi hanya dihitung dari hari keterlambatan saja."            |
|                                                                       |
| FAKTA:                                                                |
| "Perhitungan bunga menggunakan pembulatan ke atas (1 bulan penuh)."  |
+-----------------------------------------------------------------------+
Miskonsepsi 1: "SPT Nihil Tidak Perlu Dilaporkan"
Banyak pelaku usaha menganggap bahwa jika tidak ada aktivitas bisnis atau status pajak adalah nihil, maka pelaporan SPT tidak diperlukan. Ini adalah pemahaman yang keliru.
Kewajiban pelaporan SPT tetap melekat selama Nomor Pokok Wajib Pajak (NPWP) berstatus aktif. Keterlambatan melaporkan SPT Nihil tetap dikenakan sanksi denda administrasi nominal, meskipun tidak dikenakan sanksi bunga.
Miskonsepsi 2: "Sanksi Bunga Hanya Dihitung Harian"
Sebagian Wajib Pajak berasumsi bahwa terlambat beberapa hari hanya akan dikenakan bunga secara proporsional harian. Berdasarkan aturan UU KUP, bagian dari bulan dihitung sebagai satu bulan penuh.
Artinya, jika Anda terlambat membayar pajak selama 3 hari, sanksi bunga yang dihitung oleh sistem perpajakan tetap dianggap 1 bulan penuh.
Miskonsepsi 3: "Menunda Pembayaran Sama Dengan Menunda Pelaporan Tanpa Bunga"
Menunda pelaporan karena belum memiliki dana untuk membayar pajak kurang bayar sering dianggap sebagai solusi sementara. Padahal, tindakan ini justru menumpuk dua jenis sanksi sekaligus, yaitu sanksi denda keterlambatan lapor dan sanksi bunga keterlambatan bayar.
Langkah yang Harus Dilakukan Jika Menerima Surat Tagihan Pajak (STP)
Jika Anda terlanjur mengalami keterlambatan dan menerima Surat Tagihan Pajak (STP) dari otoritas pajak, berikut adalah tahapan sistematis yang perlu dilakukan:
- Verifikasi Kebenaran Data: Periksa rincian perhitungan dalam STP, termasuk masa pajak, nominal kurang bayar, dan besaran suku bunga yang diterapkan.
- Lakukan Konfirmasi ke Kantor Pelayanan Pajak (KPP): Jika terdapat perbedaan data perhitungan, ajukan klarifikasi kepada Account Representative (AR) yang menangani akun pajak Anda.
- Bayar Sanksi Menggunakan Kode Billing: Jika tagihan sudah sesuai, buatlah Kode Billing khusus untuk penyetoran STP melalui DJP Online atau saluran penyedia jasa aplikasi perpajakan.
- Simpan Bukti Penerimaan Negara (BPN): Dokumentasikan bukti pembayaran tagihan sanksi tersebut sebagai arsip resmi pembukuan keuangan Anda.
Kesimpulan
Memahami secara mendalam mengenai apa itu sanksi administrasi bunga keterlambatan lapor pajak merupakan aspek krusial dalam tata kelola keuangan yang sehat. Sanksi administrasi berupa bunga dan denda diciptakan untuk menegakkan kedisiplinan Wajib Pajak dalam memenuhi kewajiban hukumnya.
Pengenaan sanksi bunga yang kini mengacu pada tarif dinamis bulanan memberikan kepastian hukum sekaligus menekankan pentingnya ketepatan waktu. Keterlambatan tidak hanya memicu beban biaya finansial tambahan, tetapi juga berpotensi mengganggu reputasi serta kelancaran operasional bisnis.
Dengan menerapkan sistem pembukuan yang tertata, memanfaatkan teknologi akuntansi digital, serta mematuhi kalender pajak, Wajib Pajak dapat dengan mudah menghindari sanksi yang tidak perlu. Pada akhirnya, kepatuhan pajak yang berkelanjutan adalah bentuk investasi terbaik untuk menjaga kestabilan dan pertumbuhan finansial jangka panjang.