Panduan Lengkap Batas Akhir Pelaporan SPT Tahunan Pribadi: Jadwal, Sanksi, dan Strategi Pelaporan
Setiap awal tahun, kewajiban perpajakan menjadi topik utama yang sering dibicarakan oleh pekerja, profesional, maupun pelaku usaha di Indonesia. Pelaporan Surat Pemberitahuan (SPT) Tahunan merupakan kewajiban konstitusional bagi setiap warga negara yang telah memiliki Nomor Pokok Wajib Pajak (NPWP) dan memenuhi syarat subjektif serta objektif.
Meskipun aktivitas ini dilakukan secara rutin setiap tahun, masih banyak masyarakat yang sering bertanya-tanya mengenai kapan batas akhir pelaporan spt tahunan pribadi. Ketidakpahaman mengenai batas waktu ini sering kali berujung pada keterlambatan pelaporan dan pengenaan sanksi administrasi.
Artikel ini akan mengulas secara menyeluruh mengenai regulasi, tenggat waktu, jenis-jenis formulir, sanksi keterlambatan, hingga langkah praktis dalam melaporkan SPT Tahunan Wajib Pajak Orang Pribadi secara efektif dan efisien.
Memahami Konsep Dasar SPT Tahunan Pribadi
Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) Wajib Pajak Orang Pribadi adalah formulir yang digunakan oleh Wajib Pajak untuk melaporkan penghitungan dan/atau pembayaran pajak, objek pajak dan/atau bukan objek pajak, serta harta dan kewajiban sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
Dasar hukum kewajiban pelaporan ini diatur dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) yang telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Dalam sistem perpajakan di Indonesia, asas self-assessment diberlakukan. Artinya, Wajib Pajak diberikan kepercayaan penuh untuk menghitung, memperhitungkan, menyetorkan, dan melaporkan sendiri besarnya pajak yang terutang.
Jenis Formulir SPT Tahunan Wajib Pajak Orang Pribadi
Sebelum memahami kapan batas akhir pelaporan spt tahunan pribadi, penting bagi Anda untuk mengenali jenis formulir yang sesuai dengan profil penghasilan Anda. Ketidaksesuaian penggunaan formulir dapat menyebabkan laporan SPT dinyatakan tidak lengkap.
Berikut adalah tiga jenis formulir utama untuk Wajib Pajak Orang Pribadi:
1. Formulir 1770 SS (Sangat Sederhana)
Formulir ini ditujukan bagi Wajib Pajak yang memenuhi kriteria berikut:
- Bekerja sebagai pegawai atau karyawan pada satu pemberi kerja.
- Memiliki total penghasilan bruto tidak lebih dari Rp60.000.000 dalam satu tahun pajak.
- Tidak memiliki penghasilan lain, kecuali bunga bank atau hadiah undian.
2. Formulir 1770 S (Sederhana)
Formulir ini diperuntukkan bagi Wajib Pajak yang memenuhi kriteria:
- Bekerja sebagai pegawai pada satu atau lebih pemberi kerja.
- Memiliki total penghasilan bruto sama dengan atau lebih dari Rp60.000.000 per tahun.
- Memiliki penghasilan dalam negeri lainnya (seperti bunga, deviden, royalti, atau sewa).
3. Formulir 1770
Formulir ini ditujukan bagi Wajib Pajak dengan profil sebagai berikut:
- Memiliki penghasilan dari kegiatan usaha (misalnya pemilik toko, restoran, atau UMKM).
- Memiliki penghasilan dari pekerjaan bebas (seperti dokter, pengacara, konsultan, atau freelancer).
- Memiliki penghasilan dari satu atau lebih pemberi kerja yang dikenakan PPh Final.
- Memiliki penghasilan luar negeri.
Kapan Batas Akhir Pelaporan SPT Tahunan Pribadi?
Mengetahui dengan pasti kapan batas akhir pelaporan spt tahunan pribadi adalah kunci utama agar Anda terhindar dari sanksi administrasi. Berdasarkan Undang-Undang KUP, batas waktu pelaporan SPT Tahunan PPh Orang Pribadi memiliki aturan yang baku setiap tahunnya.
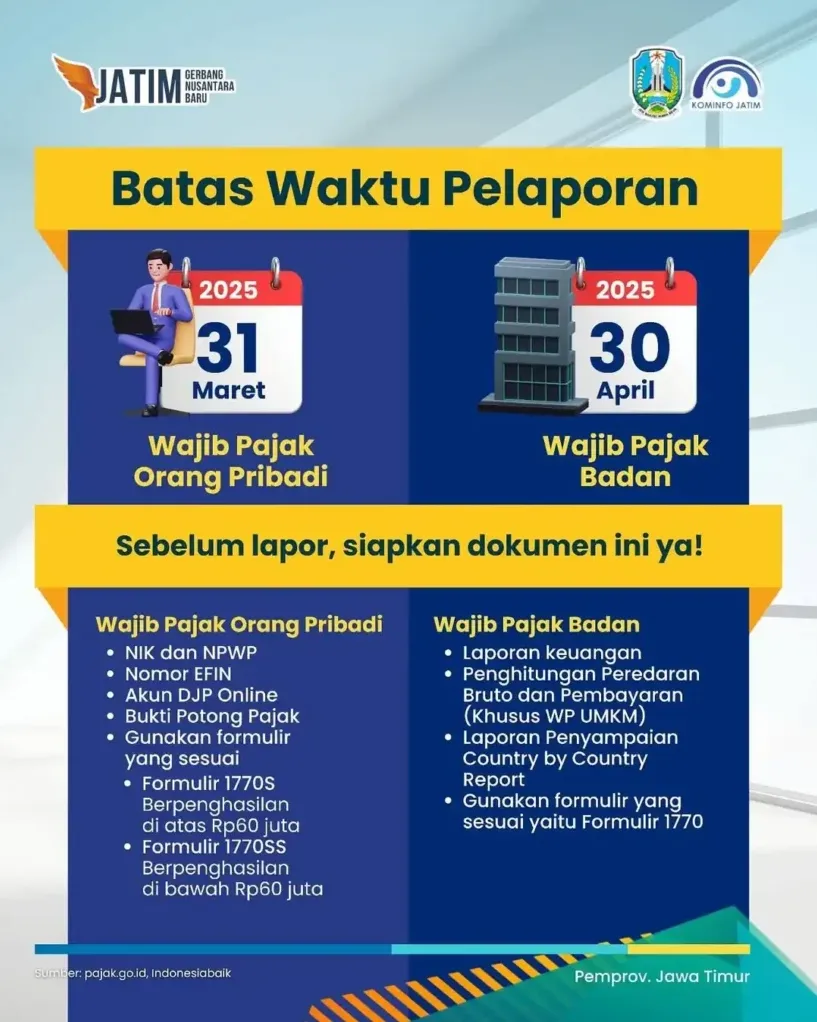
Batas akhir pelaporan SPT Tahunan Pajak Penghasilan (PPh) Wajib Pajak Orang Pribadi adalah paling lama 3 (tiga) bulan setelah akhir Tahun Pajak.
Secara umum, tahun pajak di Indonesia mengikuti tahun kalender (1 Januari hingga 31 Desember). Oleh karena itu, tenggat waktu resminya jatuh pada tanggal 31 Maret tahun berikutnya.
| Jenis Wajib Pajak | Batas Waktu Pelaporan | Dasar Hukum |
|---|---|---|
| Wajib Pajak Orang Pribadi | 31 Maret (Bulan ke-3 setelah akhir tahun pajak) | UU KUP Pasal 3 Ayat (3) huruf a |
| Wajib Pajak Badan | 30 April (Bulan ke-4 setelah akhir tahun pajak) | UU KUP Pasal 3 Ayat (3) huruf b |
Ketentuan Jika Hari Libur
Apabila tanggal 31 Maret jatuh pada hari libur, hari Sabtu, atau hari Minggu, Direktorat Jenderal Pajak (DJP) biasanya mengeluarkan kebijakan bahwa pelaporan dapat dilakukan pada hari kerja berikutnya tanpa dikenakan sanksi keterlambatan. Namun, dengan tersedianya layanan pelaporan online melalui e-Filing, pelaporan tetap dapat dilakukan 24 jam sehari selama 7 hari seminggu.
Penundaan Penyampaian SPT Tahunan
Jika Wajib Pajak tidak dapat menyampaikan SPT Tahunan sesuai dengan batas waktu yang ditentukan karena alasan tertentu (seperti luasnya kegiatan usaha atau masalah teknis penyusunan laporan keuangan), Wajib Pajak dapat mengajukan perpanjangan jangka waktu penyampaian SPT Tahunan.
Perpanjangan ini dapat diajukan paling lama untuk jangka waktu 2 (dua) bulan dengan cara menyampaikan pemberitahuan secara tertulis atau secara elektronik ke Kantor Pelayanan Pajak (KPP) sebelum batas waktu pelaporan berakhir.
Manfaat Melaporkan SPT Tahunan Tepat Waktu
Melaporkan SPT Tahunan sebelum kapan batas akhir pelaporan spt tahunan pribadi tiba bukan sekadar untuk menggugurkan kewajiban hukum. Ada berbagai manfaat praktis dan administratif yang dapat diperoleh oleh Wajib Pajak.
1. Menjaga Kepatuhan Hukum dan Rekam Jejak Finansial
Kepatuhan pajak yang baik tercatat dalam sistem DJP. Rekam jejak yang bersih dari tunggakan atau keterlambatan laporan akan memudahkan Wajib Pajak di kemudian hari dalam urusan administrasi perpajakan.
2. Syarat Pengajuan Fasilitas Keuangan
Banyak perbankan dan lembaga keuangan mensyaratkan dokumen pelaporan SPT Tahunan terbaru sebagai lampiran dalam pengajuan Kredit Tanpa Agunan (KTA), Kredit Pemilikan Rumah (KPR), maupun kredit usaha. Dokumen ini menjadi bukti keabsahan dan profil pendapatan calon debitur.
3. Kemudahan Administrasi Bisnis dan Visa
Bagi profesional atau pengusaha, validasi kepatuhan pajak sering kali menjadi dokumen pendukung untuk mengikuti tender atau kerja sama bisnis. Selain itu, beberapa kedutaan asing mensyaratkan pelaporan SPT Tahunan sebagai dokumen pendukung dalam pengajuan visa berkunjung atau visa bisnis.
Risiko dan Sanksi Keterlambatan Pelaporan
Abaikan terhadap tenggat waktu pelaporan membawa konsekuensi finansial maupun administrasi. Regulasi perpajakan di Indonesia menetapkan sanksi yang cukup tegas bagi Wajib Pajak yang lalai.
1. Sanksi Denda Administrasi
Berdasarkan Pasal 7 UU KUP, apabila Wajib Pajak Orang Pribadi terlambat menyampaikan SPT Tahunan melebihi batas waktu yang ditentukan (setelah 31 Maret), maka akan dikenakan sanksi administrasi berupa denda sebesar Rp100.000 per Surat Pemberitahuan.
Denda ini bersifat administratif dan akan ditagih oleh DJP melalui Surat Tagihan Pajak (STP).
2. Sanksi Bunga atas Kurang Bayar
Jika dalam pelaporan SPT Tahunan terdapat pajak yang kurang dibayar (PPh Pasal 29), pajak tersebut harus disetorkan sebelum SPT Tahunan disampaikan.
Apabila pembayaran dilakukan melewati batas akhir pelaporan, Wajib Pajak akan dikenakan sanksi bunga administrasi per bulan yang dihitung berdasarkan tarif bunga acuan Kementerian Keuangan ditambah margin tertentu, dihitung sejak berakhirnya batas waktu SPT sampai tanggal pembayaran.
3. Sanksi Pemeriksaan dan Hukum
Sengaja tidak melaporkan SPT Tahunan atau melaporkan SPT dengan isi yang tidak benar atau tidak lengkap sehingga dapat merugikan pendapatan negara dapat dikenakan sanksi pidana perpajakan sesuai dengan ketentuan Pasal 39 UU KUP.
Langkah Strategis Menyiapkan Pelaporan SPT Tahunan
Agar proses pelaporan berjalan lancar dan tidak terburu-buru mendekati kapan batas akhir pelaporan spt tahunan pribadi, Anda dapat menerapkan langkah-langkah sistematis berikut.
+-----------------------------------------------------------------+
|               TAHAP PERSIAPAN PELAPORAN SPT                     |
+-----------------------------------------------------------------+
                                  |
                                  v
+-----------------------------------------------------------------+
| 1. Pengumpulan Dokumen (Bukti Potong, Daftar Harta & Utang)     |
+-----------------------------------------------------------------+
                                  |
                                  v
+-----------------------------------------------------------------+
| 2. Aktivasi / Pengecekan Kode EFIN                              |
+-----------------------------------------------------------------+
                                  |
                                  v
+-----------------------------------------------------------------+
| 3. Akses Portal DJP Online (djponline.pajak.go.id)              |
+-----------------------------------------------------------------+
                                  |
                                  v
+-----------------------------------------------------------------+
| 4. Pengisian Formulir (e-Filing atau e-Form)                    |
+-----------------------------------------------------------------+
                                  |
                                  v
+-----------------------------------------------------------------+
| 5. Pengiriman SPT & Penerimaan Bukti Penerimaan Elektronik (BPE)|
+-----------------------------------------------------------------+
Tahap 1: Pengumpulan Dokumen Pendukung
Kumpulkan semua dokumen yang diperlukan sesuai dengan status pekerjaan Anda:
- Karyawan: Minta Bukti Pemotongan Pajak Formulir 1721-A1 (untuk pegawai swasta) atau 1721-A2 (untuk PNS/TNI/Polri) dari bagian keuangan atau HRD tempat Anda bekerja.
- Wirausaha/UMKM: Siapkan rekapitulasi peredaran bruto (omzet) bulanan selama satu tahun pajak, serta bukti penyetoran PPh Final (jika menggunakan skema PP 23/2018 atau Perpu 2/2022).
- Pekerja Bebas: Siapkan rekapitulasi norma penghitungan penghasilan neti (NPPN) atau pencatatan keuangan.
- Daftar Harta dan Utang: Siapkan data aset per 31 Desember (seperti tabungan, tanah, kendaraan, investasi) dan daftar sisa utang/kewajiban.
Tahap 2: Memastikan Akses EFIN dan Akun DJP Online
Electronic Filing Identification Number (EFIN) adalah nomor identitas yang diterbitkan oleh DJP agar Wajib Pajak dapat melakukan transaksi elektronik. Pastikan Anda telah memiliki EFIN yang aktif. Jika lupa EFIN, Anda dapat melakukan pemulihan melalui aplikasi M-Pajak, layanan permohonan EFIN di situs resmi DJP, atau menghubungi layanan Kring Pajak.
Tahap 3: Pengisian Melalui Portal DJP Online
Lakukan pengisian secara mandiri melalui situs resmi djponline.pajak.go.id:
- Login menggunakan NIK/NPWP dan password Anda.
- Pilih menu Lapor, kemudian pilih layanan e-Filing atau e-Form.
- Ikuti panduan pengisian bertahap (wizard) yang disediakan oleh sistem.
- Masukkan kode verifikasi yang dikirimkan melalui email atau SMS.
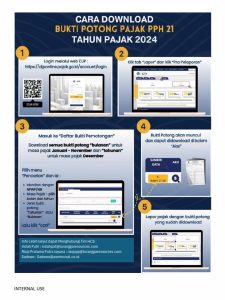
- Kirim SPT dan simpan Bukti Penerimaan Elektronik (BPE) yang diterbitkan sistem.
Studi Kasus Pelaporan SPT Tahunan
Untuk memberikan gambaran praktis, berikut adalah dua contoh penerapannya dalam situasi dunia nyata.
Kasus A: Karyawan Swasta dengan Satu Pemberi Kerja
Budi adalah seorang staf pemasaran di sebuah perusahaan swasta di Jakarta dengan gaji Rp7.000.000 per bulan. Budi tidak memiliki bisnis sampingan atau penghasilan lain.
- Formulir yang digunakan: Formulir 1770 S (karena penghasilan bruto setahun > Rp60 juta).
- Dokumen yang dibutuhkan: Bukti Potong 1721-A1 dari HRD.
- Proses Pelaporan: Budi cukup menyalin angka-angka yang tertera pada Formulir 1721-A1 ke dalam kolom yang sesuai di e-Filing DJP Online.
- Status SPT: Nihil (karena pajak telah dipotong penuh oleh perusahaan tempat bekerja).
- Tindakan: Budi menyelesaikan pelaporan pada bulan Februari untuk menghindari kepadatan lalu lintas situs mendekati batas waktu 31 Maret.
Kasus B: Pelaku UMKM (Pemilik Toko Online)
Siti adalah pemilik toko pakaian online yang berstatus Wajib Pajak Orang Pribadi. Dalam setahun, omzet usahanya mencapai Rp300.000.000.
- Formulir yang digunakan: Formulir 1770.
- Dokumen yang dibutuhkan: Rekapitulasi penjualan bulanan dan bukti bayar PPh Final 0,5% (jika melebihi batas PTKP UMKM sesuai UU HPP).
- Proses Pelaporan: Siti mengisi Lampiran III untuk melaporkan penghasilan yang dikenakan PPh Final, melampirkan rekapitulasi omzet, serta memperbarui daftar aset usaha dan pribadinya.
- Status SPT: Nihil atau Kurang Bayar (tergantung apakah ada pajak yang belum disetor pada periode bulanan).
Kesalahan Umum yang Sering Terjadi
Meskipun sistem pelaporan sudah disederhanakan secara digital, beberapa kesalahan teknis dan substantif masih sering dilakukan oleh Wajib Pajak:
1. Menunda Pelaporan Hingga Hari Terakhir
Banyak Wajib Pajak mengakses situs DJP Online bersamaan pada tanggal 30 atau 31 Maret. Hal ini berisiko memperlambat proses pengolahan data pada server karena tingginya traffic pengunjung. Melaporkan SPT lebih awal (pada bulan Januari atau Februari) sangat disarankan.
2. Tidak Melaporkan Daftar Harta dan Utang Secara Akurat
SPT Tahunan bukan hanya tentang melaporkan penghasilan, melainkan juga mutasi harta dan utang. Tidak mencantumkan aset seperti kas, tabungan, deposito, atau kendaraan dapat menimbulkan pertanyaan dari otoritas pajak pada kemudian hari ketika dilakukan analisis keselarasan antara profil penghasilan dan penambahan harta.
3. Salah Pilih Jenis Formulir
Mengisi formulir 1770 SS padahal memiliki penghasilan di atas Rp60.000.000 per tahun adalah kesalahan umum. Sistem e-Filing biasanya akan membatalkan atau meminta penyesuaian jika data tidak cocok.
4. Lupa Menyimpan Bukti Penerimaan Elektronik (BPE)
BPE adalah legalitas sah bahwa Anda telah menyampaikan SPT Tahunan. Selalu simpan salinan digital BPE yang dikirimkan ke email Anda sebagai bukti otentik kepatuhan pajak.
Kesimpulan
Memahami kapan batas akhir pelaporan spt tahunan pribadi yang jatuh pada tanggal 31 Maret untuk Wajib Pajak Orang Pribadi merupakan hal penting dalam manajemen administrasi keuangan pribadi maupun bisnis.
Kepatuhan dalam pelaporan SPT Tahunan bukan sekadar upaya menghindar dari denda keterlambatan sebesar Rp100.000 atau sanksi bunga perpajakan. Lebih dari itu, pelaporan SPT yang tertib, akurat, dan tepat waktu mencerminkan tata kelola keuangan yang transparan serta memberikan kemudahan akses terhadap berbagai fasilitas perbankan dan layanan publik lainnya.
Dengan mempersiapkan dokumen seperti Bukti Potong 1721-A1/A2 atau pencatatan omzet sejak awal tahun, pengisian SPT secara digital melalui e-Filing atau e-Form dapat diselesaikan dengan cepat dan tanpa kendala teknis. Jangan menunda pelaporan hingga hari terakhir untuk memastikan proses pelaporan pajak Anda berjalan lancar dan aman.