Panduan Lengkap Cara Lapor Pajak Tahunan E-Filing untuk Karyawan: Prosedur, Syarat, dan Ketentuan
Pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) merupakan kewajiban konstitusional bagi setiap warga negara yang telah memiliki Nomor Pokok Wajib Pajak (NPWP) dan memenuhi syarat subjek serta objek pajak. Bagi kelompok pekerja formal, memahami cara lapor pajak tahunan e-filing untuk karyawan secara tepat waktu adalah bagian penting dari kepatuhan administrasi perpajakan dan manajemen keuangan pribadi.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan Republik Indonesia telah mentransformasi sistem perpajakan manual menjadi berbasis digital melalui platform DJP Online. Kehadiran layanan e-filing ini mempermudah proses pelaporan tanpa mengharuskan wajib pajak mendatangi Kantor Pelayanan Pajak (KPP) secara fisik.
Artikel ini menyajikan panduan komprehensif mengenai tata cara, persyaratan dokumen, hingga analisis risiko keterlambatan dalam pelaporan SPT Tahunan bagi karyawan.
Konsep Dasar dan Definisi Perpajakan Karyawan
Sebelum mempelajari prosedur teknis, wajib pajak perlu memahami beberapa istilah kunci dan instrumen legal yang digunakan dalam sistem perpajakan Indonesia.
1. SPT Tahunan PPh Orang Pribadi
SPT Tahunan adalah surat yang digunakan oleh wajib pajak untuk melaporkan penghitungan dan/atau pembayaran pajak, objek pajak dan/atau bukan objek pajak, serta harta dan kewajiban sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
2. PPh Pasal 21 dan Bukti Pemotongan (1721-A1)
Pajak Penghasilan Pasal 21 (PPh 21) adalah pemotongan atas penghasilan yang diterima oleh pegawai sehubungan dengan pekerjaan, jasa, atau kegiatan. Perusahaan atau pemberi kerja bertindak sebagai pemotong pajak dan wajib memberikan Formulir 1721-A1 kepada karyawan swasta (atau Formulir 1721-A2 untuk Pegawai Negeri Sipil/TNI/Polri) sebagai bukti pemotongan resmi.
3. EFIN (Electronic Filing Identification Number)
EFIN adalah nomor identitas yang diterbitkan oleh DJP kepada wajib pajak agar dapat melakukan transaksi elektronik, seperti e-filing dan e-form pada situs DJP Online.
Klasifikasi Jenis Formulir SPT untuk Karyawan
DJP membagi jenis formulir SPT Tahunan Orang Pribadi bagi karyawan ke dalam dua kategori utama berdasarkan besaran penghasilan bruto per tahun.
| Kriteria | Formulir 1770 SS (Sangat Sederhana) | Formulir 1770 S (Sederhana) |
|---|---|---|
| Total Penghasilan Bruto per Tahun | Maksimal Rp60.000.000 | Lebih dari Rp60.000.000 |
| Sumber Penghasilan | Hanya dari satu pemberi kerja | Dari satu atau lebih pemberi kerja |
| Penghasilan Lain / Final | Tidak ada (kecuali bunga bank/koperasi terbatas) | Ada (seperti sewa, investasi, atau kerja sampingan) |
Manfaat dan Tujuan Pelaporan Pajak Tepat Waktu
Pelaporan pajak bukan sekadar pemenuhan kewajiban regulasi, melainkan memiliki fungsi strategis bagi tata kelola keuangan individu dan negara.
Kepatuhan Hukum dan Administrasi
Memenuhi kewajiban perpajakan secara tertib menghindarkan wajib pajak dari sanksi administratif berupa denda maupun teguran tertulis. Pelaporan yang konsisten memastikan status perpajakan tetap clean and clear.
Integrasi dengan Sistem Keuangan
Dokumen bukti lapor pajak (Bukti Penerimaan Elektronik / BPE) kerap dijadikan syarat administrasi oleh lembaga keuangan perbankan. Saat mengajukan Kredit Pemilikan Rumah (KPR), kredit modal kerja, atau fasilitas pinjaman lainnya, BPE menjadi indikator validasi profil risiko finansial calon debitur.
Validasi Transparansi Aset
Mengisi daftar harta dan kewajiban secara berkala membantu individu memetakan pertumbuhan kekayaan secara rinci dari tahun ke tahun. Hal ini penting untuk mencegah timbulnya kecurigaan atas penambahan aset yang tidak terpapar dalam laporan pendapatan tahunan.
Risiko dan Konsekuensi Keterlambatan Pelaporan
Abaikan terhadap batas waktu pelaporan SPT Tahunan Orang Pribadi, yaitu tanggal 31 Maret setiap tahunnya, membawa konsekuensi logis berupa sanksi yang diatur dalam undang-undang.
Sanksi Denda Administratif
Berdasarkan Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah beberapa kali diubah terakhir dengan UU Harmonisasi Peraturan Perpajakan (UU HPP), keterlambatan pelaporan SPT Tahunan Orang Pribadi dikenakan denda denda administratif sebesar Rp100.000.
Surat Tagihan Pajak (STP) dan Pengawasan Ketat
Apabila terjadi keterlambatan atau ketidaksesuaian data, DJP dapat menerbitkan Surat Tagihan Pajak (STP). Wajib pajak yang berulang kali lalai berpotensi masuk ke dalam daftar pengawasan Account Representative (AR) pajak, yang memicu proses klarifikasi atau pemeriksaan lebih lanjut.
Dokumen dan Persiapan Sebelum Pelaporan
Penerapan cara lapor pajak tahunan e-filing untuk karyawan secara efektif memerlukan persiapan dokumen yang akurat sebelum mengakses portal DJP Online.
- Bukti Pemotongan Pajak: Formulir 1721-A1 (untuk karyawan swasta) atau 1721-A2 (untuk ASN/TNI/Polri) yang diperoleh dari bagian HRD/Keuangan perusahaan.
- Identitas Diri: Nomor Induk Kependudukan (NIK) yang sudah terintegrasi dengan NPWP, atau nomor NPWP 15 digit.
- Akses Akun DJP Online: EFIN yang sudah teraktivasi, kata sandi akun, serta alamat email aktif yang terdaftar di sistem.
- Catatan Aset dan Kewajiban: Daftar rinci rekening tabungan, deposito, properti, kendaraan, emas, serta saldo utang per 31 Desember tahun pajak berjalan.
Panduan Langkah demi Langkah Cara Lapor Pajak Tahunan E-Filing untuk Karyawan
Proses pengisian SPT Tahunan secara digital dibagi berdasarkan kriteria formulir yang digunakan. Berikut panduan teknis operasionalnya.
+-----------------------------------------------------------+
|               Persiapan Dokumen (1721-A1)                 |
+-----------------------------------------------------------+
                               |
                               v
+-----------------------------------------------------------+
|               Login Portal DJP Online                     |
+-----------------------------------------------------------+
                               |
                               v
+-----------------------------------------------------------+
|              Pilih Layanan "Lapor" -> e-Filing             |
+-----------------------------------------------------------+
                               |
            +------------------+------------------+
            |                                     |
            v                                     v
+-----------------------+             +-----------------------+
|   Formulir 1770 SS    |             |    Formulir 1770 S     |
|  (Bruto <= 60 Juta)   |             |   (Bruto > 60 Juta)   |
+-----------------------+             +-----------------------+
            |                                     |
            +------------------+------------------+
                               |
                               v
+-----------------------------------------------------------+
|         Kirim Kode Verifikasi via Email / SMS             |
+-----------------------------------------------------------+
                               |
                               v
+-----------------------------------------------------------+
|        Terima Bukti Penerimaan Elektronik (BPE)           |
+-----------------------------------------------------------+
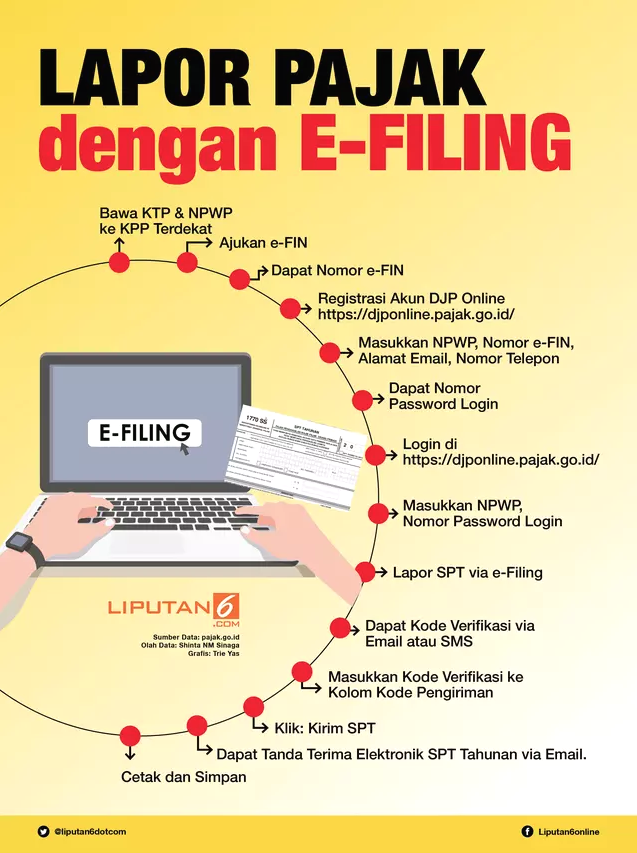
Langkah 1: Pengaksesan Portal DJP Online
- Buka situs resmi perpajakan pada peramban web di alamat
pajak.go.id. - Klik tombol Lapor atau langsung menuju ke portal
djponline.pajak.go.id. - Masukkan NIK/NPWP, kata sandi, dan kode keamanan (captcha) yang tampil pada layar.
- Klik Login untuk masuk ke dalam dasbor utama akun.
Langkah 2: Memulai Pembuatan Formulir SPT
- Pilih menu Lapor pada navigasi utama, kemudian klik opsi e-Filing.
- Klik tombol biru berlabel Buat SPT.
- Sistem akan mengajukan beberapa pertanyaan pemandu untuk menentukan jenis formulir yang sesuai.
Pertanyaan Pemandu:
- Apakah Anda menjalankan usaha atau pekerjaan bebas? (Pilih: Tidak)
- Apakah Anda seorang suami atau istri yang menjalankan kewajiban perpajakan terpisah (MT) atau pisah harta (PH)? (Pilih: Tidak, jika gabung)
- Apakah penghasilan bruto yang Anda peroleh selama setahun kurang dari 60 juta Rupiah? (Pilih Ya untuk 1770 SS, atau Pilih Tidak untuk 1770 S)
Langkah 3A: Pengisian Formulir 1770 SS (Penghasilan Bruto $le$ Rp60 Juta per Tahun)
Jika total penghasilan kotor dalam satu tahun tidak melebihi Rp60.000.000, proses pelaporan tergolong sangat cepat.
- Isi Data Formulir: Pilih Tahun Pajak (misal: 2023 atau 2024) dan Status SPT (Normal). Jika membuat pembetulan, pilih Pembetulan ke-.
- Isi Bagian A (Penghasilan Bruto dan Pengurangan):
- Masukkan jumlah Penghasilan Bruto sesuai yang tertera pada Formulir 1721-A1 Angka 9.
- Masukkan Pengurangan (biaya jabatan, iuran pensiun) sesuai Formulir 1721-A1 Angka 14.
- Pilih status Penghasilan Tidak Kena Pajak (PTKP), misalnya TK/0 (Tidak Kawin tanpa tanggungan) atau K/0 (Kawin tanpa tanggungan).
- Sistem akan menghitung secara otomatis Pajak Penghasilan Terutang. Pastikan hasilnya berstatus Nihil (Rp0).
- Isi Bagian B (Penghasilan Final dan Dikecualikan dari Objek Pajak): Isikan jika ada bunga simpanan atau warisan. Jika tidak ada, dikosongkan.
- Isi Bagian C (Daftar Harta dan Kewajiban):
- Masukkan total nilai nominal seluruh Harta per akhir tahun (misal: total tabungan + sepeda motor).
- Masukkan total nilai Kewajiban/Utang per akhir tahun jika ada.
- Pernyataan: Centang kotak setuju pada kolom pernyataan konfirmasi.
Langkah 3B: Pengisian Formulir 1770 S (Penghasilan Bruto $>$ Rp60 Juta per Tahun)
Untuk penghasilan di atas Rp60.000.000 per tahun, bentuk isian menggunakan panduan langkah demi langkah atau bentuk formulir.
- Isi Data Formulir: Tentukan Tahun Pajak dan Status SPT.
- Langkah 1 dari 18 (Penghasilan Netto Dalam Negeri): Salin data Penghasilan Netto dari Formulir 1721-A1 Angka 15.
- Langkah Pemotongan Pajak: Masukkan data bukti potong dari perusahaan dengan menekan tombol Tambah.
- Jenis Pajak: PPh 21.
- NPWP Pemotong Pajak: NPWP Perusahaan.
- Nomor Bukti Pemotongan: Tertera di formulir 1721-A1.
- Tanggal Bukti Pemotongan: Tanggal yang tertera pada bagian bawah lembar 1721-A1.
- Jumlah PPh yang Dipotong: Salin nominal dari Formulir 1721-A1 Angka 22.
- Penghasilan Tidak Kena Pajak (PTKP): Sesuaikan status PTKP dengan data sebenarnya di Formulir 1721-A1 (contoh: K/1 untuk Kawin dengan 1 anak).
- Daftar Harta dan Utang:
- Klik Tambah untuk memasukkan rincian jenis harta (kode harta, nama harta, tahun perolehan, dan harga perolehan).
- Lakukan hal serupa untuk rincian utang jika masih memiliki sisa kewajiban finansial.
- Penghasilan Final dan Non-Objek Pajak: Isikan jika memiliki penghasilan dari dividen, penjualan tanah/bangunan, atau hadiah undian.
Langkah 4: Pengiriman Kode Verifikasi dan Pelaporan
- Setelah seluruh data terisi dengan benar dan status menunjukkan Nihil, sistem akan mengarahkan pengguna ke halaman persetujuan akhir.
- Klik tombol pada kolom pengambilan kode verifikasi.
- Sistem akan mengirimkan kode verifikasi berbentuk token angka/huruf melalui email atau SMS terdaftar.
- Salin kode verifikasi tersebut ke dalam kolom yang tersedia pada layar DJP Online.
- Klik Kirim SPT.
- Sistem akan memproses data secara otomatis dan menerbitkan Bukti Penerimaan Elektronik (BPE) yang dikirim langsung ke email wajib pajak.
Contoh Kasus Penerapan dalam Manajemen Keuangan Pribadi
Untuk memperjelas penerapan cara lapor pajak tahunan e-filing untuk karyawan, berikut adalah gambaran simulasinya.
Profil Kasus
Budi adalah seorang staf analisis data di PT Sejahtera Bersama dengan status menikah dan memiliki satu orang anak (Status PTKP: K/1). Selama tahun pajak berjalan, Budi hanya menerima pendapatan dari satu perusahaan pemberi kerja.
- Penghasilan Bruto (1721-A1 Angka 9): Rp96.000.000
- Pengurangan / Biaya Jabatan (1721-A1 Angka 14): Rp4.800.000
- Penghasilan Netto (1721-A1 Angka 15): Rp91.200.000
- PTKP K/1 (Tahun 2023/2024): Rp63.000.000
- Penghasilan Kena Pajak (PKP): Rp28.200.000
- PPh Pasal 21 Terutang (5%): Rp1.410.000
- PPh 21 yang Telah Dipotong Perusahaan (1721-A1 Angka 22): Rp1.410.000
Penghasilan Bruto:                 Rp 96.000.000
Pengurangan (Biaya Jabatan):      (Rp  4.800.000)
-------------------------------------------------
Penghasilan Netto:                 Rp 91.200.000
PTKP (Status K/1):                (Rp 63.000.000)
-------------------------------------------------
Penghasilan Kena Pajak (PKP):      Rp 28.200.000

PPh 21 Terutang (5% x PKP):        Rp  1.410.000
Kredit Pajak (Dipotong Perusahaan): Rp  1.410.000
-------------------------------------------------
Status SPT Tahunan:                NIHIL (Rp 0)
Analisis Kasus
Karena total penghasilan bruto Budi melebihi Rp60.000.000, ia diwajibkan menggunakan Formulir 1770 S. Seluruh pajak terutang Budi sebesar Rp1.410.000 telah disetorkan secara tuntas oleh pemberi kerja setiap bulan.
Oleh karena itu, ketika Budi menginput data pemotongan tersebut ke dalam e-filing, kalkulasi akhir menunjukkan nilai Rp0 (Nihil). Tugas Budi pada sistem e-filing adalah mengonfirmasi kebenaran pemotongan tersebut serta melaporkan perubahan pada daftar harta (misal: penambahan tabungan) dan kewajibannya.
Kesalahan Umum dalam Lapor Pajak E-Filing dan Solusinya
Proses pelaporan mandiri secara digital terkadang mengalami kendala akibat kekeliruan input data atau masalah teknis. Berikut beberapa kesalahan umum beserta solusi penyelesaiannya.
1. Lupa EFIN atau Password Akun
Masalah paling sering terjadi ketika wajib pajak hendak login menjelang batas akhir pelaporan.
- Solusi: Wajib pajak dapat memanfaatkan fitur Lupa Kata Sandi di portal DJP Online. Jika lupa EFIN, proses reaktivasi atau permohonan cetak ulang EFIN dapat dilakukan melalui fitur Minta EFIN di laman resmi, menghubungi akun Twitter/X resmi
@kring_pajak, atau menggunakan aplikasi pendukung e-Pajak tanpa perlu datang ke KPP.
2. Salah Memilih Jenis Formulir (1770 SS vs 1770 S)
Pemilihan formulir yang tidak sesuai dengan kriteria besaran pendapatan bruto akan menyebabkan ketidaksesuaian data pada sistem pengawasan DJP.
- Solusi: Periksa kembali lembar Bukti Potong 1721-A1 pada Angka 9. Jika angka melebihi Rp60.000.000, secara mutlak wajib menggunakan Formulir 1770 S, meskipun sumber pendapatan hanya berasal dari satu kantor.
3. Status Hasil Penghitungan Kurang Bayar atau Lebih Bayar
Bagi karyawan dengan satu sumber penghasilan, status SPT idealnya adalah Nihil. Hasil Kurang Bayar atau Lebih Bayar menandakan adanya kesalahan input nominal.
- Solusi:
- Apabila status Kurang Bayar: Periksa kembali input PTKP dan input nilai PPh yang dipotong pada langkah pemotongan pajak. Pastikan angka dipotong sama persis dengan yang tertera di Formulir 1721-A1 Angka 22.
- Apabila status Lebih Bayar: Terjadi jika nominal kredit pajak yang diinput lebih besar dari pajak terutang. Cek kembali penulisan angka desimal atau nominal angka nol.
4. Tidak Melaporkan Harta dan Utang
Banyak karyawan beranggapan bahwa pelaporan pajak hanya berfokus pada penghasilan bulanan dan mengabaikan bagian aset.
- Solusi: Selalu perbarui akumulasi data aset (seperti nilai kas/tabungan, investasi saham, reksa dana, hingga properti) dan sisa kewajiban (seperti pinjaman KPR atau kredit kendaraan) pada bagian daftar harta dan utang di formulir e-filing.
Kesimpulan
Memahami cara lapor pajak tahunan e-filing untuk karyawan secara utuh merupakan fondasi penting dalam membangun budaya kepatuhan finansial di Indonesia. Aksesibilitas platform DJP Online telah memangkas hambatan birokrasi, memungkinkan pelaporan dilakukan secara fleksibel, transparan, dan efisien dari mana saja.
Poin kunci yang perlu diingat oleh setiap karyawan dalam pelaporan SPT Tahunan meliputi:
- Pastikan dokumen Bukti Pemotongan 1721-A1/A2 telah diterima dari pihak perusahaan.
- Gunakan Formulir 1770 SS untuk penghasilan bruto $le$ Rp60 juta/tahun, dan Formulir 1770 S untuk penghasilan di atas batas tersebut.
- Pastikan pengisian nilai pendapatan, PTKP, pemotongan pajak, serta daftar harta dan kewajiban dilakukan secara akurat.
- Selesaikan proses pelaporan sebelum batas waktu 31 Maret untuk menghindari denda administratif sebesar Rp100.000.
Dengan melakukan pelaporan secara teratur dan tepat waktu, karyawan tidak hanya terhindar dari sanksi hukum perpajakan, tetapi juga menjaga rekam jejak administrasi keuangan pribadi tetap aman dan terintegrasi secara sah dalam sistem nasional.