Panduan Lengkap Pajak Usaha: Bagaimana Aturan Pajak PPh Final untuk UMKM Berlaku di Indonesia?
Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) merupakan tulang punggung perekonomian Indonesia. Untuk mendukung pertumbuhan sektor ini, pemerintah telah menerbitkan berbagai kebijakan perpajakan yang dirancang khusus agar tidak memberatkan para pelaku usaha. salah satu instrumen perpajakan yang paling sering dimanfaatkan adalah Pajak Penghasilan (PPh) Final.
Bagi para pemilik usaha, memahami bagaimana aturan pajak pph final untuk umkm bekerja secara tepat sangat penting untuk menjaga kepatuhan hukum sekaligus mengoptimalkan pengelolaan keuangan. Kebijakan perpajakan ini tidak hanya bertujuan untuk mengumpulkan penerimaan negara, tetapi juga untuk memberikan kemudahan administratif bagi bisnis yang sedang berkembang.
Artikel ini akan membahas secara mendalam mengenai ketentuan PPh Final bagi UMKM, mulai dari konsep dasar, batasan tarif, tata cara perhitungan, hingga strategi pengelolaan pajak secara efisien dan patuh hukum.
Dasar Hukum dan Konsep PPh Final UMKM
PPh Final untuk UMKM adalah mekanisme pemotongan atau penyetoran pajak yang bersifat final atas penghasilan usaha yang diterima oleh Wajib Pajak yang memiliki peredaran bruto (omzet) tertentu. Kata "final" di sini berarti pembayaran pajak yang dilakukan sudah dianggap selesai dan tidak perlu diperhitungkan lagi dalam penghitungan PPh Terutang pada akhir tahun pajak.
Secara teoritis, sistem ini menerapkan asas kesederhanaan perpajakan. Pelaku usaha tidak perlu melakukan pembukuan akuntansi yang rumit hanya untuk menghitung beban pajak tahunan mereka.
---> ---> Regulasi yang Menaungi PPh Final
Skema insentif perpajakan bagi UMKM ini mengalami beberapa kali penyempurnaan oleh pemerintah. Awalnya, aturan ini diatur dalam Peraturan Pemerintah (PP) Nomor 46 Tahun 2013 dengan tarif 1%. Kemudian, pemerintah menurunkan tarifnya menjadi 0,5% melalui PP Nomor 23 Tahun 2018.
Saat ini, aturan tersebut diperkuat dan disesuaikan melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) serta PP Nomor 55 Tahun 2022. Regulasi terbaru ini memberikan kepastian hukum sekaligus proteksi tambahan bagi pelaku usaha mikro dan kecil.
Kriteria Utama Usaha yang Berhak Menggunakan PPh Final
Tidak semua pelaku usaha dapat menggunakan insentif PPh Final 0,5%. Terdapat batasan dan kriteria tertentu yang harus dipenuhi oleh Wajib Pajak:
- Batas Maksimal Omzet: Peredaran bruto atau omzet usaha tidak melebihi Rp4,8 miliar dalam satu Tahun Pajak.
- Subjek Pajak: Berlaku untuk Wajib Pajak Orang Pribadi dan Wajib Pajak Badan (seperti PT, CV, Firma, atau Koperasi).
- Pengecualian: Tidak berlaku untuk jasa sehubungan dengan pekerjaan bebas (seperti pengacara, konsultan, dokter, atau akuntan) yang mengandalkan keahlian khusus.
Bagaimana Aturan Pajak PPh Final untuk UMKM Diterapkan?
Memahami bagaimana aturan pajak pph final untuk umkm diterapkan dalam praktik harian membutuhkan pemahaman mengenai batas bebas pajak dan batasan jangka waktu penggunaan fasilitas. Pemerintah telah menetapkan diferensiasi aturan antara Wajib Pajak Orang Pribadi dan Wajib Pajak Badan.
Penerapan skema PPh Final dirancang untuk bertransformasi seiring dengan tumbuhnya skala bisnis pelaku UMKM.
1. Batas Omzet Tidak Kena Pajak bagi Orang Pribadi
Berdasarkan PP Nomor 55 Tahun 2022, terdapat fasilitas khusus bagi Wajib Pajak Orang Pribadi (WPOP) yang menggunakan PPh Final 0,5%. Pelaku usaha perorangan diberikan batasan omzet tidak kena pajak sebesar Rp500 juta dalam satu tahun pajak.
Artinya, PPh Final 0,5% hanya dihitung dari bagian akumulasi omzet yang telah melebihi Rp500 juta. Kebijakan ini secara signifikan mengurangi beban fiskal bagi pedagang kecil atau wirausahawan pemula.
2. Skema Pajak untuk Wajib Pajak Badan
Berbeda dengan WPOP, Wajib Pajak Badan (seperti PT, CV, atau Koperasi) tidak mendapatkan fasilitas batas omzet tidak kena pajak Rp500 juta. Setiap rupiah dari peredaran bruto yang diperoleh Wajib Pajak Badan langsung dikenakan tarif PPh Final 0,5%.
Meskipun demikian, bentuk badan hukum memberikan kejelasan pemisahan antara kekayaan pribadi dan aset perusahaan yang sangat berguna untuk jangka panjang.
3. Batas Jangka Waktu Penggunaan (Time Limit)
Fasilitas PPh Final 0,5% tidak bersifat permanen. Pemerintah memberikan batasan waktu penggunaan dengan tujuan mendorong pelaku usaha agar siap beralih ke skema perpajakan normal berbasis pembukuan (laba bersih).
| Bentuk Wajib Pajak | Jangka Waktu Maksimal Penggunaan |
|---|---|
| Wajib Pajak Orang Pribadi (WPOP) | 7 Tahun Pajak |
| Koperasi, CV, atau Firma | 4 Tahun Pajak |
| Perseroan Terbatas (PT) | 3 Tahun Pajak |
Setelah jangka waktu tersebut berakhir, Wajib Pajak wajib kembali menggunakan skema umum PPh Tarif Pasal 17 yang dihitung berdasarkan laba bersih (neto).
Manfaat dan Tujuan Kebijakan PPh Final 0,5%
Kebijakan insentif pajak ini dirancang dengan berbagai pertimbangan strategis ekonomi makro maupun mikro. Pemahaman atas manfaat ini membantu pengusaha melihat pajak bukan sebagai beban, melainkan sebagai bentuk kontribusi dan legalitas bisnis.
Manfaat PPh Final 0,5%:
├─ Kemudahan Administrasi (Tanpa Perhitungan Laba/Rugi Rumit)
├─ Kepastian Beban Pajak (Terprediksi Berdasarkan Omzet)
└─ Mendorong Formalisasi & Inklusi Keuangan UMKM
Kemudahan Administrasi Perpajakan
Manfaat paling dirasakan oleh pelaku UMKM adalah kesederhanaan dalam perhitungan. Pengusaha tidak perlu menyusun laporan keuangan yang kompleks untuk sekadar menentukan besaran pajak terutang.
Cukup dengan mencatat seluruh penerimaan kotor bulanan (rekapitulasi omzet), pengusaha sudah dapat menghitung kewajiban perpajakannya sendiri.
Efisiensi Arus Kas dan Kepastian Hukum
Dengan tarif yang relatif rendah (0,5%), arus kas (cash flow) perusahaan tidak terlalu terganggu. Pemilik usaha dapat memprediksi secara akurat berapa alokasi dana yang harus disisihkan untuk pajak setiap bulannya.
Selain itu, kepatuhan dalam membayar PPh Final memberikan kepastian hukum yang penting saat berhubungan dengan perbankan atau mitra bisnis formal.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun PPh Final memberikan banyak kemudahan, terdapat beberapa keterbatasan dan risiko teknis yang harus dipahami oleh setiap pelaku usaha.
1. Bayar Pajak Meskipun Kondisi Usaha Rugi
Sifat dari PPh Final adalah dikenakan atas penjualan kotor (omzet), bukan laba bersih (profit). Hal ini berarti meskipun usaha Anda mengalami kerugian operasional dalam satu bulan, Anda tetap wajib menyetor PPh Final sebesar 0,5% dari total omzet penjualan bulan tersebut.
Jika margin keuntungan usaha Anda sangat tipis (di bawah 2–3%) atau sedang mengalami kerugian besar, skema ini bisa terasa memberatkan dibandingkan skema pajak normal.
2. Batas Transisi Penggunaan Fasilitas
Banyak pelaku UMKM yang lupa mencatat sudah berapa lama mereka menggunakan fasilitas PPh Final. Jika batas waktu (3, 4, atau 7 tahun) telah habis, Wajib Pajak secara otomatis harus beralih menggunakan tarif umum PPh Pasal 17.
Kegagalan untuk bersiap menghadapi transisi ini dapat menimbulkan masalah kepatuhan dan sanksi denda di kemudian hari.
Simulasi Perhitungan PPh Final UMKM
Untuk memberikan gambaran praktis tentang bagaimana aturan pajak pph final untuk umkm berjalan, berikut adalah dua skenario perhitungan untuk Wajib Pajak Orang Pribadi dan Wajib Pajak Badan.
Kasus 1: Wajib Pajak Orang Pribadi (Usaha Perorangan)
Bapak Ahmad memiliki toko kelontong dengan status Wajib Pajak Orang Pribadi. Pada tahun 2024, akumulasi omzet per bulannya adalah sebagai berikut:
- Januari – April: Rp100.000.000 per bulan (Total akumulasi: Rp400.000.000)
- Mei: Rp150.000.000 (Total akumulasi: Rp550.000.000)
- Juni: Rp100.000.000 (Total akumulasi: Rp650.000.000)
Perhitungan Pajak:
- Bulan Januari s.d. April: Total omzet masih Rp400 juta (di bawah batas tidak kena pajak Rp500 juta). PPh Terutang = Rp0.
- Bulan Mei: Akumulasi omzet menembus Rp550 juta.
- Omzet yang melewati batas: Rp550.000.000 – Rp500.000.000 = Rp50.000.000.
- PPh Final Mei: 0,5% × Rp50.000.000 = Rp250.000.
- Bulan Juni: Karena batas Rp500 juta sudah terlampaui pada bulan Mei, seluruh omzet bulan Juni dikenakan pajak.
- PPh Final Juni: 0,5% × Rp100.000.000 = Rp500.000.
Kasus 2: Wajib Pajak Badan (PT CV Sederhana)
PT Karya Mandiri adalah UMKM berbadan hukum PT yang bergerak di bidang perakitan furniture. Omzet pada bulan Juli 2024 adalah Rp200.000.000.
Perhitungan Pajak:
Karena PT merupakan Wajib Pajak Badan, fasilitas pembebasan omzet Rp500 juta tidak berlaku.
$$textPPh Final Terutang = 0,5% times textRp200.000.000 = textRp1.000.000$$
PT Karya Mandiri wajib menyetorkan sebesar Rp1.000.000 ke kas negara paling lambat tanggal 15 bulan berikutnya.
Langkah Praktis Melakukan Penyetoran dan Pelaporan
Proses administrasi pajak UMKM saat ini sangat dimudahkan dengan ketersediaan layanan digital dari Direktorat Jenderal Pajak (DJP).
       │
       ▼

       │
       ▼

       │
       ▼
Berikut adalah alur umum dalam memenuhi kewajiban PPh Final:
- Pencatatan Omzet: Lakukan rekapitulasi total penjualan kotor harian dan bulanan secara rinci.
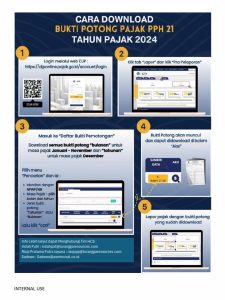
- Pembuatan Kode Billing: Masuk ke portal DJP Online (djponline.pajak.go.id), buat kode billing dengan kode akun pajak 411128 dan kode jenis setoran 420 (PPh Final UMKM PP 23/55).
- Pembayaran: Bayar melalui bank persepsi, ATM, m-banking, atau agen pembayaran resmi sebelum tanggal 15 bulan berikutnya.
- Pelaporan: Surat Setoran Pajak (SSP) yang telah divalidasi dengan Nomor Transaksi Penerimaan Negara (NTPN) dianggap sebagai laporan PPh Masa. Di akhir tahun, rekapitulasi ini cukup dilaporkan kembali pada SPT Tahunan.
Kesalahan Umum yang Sering Dilakukan Pelaku UMKM
Dalam praktiknya, masih banyak wirausahawan yang melakukan kekeliruan dalam mengelola perpajakan usaha mereka. Mengidentifikasi kesalahan ini dapat membantu Anda terhindar dari sanksi denda administrasi.
Menggabungkan Rekening Pribadi dan Rekening Usaha
Campur aduk keuangan pribadi dan usaha membuat perhitungan omzet menjadi tidak akurat. Pengusaha sering kali salah menghitung uang masuk pribadi sebagai peredaran bruto usaha, sehingga membayar pajak lebih besar dari yang seharusnya, atau sebaliknya.
Menyepadankan Laba Bersih dengan Omzet
Sistem PPh Final menghitung pajak berdasarkan peredaran bruto (omzet), bukan profit. Beberapa pelaku usaha baru sering keliru menghitung 0,5% dari laba bersih, yang mengakibatkan penyetoran pajak menjadi kurang bayar (underpaid).
Mengabaikan Kewajiban Laporan SPT Tahunan
Banyak pelaku UMKM beranggapan bahwa karena sudah membayar PPh Final secara rutin setiap bulan, mereka tidak perlu lagi melaporkan SPT Tahunan. Ini adalah persepsi yang keliru.
Pembayaran bulanan berfungsi sebagai pemenuhan PPh Masa, namun pelaporan akumulasi seluruh penghasilan dan daftar harta tetap wajib disampaikan melalui SPT Tahunan Wajib Pajak.
Strategi Pengelolaan Pajak dan Keuangan untuk UMKM
Agar bisnis dapat tumbuh berkelanjutan dan siap menghadapi dinamika aturan fiskal, diperlukan pengelolaan perpajakan yang terencana.
Menerapkan Pembukuan Sederhana Sejak Dini
Meskipun skema PPh Final 0,5% hanya mensyaratkan pencatatan omzet kotor, ada baiknya usaha Anda mulai menerapkan sistem pembukuan yang terstruktur. Pembukuan membantu Anda mengetahui kondisi kesehatan keuangan yang sebenarnya (laba/rugi riil).
Selain itu, pembukuan rapi akan memudahkan bisnis saat masa berlaku PPh Final berakhir dan harus bertransisi ke skema pajak normal.
Melakukan Monitoring Skala Usaha secara Berkala
Pantau perkembangan peredaran bruto usaha Anda setiap bulan. Jika omzet bisnis Anda sudah mendekati ambang batas Rp4,8 miliar dalam setahun, segera konsultasikan dengan ahli pajak atau petugas DJP (Account Representative).
Melewati batas Rp4,8 miliar berarti usaha Anda wajib dikukuhkan sebagai Pengusaha Kena Pajak (PKP) dan tidak bisa lagi menggunakan tarif PPh Final 0,5%.
Kesimpulan
Memahami bagaimana aturan pajak pph final untuk umkm adalah langkah krusial dalam membangun fondasi bisnis yang legal, sehat, dan berkelanjutan. Kebijakan PPh Final dengan tarif 0,5%—ditambah fasilitas bebas pajak hingga omzet Rp500 juta bagi pelaku usaha perorangan—merupakan bentuk dukungan nyata pemerintah untuk mendorong efisiensi dan kepatuhan perpajakan di sektor UMKM.
Secara ringkas, kunci sukses pengelolaan PPh Final bagi pelaku usaha meliputi:
- Memastikan peredaran bruto usaha berada di bawah Rp4,8 miliar per tahun.
- Memanfaatkan fasilitas batas omzet tidak kena pajak sebesar Rp500 juta jika berstatus Wajib Pajak Orang Pribadi.
- Memperhatikan batas waktu penggunaan fasilitas (3 tahun untuk PT, 4 tahun untuk CV/Firma, dan 7 tahun untuk Orang Pribadi).
- Melakukan pemisahan keuangan serta pencatatan omzet bulanan secara disiplin.
- Tetap melaporkan SPT Tahunan secara rutin meskipun kewajiban PPh Final bulanan telah diselesaikan.
Dengan menjalankan kepatuhan pajak secara tepat, pelaku UMKM dapat menjalankan usahanya dengan tenang, memiliki rekam jejak finansial yang kredibel, serta lebih mudah mengakses fasilitas pendanaan formal untuk ekspansi bisnis di masa depan.