Panduan Lengkap: Bagaimana Cara Mengajukan Keberatan SPT Tahunan Badan Sesuai Aturan Perpajakan
Proses pemeriksaan pajak oleh Direktorat Jenderal Pajak (DJP) terkadang menghasilkan keputusan yang tidak sepenuhnya disetujui oleh Wajib Pajak Badan. Ketika Surat Ketetapan Pajak (SKP) diterbitkan dengan koreksi yang dinilai tidak sesuai dengan kondisi riil pembukuan perusahaan, hukum memberikan hak bagi entitas bisnis untuk membela diri.
Memahami bagaimana cara mengajukan keberatan spt tahunan badan merupakan langkah krusial bagi manajemen keuangan dan tim hukum perusahaan. Prosedur ini dirancang untuk memastikan bahwa pemungutan pajak tetap mengedepankan prinsip keadilan, kepastian hukum, dan akuntabilitas.
Artikel ini akan membahas secara mendalam mengenai tata cara, persyaratan, risiko, serta strategi administratif dalam mengajukan keberatan atas pelaporan SPT Tahunan Badan.
Konsep Dasar dan Landasan Hukum Keberatan Pajak Badan
Keberatan pajak adalah upaya hukum yang disediakan oleh undang-undang bagi Wajib Pajak yang merasa tidak puas atau tidak setuju atas suatu ketetapan pajak. Hak ini diatur secara tegas dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) yang telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Dalam konteks Wajib Pajak Badan, keberatan umumnya diajukan terhadap materi koreksi fiskal yang dilakukan oleh pemeriksa pajak. Hasil dari pemeriksaan tersebut dituangkan dalam instrumen hukum berupa Surat Ketetapan Pajak.
Jenis Ketetapan Pajak yang Dapat Diajukan Keberatan
Sesuai dengan Pasal 25 UU KUP, Wajib Pajak Badan hanya dapat mengajukan keberatan atas hal-hal berikut:
- Surat Ketetapan Pajak Kurang Bayar (SKPKB): Ketetapan yang menentukan besarnya jumlah pokok pajak, jumlah kredit pajak, dan sanksi administrasi yang harus dibayar.
- Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT): Ketetapan yang menentukan tambahan atas jumlah pajak yang telah ditetapkan sebelumnya.
- Surat Ketetapan Pajak Nihil (SKPN): Ketetapan yang menentukan jumlah pokok pajak sama besarnya dengan jumlah kredit pajak atau pajak tidak terutang.
- Surat Ketetapan Pajak Lebih Bayar (SKPLB): Ketetapan yang menentukan jumlah kelebihan pembayaran pajak.
- Pemotongan atau Pemungutan Pajak oleh Pihak Ketiga: Pemotongan pajak yang dilakukan oleh pihak lain berdasarkan ketentuan peraturan perundang-undangan perpajakan.
Manfaat dan Tujuan Mengajukan Keberatan
Prosedur keberatan bukan sekadar bentuk ketidaksetujuan finansial, melainkan mekanisme kontrol atas ketetapan administrasi negara. Terdapat beberapa tujuan utama mengapa perusahaan mengambil langkah ini.
1. Menjaga Keadilan Beban Pajak
Perusahaan berhak membayarkan pajak sesuai dengan keadaan ekonomi yang sebenarnya (ability to pay). Jika koreksi pemeriksa tidak memiliki dasar hukum atau bukti akuntansi yang kuat, keberatan berfungsi mengembalikan posisi kewajiban pajak ke angka yang benar.
2. Melindungi Arus Kas (Cash Flow) Perusahaan
Penerbitan SKPKB dalam jumlah besar dapat mengganggu likuiditas operasional bisnis. Mengajukan keberatan memberikan penundaan kewajiban pembayaran atas sisa pajak yang belum disetujui selama proses keberatan berlangsung.
3. Penegakan Tata Kelola Perusahaan (Good Corporate Governance)
Melakukan perlawanan hukum yang sah atas koreksi pajak yang tidak tepat merupakan bentuk tanggung jawab direksi kepada pemegang saham. Hal ini menunjukkan bahwa manajemen mengelola aset dan liabilitas perusahaan secara cermat.
Risiko dan Konsekuensi Finansial yang Perlu Dipertimbangkan
Meski keberatan adalah hak konstitusional Wajib Pajak, langkah ini memiliki konsekuensi hukum dan finansial yang signifikan. Manajemen tidak boleh mengabaikan risiko ini sebelum mengambil keputusan.
          │
          ├─── Diterima Seluruhnya/Sebagian ───> Beban Pajak Berkurang / Nihil
          │
          └─── Ditolak / Ditolak Sebagian  ───> Sanksi Administrasi (Denda 30%)
Sanksi Administrasi Denda 30%
Berdasarkan ketentuan UU HPP, jika permohonan keberatan Wajib Pajak ditolak atau dikabulkan sebagian, Wajib Pajak dikenai sanksi administrasi berupa denda sebesar 30% (tiga puluh persen). Denda ini dihitung dari jumlah pajak berdasarkan keputusan keberatan dikurangi dengan pajak yang telah dibayar sebelum mengajukan keberatan.
Potensi Sengketa Berlanjut ke Banding
Jika keputusan keberatan tetap tidak memuaskan, perusahaan harus siap secara sumber daya untuk melanjutkan perkara ke tingkat Banding di Pengadilan Pajak. Proses ini membutuhkan waktu, energi, dan biaya penanganan hukum yang tidak sedikit.
Syarat Formal Pengajuan Keberatan Pajak
Sebelum mempelajari tahapan mekanis mengenai bagaimana cara mengajukan keberatan spt tahunan badan, Anda harus memastikan seluruh persyaratan formal telah terpenuhi. Kegagalan memenuhi syarat formal dapat menyebabkan surat keberatan tidak dipertimbangkan (cacat hukum).
Persyaratan Dokumen dan Format
| Parameter | Ketentuan Formal Sesuai Aturan Perpajakan |
|---|---|
| Bentuk Surat | Tertulis dalam bahasa Indonesia yang jelas dan tegas. |
| Jumlah Ketetapan | Satu surat keberatan hanya boleh diajukan untuk satu SKP. |
| Alasan Pertimbangan | Harus mengemukakan alasan yang jelas, detail, dan mencantumkan perhitungan pajak menurut versi Wajib Pajak. |
| Jangka Waktu | Paling lambat 3 (tiga) bulan sejak tanggal surat ketetapan dikirim, kecuali terdapat kondisi force majeure. |
| Pelunasan Pajak | Wajib melunasi sejumlah pajak yang disetujui dalam Pembahasan Akhir Hasil Pemeriksaan (PAHP). |
| Penandatanganan | Ditandatangani oleh Pengurus/Direksi Badan atau Kuasa Hukum yang dilampiri Surat Kuasa Khusus. |
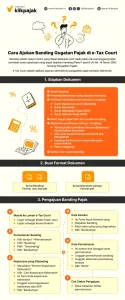
Prosedur Teknis: Bagaimana Cara Mengajukan Keberatan SPT Tahunan Badan
Proses pengajuan dapat dilakukan melalui jalur manual (konvensional) maupun secara elektronik melalui portal resmi DJP Online (e-Filing Keberatan). Berikut adalah tata cara langkah demi langkah yang terstruktur.
+-----------------------------------------------------------------+
| 1. Analisis Risalah Pembahasan Akhir (PAHP) & SKP               |
+-----------------------------------------------------------------+
                                │
                                v
+-----------------------------------------------------------------+
| 2. Pelunasan Bagian Pajak yang Disetujui                        |
+-----------------------------------------------------------------+
                                │
                                v
+-----------------------------------------------------------------+
| 3. Penyusunan Surat Keberatan & Lampiran Bukti                  |
+-----------------------------------------------------------------+
                                │
                                v
+-----------------------------------------------------------------+
| 4. Penyampaian Surat (Langsung, Pos, atau e-Filing DJP Online)   |
+-----------------------------------------------------------------+
                                │
                                v
+-----------------------------------------------------------------+
| 5. Monitoring & Penerbitan Surat Keputusan Keberatan (Max 12 Bln)|
+-----------------------------------------------------------------+
Langkah 1: Menganalisis Risalah Pembahasan Akhir dan SKP
Sebelum menyusun surat, tim keuangan harus meneliti Berita Acara Pembahasan Akhir Hasil Pemeriksaan. Identifikasi dengan cermat koreksi mana yang disetujui dan koreksi mana yang ditolak.
Pastikan angka-angka dasar pengenaan pajak (DPP) dan koreksi fiskal yang tercantum dalam SKP sesuai dengan dokumen pemeriksaan terakhir.
Langkah 2: Melakukan Pelunasan atas Pajak yang Disetujui
Perusahaan wajib membayar pajak yang terutang sebesar jumlah yang telah disetujui dalam Pembahasan Akhir sebelum mengajukan keberatan. Pembayaran dilakukan dengan membuat Surat Setoran Pajak (SSP) atau kode billing negara.
Jika perusahaan tidak menyetujui seluruh koreksi (setuju 0%), maka tidak ada kewajiban setoran awal yang harus dilunasi.
Langkah 3: Menyusun Surat Keberatan dan Rekapitulasi Perhitungan
Buat surat resmi yang ditujukan kepada Direktur Jenderal Pajak dan dikirimkan melalui Kantor Pelayanan Pajak (KPP) tempat Badan terdaftar.
Surat harus memuat:
- Identitas Wajib Pajak Badan (Nama, NPWP, Alamat).
- Nomor dan tanggal SKP yang diajukan keberatan.
- Posisi koreksi fiskal menurut pemeriksa vs versi Wajib Pajak.
- Alasan juridik dan faktual mengapa koreksi tersebut dianggap tidak tepat.
- Lampiran bukti pembukuan pendukung.
Langkah 4: Menyampaikan Surat Keberatan
Penyampaian dokumen keberatan dapat dipilih melalui beberapa saluran resmi:
- Secara Langsung: Datang ke Tempat Pelayanan Terpadu (TPT) KPP terdaftar untuk mendapatkan Lembar Bukti Penerimaan (LPB).
- Pos atau Jasa Pengiriman: Mengirimkan berkas melalui pos tercatat atau kurir terpercaya dengan menyimpan resi pengiriman.
- Secara Elektronik (e-Filing): Mengunggah dokumen melalui portal DJP Online pada menu aplikasi keberatan, jika fitur tersebut telah aktif dan sesuai dengan kriteria akun perusahaan.
Langkah 5: Proses Penelaahan dan Keputusan
Direktur Jenderal Pajak memiliki waktu paling lama 12 (dua belas) bulan sejak tanggal surat keberatan diterima secara lengkap untuk memberikan keputusan.
Selama periode ini, penelaah keberatan dari Kanwil DJP dapat melakukan peninjauan lapangan, meminta dokumen tambahan, atau mengundang Wajib Pajak dalam acara pemintaan keterangan (hearing).
Contoh Kasus Penerapan Keberatan Pajak pada Usaha Manufaktur
Untuk memberikan gambaran praktis mengenai bagaimana cara mengajukan keberatan spt tahunan badan, berikut adalah contoh skenario penerapan pada perusahaan manufaktur.
Latar Belakang Kasus
PT Tekstil Nusantara menerima SKPKB PPh Badan Tahun Pajak 2022 dari KPP Pratama. Pemeriksa melakukan koreksi positif atas Biaya Promosi sebesar Rp1.000.000.000 dengan alasan Wajib Pajak tidak melampirkan Daftar Nominatif yang sesuai dengan PMK-02/PMK.03/2010.
Akibat koreksi tersebut, terdapat kurang bayar PPh Badan sebesar Rp220.000.000.
Tanggapan Perusahaan
PT Tekstil Nusantara memiliki Daftar Nominatif lengkap, namun terdapat kesalahan teknis saat melampirkannya pada dokumen SPT induk. Dalam pembahasan akhir, pemeriksa tetap melakukan koreksi total.
Langkah Tindakan Perusahaan
- Analisis Pembahasan: Perusahaan hanya menyetujui koreksi atas biaya entertainment sebesar Rp50.000.000 (kurang bayar disetujui Rp11.000.000).
- Pelunasan: PT Tekstil Nusantara melunasi Rp11.000.000 menggunakan SSP.
- Penyusunan Keberatan: Perusahaan menyusun Surat Keberatan atas sisa koreksi Rp950.000.000. Perusahaan melampirkan Daftar Nominatif, bukti kwitansi promosi, serta bukti potong PPh Pasal 23 atas jasa promosi tersebut.
- Pengiriman Berkas: Surat dikirimkan ke KPP terdaftar dua bulan setelah tanggal penerbitan SKPKB.
Hasilnya, penelaah keberatan di Kantor Wilayah DJP mengabulkan seluruh permohonan keberatan PT Tekstil Nusantara karena bukti-bukti substansi pembukuan terbukti valid secara yuridis.
Kesalahan Umum yang Sering Terjadi dalam Pengajuan Keberatan
Berdasarkan evaluasi sengketa perpajakan, banyak permohonan keberatan gugur sebelum masuk ke materi pokok disebabkan oleh kesalahan prosedural sederhana.
                  │
  ┌───────────────┼───────────────┐
  │               │               │
  v               v               v
Melewati     Kurang Bayar     Kuasa Hukum
Tenggat      Belum Diberi     Tidak Sah
(>3 Bulan)     Pelunasan      (Tanpa Surat)
1. Melewati Jangka Waktu 3 Bulan
Banyak perusahaan menunda penyusunan keberatan hingga mendekati batas akhir. Penghitungan 3 bulan dimulai sejak tanggal dikirimnya SKP, bukan tanggal surat diterima oleh perusahaan.
2. Tidak Melengkapi Surat Kuasa Khusus
Jika pengajuan keberatan dikuasakan kepada Konsultan Pajak atau pegawai internal, surat pengajuan wajib dilampiri Surat Kuasa Khusus sesuai aturan PMK-229/PMK.03/2014 dan dokumen kualifikasi pendukung.
3. Alasan Keberatan Berkarakter Umum
Penyusunan alasan keberatan yang hanya berisi normatif tanpa menyandingkan angka koreksi pemeriksa secara rinci dengan pasal hukum terkait sering kali melemahkan posisi Wajib Pajak.
4. Tidak Membayar Bagian yang Disetujui
Mengajukan keberatan tanpa melunasi kewajiban atas angka koreksi yang telah disetujui pada saat risalah pembahasan akhir akan menyebabkan permohonan tidak dapat dipertimbangkan.
Kesimpulan dan Insight Strategis
Memahami bagaimana cara mengajukan keberatan spt tahunan badan merupakan instrumen perlindungan hak yang sangat vital bagi kelangsungan bisnis entitas Badan. Tata cara pengajuan keberatan memerlukan kedisiplinan administratif, penguasaan aturan perpajakan, dan kecukupan dokumen pembukuan.
Berikut adalah rekapitulasi poin kunci yang perlu diingat oleh manajemen perusahaan:
- Patuhi Batas Waktu: Ajukan permohonan sebelum tenggat waktu 3 bulan sejak SKP dikirimkan.
- Lakukan Pembayaran Awal: Melunasi komponen pajak yang disetujui pada pembahasan akhir adalah syarat mutlak.
- Hitung Risiko Finansial: Pertimbangkan matang-matang sanksi denda 30% jika keberatan ditolak atau dikabulkan sebagian.
- Siapkan Bukti Substansial: Keberatan perpajakan di Indonesia menganut prinsip substance over form. Pastikan bukti transaksi, kontrak, invoice, dan pencatatan akuntansi lengkap secara hukum.
Dengan persiapan yang matang dan pemahaman prosedur yang cermat, perusahaan dapat menjalankan hak perpajakannya secara profesional, adil, dan transparan.