Panduan Lengkap: Bagaimana Cara Membayar Surat Tagihan Pajak STP dengan Benar dan Tepat Waktu
Menerima dokumen resmi dari Direktorat Jenderal Pajak (DJP) kerap kali menimbulkan kekhawatiran bagi sebagian besar Wajib Pajak. Salah satu dokumen yang sering diterbitkan oleh otoritas perpajakan adalah Surat Tagihan Pajak (STP).
Dokumen ini biasanya berisi tagihan atas sanksi administrasi, denda, atau bunga akibat keterlambatan pelaporan maupun pembayaran pajak. Memahami bagaimana cara membayar surat tagihan pajak stp secara tepat merupakan langkah krusial untuk menjaga ketaatan administrasi perpajakan Anda.
Artikel ini akan mengupas secara mendalam mengenai konsep STP, risiko jika mengabaikannya, hingga langkah-langkah praktis pembayarannya. Baik Anda seorang pengusaha UMKM, karyawan, maupun pemilik bisnis skala menengah, panduan ini dirancang untuk membantu menyelesaikan kewajiban perpajakan Anda secara efisien.
Memahami Konsep Dasar Surat Tagihan Pajak (STP)
Surat Tagihan Pajak (STP) adalah surat yang diterbitkan oleh DJP untuk melakukan tagihan pajak dan/atau sanksi administrasi berupa bunga atau denda. Berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), STP memiliki kekuatan hukum yang sama dengan Surat Ketetapan Pajak (SKP).
Penerbitan STP umumnya dipicu oleh beberapa kondisi spesifik yang terdeteksi dalam sistem pengawasan perpajakan. Pemahaman terhadap alasan penerbitan ini penting agar Wajib Pajak dapat melakukan evaluasi atas pelaporan keuangan mereka.
Alasan Utama Penerbitan STP oleh DJP
Ada beberapa penyebab utama mengapa seorang Wajib Pajak menerima lembaran STP dari kantor pajak:
- Pajak Penghasilan dalam tahun berjalan tidak atau kurang dibayar. Kondisi ini terjadi ketika pembayaran angsuran pajak bulanan tidak sesuai dengan kewajiban yang seharusnya.
- Keterlambatan Pelaporan SPT. Wajib Pajak yang terlambat menyampaikan Surat Pemberitahuan (SPT) Masa maupun SPT Tahunan akan dikenakan sanksi denda administrasi.
- Keterlambatan Pembayaran Pajak. Pembayaran pajak yang melewati jatuh tempo akan dikenakan sanksi administrasi berupa bunga bulanan.
- Salah Tulis atau Salah Hitung. Terdapat penulisan atau perhitungan pada SPT yang menyebabkan pajak terutang menjadi kurang dibayar.
Anatomy Dokumen STP: Informasi Penting yang Harus Diperiksa
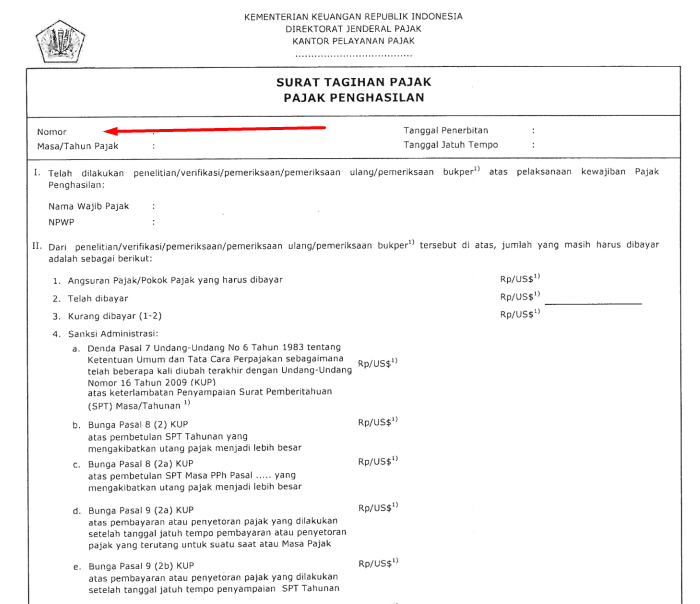
Sebelum mencari tahu bagaimana cara membayar surat tagihan pajak stp, Anda harus mampu membaca dan memvalidasi informasi yang tertera pada lembar dokumen tersebut. Kesalahan dalam membaca data dapat menyebabkan kesalahan pada proses pembuatan kode bayar.
Dokumen STP memuat komponen data vital yang harus dicocokkan dengan catatan internal keuangan Anda. Pastikan seluruh informasi awal sudah sesuai sebelum melanjutkan ke tahap pembayaran.
+-----------------------------------------------------------------------+
|                         KOMPONEN UTAMA STP                            |
+-----------------------------------------------------------------------+
| 1. Nomor STP              : Identitas unik dokumen tagihan            |
| 2. Identitas Wajib Pajak  : NPWP/NIK, Nama, dan Alamat Resmi          |
| 3. Masa & Tahun Pajak     : Periode pajak yang dikenakan sanksi       |
| 4. Kode Akun Pajak (KAP)  : Kode jenis pajak yang ditagih             |
| 5. Kode Jenis Setoran(KJS): Kode spesifik jenis transaksi/tagihan     |
| 6. Jumlah Tagihan         : Nominal pokok dan/atau sanksi bunga/denda |
| 7. Tanggal Jatuh Tempo    : Batas akhir pembayaran sebelum penagihan  |
+-----------------------------------------------------------------------+
Pemeriksaan komponen di atas bertujuan untuk memastikan bahwa tagihan tersebut benar-benar ditujukan kepada Anda dan hitungannya telah sesuai. Jika terdapat ketidaksesuaian data, Wajib Pajak memiliki hak untuk melakukan konfirmasi ke Kantor Pelayanan Pajak (KPP) terdaftar.
Risiko dan Konsekuensi Mengabaikan STP
Mengabaikan atau menunda pembayaran STP dapat berdampak buruk pada kesehatan finansial dan legalitas usaha Anda. Otoritas perpajakan memiliki mekanisme penagihan aktif yang diatur ketat oleh undang-undang.
Penundaan pembayaran secara sengaja hanya akan memperbesar beban finansial yang harus ditanggung di kemudian hari. Berikut adalah beberapa konsekuensi utama jika STP tidak segera dilunasi.
Akumulasi Bunga dan Denda Tambahan
Sanksi administrasi yang tercantum dalam STP memiliki batas waktu pelunasan, umumnya 1 bulan sejak tanggal diterbitkan. Pembayaran yang melampaui jatuh tempo akan memicu timbulnya sanksi bunga penagihan baru.
Besaran suku bunga penagihan ini mengacu pada tarif bunga acuan Kementerian Keuangan yang diperbarui secara berkala. Akibatnya, total kewajiban yang harus dibayarkan akan terus membengkak seiring berjalannya waktu.
Tindakan Penagihan Aktif oleh Juru Sita
Jika Wajib Pajak tidak melunasi STP hingga lewat batas waktu dan tidak mengajukan permohonan pengangsuran, DJP dapat meningkatkan status penagihan. Proses ini melibatkan tindakan penagihan aktif oleh Juru Sita Pajak Negara (JSPN).
Tahapan penagihan aktif dimulai dari penerbitan Surat Teguran, dilanjutkan dengan Surat Paksa. Jika masih belum dilunasi, tindakan penyitaan aset hingga pemblokiran rekening bank milik Wajib Pajak dapat dilakukan.
Panduan Langkah demi Langkah: Bagaimana Cara Membayar Surat Tagihan Pajak STP
Proses pelunasan tagihan pajak saat ini sudah berorientasi digital dan dapat dilakukan dari mana saja. Rangkaian proses ini terbagi menjadi dua tahap utama, yaitu pembuatan Kode Billing dan eksekusi pembayaran.
Berikut adalah panduan sistematis mengenai bagaimana cara membayar surat tagihan pajak stp secara efisien melalui sistem e-Billing DJP.
+-----------------------------------------------------------------------+
|                    ALUR PEMBAYARAN STP ONLINE                         |
+-----------------------------------------------------------------------+
|                                                 |
|           │                                                           |
|           ▼                                                           |
|                            |
|           │                                                           |
|           ▼                                                           |
|              |
|           │                                                           |
|           ▼                                                           |
|        |
|           │                                                           |
|           ▼                                                           |
|                               |
+-----------------------------------------------------------------------+
Langkah 1: Memeriksa dan Memvalidasi Dokumen STP
Langkah awal yang sangat krusial adalah memastikan keabsahan dokumen STP yang Anda terima. Periksa apakah Nomor Pokok Wajib Pajak (NPWP) atau NIK serta nama yang tertera sudah sesuai dengan identitas Anda.
Perhatikan Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS) yang tercantum pada surat penagihan tersebut. Biasanya, untuk tagihan sanksi administrasi STP, kode KJS yang digunakan adalah 300 (Stp) atau kode sanksi spesifik lainnya.
Langkah 2: Membuat Kode Billing Pajak (e-Billing)
Sebelum dapat mentransfer uang, Anda wajib memiliki 15 digit Kode Billing. Ada beberapa metode tepercaya untuk membuat Kode Billing STP:
-
Melalui Portal DJP Online:
- Buka situs resmi
pajak.go.iddan login menggunakan NPWP/NIK serta kata sandi Anda. - Pilih menu Bayar, lalu klik e-Billing.
- Isi formulir Surat Setoran Elektronik (SSE). Masukkan KAP dan KJS sesuai yang tertera pada lembar STP.
- Pilih Masa Pajak dan Tahun Pajak yang ditagih.
- Isi Nomor Ketetapan dengan memasukkan nomor STP Anda secara lengkap.
- Masukkan nominal tagihan sesuai yang tertera pada STP, lalu klik Buat Kode Billing.
- Buka situs resmi
-
Melalui Layanan Kring Pajak atau Chat Online:
- Wajib Pajak juga dapat menghubungi Kring Pajak di 1500200 atau fitur live chat resmi DJP untuk meminta bantuan pembuatan Kode Billing tagihan STP.
Langkah 3: Melakukan Pembayaran melalui Kanal Resmi
Setelah mendapatkan Kode Billing, Anda memiliki waktu terbatas (biasanya 48 jam hingga beberapa hari tergantung jenis billing) untuk menyelesaikan transaksi.
Bagi Anda yang bertanya-tanya bagaimana cara membayar surat tagihan pajak stp setelah memegang Kode Billing, transaksi dapat dilakukan melalui berbagai saluran perbankan maupun fintech.
- Mobile Banking / Internet Banking: Masuk ke menu pembayaran, pilih menu Penerimaan Negara atau Pajak/MPN G3, lalu masukkan Kode Billing.
- ATM: Pilih menu pembayaran > Pajak/Penerimaan Negara > masukkan Kode Billing > konfirmasi nominal > selesaikan transaksi.
- Teller Bank Persepsi atau Kantor Pos: Tunjukkan lembar Kode Billing kepada petugas teller untuk diproses secara manual.
- Layanan e-Commerce / Marketplace: Beberapa platform e-commerce kini menyediakan fitur pembayaran Pajak MPN G3 dengan memasukkan Kode Billing.
Langkah 4: Menyimpan Bukti Penerimaan Negara (BPN)
Setelah transaksi berhasil, Anda akan menerima Bukti Penerimaan Negara (BPN) atau resi transaksi. BPN memuat Nomor Transaksi Penerimaan Negara (NTPN) yang berfungsi sebagai bukti sah bahwa Anda telah melunasi tagihan tersebut.
Simpan dokumen BPN ini bersama dengan lembar fisik STP Anda. Dokumen ini menjadi bukti vital apabila di kemudian hari terjadi selisih data pada sistem pengawasan pajak.
Kanal dan Metode Pembayaran STP yang Tersedia
Kemudahan teknologi finansial saat ini memberikan fleksibilitas tinggi bagi Wajib Pajak dalam menyelesaikan kewajibannya. Anda dapat memilih saluran pembayaran yang paling sesuai dengan opsi operasional bisnis Anda.
| Kanal Pembayaran | Metode | Kelebihan | Catatan Khusus |
|---|---|---|---|
| Mobile Banking | Transfer Apps | Cepat, efisien, dapat dilakukan kapan saja | Simpan tangkapan layar dan unduh bukti PDF |
| ATM | Mesin ATM | Mudah dijangkau di area publik | Bukti cetak fisik mudah pudar, harap difotokopi |
| Teller Bank/Pos | Verifikasi Manual | Minim risiko salah input oleh pengguna | Harus menyesuaikan jam operasional bank |
| e-Commerce | Opsi Paylater/E-wallet | Praktis, tersedia beragam opsi dompet digital | Pastikan resi memiliki NTPN yang valid |
Contoh Kasus Penerapan dalam Konsep Bisnis dan Pribadi
Untuk memperjelas pemahaman mengenai penerapan proses pembayaran STP ini, mari simak dua skenario simulasi berikut.
Skenario 1: Wajib Pajak Orang Pribadi (Pekerja Bebas)
Budi adalah seorang konsultan independen yang terlambat melaporkan SPT Tahunan Orang Pribadi selama dua bulan dari batas waktu 31 Maret. Enam bulan kemudian, Budi menerima STP berisi sanksi denda administrasi keterlambatan SPT sebesar Rp100.000.
Budi kemudian mencari tahu bagaimana cara membayar surat tagihan pajak stp denda tersebut. Ia masuk ke akun DJP Online miliknya, memilih KAP 411125 (PPh OP) dan KJS 300 (STP), lalu memasukkan Nomor STP yang tertera di surat.
Setelah Kode Billing terbit, Budi membayarnya via aplikasi mobile banking dalam hitungan menit. Bukti transfer berisi NTPN langsung disimpan di arsip digital pribadinya.
Skenario 2: Pelaku Usaha UMKM (Badan Usaha)
CV Maju Bersama adalah pelaku UMKM yang terlewat membayar angsuran PPh Pasal 25 bulan Juli sebesar Rp5.000.000. Perusahaan baru membayarnya di bulan September. Atas keterlambatan ini, DJP menerbitkan STP sanksi bunga administrasi.
Direktur CV Maju Bersama menginstruksikan tim keuangan untuk menyelesaikan tagihan tersebut. Tim keuangan menerbitkan Kode Billing melalui DJP Online menggunakan KAP 411126 (PPh Badan) dan KJS 300, lalu memasukkan nomor ketetapan STP.
Pembayaran dilakukan melalui saluran internet banking corporate perusahaan. Dokumen BPN yang terbit kemudian dilampirkan dalam pembukuan bulanan sebagai beban sanksi pajak yang valid.
Kesalahan Umum Saat Membayar STP dan Cara Menghindarinya
Meskipun prosesnya tampak mudah, masih sering ditemukan kesalahan teknis saat Wajib Pajak mengeksekusi pembayaran STP. Kesalahan ini dapat menyebabkan pembayaran Anda tidak terdeteksi oleh sistem DJP.
Mengetahui potensi kesalahan sejak awal akan menghemat waktu dan mencegah kerugian finansial yang tidak perlu.
1. Salah Memilih Kode Akun Pajak (KAP) atau Kode Jenis Setoran (KJS)
Kesalahan yang paling umum terjadi adalah memilih KJS untuk pembayaran pajak rutin (seperti KJS 100 untuk Setoran Utama) alih-alih KJS sanksi/STP (KJS 300).
Jika Anda salah memilih KJS, uang yang disetorkan akan dianggap sebagai pembayaran pajak biasa, sementara tagihan STP Anda akan tetap terhitung belum terbayar dalam sistem.
Solusi: Selalu cocokkan KAP dan KJS pada lembar input e-Billing dengan instruksi yang tertera di surat tagihan STP Anda.
2. Mengabaikan Nomor Ketetapan Pajak
Saat membuat e-Billing untuk STP, sistem akan meminta input "Nomor Ketetapan". Banyak Wajib Pajak membiarkan kolom ini kosong atau diisi dengan angka asal.
Pengisian Nomor Ketetapan yang tidak akurat menyebabkan pembayaran Anda tidak dapat mengunci tagihan STP yang dimaksud.
Solusi: Salin 15 digit nomor STP secara presisi ke dalam kolom Nomor Ketetapan pada form e-Billing.
3. Membayar Lewat dari Masa Berlaku Kode Billing
Kode Billing yang dibuat memiliki batas waktu kadaluarsa (expiry date). Jika Anda mentransfer ke Kode Billing yang sudah kedaluwarsa, transaksi akan ditolak oleh sistem perbankan.
Solusi: Segera lakukan pembayaran sesaat setelah Kode Billing dibuat. Jika sudah kadaluarsa, Anda cukup membuat Kode Billing baru dengan data yang sama.
Strategi Mengelola Manajemen Pajak agar Terhindar dari STP
Mencegah tentu lebih baik daripada mengobati. Memahami bagaimana cara membayar surat tagihan pajak stp memang penting, tetapi membangun manajemen perpajakan yang rapi jauh lebih berharga bagi stabilitas keuangan.
Penerapan administrasi yang terstruktur dapat menekan risiko timbulnya sanksi administrasi di masa depan hingga titik minimum.
+-----------------------------------------------------------------------+
|                 STRATEGI PENCEGAHAN TAGIHAN STP                       |
+-----------------------------------------------------------------------+
|  1. Buat Kalender Pajak (Tax Calendar) Internal                       |
|  2. Otomatisasi Pencatatan dan Pembukuan Keuangan                     |
|  3. Lakukann Audit Kepatuhan Pajak Secara Berkala                      |
|  4. Manfaatkan Fitur Pengingat (Reminder) Jatuh Tempo                 |
|  5. Konsultasi dengan Ahli Pajak / Account Representative (AR)        |
+-----------------------------------------------------------------------+
Integrasi Kalender Pajak dalam Operasional Bisnis
Setiap jenis pajak memiliki tanggal jatuh tempo pembayaran dan pelaporan yang berbeda-beda. Misalnya, PPh 21 disetor paling lambat tanggal 10 bulan berikutnya, sedangkan PPh Final UMKM disetor paling lambat tanggal 15.
Buatlah kalender pajak (tax calendar) khusus yang terintegrasi dengan tim keuangan Anda. Berikan jeda waktu 2-3 hari sebelum tanggal jatuh tempo resmi untuk mengantisipasi gangguan teknis pada sistem perbankan atau sistem DJP.
Melakukan Rekonsiliasi Pajak secara Periodic
Lakukan rekonsiliasi antara laporan keuangan internal perusahaan dengan pelaporan SPT secara rutin setiap bulan. Langkah ini berguna untuk mendeteksi potensi selisih hitung atau potensi kurang bayar lebih awal.
Dengan menemukan potensi kesalahan secara internal, Anda dapat melakukan pembetulan SPT secara mandiri sebelum pihak fiskus menerbitkan STP sanksi.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah pembayaran STP bisa dicicil?
Ya, Wajib Pajak yang mengalami kesulitan keuangan dapat mengajukan permohonan mengangsur atau menunda pembayaran STP. Permohonan ini harus diajukan secara tertulis kepada Kepala KPP terdaftar sebelum tanggal jatuh tempo pembayaran berakhir, disertai alasan yang logis dan bukti pendukung.
Apa yang harus dilakukan jika sudah bayar STP tapi tagihan masih ada?
Jika pembayaran telah dilakukan dan Anda memiliki BPN dengan NTPN sah namun tagihan masih muncul di sistem, kemungkinan terjadi keterlambatan sinkronisasi data. Anda dapat mendatangi KPP terdaftar atau berkonsultasi dengan Account Representative (AR) Anda dengan membawa lembar STP dan bukti BPN untuk klarifikasi.
Berapa lama masa berlaku Kode Billing untuk tagihan STP?
Secara umum, Kode Billing yang dibuat melalui e-Billing DJP memiliki masa berlaku selama 48 jam hingga 30 hari tergantung saluran pembuatannya. Jika Kode Billing kadaluarsa sebelum dibayar, Anda cukup membuat Kode Billing baru tanpa dikenakan denda tambahan atas pembuatan kode tersebut.
Kesimpulan
Mengetahui bagaimana cara membayar surat tagihan pajak stp adalah wujud kepatuhan finansial yang sangat penting, baik bagi individu maupun entitas bisnis. Surat Tagihan Pajak (STP) bukanlah akhir dari segalanya, melainkan instrumen korektif dari otoritas pajak agar administrasi perpajakan berjalan sesuai ketentuan.
Proses pelunasannya kini sangat dimudahkan berkat integrasi sistem e-Billing dan beragam saluran pembayaran digital. Kunci utama dalam menyelesaikan tagihan ini terletak pada ketelitian memvalidasi data, memilih Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS) yang tepat, serta menyimpan Bukti Penerimaan Negara (BPN) sebagai dokumen legal.
Dengan menyelesaikan tagihan STP secara tepat waktu, Anda dapat menghindari eskalasi sanksi berupa bunga tambahan maupun tindakan penagihan aktif dari juru sita. Lebih dari itu, mulailah merapikan manajemen perpajakan Anda dengan mencatat seluruh jadwal pembayaran secara cermat demi menjaga keberlanjutan bisnis dan ketenangan finansial Anda di masa depan.