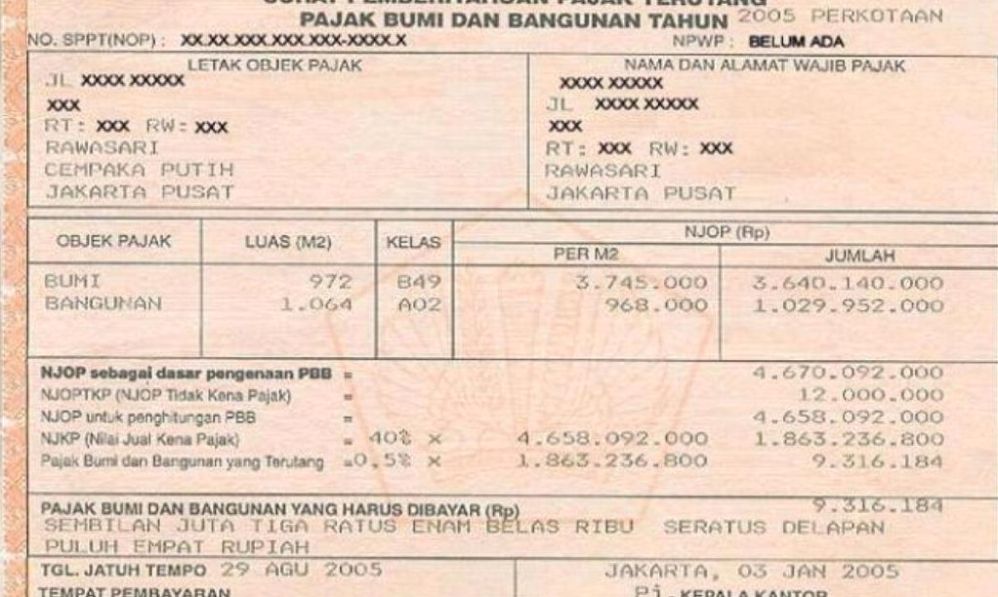
Mengapa Tagihan Pajak Bisa Muncul Bertahun-tahun Kemudian? Penjelasan Lengkap dan Cara Mengantisipasinya
Bagi banyak orang, menerima surat dari Direktorat Jenderal Pajak (DJP) yang berisi tagihan atau kekurangan bayar pajak atas transaksi tahun-tahun lalu bisa menjadi kejutan yang menyenangkan sekaligus membingungkan. Banyak wajib pajak, baik individu maupun pelaku usaha, menganggap bahwa urusan perpajakan tahun tertentu sudah selesai begitu Surat Pemberitahuan (SPT) Tahunan dilaporkan.
Namun, dalam praktik perpajakan, tidak jarang tagihan pajak baru diterbitkan tiga, empat, atau bahkan lima tahun setelah tahun pajak yang bersangkutan berlalu. Fenomena ini kerap menimbulkan pertanyaan mendasar mengenai alasan di balik mekanisme tersebut.
Memahami kenapa tagihan pajak bisa muncul bertahun-tahun kemudian sangat penting bagi pengelolaan keuangan pribadi maupun bisnis. Artikel ini akan mengulas secara mendalam mengenai konsep hukum perpajakan, penyebab teknis di balik munculnya tagihan susulan, serta langkah strategis untuk mengantisipasinya.
Memahami Sistem Perpajakan dan Daluwarsa Penetapan Pajak
Untuk memahami alasan di balik munculnya tagihan pajak susulan, langkah pertama adalah memahami sistem perpajakan yang berlaku di Indonesia serta batasan waktu yang diatur oleh undang-undang.
Sistem Self-Assessment dalam Perpajakan
Indonesia menganut sistem self-assessment dalam pemungutan pajak. Sistem ini memberikan kepercayaan penuh kepada wajib pajak untuk menghitung, memperhitungkan, menyetorkan, dan melaporkan sendiri kewajiban perpajakannya.
Kebebasan ini diikuti oleh kewenangan otoritas pajak untuk melakukan pengawasan dan pemeriksaan. Selama otoritas belum melakukan pemeriksaan, laporan yang disampaikan dianggap benar. Namun, jika di kemudian hari ditemukan ketidaksesuaian data, otoritas berhak menerbitkan penetapan pajak baru.
Konsep Daluwarsa Penetapan Pajak
Otoritas pajak tidak bisa menagih pajak tanpa batasan waktu. Berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), otoritas memiliki jangka waktu 5 (lima) tahun untuk menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Jangka waktu 5 tahun ini dihitung sejak berakhirnya Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak. Artinya, jika terdapat kewajiban pajak yang belum terpenuhi pada tahun 2020, otoritas perpajakan masih memiliki hak hukum untuk menagih hingga tahun 2025.
Faktor Utama Kenapa Tagihan Pajak Bisa Muncul Bertahun-tahun Kemudian
Munculnya surat tagihan pajak secara mendadak untuk periode yang sudah lama berlalu bukanlah hal yang acak. Proses ini merupakan hasil dari mekanisme pengawasan sistemik yang membutuhkan waktu. Berikut adalah faktor-faktor utamanya:
 ──┐
                                     ├──>  ──>  ──>
   ──┘
1. Sistem Pencocokan Data Otomatis (Automated Data Matching)
Otoritas pajak menerima jutaan data setiap tahun dari berbagai pihak ketiga, seperti perbankan, instansi pemerintah, asosiasi, dan lembaga keuangan lainnya (ILAP). Data ini mencakup kepemilikan aset, transaksi jual beli properti, pembelian kendaraan bermotor, hingga transaksi saham.
Proses pengolahan data berukuran besar (big data) dan pencocokan (matching) antara data pihak ketiga dengan apa yang dilaporkan wajib pajak dalam SPT membutuhkan waktu yang tidak singkat. Ketika sistem mendeteksi selisih data, indikasi potensi pajak kurang bayar baru akan muncul.
2. Prosedur dan Durasi Pemeriksaan Pajak
Pemeriksaan pajak adalah serangkaian kegiatan menghimpun dan mengolah data, keterangan, dan/atau bukti untuk menguji kepatuhan perpajakan. Proses pemeriksaan ini memiliki tahapan formal yang panjang, mulai dari analisis risiko, penerbitan Surat Perintah Pemeriksaan (SP2), hingga pembahasan akhir.
Karena keterbatasan sumber daya manusia dibandingkan dengan jumlah wajib pajak, otoritas menentukan prioritas pemeriksaan berdasarkan tingkat risiko. Sering kali, pemeriksaan baru dilakukan menjelang berakhirnya masa daluwarsa 5 tahun.
3. Hasil Pertukaran Informasi Keuangan (Exchange of Information)
Indonesia berpartisipasi dalam Automatic Exchange of Information (AEoI) untuk mengawasi aset dan penghasilan wajib pajak di luar negeri. Data keuangan internasional ini diterima secara berkala dari negara mitra.
Setelah data diterima, otoritas perpajakan perlu melakukan verifikasi dan rekonsiliasi data tersebut dengan SPT Tahunan yang telah dilaporkan. Analisis data lintas negara ini memerlukan proses validasi yang cukup lama sebelum akhirnya menjadi dasar penerbitan tagihan.
4. Perbedaan Interpretasi Ketentuan Perpajakan
Peraturan perpajakan bersifat dinamis dan sering kali memiliki kompleksitas tinggi. Wajib pajak mungkin menganggap suatu penghasilan bukan merupakan objek pajak atau telah memotong pajak dengan tarif yang benar.
Namun, saat dilakukan penelaahan oleh otoritas perpajakan, ditemukan perbedaan interpretasi terhadap aturan hukum yang berlaku. Perbedaan pandangan ini sering menjadi alasan utama kenapa tagihan pajak bisa muncul bertahun-tahun kemudian dalam bentuk penyesuaian perhitungan (tax adjustment).
Jenis Surat dan Tagihan Pajak yang Umum Diterbitkan
Saat otoritas perpajakan menemukan adanya kekurangan pembayaran pajak dari tahun-tahun sebelumnya, instrumen hukum yang digunakan biasanya berupa surat resmi. Berikut adalah beberapa jenis instrumen penagihan yang umum diterbitkan:
| Jenis Surat | Singkatan | Deskripsi Singkat |
|---|---|---|
| Surat Tagihan Pajak | STP | Diterbitkan untuk menagih sanksi administrasi berupa bunga atau denda, atau sanksi akibat kesalahan tulis/hitung. |
| Surat Ketetapan Pajak Kurang Bayar | SKPKB | Diterbitkan berdasarkan hasil pemeriksaan yang menentukan jumlah pokok pajak dan sanksi yang kurang dibayar. |
| Surat Ketetapan Pajak Kurang Bayar Tambahan | SKPKBT | Diterbitkan jika ditemukan data baru (novum) yang belum terungkap pada pemeriksaan sebelumnya. |
| Surat Permintaan Penjelasan atas Data dan/atau Keterangan | SP2DK | Surat konfirmasi sebelum penetapan resmi, meminta klarifikasi wajib pajak atas ketidaksesuaian data. |
Risiko dan Dampak Finansial Bagi Wajib Pajak
Tagihan pajak yang muncul secara mendadak setelah bertahun-tahun dapat membawa dampak signifikan bagi stabilitas keuangan wajib pajak.
Akumulasi Sanksi Administrasi
Risiko terbesar dari tagihan pajak yang tertunda bertahun-tahun adalah akumulasi bunga atau denda sanksi administrasi. Berdasarkan aturan perpajakan, sanksi bunga dihitung secara bulanan sejak saat terutangnya pajak hingga diterbitkannya surat tagihan.
Semakin lama selisih waktu antara tahun pajak terutang dan waktu penagihan, semakin besar sanksi bunga yang harus dibayar. Hal ini dapat membuat jumlah yang harus disetorkan jauh melampaui nilai pokok utang pajaknya.
Gangguan pada Arus Kas (Cash Flow)
Bagi pelaku usaha maupun perorangan, tagihan pajak dalam jumlah besar yang tidak diantisipasi dapat menggangu arus kas secara mendadak. Alokasi dana yang seharusnya digunakan untuk ekspansi bisnis atau kebutuhan operasional terpaksa dialihkan untuk menyelesaikan kewajiban perpajakan tersebut.
Contoh Kasus Penagihan Pajak Susulan
Untuk memberikan gambaran yang lebih konkret, berikut adalah dua skenario penerapan yang sering terjadi di lapangan.
Skenario 1: Karyawan dengan Penghasilan Tambahan atau Penjualan Aset
Seorang karyawan membeli unit rumah pada tahun 2021 dari hasil akumulasi tabungan dan komisi penjualan yang tidak teratur. Dalam laporan SPT Tahunan 2021, karyawan tersebut lupa mencantumkan komisi sampingan serta aset rumah baru tersebut.
Pada tahun 2024, otoritas pajak melakukan rekonsiliasi data kepemilikan tanah dan bangunan dari Badan Pertanahan Nasional (BPN). Otoritas menemukan adanya penambahan aset yang nilainya tidak sebanding dengan profil penghasilan dilaporkan. Akibatnya, diterbitkan SP2DK dan dilanjutkan dengan tagihan kurang bayar pajak atas penghasilan yang belum dilaporkan pada tahun 2021 beserta sanksi bunganya.
Skenario 2: Pelaku UMKM dengan Rekening Pribadi
Seorang pemilik usaha mikro menggunakan rekening bank pribadi untuk menerima pembayaran dari pelanggan sepanjang tahun 2019. Pada saat itu, usaha tersebut belum menggunakan pencatatan yang rapi dan hanya melaporkan omzet secara perkiraan di SPT.
Pada tahun 2023, sistem pengawasan pajak mengidentifikasi lalu lintas mutasi rekening perbankan yang signifikan. Setelah dilakukan konfirmasi dan pemeriksaan, ditemukan bahwa omzet riil jauh lebih tinggi dari yang dilaporkan. Otoritas kemudian menerbitkan SKPKB untuk tahun pajak 2019 beserta sanksi keterlambatan pembayaran.
Kesalahan Umum yang Memicu Tagihan Pajak Bertahun-tahun Kemudian
Banyak wajib pajak terjebak dalam masalah perpajakan di kemudian hari karena mengulangi beberapa kesalahan mendasar berikut:
- Menganggap SPT yang Sudah Dilaporkan Pasti Benar: Melaporkan SPT dan menerima tanda terima elektronik hanya menandakan kelengkapan administratif, bukan persetujuan bahwa isi laporan tersebut sudah final dan bebas audit.
- Pencatatan Keuangan yang Buruk: Tidak menyimpan dokumen pendukung transaksi seperti faktur, kuitansi, atau rekening koran secara rapi dalam jangka panjang.
- Mencampur Rekening Bisnis dan Pribadi: Menggunakan satu rekening untuk berbagai jenis transaksi membuat rekonsiliasi data menjadi rumit dan memicu kecurigaan saat diaudit.
- Mengabaikan Surat Klarifikasi (SP2DK): Tidak merespons atau mengabaikan surat konfirmasi dari kantor pajak. Hal ini dapat menyebabkan otoritas melanjutkan proses ke tahap pemeriksaan secara sepihak.
Strategi Mengantisipasi dan Mengelola Risiko Tagihan Pajak
Agar tidak terkejut dengan munculnya tagihan pajak di masa depan, wajib pajak dapat menerapkan beberapa strategi pencegahan dan pengelolaan risiko berikut.
┌─────────────────────────────────────────────────────────────┐
│             Langkah Kepatuhan & Mitigasi Risiko             │
├─────────────────────────────────────────────────────────────┤
│ 1. Arsipkan Dokumen Transaksi (Minimal 5-10 Tahun)          │
│ 2. Lakukan Rekonsiliasi Mandiri & Pembetulan SPT            │
│ 3. Pisahkan Rekening Bisnis dan Pribadi                     │
│ 4. Respons SP2DK Secara Cepat dan Kooperatif                │
└─────────────────────────────────────────────────────────────┘
1. Tertib Menyimpan Arsip dan Dokumen Transaksi
Wajib pajak disarankan untuk menyimpan semua dokumen keuangan—termasuk bukti potong pajak, kuitansi pembelian aset, laporan keuangan, dan rekening koran—sekurang-kurangnya selama 5 hingga 10 tahun. Dokumen-dokumen ini merupakan bukti utama yang digunakan untuk menyanggah atau mengklarifikasi jika ada temuan pajak di kemudian hari.
2. Melakukan Pembetulan SPT Secara Sukarela
Jika di kemudian hari disadari ada kesalahan penghitungan atau harta yang lupa dilaporkan pada tahun-tahun sebelumnya, manfaatkan fasilitas pembetulan SPT. Selama otoritas pajak belum melakukan pemeriksaan, pembetulan SPT dapat mengurangi risiko sanksi denda yang lebih berat dibanding jika temuan tersebut didapat dari hasil pemeriksaan.
3. Memisahkan Keuangan Pribadi dan Usaha
Bagi pelaku usaha, pemisahan rekening bank antara operasional bisnis dan kebutuhan pribadi sangat mutlak. Hal ini memudahkan proses pembukuan dan meminimalkan potensi kesalahpahaman saat otoritas pajak melakukan penelusuran lalu lintas keuangan.
4. Responsif Terhadap Komunikasi dari Otoritas Pajak
Jika menerima SP2DK atau surat imbauan dari kantor pajak, berikan tanggapan secara kooperatif dan tepat waktu. Sediakan data atau penjelasan yang objektif mengenai ketidaksesuaian yang dipertanyakan sebelum surat tersebut ditingkatkan menjadi proses pemeriksaan atau diterbitkannya SKPKB.
Kesimpulan
Alasan utama kenapa tagihan pajak bisa muncul bertahun-tahun kemudian berkaitan erat dengan penerapan sistem self-assessment, batasan waktu daluwarsa menetapan selama 5 tahun, serta waktu yang dibutuhkan oleh otoritas pajak untuk mengolah dan mencocokkan data dari berbagai sumber.
Tagihan yang muncul di kemudian hari umumnya disertai dengan akumulasi sanksi bunga yang dapat membebani keuangan. Namun, risiko ini dapat ditekan dengan meningkatkan kepatuhan perpajakan secara konsisten, menyusun pembukuan yang rapi, serta bersikap responsif terhadap setiap komunikasi resmi dari otoritas perpajakan.
Dengan memahami mekanisme pengawasan pajak dan menerapkan manajemen administrasi yang tertib, baik individu maupun pelaku usaha dapat menjalankan aktivitas keuangannya dengan lebih tenang tanpa rasa khawatir akan kejutan tagihan di masa depan.