Memahami Apa Perbedaan PPh Final 0,5 Persen dan PPh Normal bagi Wajib Pajak
Pendahuluan: Mengapa Memahami Skema Perpajakan Itu Penting
Sistem perpajakan di Indonesia menetapkan bahwa setiap individu maupun badan usaha yang memenuhi syarat subjek dan objek pajak memiliki kewajiban untuk menyetorkan serta melaporkan pajak penghasilannya. Bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), pemilik bisnis, maupun profesional, memahami skema Pajak Penghasilan (PPh) yang berlaku merupakan langkah krusial dalam perencanaan keuangan.
Salah satu pertanyaan mendasar yang sering muncul di kalangan pelaku usaha adalah mengenai cara penghitungan pajak yang paling tepat dan efisien. Dalam praktiknya, Kementerian Keuangan melalui Direktorat Jenderal Pajak (DJP) menyediakan beberapa mekanisme penghitungan PPh, di antaranya adalah skema PPh Final 0,5 persen dan skema PPh Normal.
Mengetahui secara mendalam apa perbedaan pph final 0 5 persen dan pph normal akan membantu Wajib Pajak dalam mengambil keputusan strategis. Pilihan skema pajak tidak hanya berdampak pada besarnya nominal pajak yang disetorkan, melainkan juga berpengaruh pada tata kelola administrasi keuangan dan efisiensi operasional bisnis secara keseluruhan.
Konsep Dasar dan Definisi Perpajakan
Sebelum membahas perbedaan secara terperinci, penting untuk memahami batasan dan definisi dasar dari kedua skema perpajakan ini.
Apa Itu PPh Final 0,5 Persen?
PPh Final 0,5 persen adalah skema Pajak Penghasilan yang diatur khusus untuk Wajib Pajak yang memiliki peredaran bruto (omzet) tertentu. Skema ini pertama kali diatur dalam Peraturan Pemerintah (PP) Nomor 23 Tahun 2018 dan kemudian diperbarui melalui PP Nomor 55 Tahun 2022 sebagai turunan dari Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Karakteristik utama dari PPh Final adalah sifat pemotongannya yang langsung selesai saat dibayarkan. Pajak dihitung berdasarkan persentase tertentu dari jumlah peredaran bruto (bruto turnover) tanpa memperhitungkan biaya-biaya operasional atau apakah usaha tersebut dalam kondisi untung atau rugi.
Skema ini dirancang khusus untuk mempermudah pelaku UMKM dalam memenuhi kewajiban perpajakannya tanpa harus menyusun laporan keuangan yang rumit pada tahap awal pengembangan usaha.
Apa Itu PPh Normal (PPh Non-Final / Pasal 17)?
PPh Normal—atau sering disebut PPh Non-Final / PPh Tarif Umum—merupakan penghitungan pajak yang didasarkan pada Pasal 17 Undang-Undang Pajak Penghasilan. Berbeda dengan skema final, PPh Normal dikenakan atas Penghasilan Kena Pajak (PKP), bukan atas omzet bruto.
Penghasilan Kena Pajak diperoleh dari total penghasilan bruto dikurangi dengan biaya-biaya yang diperbolehkan oleh undang-undang perpajakan (deductible expenses). Bagi Wajib Pajak Orang Pribadi, PKP juga akan dikurangi terlebih dahulu dengan Penghasilan Tidak Kena Pajak (PTKP).
Dalam skema PPh Normal, pajak yang telah dipotong atau dibayar di muka dalam tahun berjalan (seperti PPh Pasal 21, PPh Pasal 22, atau PPh Pasal 23) dapat diperhitungkan sebagai kredit pajak pada akhir tahun pajak saat penyampaian SPT Tahunan.
Perbandingan Utama: Apa Perbedaan PPh Final 0 5 Persen dan PPh Normal?
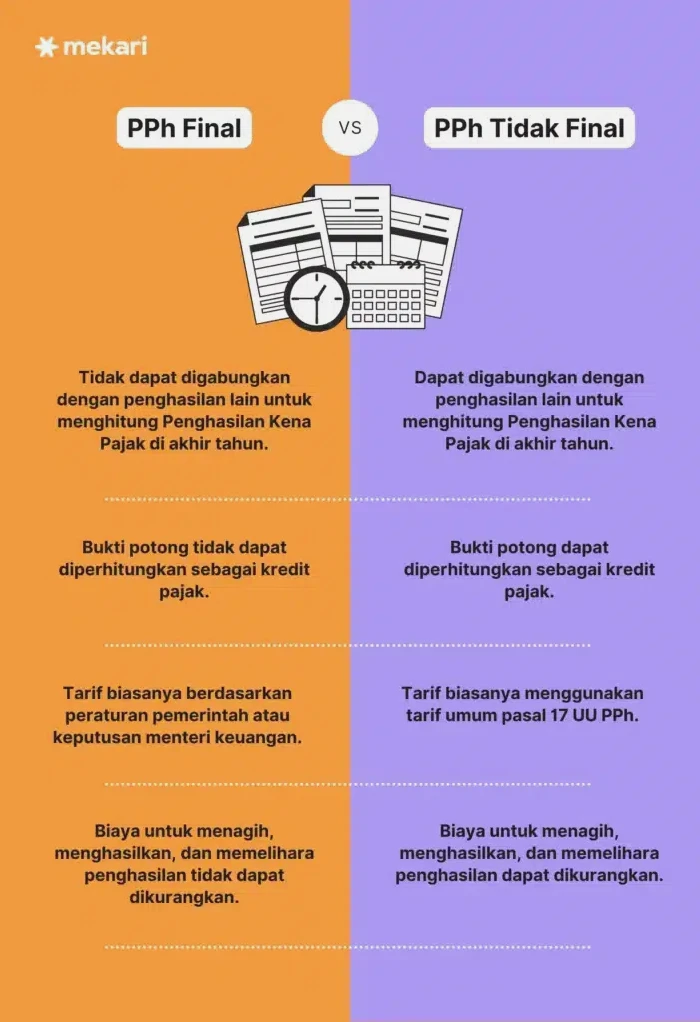
Untuk memberikan gambaran yang lebih transparan dan terstruktur, tabel berikut merangkum poin-poin utama yang membedakan kedua skema tersebut.
| Parameter Perbandingan | PPh Final 0,5 Persen | PPh Normal (Pasal 17 / Non-Final) |
|---|---|---|
| Dasar Pengenaan Pajak (DPP) | Peredaran Bruto / Omzet Kotor | Penghasilan Kena Pajak (Laba Bersih / PKP) |
| Tarif Pajak | Flat 0,5% | Progresif (Orang Pribadi) atau Flat 22% (Badan) |
| Syarat Kewajiban Administrasi | Cukup Pencatatan Omzet | Wajib Pembukuan (Laporan Keuangan) |
| Perlakuan terhadap Kerugian | Tetap bayar pajak meski rugi | Tidak bayar pajak jika rugi (dapat dikompensasi) |
| Kredit Pajak di Akhir Tahun | Tidak dapat dikreditkan | Dapat dikreditkan dengan PPh terutang |
| Batas Waktu Penggunaan | Terbatas (3 hingga 7 tahun) | Tidak ada batas waktu (permanen) |
| Batas Maksimal Omzet | Maksimal Rp4,8 Miliar per tahun | Berlaku umum (wajib jika omzet > Rp4,8 Miliar) |
Secara teknis, pemahaman mengenai apa perbedaan pph final 0 5 persen dan pph normal dapat dibagi ke dalam beberapa aspek penting berikut:
1. Dasar Pengenaan Pajak (DPP)
Perbedaan paling mendasar terletak pada angka dasar yang digunakan untuk mengalikan tarif pajak. PPh Final 0,5% mengalikan tarif langsung dengan omzet kotor Penjualan harian atau bulanan.
Sebaliknya, PPh Normal mengalikan tarif pajak dengan Penghasilan Kena Pajak. Ini berarti seluruh beban usaha, HPP (Harga Pokok Penjualan), dan penyusutan dikurangi terlebih dahulu dari total pendapatan sebelum pajak dihitung.
2. Besaran Tarif Pajak
Tarif PPh Final bersifat tunggal (flat rate), yaitu sebesar 0,5 persen dari total omzet.
Sementara itu, tarif PPh Normal bervariasi tergantung pada subjek pajaknya:
- Wajib Pajak Orang Pribadi: Menggunakan tarif progresif Pasal 17 UU HPP, mulai dari 5% hingga 35% tergantung pada besarnya lapisan penghasilan bersih.
- Wajib Pajak Badan (PT, CV, dll): Menggunakan tarif flat sebesar 22% dari laba bersih kena pajak.
3. Fasilitas Batas Ambang Bebas Pajak
Pada skema PPh Final 0,5%, Wajib Pajak Orang Pribadi UMKM mendapat fasilitas khusus berdasarkan UU HPP. Peredaran bruto sampai dengan Rp500 juta dalam satu Tahun Pajak tidak dikenai PPh. Pajak 0,5% hanya dihitung atas bagian omzet yang melebihi Rp500 juta tersebut.
Pada PPh Normal Orang Pribadi, pengurangan dilakukan dalam bentuk PTKP (Penghasilan Tidak Kena Pajak) sesuai dengan status perkawinan dan jumlah tanggungan Wajib Pajak.
Batas Waktu Penggunaan Skema PPh Final 0,5 Persen
Salah satu aspek hukum yang sering terlewatkan oleh Wajib Pajak adalah bahwa skema PPh Final 0,5 persen tidak berlaku selamanya. Pemerintah menetapkan batasan masa berlaku agar pelaku usaha secara bertahap bertransformasi menuju tata kelola pembukuan yang standar.
Berdasarkan PP No. 55 Tahun 2022, jangka waktu penggunaan PPh Final 0,5% adalah sebagai berikut:
- 7 Tahun Pajak: Bagi Wajib Pajak Orang Pribadi (WPOP).
- 4 Tahun Pajak: Bagi Wajib Pajak Badan berbentuk Koperasi, Persekutuan Komanditer (CV), Firma, BUMDes/BUMDesma, atau Perseroan Perorangan.
- 3 Tahun Pajak: Bagi Wajib Pajak Badan berbentuk Perseroan Terbatas (PT).
Jangka waktu ini dihitung sejak tahun pajak terdaftar bagi WP baru, atau sejak tahun 2018 bagi WP yang sudah terdaftar sebelum aturan tersebut berlaku. Jika jangka waktu tersebut berakhir, Wajib Pajak secara otomatis wajib beralih menggunakan skema PPh Normal.
Manfaat dan Tujuan Masing-Masing Skema
Kedua sistem perpajakan ini dibentuk dengan tujuan strategis yang berbeda untuk menyesuaikan kondisi skala ekonomi Wajib Pajak.
Manfaat Skema PPh Final 0,5 Persen
Skema ini dirancang untuk memberikan kemudahan bagi usaha skala kecil dan mikro yang baru berkembang.
- Kesederhanaan Administrasi: Wajib Pajak tidak diwajibkan menyusun laporan keuangan lengkap yang rumit (neraca dan laporan laba rugi). Cukup mencatat penerimaan bruto harian atau bulanan.
- Kepastian Hukum dan Efisiensi Waktu: Penghitungan pajak sangat mudah dan meminimalkan potensi sengketa atau perbedaan penafsiran biaya dengan pemeriksa pajak.
- Meringankan Beban Kas Usaha Baru: Tarif 0,5% tergolong rendah jika dibandingkan dengan tarif umum, sehingga modal usaha dapat lebih terfokus pada ekspansi operasional.
Manfaat Skema PPh Normal
Skema PPh Normal dirancang untuk mencerminkan asas keadilan perpajakan (ability to pay) berdasarkan kondisi finansial usaha yang sebenarnya.
- Akurat dan Adil saat Bisnis Rugi: Jika bisnis mengalami kerugian operasional, Wajib Pajak tidak memiliki Penghasilan Kena Pajak, sehingga PPh terutang adalah NIHIL.
- Fasilitas Kompensasi Kerugian: Kerugian fiskal pada satu tahun pajak dapat dikompensasikan dengan penghitungan laba pada tahun-tahun berikutnya (maksimal hingga 5 tahun berturut-turut).
- Mendorong Tata Kelola Profesional: Mewajibkan pembukuan yang rapi, yang bermanfaat besar saat perusahaan ingin mengakses fasilitas kredit perbankan atau mencari investor.
Risiko dan Hal yang Perlu Dipertimbangkan
Sebelum memutuskan untuk beralih atau memilih skema perpajakan, terdapat beberapa faktor risiko yang patut dianalisis oleh para pemilik usaha.
+-----------------------------------------------------------------------+
|                       FAKTOR PERTIMBANGAN PERPAJAKAN                   |
+-----------------------------------------------------------------------+
|                                                                       |
|   ----> Tinggi?  --> PPh Final 0,5%       |
|                               ----> Rendah?  --> PPh Normal           |
|                                                                       |
|      ----> Sederhana? -> Pencatatan (Final)  |
|                               ----> Kompleks?  -> Pembukuan (Normal)  |
|                                                                       |
|    ----> Untung?    -> Evaluasi Efisiensi  |
|                               ----> Rugi?      -> PPh Normal Lebih    |
|                                                   Menguntungkan       |
+-----------------------------------------------------------------------+
Risiko pada PPh Final 0,5 Persen
Risiko utama skema final terjadi ketika bisnis memiliki margin keuntungan yang sangat kecil (tipis) atau bahkan sedang mengalami kerugian. Karena pajak dihitung dari omzet bruto, Wajib Pajak tetap wajib menyetorkan pajak 0,5% dari omzet penjualan, terlepas dari fakta bahwa kas perusahaan sedang minus.
Selain itu, pembayaran PPh Final tidak dapat dikreditkan pada SPT Tahunan akhir tahun, sehingga uang yang sudah disetor tidak dapat diminta kembali (restitution).
Risiko pada PPh Normal
Tantangan utama skema PPh Normal berada pada sisi administrasi dan biaya kepatuhan (compliance cost). Wajib Pajak harus menyelenggarakan pembukuan yang sesuai dengan Standar Akuntansi Keuangan (SAK) di Indonesia.
Jika pembukuan tidak dilakukan secara tepat, terdapat risiko koreksi fiskal oleh fiskus pajak saat dilakukan audit. Hal ini berpotensi menimbulkan ketidakpastian besaran pajak terutang jika terjadi selisih paham atas biaya mana saja yang boleh dikurangkan (deductible expenses).
Simulasi dan Contoh Perhitungan Konkret
Untuk memberikan pemahaman yang lebih jelas mengenai apa perbedaan pph final 0 5 persen dan pph normal, mari kita cermati dua contoh simulasi perhitungan pada jenis bisnis yang berbeda.
Kasus 1: Usaha dengan Margin Keuntungan Tinggi
Asumsi:
- Wajib Pajak Orang Pribadi (Status TK/0 – PTKP Rp54.000.000)
- Usaha Perdagangan Jasa Kreatif
- Peredaran Bruto (Omzet) 1 Tahun: Rp1.000.000.000 (Rp1 Miliar)
- Total Biaya Operasional: Rp400.000.000
- Laba Bersih Usaha: Rp600.000.000
Opsi A: Penghitungan PPh Final 0,5%
- Omzet yang dikenakan pajak: Rp1.000.000.000 – Rp500.000.000 (Bebas Pajak UMKM) = Rp500.000.000
- PPh Terutang (0,5% x Rp500.000.000) = Rp2.500.000 per tahun
Opsi B: Penghitungan PPh Normal (Pasal 17)
- Laba Bersih Usaha: Rp600.000.000
- Dikurangi PTKP (TK/0): Rp54.000.000
- Penghasilan Kena Pajak (PKP): Rp546.000.000
Penghitungan Tarif Progresif Pasal 17:
- Lapis 1 (5% x Rp60.000.000) = Rp3.000.000
- Lapis 2 (15% x Rp190.000.000) = Rp28.500.000
- Lapis 3 (25% x Rp296.000.000) = Rp74.000.000
- Total PPh Normal Terutang = Rp105.500.000 per tahun
Kesimpulan Kasus 1: Pada bisnis dengan margin keuntungan tinggi (60%), penggunaan skema PPh Final 0,5% jauh lebih efisien dibanding PPh Normal.
Kasus 2: Usaha dengan Margin Keuntungan Tipis atau Rugi
Asumsi:
- Wajib Pajak Badan berbentuk PT
- Usaha Perdagangan Sembako Grosir
- Peredaran Bruto (Omzet) 1 Tahun: Rp4.000.000.000
- Total Biaya Operasional dan HPP: Rp3.960.000.000
- Laba Bersih Usaha: Rp40.000.000 (Margin Laba hanya 1%)
Opsi A: Penghitungan PPh Final 0,5%
- (Catatan: WP Badan PT tidak mendapat fasilitas bebas pajak Rp500 juta)
- PPh Terutang (0,5% x Rp4.000.000.000) = Rp20.000.000
- Persentase Beban Pajak dari Laba Bersih: (Rp20.000.000 / Rp40.000.000) = 50% dari laba bersih terserap untuk pajak.
Opsi B: Penghitungan PPh Normal (Tarif Badan Pasal 17 + Fasilitas Pasal 31E)
Karena omzet di bawah Rp4,8 Miliar, PT mendapat fasilitas pemotongan tarif 50% dari tarif normal (22% / 2 = 11%).
- Laba Bersih (PKP): Rp40.000.000
- PPh Terutang (11% x Rp40.000.000) = Rp4.400.000
Kesimpulan Kasus 2: Pada bisnis dengan margin profit rendah (1%), penggunaan skema PPh Normal jauh lebih menguntungkan secara finansial dibandingkan PPh Final.
Kesalahan Umum Wajib Pajak dalam Memilih Skema Pajak
Dalam praktiknya, masih banyak pelaku usaha yang melakukan kekeliruan dalam mengelola kewajiban pajak mereka. Berikut adalah beberapa kesalahan umum yang kerap terjadi:
- Menganggap PPh Final Berlaku Selamanya: Banyak pengusaha tidak menyadari adanya batasan masa berlaku penggunaan PP 55/2022. Ketika batas waktu habis, mereka tidak siap melakukan pembukuan untuk PPh Normal.
- Mengabaikan Pencatatan Omzet: Meskipun PPh Final terkesan sederhana, beberapa Wajib Pajak lupa mencatat omzet bulanan secara akurat. Hal ini dapat memicu sanksi denda administrasi atau bunga saat pemeriksaan pajak.
- Memilih Skema Tanpa Analisis Margin Profit: Banyak pelaku usaha langsung memilih PPh Final hanya karena tarifnya terlihat kecil (0,5%), padahal margin bisnis mereka sangat tipis atau bahkan sedang merugi.
- Tidak Memanfaatkan Batas Bebas Pajak Rp500 Juta: Wajib Pajak Orang Pribadi sering kali tetap menyetorkan pajak 0,5% sejak omzet rupiah pertama di awal tahun, tanpa menghitung batas akumulasi Rp500 juta bebas pajak yang menjadi hak mereka.
- Terlambat Beralih ke Pembukuan: Saat omzet usaha melonjak melewati angka Rp4,8 Miliar di pertengahan tahun, Wajib Pajak sering kali tidak siap merubah sistem pencatatan menjadi pembukuan penuh pada tahun pajak berikutnya.
Strategi Memilih Skema Perpajakan yang Tepat
Untuk menentukan opsi terbaik bagi kelangsungan usaha Anda, pertimbangkan langkah-langkah strategis berikut:
Evaluasi Margin Keuntungan Bersih (Net Profit Margin)
Lakukan perhitungan secara cermat terhadap margin keuntungan usaha Anda. Sebagai panduan umum:
- Jika margin laba bersih usaha Anda tinggi (di atas 10-15%), skema PPh Final 0,5% umumnya memberi beban pajak yang lebih ringan.
- Jika margin laba bersih usaha Anda sangat rendah (di bawah 2-5%) atau usaha masih dalam tahap awal yang belum menghasilkan profit, memilih PPh Normal melalui opsi pemberitahuan kepada DJP dapat menghemat arus kas Anda.
Persiapkan Sistem Pencatatan Finansial Sejak Dini
Baik memilih PPh Final maupun PPh Normal, kerapian administrasi keuangan adalah kunci utama. Memiliki pencatatan penerimaan kas dan pembukuan biaya yang rapi akan memudahkan Anda saat harus bertransisi ke skema PPh Normal sewaktu masa berlaku PPh Final berakhir.
Konsultasikan dengan Ahli Perpajakan atau Kantor Pajak
Peraturan perpajakan bersifat dinamis dan sering kali memiliki ketentuan spesifik untuk sektor industri tertentu. Berkonsultasi dengan Konsultan Pajak resmi atau Account Representative (AR) di KPP terdekat akan membantu mencegah timbulnya kekeliruan dalam interpretasi aturan.
Kesimpulan dan Ringkasan Insight Utama
Memahami apa perbedaan pph final 0 5 persen dan pph normal adalah bagian dari tata kelola keuangan yang sangat vital bagi setiap Wajib Pajak di Indonesia. Kedua skema ini memiliki peruntukan, keunggulan, serta keterbatasan masing-masing.
Skema PPh Final 0,5 persen menawarkan kemudahan administrasi dan tarif yang terjangkau, menjadikannya opsi yang ideal bagi UMKM yang baru berkembang serta bisnis dengan margin keuntungan yang tebal. Namun, sifatnya yang terbatas oleh durasi waktu dan dasar pengenaan dari omzet kotor perlu diwaspadai, terutama jika usaha sedang dalam kondisi margin tipis atau merugi.
Di sisi lain, PPh Normal memberikan keadilan dalam penghitungan beban pajak berdasarkan laba bersih yang sesungguhnya, serta memberikan perlindungan finansial saat perusahaan mengalami kerugian. Walaupun demikian, skema ini menuntut kedisiplinan dan kesiapan sistem pembukuan keuangan yang ketat.
Dengan melakukan analisis rasio keuangan secara berkala dan memahami batasan regulasi yang berlaku, Anda dapat menentukan skema perpajakan terbaik yang paling mendukung efisiensi arus kas dan keberlanjutan bisnis Anda dalam jangka panjang.