Memahami Restitusi Pajak: Definisi, Mekanisme, dan Panduan Lengkap untuk Wajib Pajak
Dalam pengelolaan keuangan pribadi maupun operasional bisnis, pemahaman mengenai kewajiban perpajakan merupakan salah satu pilar utama. Banyak orang menganggap perpajakan sekadar bentuk pengeluaran rutin yang mengurangi pendapatan atau keuntungan.
Namun, sistem perpajakan di Indonesia juga mengakomodasi hak-hak Wajib Pajak secara adil. Salah satu hak krusial yang perlu dipahami oleh pelaku usaha, karyawan, maupun pengusaha adalah hak untuk menerima pengembalian kelebihan pembayaran pajak.
Memahami apa itu restitusi pajak dan syarat mendapatkannya menjadi hal yang sangat vital agar arus kas pribadi atau bisnis tetap optimal. Artikel ini akan mengulas secara mendalam mengenai konsep dasar, prosedur, manfaat, hingga risiko yang perlu diperhitungkan sebelum Anda mengajukan pengembalian pajak.
Definisi dan Konsep Dasar Restitusi Pajak
Restitusi pajak secara sederhana adalah pengembalian kelebihan pembayaran pajak dari negara kepada Wajib Pajak. Kondisi ini terjadi ketika jumlah pajak yang dibayar atau dipotong ternyata lebih besar daripada jumlah pajak yang terutang menurut ketentuan undang-undang.
Sistem perpajakan di Indonesia menganut asas self-assessment. Asas ini memberikan kepercayaan penuh kepada Wajib Pajak untuk menghitung, memperhitungkan, menyetor, dan melaporkan sendiri besarnya pajak yang terutang.
Dalam praktiknya, perhitungan mandiri ini sering kali menghasilkan posisi "Lebih Bayar" pada akhir tahun pajak atau periode masa pajak tertentu.
> = Lebih Bayar (Restitusi)Kapan Kondisi "Lebih Bayar" Terjadi?
Kondisi kelebihan pembayaran pajak dapat dipicu oleh beberapa situasi yang umum terjadi dalam transaksi bisnis maupun skema pemotongan penghasilan.
- Kelebihan Pemotongan oleh Pihak Ketiga: Kredit pajak seperti PPh Pasal 21, Pasal 22, atau Pasal 23 yang dipotong oleh pihak lain melebihi total beban pajak tahunan.
- Angsuran Pajak Tahunan Terlalu Besar: Angsuran PPh Pasal 25 yang dibayarkan setiap bulan ternyata lebih besar dibanding total pajak terutang di akhir tahun akibat penurunan omzet bisnis.
- Transaksi Pajak Pertambahan Nilai (PPN): Pajak Masukan yang dibayar saat membeli bahan baku lebih besar daripada Pajak Keluaran yang dipungut saat menjual barang/jasa.
- Kegiatan Ekspor: Penjualan ekspor dikenakan PPN tarif 0%, sementara pembelian bahan baku lokal tetap dikenakan PPN 11%, sehingga menciptakan saldo Pajak Masukan lebih bayar.
Landasan Hukum Restitusi Pajak
Landasan hukum mengenai restitusi pajak diatur secara tegas dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP) yang telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Secara teknis, tata cara pengajuan dan penerbitan keputusan restitusi diatur dalam Peraturan Menteri Keuangan (PMK) yang senantiasa diperbarui oleh pemerintah.
Aturan ini menjamin bahwa setiap uang milik Wajib Pajak yang terbayar melebihi kewajibannya adalah sah untuk diminta kembali, atau diperhitungkan dengan utang pajak lainnya.
Manfaat dan Tujuan Mengajukan Restitusi Pajak
Mengajukan restitusi bukan sekadar mengenai meminta kembali uang yang mengendap di kas negara. Langkah ini memiliki dampak finansial yang signifikan bagi kesehatan keuangan Wajib Pajak.
1. Optimalisasi Arus Kas (Cash Flow)
Bagi dunia bisnis, modal kerja adalah darah utama yang menggerakkan operasional harian. Dana kelebihan bayar yang mengendap di kas negara dapat mengganggu likuiditas jika nilainya signifikan.
Dengan melakukan restitusi, entitas bisnis dapat menarik kembali dana tersebut untuk digunakan sebagai modal kerja, ekspansi usaha, atau pelunasan kewajiban jangka pendek.
2. Pemenuhan Hak Kewarganegaraan dan Kepatuhan
Setiap warga negara memiliki kewajiban untuk membayar pajak sesuai aturan yang berlaku. Sebaliknya, Wajib Pajak juga memiliki hak mutlak untuk menerima pengembalian jika terjadi pembayaran melebihi porsinya.
Memanfaatkan mekanisme restitusi adalah bentuk pemenuhan hak finansial yang dilindungi secara hukum oleh negara.
3. Menjaga Akurasi Laporan Keuangan
Dalam pencatatan akuntansi, kelebihan pembayaran pajak diakui sebagai piutang pajak (tax receivable) pada neraca keuangan.
Mengajukan restitusi dan menyelesaikan status lebih bayar tersebut akan membantu menyajikan laporan keuangan yang realistis dan akurat tanpa mengendapkan aset yang tidak produktif dalam jangka panjang.
Apa Itu Restitusi Pajak dan Syarat Mendapatkannya?
Untuk memahami pembahasan utama mengenai apa itu restitusi pajak dan syarat mendapatkannya, Anda harus mencermati bahwa proses ini memerlukan pemenuhan dokumen serta kriteria kepatuhan tertentu. Direktorat Jenderal Pajak (DJP) menerapkan filtrasian ketat untuk memastikan validity klaim dari Wajib Pajak.
Kriteria Pengajuan Restitusi:
├── 1. Persyaratan Administrasi Umum (SPT Status LB, Dokumen Lengkap)
├── 2. Kelayakan Kategori Wajib Pajak (Regular vs. Persyaratan Tertentu)
└── 3. Hasil Validasi Bukti Potong & Faktur Pajak
Syarat Administrasi Umum
Sebelum mengajukan permohonan, seluruh kriteria dasar berikut harus dipenuhi oleh Wajib Pajak:
- SPT Menyatakan Lebih Bayar: Surat Pemberitahuan (SPT) Tahunan atau Masa yang dilaporkan harus secara jelas mencantumkan status "Lebih Bayar" dan mencentang opsi permohonan pengembalian (restitusi).
- Kelengkapan Kelayakan Dokumen: Seluruh bukti pemotongan PPh (seperti Form 1721-A1/A2 untuk karyawan, Bukti Potong PPh 23) atau Faktur Pajak (untuk PPN) harus terlampir lengkap.
- Laporan Keuangan Teraudit (Jika Ada): Untuk Wajib Pajak Badan, menyertakan laporan keuangan yang telah diaudit oleh Akuntan Publik dapat memperkuat keabsahan data.
- Tidak Memiliki Tunggakan Pajak: Jika Wajib Pajak memiliki utang pajak lain, dana restitusi akan digunakan terlebih dahulu untuk melunasi utang pajak tersebut sebelum sisanya ditransfer.
Kategorisasi Wajib Pajak dalam Restitusi
Pemerintah membagi skema permohonan restitusi berdasarkan profil risiko Wajib Pajak dan besarnya nominal yang diajukan.
| Kategori Wajib Pajak | Batas Nominal / Kriteria | Mekanisme Proses |
|---|---|---|
| WP Kriteria Tertentu (Patuh) | Ditetapkan oleh DJP berdasarkan kepatuhan histori pelaporan dan pembayaran. | Pengembalian Pendahuluan (Tanpa pemeriksaan awal, hanya penelitian). |
| WP Persyaratan Tertentu | • OP: Nilai LB maksimal Rp100 juta. • Badan: Nilai LB PPh maksimal Rp1 Miliar. • PPN: Nilai LB maksimal Rp1 Miliar. |
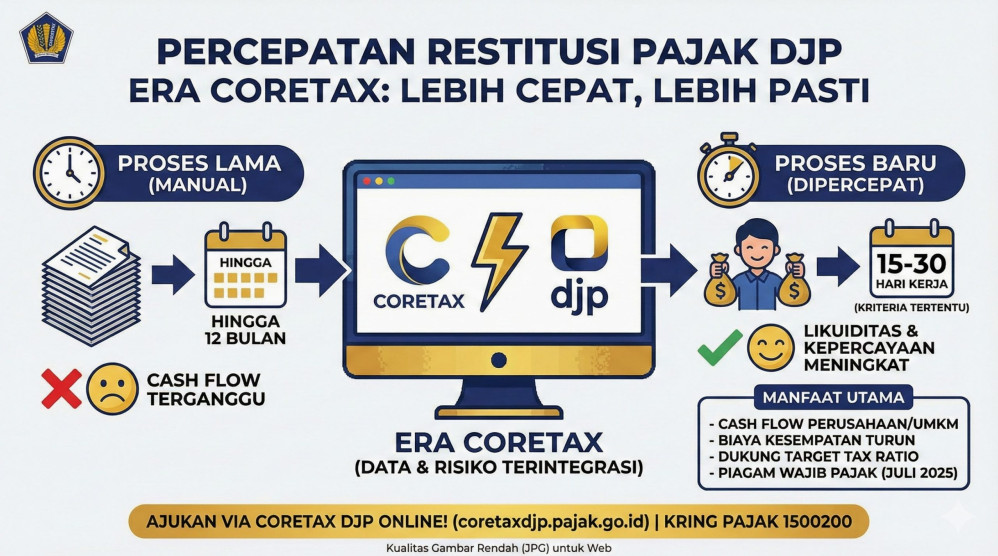
Pengembalian Pendahuluan (Proses cepat maksimal 1–15 hari kerja). |
| Pengusaha Kena Pajak (PKP) Berisiko Rendah | Eksportir, Perusahaan Terbuka (Tbk), BUMN, atau PKP yang memenuhi kriteria tertentu. | Pengembalian Pendahuluan khusus PPN (Proses 1 bulan). |
| Wajib Pajak Reguler | Di luar kriteria di atas atau mengajukan nilai restitusi di atas ambang batas. | Pemeriksaan Pajak Menyeluruh (Tax Audit) sebelum diterbitkan keputusan (Maksimal 12 bulan). |
Prosedur dan Alur Pengajuan Restitusi Pajak
Proses pengajuan restitusi memerlukan pemahaman tata cara yang rinci agar permohonan tidak ditolak secara administratif.
Tahap 1: Pengisian dan Pelaporan SPT
Langkah awal dimulai saat Wajib Pajak mengisi SPT Masa atau SPT Tahunan secara elektronik melalui saluran e-Filing atau e-Form pada portal DJP Online.
Pada halaman akhir perhitungan pajak, pilih status "Lebih Bayar". Selanjutnya, Wajib Pajak harus memilih opsi pengembalian kelebihan bayar, yaitu memilih skema Restitusi Pasal 17B (Pemeriksaan Biasa) atau Pengembalian Pendahuluan Pasal 17D/17E (Proses Cepat).
Tahap 2: Penelitian atau Pemeriksaan oleh DJP
Setelah laporan diterimanya permohonan restitusi, pihak DJP akan melakukan tindakan verifikasi berdasarkan jenis permohonan yang dipilih:
- Mekanisme Pengembalian Pendahuluan (Verifikasi Penelitian): DJP hanya memeriksa keabsahan formal, seperti kesesuaian bukti potong dengan data pencatatan di sistem master DJP.
- Mekanisme Pemeriksaan Pajak (Tax Audit): Petugas pemeriksa pajak akan melakukan audit mendalam terhadap seluruh buku, catatan, dan dokumen pendukung Wajib Pajak untuk menguji kepatuhan material.
Tahap 3: Penerbitan Surat Keputusan
Setelah proses verifikasi atau pemeriksaan selesai, DJP akan menerbitkan salah satu dari ketetapan berikut:
- Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPKPP): Diterbitkan jika permohonan pengembalian pendahuluan disetujui.
- Surat Ketetapan Pajak Lebih Bayar (SKPLB): Diterbitkan jika hasil audit regular membuktikan bahwa pajak yang dibayar memang lebih besar dari yang terutang.
- Surat Ketetapan Pajak Nihil (SKPN) atau Kurang Bayar (SKPKB): Diterbitkan jika hasil audit membuktikan pembayaran pajak pas/seimbang, atau justru terdapat kewajiban pajak yang belum terbayar.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun restitusi adalah hak Wajib Pajak, pengajuannya tidak terlepas dari risiko dan tantangan teknis. Memahami aspek ini sangat penting agar Wajib Pajak tidak mengambil keputusan tanpa persiapan yang matang.
Potensi Pemeriksaan Menyeluruh (Tax Audit)
Mengajukan restitusi reguler secara otomatis menjadi pemicu (trigger) diterbitkannya Surat Perintah Pemeriksaan Pajak. Pemeriksaan ini tidak hanya berfokus pada komponen yang "Lebih Bayar", tetapi dapat meluas ke seluruh jenis pajak (all taxes) dalam tahun pajak bersangkutan.
Jika pembukuan Anda tidak rapi atau terdapat perbedaan penafsiran aturan pajak, pemeriksaan ini dapat memicu temuan baru yang mengakibatkan penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Risiko Denda dan Sanksi Administrasi
Apabila hasil pemeriksaan menunjukkan bahwa kondisi "Lebih Bayar" tidak terbukti, atau justru ditemukan kekurangan pembayaran pajak lain, Wajib Pajak akan dikenakan sanksi administrasi berupa bunga atau denda sesuai ketentuan UU HPP.
Oleh karena itu, kepastian bahwa pembukuan telah taat asas dan memiliki bukti pendukung yang valid adalah syarat mutlak sebelum melayangkan permohonan.
Jangka Waktu Proses yang Cukup Panjang
Untuk prosedur restitusi reguler, Undang-Undang memberikan batas waktu maksimal hingga 12 bulan bagi DJP untuk menerbitkan keputusan. Selama rentang waktu ini, Wajib Pajak harus siap untuk memberikan klarifikasi, menyerahkan dokumen pembukuan, dan menghadiri proses pembahasan hasil pemeriksaan.
Contoh Penerapan Kasus Restitusi Pajak
Untuk memberikan gambaran praktis, berikut adalah dua contoh kasus nyata penerapan restitusi dalam skala bisnis dan pribadi.
Kasus 1: Perusahaan Ekspor (Pajak Pertambahan Nilai)
PT Maju Bersama adalah perusahaan manufaktur furnitur yang 80% produknya diekspor ke luar negeri. Sepanjang tahun 2023, perusahaan melakukan transaksi berikut:
- Membeli bahan baku kayu dari Pemasok Lokal dengan Pajak Masukan (PPN) terbayar sebesar Rp330.000.000.
- Melakukan penjualan ekspor furnitur dengan nilai Rp5.000.000.000 (PPN Tarif 0% = Rp0).
Total Pajak Keluaran (Ekspor)  = Rp0
Total Pajak Masukan (Lokal)   = Rp330.000.000
------------------------------------------------- (-)
Selisih (Posisi PPN)          = Lebih Bayar Rp330.000.000
Karena PT Maju Bersama tergolong sebagai PKP Berisiko Rendah (Eksportir), perusahaan mengajukan restitusi PPN melalui skema Pengembalian Pendahuluan. Dalam waktu satu bulan, dana sebesar Rp330.000.000 berhasil dikembalikan ke rekening perusahaan tanpa melalui tax audit yang panjang.
Kasus 2: Karyawan yang Resign di Tengah Tahun (PPh Pasal 21)
Budi bekerja sebagai manajer di sebuah perusahaan swasta dengan gaji Rp15.000.000 per bulan. Pada bulan Juni 2023, Budi mengundurkan diri dan tidak bekerja lagi hingga akhir tahun.
Selama Januari–Juni, perusahaan telah memotong PPh 21 Budi dengan asumsi penghasilan akan disetahunkan (12 bulan). Namun, karena Budi hanya bekerja selama 6 bulan, total penghasilan bruto tahunannya menjadi jauh lebih rendah.
Ketika Budi menghitung ulang PPh Pasal 21 terutang dalam SPT Tahunan OP, akumulasi PPh 21 yang telah dipotong oleh perusahaan di semester pertama ternyata jauh lebih besar dibanding PPh terutang setahun yang sebenarnya.
Atas selisih kelebihan pemotongan tersebut, Budi berhak mencantumkan status "Lebih Bayar" dan mengajukan restitusi agar uangnya dikembalikan oleh kantor pajak.
Kesalahan Umum yang Sering Terjadi Saat Mengajukan Restitusi
Banyak permohonan restitusi terhambat atau bahkan memicu sanksi akibat kesalahan fatal yang sebetulnya dapat dihindari.
1. Bukti Potong yang Tidak Terkonfirmasi
Wajib Pajak melaporkan kredit pajak berdasarkan Lembar Bukti Pemotongan dari lawan transaksi. Namun, lawan transaksi ternyata belum menyetorkan atau belum melaporkan pemotongan tersebut ke dalam sistem DJP.
Secara sistemik, bukti potong tersebut dianggap tidak valid sehingga mengurangi jumlah kredit pajak yang diakui.
2. Dokumen Pendukung Tidak Lengkap atau Tidak Sesuai
Ketidaksesuaian antara nomor Seri Faktur Pajak, nama Wajib Pajak, atau tanggal transaksi pada dokumen pendukung dapat menyebabkan pengkreditan pajak dibatalkan oleh petugas penilai.
3. Mengabaikan Analisis Biaya dan Manfaat (Cost-Benefit Analysis)
Sering kali Wajib Pajak pribadi atau bisnis kecil mengajukan restitusi dengan nominal kelebihan bayar yang sangat kecil (misalnya di bawah Rp1.000.000).
Padahal, biaya administrasi, waktu, dan energi yang dibutuhkan untuk menyiapkan dokumen—serta risiko diperiksa—jauh lebih besar daripada nilai restitusi yang diterima.
Panduan Langkah demi Langkah Persiapan Restitusi
Jika Anda memutuskan bahwa mengajukan restitusi adalah langkah yang tepat, ikuti matriks persiapan berikut:
──> ──> ──> - Lakukan Rekonsiliasi Pajak Internal: Bandingkan catatan penjualan, pembelian, dan pemotongan pajak internal dengan laporan e-Faktur dan e-Bupot secara teliti.
- Konfirmasi Pihak Ketiga: Pastikan seluruh vendor dan klien telah menyetorkan pajak yang dipotong dan menerbitkan bukti potong yang sah.
- Siapkan Pembukuan yang Rapi: Pastikan General Ledger (GL), invoice, surat jalan, dan rekening koran perusahaan saling cocok (matching) dan mudah ditelusuri.
- Tentukan Skema yang Tepat: Manfaatkan fasilitas Pengembalian Pendahuluan jika bisnis Anda memenuhi syarat nilai batasan minimum (Pasal 17D UU KUP) untuk menghindari pemeriksaan panjang.
Kesimpulan dan Insight Utama
Memahami apa itu restitusi pajak dan syarat mendapatkannya merupakan modal penting bagi siapapun yang ingin mengelola keuangan secara efisien dan taat hukum.
Restitusi pajak adalah mekanisme resmi yang disediakan oleh negara bagi Wajib Pajak untuk mengambil kembali dana yang terbayar melebihi kewajiban perpajakan sesungguhnya.
Meskipun menawarkan manfaat langsung terhadap likuiditas arus kas, pengajuan restitusi harus dilakukan secara cermat dan terencana.
Persiapan dokumen pendukung yang valid, kerapian pencatatan akuntansi, serta pemahaman atas risiko pemeriksaan adalah kunci utama keberhasilan permohonan pengembalian pajak.
Dengan memanfaatkan regulasi pengembalian pendahuluan secara tepat, Wajib Pajak dapat memperoleh hak finansialnya secara optimal tanpa perlu mengganggu stabilitas operasional bisnis.