Memahami Aturan Pajak Anti-Dumping bagi Produk Impor Tiongkok di Indonesia
Perdagangan internasional memainkan peran vital dalam pertumbuhan ekonomi global, namun juga membawa tantangan tersendiri bagi pasar domestik. Arus masuk produk impor dengan harga sangat murah kerap kali memicu kekhawatiran terkait keberlangsungan industri lokal. Tiongkok, sebagai pusat manufaktur dunia, menjadi salah satu negara asal produk impor terbesar di berbagai belakangan ini.
Untuk menjaga kestabilan ekonomi dan persaingan sehat, pemerintah di berbagai negara menerapkan instrumen perlindungan perdagangan. Salah satu mekanisme hukum dan fiskal yang paling sering digunakan adalah kebijakan Bea Masuk Anti-Dumping (BMAD).
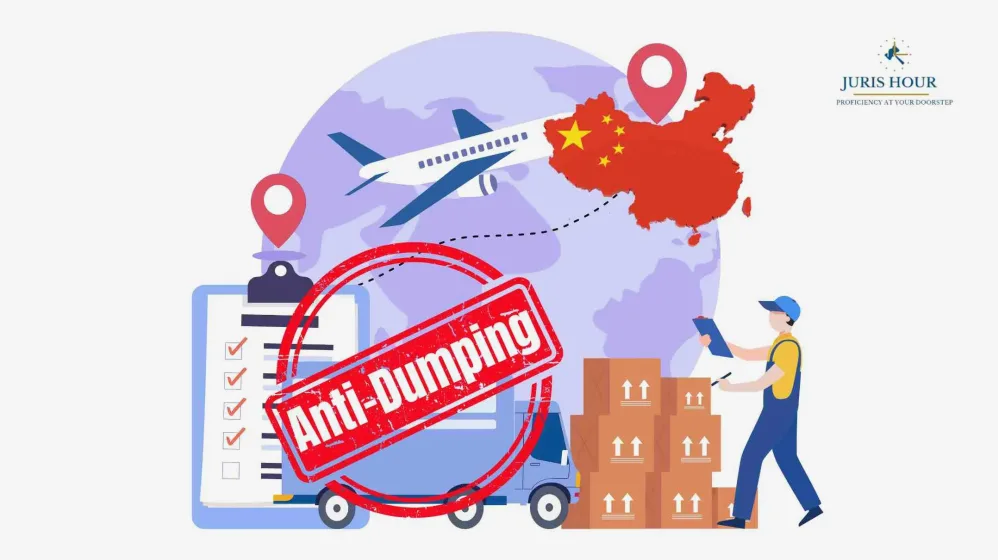
Artikel ini akan membahas secara mendalam mengenai bagaimana aturan dumping pajak anti dumping bagi produk cina diterapkan di Indonesia. Penjelasan mencakup konsep dasar, regulasi hukum, instrumen pelaksanaan, hingga dampaknya terhadap peta bisnis nasional.
Konsep Dasar Dumping dan Pajak Anti-Dumping
Apa itu Praktek Dumping?
Dalam praktik perdagangan internasional, dumping terjadi ketika suatu negara atau perusahaan mengekspor produk dengan harga yang lebih rendah daripada harga jual di pasar dalam negerinya sendiri. Metode ini juga dapat diartikan sebagai penjualan produk di luar negeri dengan harga di bawah biaya produksi.
Praktik ini umumnya dilakukan untuk menguasai pangsa pasar asing secara cepat, menghabiskan kelebihan kapasitas produksi, atau menyingkirkan kompetitor lokal. Meskipun menguntungkan konsumen dalam jangka pendek karena harga yang murah, dumping dalam jangka panjang berpotensi merusak struktur industri domestik.
Pengertian Bea Masuk Anti-Dumping (BMAD)
Bea Masuk Anti-Dumping (BMAD) adalah pungutan negara yang dikenakan terhadap barang impor yang terbukti melakukan dumping. BMAD berfungsi sebagai pajak tambahan di atas Bea Masuk Umum (Most Favoured Nation / MFN) untuk menetralkan dampak negatif harga yang tidak wajar.
Aturan ini bukan bentuk tindakan diskriminatif atau proteksionisme murni, melainkan sebuah instrumen trade remedy yang diakui oleh Organisasi Perdagangan Dunia (World Trade Organization / WTO). Pajak ini bertujuan mengembalikan tingkat persaingan ke tatanan yang adil (level playing field).
Regulasi dan Aturan Anti-Dumping di Indonesia
Untuk memahami bagaimana aturan dumping pajak anti dumping bagi produk cina berjalan di Indonesia, pelaku usaha perlu mengacu pada regulasi hukum yang berlaku. Landasan hukum utama di Indonesia diatur dalam Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan yang telah diubah dengan Undang-Undang Nomor 17 Tahun 2006.
Secara teknis, tata cara pelaksanaan investigasi dan pengenaan BMAD diatur dalam Peraturan Pemerintah (PP) Nomor 34 Tahun 2011 tentang Tindakan Anti-Dumping, Tindakan Imbalan, dan Tindakan Pengamanan Perdagangan.
Landasan Hukum BMAD di Indonesia:
├── UU No. 17 Tahun 2006 (Kepabeanan)
└── PP No. 34 Tahun 2011 (Tindakan Anti-Dumping & Pengamanan Perdagangan)
    └── PMK (Peraturan Menteri Keuangan) spesifik per komoditas
Lembaga Pelaksana: Peran KADI
Komite Anti Dumping Indonesia (KADI) merupakan lembaga independen di bawah Kementerian Perdagangan yang bertugas melakukan penyelidikan atas tuduhan dumping. KADI bertanggung jawab mengumpulkan bukti, menganalisis data keuangan, serta menghitung marjin dumping.
Jika hasil investigasi KADI membuktikan adanya praktik dumping yang merugikan industri dalam negeri, KADI akan merekomendasikan besaran BMAD kepada Menteri Perdagangan. Keputusan akhir penetapan tarif pajak tambahan ini kemudian diterbitkan oleh Menteri Keuangan melalui Peraturan Menteri Keuangan (PMK).
Tiga Syarat Utama Pengenaan Pajak Anti-Dumping
Pengenaan pajak anti-dumping tidak dapat dilakukan secara sepihak atau sembarangan. Berdasarkan ketentuan WTO dan regulasi nasional, terdapat tiga syarat mutlak yang harus terbukti secara sah dalam proses investigasi.
-
Adanya Keberadaan Dumping (Dumping Existence)
Terbukti bahwa harga ekspor produk Tiongkok ke Indonesia lebih rendah daripada Nilai Normal (Normal Value)-nya di pasar domestik Tiongkok. -
Kerugian Material bagi Industri Domestik (Material Injury)
Industri dalam negeri yang menghasilkan barang sejenis mengalami kerugian nyata, ancaman kerugian nyata, atau penghambatan pendirian industri domestik. -
Hubungan Kausal (Causal Link)
Terdapat hubungan sebab-akibat yang jelas antara masuknya produk impor dumping dari Tiongkok dengan kerugian yang dialami oleh produsen dalam negeri.
Alur Prosedur Penyelidikan Anti-Dumping
Proses pengenaan BMAD membutuhkan waktu yang tidak singkat karena harus melalui tahapan analisis yang transparan dan akuntabel.
| Tahapan | Pelaksana | Deskripsi Kegiatan |
|---|---|---|
| 1. Permohonan | Produsen Lokal / Asosiasi | Mengajukan permohonan tertulis beserta bukti awal kerugian akibat barang impor. |
| 2. Inisiasi Penyelidikan | KADI | Memeriksa kelayakan bukti awal dan mengumumkan dimulainya penyelidikan resmi. |
| 3. Pengiriman Kuesioner | KADI & Eksportir | Menghimpun data biaya produksi, harga jual, dan volume dari eksportir Tiongkok & produsen lokal. |
| 4. Verifikasi Lapangan | KADI | Mengunjungi pabrik di Tiongkok dan Indonesia untuk memverifikasi keabsahan data. |
| 5. Laporan Final & Rekomendasi | KADI & Kemendag | Menentukan marjin dumping serta merekomendasikan besaran tarif BMAD. |
| 6. Penetapan Tarif | Kementerian Keuangan | Menerbitkan PMK penetapan Bea Masuk Anti-Dumping yang berlaku untuk jangka waktu tertentu (biasanya 5 tahun). |
Mengapa Produk Tiongkok Sering Sasar Sasaran Anti-Dumping?
Skala manufaktur Tiongkok yang sangat besar (economies of scale) memungkinkan produsen mereka menekan biaya produksi hingga tingkat minimum. Dukungan infrastruktur logistik yang efisien dan rantai pasok yang terintegrasi turut memperkuat daya saing produk mereka.
Namun, dalam beberapa kasus, kapasitas produksi Tiongkok melampaui permintaan domestiknya sendiri (overcapacity). Kondisi ini mendorong produsen meluapkan kelebihan pasokan ke pasar internasional, termasuk Indonesia, dengan harga jual yang sangat agresif.
Komoditas asal Tiongkok yang sering terkena tindakan BMAD di Indonesia antara lain:
- Produk baja dan besi (seperti hot rolled coil dan baja lapis).
- Tekstil dan produk tekstil (benang sintetik, kain sintetis).
- Ubin keramik dan porselen.
- Bahan kimia industri (seperti Lysine dan Sodium Glutamate).
Manfaat Kebijakan Anti-Dumping bagi Perekonomian Domestik
Kebijakan mengenai bagaimana aturan dumping pajak anti dumping bagi produk cina diterapkan memiliki berbagai dampak positif terhadap stabilitas industri nasional.
1. Menciptakan Persaingan Pasar yang Sehat
BMAD memulihkan fungsi harga pasar agar mencerminkan biaya produksi wajar. Hal ini mencegah monopoli atau dominasi tunggal oleh eksportir asing yang mematikan persaingan.
2. Mempertahankan Kelangsungan Usaha dan Tenaga Kerja
Ketika harga barang impor terlalu murah secara tidak wajar, produsen lokal berisiko gulung tikar. Pengenaan BMAD membantu menjaga keberlanjutan operasional pabrik dalam negeri serta menyelamatkan ribuan tenaga kerja lokal dari pemutusan hubungan kerja (PHK).
3. Mendorong Investasi dan Kemandirian Industri
Dengan adanya kepastian perlindungan dari praktik dagang curang, investor lebih percaya diri untuk menanamkan modal di sektor manufaktur domestik. Ini berkontribusi pada penguatan rantai pasok nasional.
Risiko dan Dampak Ekonomi yang Perlu Dipertimbangkan
Meski bertujuan melindungi industri dalam negeri, instrumen BMAD memiliki dampak ganda yang perlu dipertimbangkan secara matang oleh pembuat kebijakan.
Dampak Kebijakan BMAD:
├── Positif  ──> Proteksi industri lokal, penyerapan tenaga kerja, kepastian iklim investasi.
└── Risiko ──> Kenaikan harga bahan baku, gangguan rantai pasok downstream, risiko respon balasan (retaliasi).- Peningkatan Biaya Manufaktur Lanjutan (Downstream): Jika produk impor yang dikenakan BMAD merupakan bahan baku industri lain (seperti baja atau benang), maka harga pokok produksi bagi industri pengguna di dalam negeri akan naik.
- Tekanan Inflasi Konsumen: Bea masuk tambahan dapat memicu kenaikan harga jual barang jadi di tingkat konsumen akhir.
- Risiko Retaliasi Perdagangan: Negara mitra dagang dapat mengajukan gugatan ke Organisasi Perdagangan Dunia (WTO) atau membalas dengan mengenakan hambatan perdagangan terhadap produk ekspor Indonesia.
Strategi Bagi Pelaku Usaha dan Importir
Menghadapi dinamika regulasi impor dan bagaimana aturan dumping pajak anti dumping bagi produk cina diberlakukan, pelaku bisnis harus mengambil langkah antisipatif.
Bagi Produsen Domestik
- Penguatan Sistem Pencatatan Keuangan: Produsen lokal harus memiliki data laporan keuangan dan bukti penjualan yang rapi untuk membuktikan adanya kerugian material jika ingin mengajukan petisi BMAD ke KADI.
- Peningkatan Efisiensi Operasional: Kebijakan anti-dumping bersifat sementara. Produsen dalam negeri tetap harus memanfaatkan masa perlindungan tersebut untuk meningkatkan efisiensi dan kualitas produk agar mampu bersaing secara mandiri.
Bagi Importir dan Pelaku Usaha Perdagangan
- Melakukan Due Diligence Terhadap Pemasok: Importir wajib mengecek status tarif impor komoditas yang dibeli dari Tiongkok melalui portal INSW (Indonesia National Single Window).
- Diversifikasi Negara Asal Importasi: Membuka akses pasokan dari negara lain yang tidak terkena BMAD untuk memitigasi risiko lonjakan biaya akibat pajak tambahan.
- Mencantumkan Klausula Kontrak yang Fleksibel: Menyertakan klausul penyesuaian harga atau pembatalan pesanan dalam kontrak pembelian jika terjadi perubahan regulasi tarif secara mendadak di Indonesia.
Contoh Studi Kasus: Pengenaan BMAD pada Produk Ubin Keramik
Untuk memberikan gambaran nyata, mari cermati kasus pengenaan BMAD pada ubin keramik impor asal Tiongkok. Industri keramik nasional selama beberapa tahun mengalami penurunan kapasitas terpasang akibat gempuran keramik Tiongkok bernilai murah.
Asosiasi Keramik Indonesia mengidentifikasi adanya indikasi marjin dumping yang signifikan serta mengajukan permohonan investigasi kepada KADI. Setelah melalui proses pemeriksaan mendalam, terbukti bahwa terjadi dumping yang menyebabkan kerugian finansial bagi produsen lokal.
Pemerintah kemudian menerbitkan Peraturan Menteri Keuangan yang menetapkan Bea Masuk Anti-Dumping tambahan sebesar persentase tertentu (misalnya berkisar antara 10% hingga lebih dari 50%, tergantung produsen/eksportir Tiongkok terkait) selama periode 5 tahun.
Dampaknya, harga keramik impor Tiongkok di pasar domestik terkoreksi menjadi lebih rasional. Produsen keramik lokal kembali mencatatkan peningkatan kapasitas produksi dan utilisasi pabrik.
Kesalahan Umum dalam Memahami Kebijakan Anti-Dumping
Dalam praktiknya, terdapat beberapa kekeliruan pemahaman di masyarakat maupun pelaku usaha terkait penerapan BMAD.
1. Menganggap Semua Barang Murah sebagai Dumping
Harga produk yang murah tidak selalu berarti terjadi dumping. Jika harga murah tersebut dicapai berkat efisiensi teknologi atau skala produksi yang besar di Tiongkok, maka hal itu merupakan keunggulan komparatif murni, bukan dumping.
2. Menyamakan BMAD dengan Bea Masuk Biasa
Bea Masuk Umum (MFN) berlaku untuk semua barang dari negara tertentu berdasarkan perjanjian tarif. Sementara BMAD adalah pajak tambahan yang sifatnya spesifik (targeted), hanya dikenakan kepada perusahaan ekspor atau komoditas tertentu yang terbukti melakukan pelanggaran harga.
3. Berasumsi BMAD Berlaku Permanen
BMAD dirancang sebagai tindakan korektif sementara. Sesuai ketentuan WTO, aturan BMAD memiliki batas waktu (sunset clause), umumnya berlaku selama 5 tahun dan dapat ditinjau kembali (sunset review) untuk menilai apakah praktik dumping masih akan berulang jika pajak dicabut.
Kesimpulan
Memahami bagaimana aturan dumping pajak anti dumping bagi produk cina sangat penting bagi kelangsungan industri nasional serta ketahanan rantai pasok perdagangan di Indonesia. Kebijakan Bea Masuk Anti-Dumping (BMAD) berfungsi sebagai jembatan penyeimbang antara keterbukaan pasar global dan perlindungan persaingan usaha yang adil.
Melalui koordinasi antara KADI, Kementerian Perdagangan, dan Kementerian Keuangan, Indonesia menerapkan proses investigasi yang ketat dan transparan sebelum menetapkan pajak tambahan ini. Kebijakan ini tidak bertujuan menghentikan kegiatan impor, melainkan memastikan bahwa seluruh barang yang masuk ke pasar domestik dijual dengan harga yang wajar dan etis.
Bagi para pelaku bisnis, baik manufaktur lokal maupun importir, pemahaman mendalam tentang regulasi perdagangan internasional ini merupakan kunci dalam menyusun strategi bisnis yang berdaya saing, patuh hukum, dan berorientasi jangka panjang.