Mengapa Akun Pajak Online Diblokir oleh DJP? Penyebab, Dampak, dan Solusinya
Peralihan sistem perpajakan menuju era digital melalui portal DJP Online memberikan kemudahan signifikan bagi Wajib Pajak. Baik Wajib Pajak Orang Pribadi maupun Wajib Pajak Badan kini dapat melaporkan Surat Pemberitahuan (SPT) dan menerbitkan faktur pajak secara mandiri.
Namun, kendala teknis dan administratif sering kali terjadi dalam penggunaan layanan digital ini. Salah satu masalah yang paling sering dikeluhkan oleh pelaku usaha maupun karyawan adalah hilangnya akses masuk akibat akun terblokir.
Memahami alasan kenapa akun pajak online diblokir oleh djp menjadi hal yang sangat krusial bagi keberlangsungan administrasi keuangan. Artikel ini akan mengulas secara mendalam berbagai faktor penyebab, dampak terhadap operasional bisnis, serta langkah strategis untuk memulihkan akses akun pajak Anda.
Memahami Sistem DJP Online dan Akses Perpajakan Digital
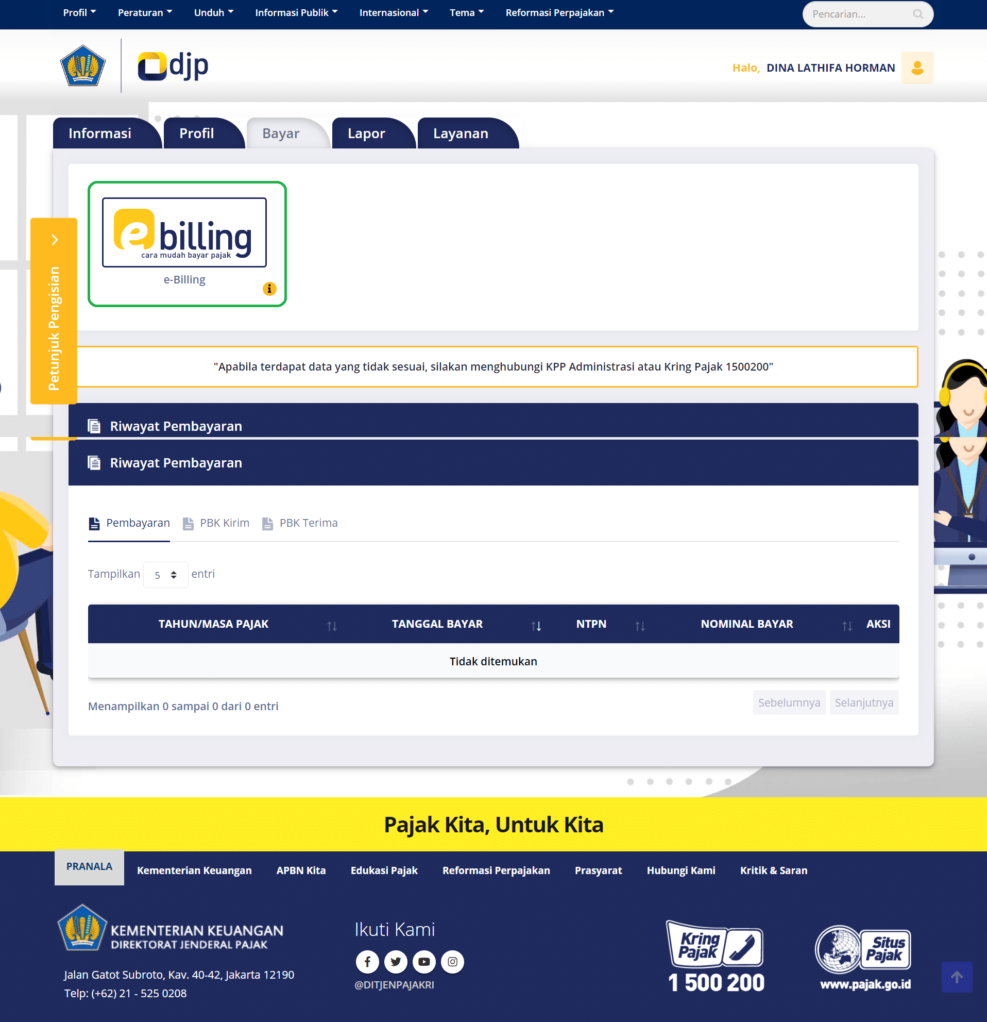
DJP Online merupakan portal integrasi yang disediakan oleh Direktorat Jenderal Pajak (DJP) untuk memudahkan Wajib Pajak dalam memenuhi kewajiban perpajakannya. Akses ke portal ini memerlukan tingkat keamanan yang tinggi karena memuat data finansial dan identitas entitas yang sensitif.
Untuk menjaga integritas data nasional, DJP menerapkan standar enkripsi dan sistem pengamanan berlapis. Keamanan ini mencakup penggunaan Electronic Filing Identification Number (EFIN), sertifikat elektronik, dan verifikasi identitas berbasis data kependudukan.
Ketika sistem mendeteksi adanya anomali data atau pelanggaran regulasi, mekanisme keamanan akan otomatis atau secara manual membatasi akses akun. Pembatasan inilah yang menyebabkan akun pajak online tidak dapat digunakan sementara waktu atau bahkan dicabut status operasionalnya.
Jenis-Jenis Pemblokiran Akun Pajak
Sebelum mengidentifikasi penyebab utama, penting untuk membedakan jenis pemblokiran yang terjadi pada akun perpajakan Anda. Setiap jenis pemblokiran memiliki implikasi dan mekanisme penyelesaian yang berbeda.
- Pemblokiran Akses Login (Credential Lock): Terjadi ketika pengguna gagal memasukkan kombinasi NPWP, kata sandi, atau kode keamanan (captcha) secara tepat.
- Pemblokiran Sertifikat Elektronik (Digital Certificate Suspension): Mengakibatkan Wajib Pajak tidak dapat menerbitkan Faktur Pajak Elektronik (e-Faktur) atau membuat bukti potong (e-Bupot).
- Penetapan Wajib Pajak Non-Efektif (NE): Akun dibekukan sementara karena Wajib Pajak dianggap tidak lagi memenuhi persyaratan subjektif atau objektif.
- Pencabutan Pengukuhan Pengusaha Kena Pajak (PKP): Langkah hukum dari DJP yang menghentikan seluruh hak administrasi PPN bagi pelaku usaha yang terindikasi melanggar aturan berat.
Penyebab Utama Kenapa Akun Pajak Online Diblokir oleh DJP
Ada beragam faktor administratif maupun regulatif yang melatarbelakangi kendala ini. Berikut adalah rincian mendalam mengenai alasan kenapa akun pajak online diblokir oleh djp yang sering ditemui di lapangan.
┌─────────────────────────────────────────────────────────┐
│              Penyebab Utama Akun Diblokir              │
├────────────────────────────────┬────────────────────────┤
│ Kendala Teknis & Keamanan      │ Pelanggaran Regulasi   │
├────────────────────────────────┼────────────────────────┤
│ • Salah Password Berulang      │ • Indikasi Faktur Fiktif│
│ • Sertel Kadaluarsa            │ • Tunggakan Pajak      │
│ • Data Profil Tidak Cocok      │ • SPT Tidak Dilaporkan │
└────────────────────────────────┴────────────────────────┘
1. Kesalahan Input Password atau EFIN Berulang Kali
Sistem keamanan portal DJP Online dirancang untuk mengantisipasi upaya peretasan atau akses tanpa izin (unauthorized access). Jika pengguna salah memasukkan kata sandi beberapa kali berturut-turut, sistem akan langsung mengunci akun tersebut.
Kondisi ini merupakan alasan paling umum kenapa akun pajak online diblokir oleh djp secara otomatis oleh komputer. Pemblokiran jenis ini bersifat perlindungan protektif dan biasanya dapat dipulihkan melalui prosedur reset kata sandi.
2. Masa Berlaku Sertifikat Elektronik Telah Kadaluarsa
Sertifikat Elektronik (Sertel) memiliki masa berlaku terbatas, yaitu selama dua tahun sejak tanggal diterbitkan. Sertel sangat vital bagi Wajib Pajak Badan atau Pengusaha Kena Pajak (PKP) untuk melakukan autentikasi layanan e-Faktur.
Apabila Sertel kedaluwarsa dan tidak segera diperbarui, akses Wajib Pajak terhadap fitur-fitur transaksi perpajakan akan langsung terhenti. Hal ini kerap disalahartikan sebagai akun terblokir, padahal batas waktu identitas digitalnya yang telah habis.
3. Ketidaksesuaian Data Identitas dan Pembaruan Profil (Integrasi NIK-NPWP)
DJP secara berkesinambungan melakukan validasi data Wajib Pajak dengan basis data kependudukan dan instansi terkait. Perubahan aturan mengenai integrasi Nomor Induk Kependudukan (NIK) menjadi NPWP menuntut pembaruan data yang akurat.
Apabila terdapat ketidakcocokan data alamat, struktur pengurus perusahaan, atau Klasifikasi Lapangan Usaha (KLU), DJP dapat membatasi akses akun. Penangguhan dilakukan hingga Wajib Pajak melakukan pemutakhiran data (profiling update) secara resmi.
4. Ketidakpatuhan Pelaporan SPT Masa atau SPT Tahunan
Kepatuhan pelaporan adalah indikator utama dalam penilaian risiko Wajib Pajak. Jika Wajib Pajak berturut-turut tidak menyampaikan SPT Tahunan atau SPT Masa PPN dalam jangka waktu tertentu, status perpajakannya dapat diubah menjadi Non-Efektif (NE).
Status NE ini secara otomatis memblokir kemampuan Wajib Pajak untuk mengunggah faktur atau mengakses fitur tertentu di portal DJP. Ini menjadi salah satu alasan fundamental kenapa akun pajak online diblokir oleh djp terkait aspek kepatuhan dasar.
5. Terindikasi Penerbitan Faktur Pajak Tidak Sah (Faktur Fiktif)
DJP memiliki sistem pengawasan canggih yang mampu mendeteksi pola transaksi tidak wajar melalui analisis data perpajakan. Jika sebuah entitas terindikasi menerbitkan Faktur Pajak yang tidak didasari transaksi ekonomi sebenarnya, DJP akan mengambil tindakan tegas.
Dalam kasus ini, akun e-Faktur akan langsung disuspen (suspend) oleh fiskus untuk mencegah potensi kerugian negara. Pemblokiran jenis ini tergolong berat dan memerlukan proses klarifikasi hukum yang kompleks di Kantor Pelayanan Pajak (KPP).
6. Adanya Tunggakan Pajak dan Proses Penagihan Aktif
Wajib Pajak yang memiliki utang pajak yang telah berkekuatan hukum tetap (inkracht) namun tidak kunjung dilunasi dapat dikenakan tindakan penagihan aktif. Juru Sita Pajak Negara (JSPN) memiliki kewenangan untuk melakukan pemblokiran aset, termasuk akun rekening bank dan sistem perpajakan.
Pemblokiran akun perpajakan dilakukan agar Wajib Pajak segera mengalokasikan dananya untuk menyelesaikan kewajiban utang pajak. Selama kewajiban pelunasan belum diselesaikan, pembatasan akses portal pajak akan tetap diberlakukan.
7. Surat Verifikasi Lapangan Terkirim Kembali (Undelivered Mail)
Secara berkala, DJP mengirimkan korespondensi fisik atau melakukan verifikasi lapangan ke alamat terdaftar Wajib Pajak. Jika surat resmi perpajakan dikembalikan oleh pos dengan keterangan alamat tidak ditemukan, DJP akan menandai akun tersebut.
Ketidaksesuaian domisili fisik dengan data sistem menimbulkan kecurigaan adanya perusahaan bayangan (shell company). Akibatnya, DJP akan membekukan akun hingga lokasi usaha sebenarnya berhasil diverifikasi oleh petugas pajak.
Dampak Pemblokiran Akun Pajak Terhadap Operasional Bisnis
Pemblokiran akses sistem perpajakan tidak hanya menimbulkan kendala administratif, tetapi juga berdampak langsung pada kelancaran rantai pasok dan kas perusahaan.
| Parameter Dampak | Akun Pajak Aktif / Normal | Akun Pajak Terblokir / Disuspen |
|---|---|---|
| Penerbitan e-Faktur | Lancar, transaksi jual-beli valid | Terhenti, tidak bisa terbitkan faktur pajak keluaran |
| Kredit Pajak Masukan | Dapat dikreditkan oleh lawan transaksi | Ditolak oleh sistem pembeli, merusak hubungan bisnis |
| Pelaporan SPT | Tept waktu via portal online | Tertunda, berpotensi terkena sanksi denda keterlambatan |
| Pencairan Termyn/Proyek | Berjalan normal sesuai termin | Terhambat jika mitra mewajibkan kelengkapan faktur pajak |
Ketika memahami risiko mendasar dari masalah kenapa akun pajak online diblokir oleh djp, pengusaha dapat menyadari bahwa pemblokiran ini berpotensi menghentikan aliran arus kas (cash flow) bisnis secara mendadak.
Langkah Strategis Mengatasi Akun Pajak yang Terblokir
Jika akun pajak online Anda atau perusahaan Anda mendadak tidak bisa diakses, hindari sikap panik. Lakukan langkah-langkah sistematis berikut untuk memulihkan akses tersebut.
┌─────────────────────────────────────────────────────────┐
│              Alur Pemulihan Akun Pajak                 │
├─────────────────────────────────────────────────────────┤
│ 1. Cek Pesan Kesalahan / Notifikasi Sistem              │
│                           │                             │
│                           ▼                             │
│ 2. Klasifikasikan Masalah (Teknis vs Admin/Regulasi)    │
│                           │                             │
│                           ▼                             │
│ 3. Lakukan Reset Mandiri (EFIN) ATAU Pembaharuan Sertel │
│                           │                             │
│                           ▼                             │
│ 4. Kunjungi KPP Terdaftar jika Terjadi Suspen/Status NE │
└─────────────────────────────────────────────────────────┘
Langkah 1: Identifikasi Pesan Kesalahan pada Portal
Perhatikan notifikasi atau pesan eror yang muncul di layar saat Anda gagal masuk atau mengunggah faktur. Notifikasi tersebut biasanya memuat kode angka atau keterangan rinci mengenai alasa penolakan akses.
Mengetahui kode eror ini sangat membantu Anda menentukan apakah masalah tersebut bersumber dari kesalahan input password sederhana atau penangguhan akun oleh KPP.
Langkah 2: Prosedur Reset Kata Sandi dan EFIN
Jika pemblokiran disebabkan oleh kesalahan memasukkan kata sandi, gunakan fitur "Lupa Kata Sandi" pada halaman utama DJP Online. Anda akan diminta memasukkan NPWP, kode EFIN, dan alamat email yang terdaftar.
Apabila Anda juga lupa kode EFIN, pemulihan dapat dilakukan melalui beberapa saluran resmi DJP:
- Mencari EFIN di arsip email atau dokumen penetapan EFIN terdahulu.
- Menggunakan layanan Agen Kring Pajak melalui telepon atau media sosial resmi.
- Mengajukan permohonan cetak ulang EFIN ke Kantor Pelayanan Pajak (KPP) terdekat.
Langkah 3: Pengajuan Pembaharuan Sertifikat Elektronik
Jika masalah kenapa akun pajak online diblokir oleh djp berkaitan dengan kedaluwarsa Sertifikat Elektronik, Anda wajib mengajukan permohonan pembaruan. Proses ini dapat dilakukan secara online melalui portal e-Faktur atau dengan mengajukannya langsung ke KPP pengampu.
Pastikan pengurus perusahaan (direktur) yang tercantum dalam akta perubahan terakhir hadir langsung di KPP jika proses membutuhkan verifikasi tatap muka, dengan membawa dokumen legalitas lengkap.
Langkah 4: Melakukan Clarification dan Rekonsiliasi ke KPP
Untuk masalah pemblokiran akibat penetapan Status NE, penangguhan PKP, atau tunggakan pajak, solusinya memerlukan interaksi langsung dengan Petugas Penilai Risik atau Account Representative (AR) di KPP Terdaftar.
Wajib Pajak harus menyiapkan berkas sanggahan, bukti transaksi riil, serta melunasi kewajiban perpajakan yang tertunggak. Setelah proses klarifikasi disetujui, KPP akan mengusulkan pembukaan kembali akses akun pajak yang terblokir.
Studi Kasus: Penanganan Kasus Akun Pajak Terblokir pada Sektor UMKM
Untuk memberikan gambaran praktis, mari cermati skenario yang kerap dialami oleh pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) berikut.
Kasus:
PT Maju Bersama, sebuah perusahaan manufaktur UMKM, mendadak tidak dapat menerbitkan e-Faktur di pertengahan bulan. Pada sistem e-Faktur muncul notifikasi bahwa hak akses sertifikat elektronik telah dibekukan. Dampaknya, beberapa klien utama menunda pembayaran tagihan karena faktur pajak belum dapat diterbitkan.Analisis & Penanganan:
Manajemen segera menelusuri penyebab kenapa akun pajak online diblokir oleh djp dalam kasus ini. Setelah diidentifikasi, ternyata Sertifikat Elektronik perusahaan telah melewati masa berlaku 2 tahun tanpa disadari oleh staf akuntansi.Staf perusahaan langsung mengunduh formulir pembaruan Sertel, menyiapkan KTP Direktur, Akta Pendirian, dan NPWP Perusahaan. Pengurus mendatangi KPP terdaftar untuk verifikasi ulang identitas. Dalam waktu 1-2 hari kerja setelah verifikasi selesai, Sertifikat Elektronik baru diterbitkan dan sistem e-Faktur dapat digunakan kembali secara normal.
Kesalahan Umum Wajib Pajak yang Memicu Pemblokiran Akun
Berdasarkan evaluasi praktis, terdapat beberapa kecenderungan kelalaian yang dilakukan oleh pengelola keuangan perusahaan maupun individu. Menghindari kesalahan-kesalahan ini dapat mencegah risiko penangguhan akun di masa mendatang.
- Menyerahkan Pengelolaan EFIN dan Password ke Pihak Ketiga Tanpa Pengawasan: Pengisian data oleh pihak eksternal tanpa verifikasi internal berisiko memicu ketidaksesuaian data.
- Mengabaikan Email Notifikasi dari DJP: Sistem perpajakan otomatis mengirim peringatan sebelum Sertifikat Elektronik kedaluwarsa atau sebelum masa pelaporan berakhir.
- Pindahnya Alamat Kantor Tanpa Melaporkan Perubahan Domisili: Hal ini menyebabkan surat konfirmasi dari KPP tidak sampai, yang berujung pada anggapan bahwa Wajib Pajak tidak ditemukan.
- Menunda Pelaporan SPT Masa Nihil: Banyak entitas menganggap jika tidak ada transaksi (nihil), maka tidak wajib melaporkan SPT Masa, padahal regulasi tetap mewajibkannya pada periode tertentu.
- Penggunaan Kata Sandi yang Terlalu Sederhana: Akun yang rapuh berpotensi diretas, yang kemudian memicu sistem proteksi DJP mengunci akun secara otomatis demi keamanan.
Strategi Pencegahan Agar Akun Pajak Tetap Aktif dan Aman
Pencegahan selalu lebih efektif dan murah dibandingkan proses pemulihan akun yang menyita waktu serta mengganggu operasional. Berikut beberapa langkah preventif yang relevan diterapkan dalam manajemen keuangan pribadi maupun bisnis:
1. Kalender Pengingat Masa Berlaku Sertifikat Elektronik
Buatlah kalender pengingat internal untuk memperbarui Sertifikat Elektronik setidaknya satu bulan sebelum masa berlaku dua tahun berakhir. Cara ini mencegah terjadinya penghentian mendadak pada layanan e-Faktur dan e-Bupot.
2. Pemutakhiran Data Perusahaan dan Kontak Secara Berkala
Pastikan nomor telepon, alamat email, dan alamat domisili usaha yang terdaftar di portal DJP Online selalu akurat dan aktif. Hal ini menjamin bahwa seluruh notifikasi penting dari fiskus dapat diterima dan ditindaklanjuti secara cepat.
3. Pemisahan Wewenang dan Dokumentasi Akses Perpajakan
Terapkan tata kelola internal yang baik dalam menyimpan kerahasiaan username, password, dan EFIN. Catat dan dokumentasikan credential tersebut dalam sistem manajemen kata sandi perusahaan yang aman dan terenkripsi.
4. Melakukan Audit Kepatuhan Pajak Mandiri (Tax Health Check)
Secara periodik, lakukan evaluasi independen atas kepatuhan pelaporan dan pembayaran pajak entitas Anda. Pastikan tidak ada koreksi atau tunggakan pajak yang belum ditindaklanjuti agar tidak memicu tindakan penagihan aktif berupa pemblokiran.
Kesimpulan dan Insight Utama
Memahami faktor-faktor di balik alasan kenapa akun pajak online diblokir oleh djp merupakan langkah awal yang sangat penting dalam menjaga keberlanjutan administrasi keuangan dan legalitas operasional usaha.
Pemblokiran akun pajak online oleh DJP pada dasarnya merupakan mekanisme perlindungan keamanan data atau bentuk penegakan hukum terhadap regulasi perpajakan yang berlaku. Penyebabnya bervariasi, mulai dari masalah teknis seperti salah input password dan kedaluwarsa sertifikat elektronik, hingga masalah administratif dan administratif berat seperti ketidaksesuaian domisili atau indikasi ketidakpatuhan.
Dengan menerapkan manajemen administrasi perpajakan yang tertib, responsif terhadap notifikasi resmi, serta menjaga ketepatan data identitas, Wajib Pajak dapat meminimalkan risiko penangguhan akun. Jika terjadi pemblokiran, langkah identifikasi secara tenang dan koordinasi langsung dengan Kantor Pelayanan Pajak (KPP) terdaftar adalah jalur terbaik untuk memulihkan akses perpajakan Anda secara legal dan efisien.