Apa Itu Bea Materai dan Kapan Wajib Dipakai: Panduan Lengkap Hukum dan Bisnis
Dalam aktivitas bisnis maupun transaksi pribadi, penyusunan dokumen hukum dan keuangan merupakan hal yang sangat lazim dilakukan. Namun, masih banyak pelaku usaha, karyawan, maupun masyarakat umum yang ragu mengenai keabsahan dokumen yang mereka buat. Salah satu pertanyaan yang paling sering muncul dalam pembuatan dokumen perdata adalah mengenai pajak atas dokumen itu sendiri.
Memahami apa itu bea materai dan kapan wajib dipakai menjadi langkah awal yang sangat krusial bagi siapa saja yang ingin memastikan kepatuhan hukum dan keamanan administrasi. Kegagalan dalam memahami aturan bea materai dapat berdampak pada kekuatan hukum suatu dokumen saat dibutuhkan sebagai alat bukti di kemudian hari.
Artikel ini akan mengupas secara mendalam, objektif, dan terstruktur mengenai regulasi bea materai di Indonesia, jenis dokumen yang dikenakan pajak ini, hingga tata cara penggunaannya baik secara fisik maupun elektronik.
Definisi dan Konsep Dasar Bea Materai dalam Hukum Indonesia
Secara definisi, bea materai adalah pajak yang dikenakan atas suatu dokumen, baik dokumen kertas maupun dokumen elektronik, yang dibuat untuk menerangkan suatu kejadian yang bersifat perdata atau digunakan sebagai alat bukti di pengadilan.
Penting untuk dipahami bahwa bea materai bukan merupakan pajak atas transaksi bisnis itu sendiri, melainkan pajak atas dokumen yang dibuat akibat adanya transaksi atau peristiwa hukum perdata tersebut.
Landasan Hukum Terbaru (UU No. 10 Tahun 2020)
Regulasi mengenai bea materai di Indonesia telah mengalami pembaruan signifikan melalui Undang-Undang Nomor 10 Tahun 2020 tentang Bea Materai, yang menggantikan undang-undang lama (UU No. 13 Tahun 1985).
UU terbaru ini membawa beberapa perubahan mendasar, antara lain penyesuaian tarif menjadi tarif tunggal, peningkatan batas nominal nilai dokumen, serta pengakuan secara sah terhadap dokumen elektronik melalui meterai elektronik (e-materai).
Perbedaan Bea Materai dan Benda Meterai
Dalam istilah perpajakan dan hukum, terdapat perbedaan mendasar antara bea materai dan benda meterai:
- Bea Materai: Jenis pajak negara yang terutang atas dokumen tertentu.
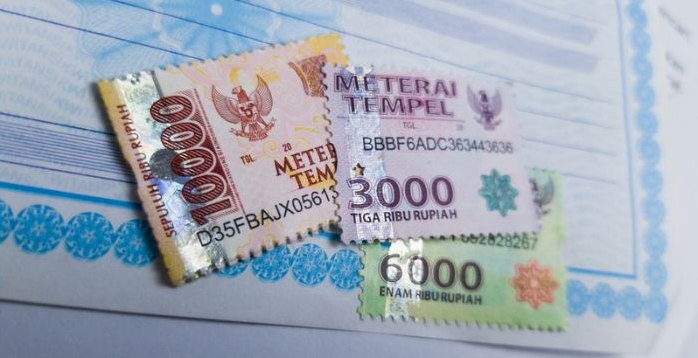
- Benda Meterai: Label, tempelan, atau meterai dalam bentuk elektronik yang digunakan untuk melunasi pembayaran bea materai tersebut.
Tarif Tunggal Bea Materai
Berdasarkan undang-undang yang berlaku saat ini, Pemerintah Indonesia menerapkan kebijakan tarif tunggal untuk bea materai. Nilai nominal tarif tunggal tersebut adalah Rp10.000,00 (sepuluh ribu rupiah).
Sistem tarif tunggal ini menyederhanakan aturan sebelumnya yang memiliki dua variasi tarif, sehingga memudahkan masyarakat dalam memenuhi kewajiban perpajakan dokumen.
Memahami Fungsi dan Manfaat Bea Materai
Penerapan bea materai pada sebuah dokumen memiliki fungsi mendasar dalam tata kelola administrasi hukum dan penerimaan negara.
Memberikan Kekuatan Alat Bukti di Pengadilan
Fungsi utama penggunaan meterai adalah untuk memenuhi syarat administratif agar suatu dokumen perdata dapat diajukan sebagai alat bukti yang sah di muka persidangan atau pengadilan.
Dokumen yang telah dilunasi bea materainya memiliki status legal yang sah sebagai bukti tertulis sesuai dengan ketentuan hukum acara perdata di Indonesia.
Kontribusi terhadap Penerimaan Negara
Sebagai salah satu instrumen perpajakan, bea materai berfungsi sebagai sumber penerimaan kas negara.
Dana yang dihimpun dari pelunasan bea materai akan masuk ke dalam Anggaran Pendapatan dan Belanja Negara (APBN) untuk pembiayaan pembangunan nasional.
Kapan Bea Materai Wajib Dipakai?
Untuk menjawab pertanyaan utama mengenai kapan dokumen wajib dibubuhi meterai, kita perlu merujuk pada ketentuan nilai nominal transaksi dan jenis dokumen yang diatur oleh undang-undang.
1. Dokumen Perdata dengan Nominal Tertentu
Kewajiban penggunaan bea materai berlaku untuk dokumen perdata yang mencantumkan nilai uang di atas jumlah tertentu.
Berdasarkan UU No. 10 Tahun 2020, batas minimal nilai nominal uang yang mewajibkan penggunaan bea materai adalah Rp5.000.000,00 (lima juta rupiah).
Jika dokumen perdata mencantumkan nilai nominal di bawah atau sama dengan Rp5.000.000,00, maka dokumen tersebut bebas dari kewajiban bea materai.
2. Dokumen yang Menyatakan Peristiwa Hukum Perdata
Penggunaan meterai bersifat wajib pada dokumen yang dibuat sebagai alat untuk menerangkan kejadian yang bersifat perdata, terlepas dari ada atau tidaknya nominal uang yang tercantum di dalamnya.
Dokumen-dokumen ini meliputi:
- Surat perjanjian, surat pernyataan, surat kuasa, dan surat keterangan sejenis.
- Akta Notaris beserta grosse, salinan, dan kutipannya.
- Akta Pejabat Pembuat Akta Tanah (PPAT) beserta salinan dan kutipannya.
- Surat berharga seperti saham, obligasi, cek, bilyet giro, atau opsi.
- Dokumen transaksi surat berharga.
3. Dokumen Elektronik (E-Materai)
Perkembangan teknologi bisnis mendorong legalisasi dokumen digital. Saat ini, dokumen berbasis elektronik yang dibuat untuk fungsi perdata juga wajib menggunakan meterai elektronik (e-materai).
Penggunaan e-materai berlaku pada dokumen PDF atau format digital lainnya yang ditandatangani secara elektronik untuk transaksi bisnis digital, kontrak elektronik, serta dokumen lelang elektronik.
4. Dokumen Pembuktian Pengadilan
Setiap dokumen—baik yang awal pembuatannya tidak dikenakan bea materai maupun dokumen yang dibuat di luar negeri—wajib dilunasi bea materainya apabila akan digunakan sebagai alat bukti di pengadilan.
Tabel Ringkasan Kewajiban Bea Materai
Tabel berikut memberikan gambaran umum mengenai jenis dokumen dan status kewajiban pemeteraian berdasarkan ketentuan hukum yang berlaku:
| Jenis Dokumen | Ketentuan Nilai Nominal | Status Kewajiban Bea Materai | Keterangan Tambahan |
|---|---|---|---|
| Surat Perjanjian Bisnis | Tanpa batasan nominal | Wajib | Termasuk MoU yang mengikat secara hukum |
| Akta Notaris & PPAT | Tanpa batasan nominal | Wajib | Dibuat oleh pejabat berwenang |
| Kuitansi / Bukti Pembayaran | > Rp5.000.000 | Wajib | Nilai transaksi kumulatif atau tunggal |
| Kuitansi / Bukti Pembayaran | ≤ Rp5.000.000 | Bebas | Tidak dikenakan bea materai |
| Surat Berharga (Cek/Giro) | Tanpa batasan nominal | Wajib | Memiliki fungsi pembayaran atau kredit |
| Slip Gaji / Dokumen Internal | Tidak relevan | Bebas | Khusus penggunaan internal organisasi |
| Dokumen bukti pengadilan | Berapapun nominalnya | Wajib | Melalui prosedur Pemeteraian Kemudian |
Kapan Bea Materai Tidak Wajib Digunakan?
Selain dokumen dengan nominal di bawah Rp5.000.000,00, undang-undang juga memberikan pembebasan bea materai untuk jenis dokumen tertentu yang tidak bersifat perdata umum atau berkaitan dengan kepentingan umum dan negara.
Dokumen yang dibebaskan dari bea materai antara lain:
- Dokumen Lalu Lintas Orang dan Barang: Surat muatan barang (konosemen), ijazah, surat angkutan penumpang, dan manifest penerbangan.
- Dokumen Kedinasan dan Kenegaraan: Surat-surat yang dikeluarkan oleh pemerintah untuk keperluan administrasi internal atau hubungan diplomatik.
- Dokumen Keuangan Internal: Konfirmasi penerimaan setoran bank, slip gaji karyawan, laporan keuangan internal, dan dokumen kas internal perusahaan.
- Dokumen Penerimaan Pajak: Bukti penerimaan pembayaran pajak atau retribusi daerah.
- Dokumen Bencana Alam: Dokumen yang dibuat khusus untuk penanganan bencana alam nasional.
Risiko dan Konsekuensi Hukum Dokumen Tanpa Materai
Sering terjadi kesalahpahaman di masyarakat bahwa dokumen perjanjian yang tidak diberi meterai dianggap tidak sah secara hukum. Hal ini adalah anggapan yang keliru.
Keabsahan Perjanjian vs Kekuatan Pembuktian
Keabsahan suatu perjanjian diatur dalam Pasal 1320 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang mensyaratkan empat hal:
- Kesepakatan para pihak.
- Kecakapan untuk membuat perikatan.
- Suatu hal tertentu (objek).
- Suatu sebab yang halal.
Kehadiran bea materai bukan merupakan syarat sahnya perjanjian. Surat perjanjian yang tidak diberi meterai tetap sah dan mengikat para pihak yang menandatanganinya, selama memenuhi empat syarat Pasal 1320 KUHPerdata tersebut.
Namun, dokumen tanpa meterai memiliki kelemahan dari aspek hukum acara. Dokumen tersebut tidak dapat dijadikan alat bukti yang sah di pengadilan sebelum kewajiban bea materainya dilunasi.
Prosedur Pemeteraian Kemudian (Penyelesaian Dokumen Terutang)
Jika suatu dokumen yang terutang bea materai belum dilunasi pada saat pembuatan, atau akan digunakan sebagai alat bukti di persidangan, dokumen tersebut harus melalui proses yang disebut Pemeteraian Kemudian.
Pemeteraian Kemudian dilakukan melalui Kantor Pos atau pejabat perpajakan yang ditunjuk. Dalam proses ini, pemilik dokumen wajib membayar bea materai yang terutang ditambah sanksi administratif sesuai dengan ketentuan perpajakan yang berlaku (biasanya berupa denda sebesar 100% dari nilai bea materai yang terutang).
Tata Cara Penggunaan Bea Materai yang Benar
Penggunaan materai harus dilakukan sesuai aturan teknis agar dianggap sah dan tidak memicu penolakan administrasi.
Menggunakan Materai Tempel Fisik
Bagi dokumen berbahan kertas, penggunaan materai tempel dilakukan dengan ketentuan berikut:
- Materai tempel direkatkan secara utuh dan tidak rusak di tempat tanda tangan akan dibubuhkan.
- Tanda tangan harus dibubuhkan sebagian di atas kertas dan sebagian di atas permukaan materai tempel.
- Tanggal, bulan, dan tahun penandatanganan dapat dituliskan menyertai tanda tangan tersebut.
Menggunakan Meterai Elektronik (E-Materai)
Untuk dokumen berbasis digital (seperti file format PDF), penggunaan e-materai diatur melalui sistem resmi Perum Peruri atau distributor resmi yang terintegrasi.
- E-materai dibubuhkan menggunakan sistem aplikasi khusus sebelum atau saat penandatanganan elektronik dilakukan.
- Posisi e-materai ditempatkan sejajar atau berdekatan dengan tanda tangan elektronik, tanpa menutupi teks penting atau informasi digital lainnya.
- Sistem e-materai mengandung kode unik (QR Code) dan enkripsi digital untuk mencegah pemalsuan dokumen.
Contoh Penerapan dalam Konstruksi Bisnis dan Pribadi
Untuk memperjelas pemahaman mengenai apa itu bea materai dan kapan wajib dipakai, berikut beberapa contoh skenario penerapannya:
Kasus 1: Perjanjian Kerjasama Operasional UMKM
Dua pemilik usaha kecil menyepakati kerja sama distribusi produk dengan nilai investasi sebesar Rp50.000.000,00.
- Status: Wajib Menggunakan Bea Materai.
- Alasan: Dokumen ini merupakan surat perjanjian perdata yang mencantumkan hak, kewajiban, dan nilai transaksi di atas batas minimal Rp5.000.000,00. Kedua belah pihak harus menandatangani dokumen yang telah dibubuhkan materai Rp10.000.
Kasus 2: Transaksi Jual Beli Perlengkapan Kantor
Sebuah perusahaan membeli alat tulis kantor seharga Rp3.500.000,00 dari pemasok dan menerima kuitansi pembayaran.
- Status: Tidak Wajib Menggunakan Bea Materai.
- Alasan: Meskipun kuitansi tersebut merupakan dokumen pembayaran, nominal transaksinya masih berada di bawah ambang batas wajib bea materai (Rp5.000.000,00).
Kasus 3: Kontrak Kerja Karyawan Digital
Perusahaan startup merekrut karyawan secara remote dan mengirimkan dokumen kontrak kerja berformat PDF dengan nilai gaji bulanan Rp8.000.000,00.
- Status: Wajib Menggunakan E-Materai.
- Alasan: Dokumen berbentuk perjanjian kerja digital yang mengikat secara perdata dan diakses secara elektronik wajib menggunakan meterai elektronik resmi (e-materai).
Kesalahan Umum yang Sering Terjadi
Dalam praktik administrasi sehari-hari, masih banyak ditemukan kesalahan pemahaman dan teknis terkait penggunaan bea materai.
1. Menempelkan Materai Fisik pada Hasil Cetak Dokumen Digital
Banyak pelaku usaha mencetak dokumen PDF yang sudah ditandatangani secara digital, lalu menempelkan materai tempel fisik di atasnya.
Hal ini tidak sesuai standar hukum. Dokumen elektronik harus menggunakan e-materai, sedangkan dokumen kertas fisik menggunakan materai tempel sejak awal pembuatannya.
2. Menggunakan Kembali Materai Bekas
Menggunakan kembali materai tempel yang sudah pernah dipakai pada dokumen lain merupakan pelanggaran hukum perpajakan dan dapat dikategorikan sebagai tindakan pidana pemalsuan atau penipuan administrasi.
3. Tanda Tangan Sama Sekali Tidak Menyentuh Materai
Pada dokumen fisik, tanda tangan yang dibuat seluruhnya di luar area materai tempel dapat menyebabkan pelunasan bea materai dianggap tidak sah secara teknis perpajakan. Tanda tangan wajib menyeberangi batas tepi materai tempel.
4. Menunda Pemeteraian Dokumen Penting
Banyak pihak menunda pembubuhan meterai pada perjanjian bisnis berisiko tinggi dengan anggapan materai bisa ditempel kapan saja.
Meskipun Pemeteraian Kemudian dimungkinkan, penundaan ini dapat menimbulkan kerumitan biaya denda denda administrasi serta potensi masalah ketika salah satu pihak bersengketa secara mendadak.
Kesimpulan
Memahami apa itu bea materai dan kapan wajib dipakai merupakan bagian penting dari tata kelola keuangan, tata usaha perusahaan, dan kesadaran hukum individual.
Bea materai adalah pajak atas dokumen perdata, dengan tarif tunggal Rp10.000,00, yang wajib digunakan pada dokumen perjanjian, akta otentik, surat berharga, serta dokumen pembayaran dengan nominal di atas Rp5.000.000,00.
Meskipun keberadaan meterai tidak menentukan sah atau tidaknya suatu kesepakatan perdata, pelunasan bea materai sangat menentukan kekuatan hukum dokumen tersebut sebagai alat bukti yang sah di mata pengadilan.
Dengan menerapkan prinsip kepatuhan perpajakan dokumen secara cermat—baik menggunakan materai tempel fisik maupun e-materai—pelaku bisnis dan masyarakat umum dapat menjalankan aktivitas perdata secara aman, legal, dan terstruktur.