Memahami Struktur Gaji: Kenapa Komponen Upah Harus Dipisah Antara Gaji Pokok dan Tunjangan?
Dalam pengelolaan sumber daya manusia dan keuangan perusahaan, penyusunan struktur imbalan kerja merupakan salah satu krusial yang menentukan kepatuhan hukum serta efisiensi operasional. Banyak pemilik usaha pemula atau pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang memberikan gaji dalam bentuk nominal tunggal tanpa membaginya ke dalam beberapa elemen.
Padahal, pemisahan elemen penghasilan bukan sekadar formalitas administrasi di atas kertas slip gaji semata. Terdapat alasan mendasar mengenai kenapa komponen upah harus dipisah antara gaji pokok dan tunjangan, baik dari sudut pandang regulasi pemerintah, manajemen risiko keuangan, maupun kesejahteraan pekerja.
Artikel ini akan mengulas secara mendalam mengenai konsep dasar komponen imbalan kerja, pertimbangan hukum, manfaat ekonomis, hingga strategi penerapannya dalam operasional bisnis sehari-hari.
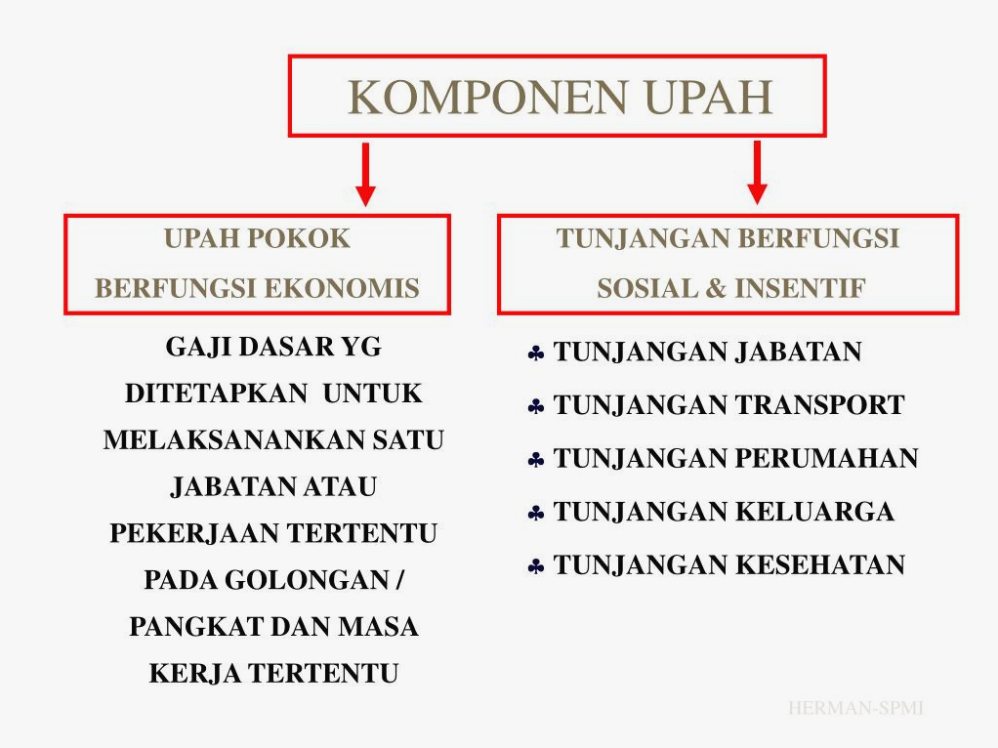
Konsep Dasar dan Definisi Komponen Upah
Sebelum membahas lebih jauh mengenai keterkaitannya dengan strategi bisnis, penting untuk memahami batasan istilah dari setiap elemen penyusun imbalan kerja. Berdasarkan regulasi ketenagakerjaan yang berlaku di Indonesia, imbalan yang diterima oleh pekerja secara garis besar terbagi menjadi dua kategori utama, yaitu imbalan berbentuk uang dan non-uang.
Dalam kategori imbalan berbentuk uang, imbalan tersebut dibagi lagi menjadi elemen dasar serta imbalan tambahan. Pemahaman yang tepat atas definisi ini akan mencegah timbulnya salah tafsir antara manajemen dan karyawan.
1. Gaji Pokok
Gaji pokok adalah imbalan dasar yang dibayarkan kepada pekerja menurut tingkat atau jenis pekerjaan yang besarnya ditetapkan berdasarkan kesepakatan atau peraturan perundang-undangan. Sifat dari imbalan dasar ini adalah pasti, tetap, dan menjadi fondasi utama dalam menentukan nilai penerimaan pekerja setiap bulannya.
2. Tunjangan Tetap
Tunjangan tetap merupakan pembayaran yang dilakukan secara teratur dan berkaitan dengan pekerjaan, yang dibayarkan dalam satuan waktu yang sama dengan pembayaran gaji pokok. Nilai dari imbalan ini tidak dipengaruhi oleh tingkat kehadiran, pencapaian target, atau kinerja spesifik harian karyawan.
3. Tunjangan Tidak Tetap
Berbeda dengan jenis sebelumnya, tunjangan tidak tetap adalah suatu pembayaran yang secara langsung atau tidak langsung berkaitan dengan pekerja, yang dibayarkan secara tidak tetap untuk pekerja dan keluarganya. Pembayaran ini biasanya dihitung berdasarkan satuan waktu harian atau tingkat kehadiran, seperti imbalan makan harian dan imbalan transport harian.
Perbandingan Komponen Upah dalam Regulasi
Untuk memperjelas perbedaan di antara ketiga elemen tersebut, tabel berikut menyajikan pembanding dari segi sifat, keterikatan kehadiran, dan pengaruhnya terhadap perhitungan hukum:
| Karakteristik | Gaji Pokok | Tunjangan Tetap | Tunjangan Tidak Tetap |
|---|---|---|---|
| Sifat Pembayaran | Tetap dan Pasti | Tetap dan Teratur | Variabel / Fluktuatif |
| Pengaruh Kehadiran | Tidak Dipengaruhi | Tidak Dipengaruhi | Dipengaruhi Kehadiran/Kinerja |
| Penerapan Regulasi | Wajib Ada | Opsional | Opsional |
| Komposisi Minimal | Bagian dari 70% Upah Tetap | Bagian dari Upah Tetap | Di Luar Batas 70% |
| Dampak ke THR | Ditambahkan ke THR | Ditambahkan ke THR | Tidak Diperhitungkan |
Alasan Utama Kenapa Komponen Upah Harus Dipisah Antara Gaji Pokok dan Tunjangan
Penerapan struktur imbalan yang terpisah memberikan dasar hukum dan operasional yang kuat bagi pemilik usaha. Berikut adalah penjelasan terperinci mengenai alasan mendasar dari pemisahan struktur tersebut:
1. Kepatuhan Terhadap Regulasi Ketenagakerjaan
Pemerintah Indonesia melalui Peraturan Pemerintah Nomor 36 Tahun 2021 tentang Pengupahan menetapkan batas minimum persentase imbalan dasar. Dalam aturan tersebut dinyatakan bahwa besarnya gaji pokok sekurang-kurangnya harus 70% dari jumlah gaji pokok dan tunjangan tetap.
Alasan mendasar kenapa komponen upah harus dipisah antara gaji pokok dan tunjangan adalah untuk memastikan bahwa perusahaan tidak melanggar ketentuan batas minimum tersebut. Jika perusahaan membayarkan imbalan tanpa rincian yang jelas, berisiko timbul anggapan bahwa perusahaan tidak memenuhi standar hak normatif pekerja.
2. Dasar Perhitungan Tunjangan Hari Raya (THR)
Perhitungan Tunjangan Hari Raya Keagamaan memiliki formula baku yang diatur oleh Peraturan Menteri Ketenagakerjaan. Besaran THR untuk pekerja dengan masa kerja 12 bulan atau lebih adalah sebesar satu bulan upah, yang terdiri dari gaji pokok dan tunjangan tetap.
Dengan memisahkan elemen yang bersifat tidak tetap (seperti uang makan harian atau bonus kinerja), perusahaan memiliki dasar perhitungan THR yang akurat. Hal ini mencegah pembengkakan kewajiban THR akibat memasukkan komponen variabel yang seharusnya tidak masuk dalam basis perhitungan.
Rumus Dasar Imbalan Tetap:
Upah Tetap = Gaji Pokok + Tunjangan Tetap
(Gaji Pokok Minimal 70% dari Total Upah Tetap)
3. Acuan Penghitungan Kompensasi Pemutusan Hubungan Kerja (PHK)
Ketika terjadi pemutusan hubungan kerja, perusahaan berkewajiban membayarkan uang pesangon, uang penghargaan masa kerja, dan uang penggantian hak. Seluruh perhitungan hak tersebut menggunakan kompulsi dasar berupa upah pokok dan tunjangan tetap.
Pemisahan struktur penerimaan sejak awal memberikan kejelasan batas finansial yang menjadi hak pekerja saat hubungan kerja berakhir. Miskonsepsi dalam menetapkan elemen ini dapat memicu perselisihan hubungan industrial yang berujung pada kerugian finansial yang lebih besar.
4. Akurasi Perhitungan Iuran Jaminan Sosial (BPJS)
Program BPJS Ketenagakerjaan (JJK, JKM, JHT, JP) dan BPJS Kesehatan menggunakan dasar laporan penghasilan bulanan untuk menentukan besarnya iuran. Komponen yang digunakan sebagai dasar perhitungan iuran adalah gaji pokok dan tunjangan tetap.
Apabila komponen variabel atau tunjangan tidak tetap dicampur tanpa pemisahan, nilai dasar perhitungan iuran dapat berfluktuasi secara tidak efisien atau justru tidak sesuai dengan regulasi. Pemisahan yang rapi memudahkan tim payroll dalam melaporkan data yang presisi ke pihak BPJS.
5. Efisiensi Biaya Operasional dan Fleksibilitas Kas Perusahaan
Bagi pengusaha, fleksibilitas keuangan sangat dibutuhkan untuk menghadapi dinamika pasar yang berubah-ubah. Tunjangan tidak tetap dapat disesuaikan dengan kondisi kehadiran, produktivitas, atau kinerja finansial perusahaan.
Jika seluruh penghasilan digabungkan menjadi gaji pokok, perusahaan akan kesulitan melakukan penyesuaian biaya ketika terjadi penurunan skala bisnis. Hal ini karena gaji pokok bersikap mengikat dan tidak dapat dikurangi secara sepihak oleh pemberi kerja.
Risiko Akibat Tidak Memisahkan Komponen Upah
Aktivitas operasional bisnis yang mengabaikan struktur imbalan terpisah berpotensi menghadapi berbagai risiko finansial dan hukum di masa depan. Pemilik usaha perlu memetakan dampak negatif yang mungkin timbul akibat penggabungan seluruh penerimaan karyawan.
Sengketa Hubungan Industrial
Salah satu dampak paling sering terjadi adalah timbulnya perbedaan penafsiran antara pekerja dan pengusaha saat perhitungan THR atau pesangon. Tanpa dokumen tertulis yang memisahkan elemen imbalan, pihak pekerja berhak menganggap seluruh nominal yang diterima setiap bulan sebagai gaji pokok.
Ketidakakuratan Pemotongan Pajak Penghasilan (PPh 21)
Meskipun pada akhirnya seluruh penerimaan uang dikenakan objek pajak, pengkategorian yang salah dapat memengaruhi pola pemotongan PPh 21 bulanan. Ketidakrapian pencatatan ini berisiko memicu sanksi administrasi perpajakan saat dilakukan pemeriksaan resmi.
Pembengkakan Beban Keuangan Tetap (Fixed Cost)
Ketika perusahaan memberikan kenaikan imbalan berkala tanpa memisahkan ke dalam elemen variabel, maka seluruh kenaikan tersebut akan mengunci beban tetap perusahaan. Hal ini menurunkan fleksibilitas anggaran dalam jangka panjang.
Strategi Penyusunan Struktur dan Skala Upah
Menerapkan pemisahan elemen penghasilan memerlukan pendekatan yang sistematis agar tidak menimbulkan resistensi dari pihak pekerja. Berikut adalah tahapan umum dalam menyusun struktur imbalan yang proporsional:
                  │
                  ▼

                  │
                  ▼

                  │
                  ▼

                  │
                  ▼
1. Analisis Nilai Pekerjaan (Job Evaluation)
Langkah pertama adalah menilai bobot dan tanggung jawab dari setiap posisi di dalam organisasi. Posisi dengan tingkat risiko dan tanggung jawab yang lebih tinggi idealnya memiliki porsi gaji pokok yang memadai untuk mencerminkan nilai jabatan tersebut.
2. Menerapkan Formula 70:30 Sebagai Ambang Batas
Perusahaan harus memastikan bahwa alokasi anggaran untuk imbalan dasar tidak berada di bawah angka 70% dari total imbalan tetap. Sebagai contoh, jika total imbalan tetap yang disepakati adalah Rp5.000.000, maka alokasi gaji pokok sekurang-kurangnya adalah Rp3.500.000, sedangkan Rp1.500.000 sisanya dialokasikan sebagai tunjangan tetap.
3. Mengatur Tunjangan Tidak Tetap Berdasarkan Parameter Terukur
Tunjangan tidak tetap seperti imbalan makan atau transportasi sebaiknya dikaitkan secara langsung dengan daftar hadir (absensi). Jika pekerja tidak hadir, maka imbalan harian tersebut secara otomatis tidak dibayarkan, yang tertuang secara jelas dalam peraturan perusahaan.
4. Transparansi pada Surat Kontrak dan Slip Gaji
Seluruh pembagian elemen ini wajib dituangkan secara rinci dalam Perjanjian Kerja (PKWT/PKWTT) dan dicantumkan pada slip gaji bulanan. Transparansi informasi ini membangun kepercayaan antara pekerja dan pihak manajemen.
Contoh Kasus Penerapan dalam Praktik Bisnis
Untuk memberikan gambaran nyata mengenai dampak pemisahan ini, mari kita cermati simulasi berikut antara dua pendekatan yang berbeda pada seorang karyawan dengan total imbalan Rp10.000.000 per bulan.
Skenario A: Imbalan Tunggal (All-In)
- Total Pembayaran Bulanan: Rp10.000.000 (Dianggap seluruhnya Gaji Pokok)
- Basis Perhitungan THR (1 Bulan): Rp10.000.000
- Basis Perhitungan Pesangon: Rp10.000.000
Skenario B: Imbalan Terstruktur (Sesuai Regulasi)
- Gaji Pokok: Rp7.000.000 (70% dari Upah Tetap)
- Tunjangan Tetap (Jabatan): Rp1.500.000 (15% dari Upah Tetap)
- Tunjangan Tidak Tetap (Kehadiran & Transportasi): Rp1.500.000 (Variabel)
- Total Penerimaan Bulanan: Rp10.000.000
Analisis Perbandingan:
Pada Skenario B, total Upah Tetap karyawan adalah Rp8.500.000 (Gaji Pokok + Tunjangan Tetap). Ketika masa pembayaran THR tiba, basis yang digunakan oleh perusahaan pada Skenario B adalah Rp8.500.000, bukan Rp10.000.000.
Pemisahan pada Skenario B sah secara hukum karena proporsi gaji pokok telah memenuhi batasan minimal 70% dari total imbalan tetap. Hal ini menunjukkan efisiensi beban THR perusahaan tanpa mengurangi hak normatif pekerja yang diatur oleh undang-undang.
Kesalahan Umum dalam Manajemen Komponen Pengupahan
Dalam praktiknya, masih banyak ditemukan kekeliruan mendasar yang dilakukan oleh pihak pengelola usaha maupun praktisi HR pemula. Beberapa kesalahan tersebut antara lain:
- Menekan Gaji Pokok Terlalu Rendah: Mengalokasikan gaji pokok jauh di bawah kriteria 70% dengan alasan menekan beban THR atau pesangon. Praktek ini berpotensi memicu sanksi hukum dari dinas tenaga kerja setempat.
- Menjadikan Tunjangan Kehadiran Sebagai Tunjangan Tetap: Menuliskan tunjangan makan atau transport sebagai tunjangan tetap di dalam surat perjanjian kerja, namun memotong nilainya saat karyawan tidak masuk kerja. Hal ini secara konseptual bertentangan dengan definisi hukum tunjangan tetap.
- Tidak Memperbarui Peraturan Perusahaan: Menggunakan struktur pengupahan lama tanpa menyesuaikan dengan perkembangan peraturan pemerintah terbaru seperti PP Pengupahan.
- Slip Gaji Yang Terlalu Sederhana: Hanya mencantumkan nominal akhir (take-home pay) tanpa perincian elemen-elemen penyusunnya secara rinci.
Kesimpulan
Memahami secara mendalam alasan kenapa komponen upah harus dipisah antara gaji pokok dan tunjangan merupakan langkah krusial dalam membangun fondasi manajemen sumber daya manusia yang profesional dan patuh hukum. Pemisahan ini memberikan kepastian hukum bagi pekerja sekaligus memberikan fleksibilitas serta perlindungan finansial bagi perusahaan.
Struktur imbalan yang tertata rapi menciptakan transparansi, meminimalkan potensi konflik hubungan industrial, serta mempermudah akurasi perhitungan kewajiban turunan seperti THR, BPJS, dan PPh 21. Bagi para pelaku usaha dan pengelola SDM, menerapkan pemisahan komponen ini sejak awal berdiri adalah investasi strategis untuk menjaga keberlanjutan bisnis di masa depan.