Panduan Lengkap: Bagaimana Cara Mengajukan Keberatan atas SPPT PBB Beserta Syarat dan Prosedurnya
Setiap tahun, pemilik tanah dan bangunan menerima Surat Pemberitahuan Pajak Terhutang Pajak Bumi dan Bangunan (SPPT PBB). Dokumen ini memuat besaran pajak yang harus dibayarkan kepada pemerintah daerah setempat.
Namun, tidak jarang Wajib Pajak mendapati nominal tagihan yang tertera tidak sesuai dengan kondisi riil properti mereka. Ketidaksesuaian ini bisa disebabkan oleh kenaikan Nilai Jual Objek Pajak (NJOP) yang terlalu drastis, kesalahan luas tanah atau bangunan, hingga kekeliruan data kepemilikan.
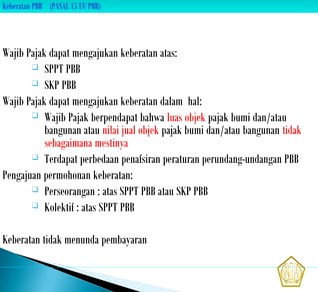
Ketika situasi ini terjadi, Wajib Pajak memiliki hak legal untuk mengajukan keberatan. Memahami bagaimana cara mengajukan keberatan atas sppt pbb menjadi hal yang sangat penting agar hak finansial Anda sebagai pemilik properti atau pelaku usaha tetap terlindungi secara adil.
Memahami Dasar Pajak Bumi dan Bangunan (PBB) dan SPPT
Sebelum mempelajari proses pengajuan keberatan, penting untuk memahami kerangka dasar perpajakan daerah yang mengatur PBB.
Pajak Bumi dan Bangunan Sektor Pedesaan dan Perkotaan (PBB-P2) adalah pajak daerah yang dikenakan atas tanah dan/atau bangunan yang dimiliki, dikuasai, atau dimanfaatkan oleh orang pribadi atau badan. Pengelolaannya dilakukan penuh oleh Badan Pendapatan Daerah (Bapenda) atau Dinas Pendapatan Daerah di tingkat kabupaten atau kota.
Apa Itu SPPT PBB?
SPPT PBB adalah surat keputusan dari Bapenda yang memberitahukan besarnya pajak PBB-P2 yang terutang kepada Wajib Pajak. SPPT bukanlah bukti kepemilikan tanah, melainkan dokumen penagihan pajak atas objek pajak tertentu.
Di dalam SPPT, Anda akan menemukan informasi rinci mengenai data objek pajak, luas tanah, luas bangunan, klasifikasi NJOP, serta besaran tarif dan nominal pajak yang harus dilunasi dalam jangka waktu tertentu.
Peran NJOP dalam Perhitungan PBB
NJOP adalah harga rata-rata yang diperoleh dari transaksi jual beli yang terjadi secara wajar. Jika tidak terdapat transaksi jual beli, NJOP ditentukan melalui perbandingan harga dengan objek lain yang sejenis, nilai perolehan baru, atau NJOP pengganti.
Besaran NJOP ditentukan oleh pemerintah daerah dan menjadi dasar pengenaan PBB. Kenaikan NJOP secara signifikan kerap menjadi pemicu utama melonjaknya tagihan PBB, yang sering kali menimbulkan pertanyaan dari pemilik aset.
Manfaat dan Tujuan Mengajukan Keberatan SPPT PBB
Mengajukan keberatan bukan sekadar bentuk ketidaksetujuan, melainkan mekanisme hukum administrasi perpajakan formal untuk mencapai ketetapan yang adil.
Bagi individu maupun badan usaha, melakukan evaluasi dan pengajuan keberatan memiliki manfaat finansial jangka panjang yang cukup signifikan.
+-------------------------------------------------------------------+
|               MANFAAT PENGAJUAN KEBERATAN SPPT PBB                |
+-------------------------------------------------------------------+
| 1. Efisiensi Biaya Operational & Pos Pengeluaran Rutin            |
| 2. Koreksi Data Objek Pajak yang Lebih Akurat                     |
| 3. Perlindungan Hak Hukum Wajib Pajak                             |
| 4. Menjaga Nilai Valuasi Aset Bisnis yang Realistis               |
+-------------------------------------------------------------------+
Berikut adalah beberapa tujuan utama mengapa pengajuan keberatan perlu dilakukan:
- Efisiensi Beban Finansial: Tagihan PBB adalah beban rutin tahunan. Menyesuaikan ketetapan pajak sesuai kondisi objektif membantu menjaga stabilitas arus kas (cash flow).
- Akurasi Data Perpajakan: Pengajuan keberatan mendorong pemutakhiran data pada Bapenda, sehingga risiko kesalahan penagihan di masa depan dapat diminimalkan.
- Mencegah Over-taxation: Memastikan bahwa Wajib Pajak hanya membayar kewajiban sesuai dengan asas keadilan perpajakan dan peraturan perundang-undangan yang berlaku.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun pengajuan keberatan merupakan hak Wajib Pajak, proses ini membutuhkan waktu, tenaga, dan pertimbangan yang matang.
Ada beberapa faktor risiko dan konsekuensi administrasi yang perlu Anda pahami sebelum memulai proses ini:
- Risiko Penolakan: Pengajuan keberatan tidak otomatis disetujui. Jika bukti yang melandasi permohonan kurang kuat, Bapenda berhak menolak permohonan tersebut.
- Jangka Waktu Batas Pengajuan: Hukum membatasi tenggat waktu pengajuan keberatan, umumnya maksimal 3 (tiga) bulan sejak tanggal diterimanya SPPT PBB. Melewati batas ini membuat hak keberatan gugur demi hukum.
- Ketentuan Pembayaran Pajak: Di beberapa daerah, mengajukan keberatan tidak otomatis menunda tanggal jatuh tempo pembayaran PBB, kecuali diatur khusus oleh peraturan kepala daerah setempat. Jika keberatan ditolak dan pembayaran melewati jatuh tempo, Anda berisiko terkena denda administrasi bulanan.
- Alokasi Waktu dan Berkas: Proses ini memerlukan waktu untuk pengumpulan dokumen pendukung, survei lapangan oleh tim Bapenda, hingga verifikasi ulang.
Langkah-Langkah dan Prosedur Pengajuan Keberatan
Jika Anda mendapati adanya ketidaksesuaian data atau ketidakwajaran nilai tagihan, pemahaman mengenai bagaimana cara mengajukan keberatan atas sppt pbb secara terstruktur akan memperbesar peluang permohonan Anda diterima.
Proses ini secara umum terbagi menjadi beberapa tahapan utama, mulai dari persiapan dokumen hingga evaluasi lapangan.
Syarat Dokumen yang Harus Disiapkan
Keberhasilan pengajuan keberatan sangat bergantung pada kelengkapan administrasi dan validitas bukti yang Anda lampirkan.
| No | Dokumen Persyaratan | Keterangan |
|---|---|---|
| 1 | Surat Pengajuan Keberatan | Ditandatangani di atas meterai oleh Wajib Pajak atau kuasa hukum. |
| 2 | Fotokopi SPPT PBB Tahun Berjalan | Menjadi objek yang diajukan keberatan. |
| 3 | Fotokopi Bukti Pembayaran PBB | Bukti pelunasan PBB tahun-tahun sebelumnya (minimal 3 tahun terakhir). |
| 4 | Fotokopi Identitas Diri | KTP/SIM pemilik aset, atau dokumen pendirian badan usaha (jika PT/CV). |
| 5 | Fotokopi Bukti Kepemilikan | Sertifikat Tanah (SHM/SHGB), Akta Jual Beli (AJB), atau Girik. |
| 6 | Fotokopi IMB / PBG | Diperlukan jika keberatan terkait dengan data bangunan. |
| 7 | Foto Fisik Objek Pajak | Foto kondisi tanah dan bangunan terbaru dari berbagai sudut. |
| 8 | Surat Kuasa Khusus | Wajib dilampirkan jika pengajuan diwakilkan kepada pihak lain. |
Alur Prosedur Pengajuan Keberatan
Setelah seluruh dokumen lengkap, Anda dapat mengikuti alur pendaftaran resmi ke kantor Bapenda setempat atau melalui layanan elektronik resmi daerah jika tersedia.
            │
            ▼

            │
            ▼

            │
            ▼

            │
            ▼
1. Menyusun Surat Permohonan Resmi
Buat surat permohonan keberatan yang ditujukan kepada Kepala Bapenda/BPKPD kabupaten/kota setempat. Cantumkan identitas jelas, nomor NOP (Nomor Objek Pajak), alasan mendasar pengajuan keberatan, serta besaran perhitungan PBB menurut versi Anda.
2. Menyerahkan Berkas ke Kantor Bapenda
Serahkan berkas fisik ke Loket Pelayanan PBB di kantor Bapenda. Saat ini, beberapa kota besar seperti Jakarta, Surabaya, dan Bandung telah menyediakan sistem pendaftaran keberatan secara daring (online) melalui portal pajak daerah masing-masing.
3. Penerimaan Bukti Tanda Terima
Pastikan Anda menerima Tanda Terima Berkas dari petugas. Simpan dokumen ini dengan baik sebagai bukti sah bahwa permohonan Anda telah masuk dalam sistem administrasi.
4. Proses Verifikasi dan Peninjauan Lapangan
Tim penilai dari Bapenda akan melakukan evaluasi berkas. Dalam banyak kasus, tim penilai akan mendatangi lokasi objek pajak secara langsung untuk mengukur ulang luas tanah, bangunan, serta menilai kondisi fisik properti.
5. Penerbitan Surat Keputusan
Bapenda memiliki kewajiban untuk memberikan kepastian hukum atas permohonan keberatan dalam jangka waktu tertentu (umumnya paling lambat 6 hingga 12 bulan sejak tanggal penerimaan berkas). Hasil keputusan dapat berupa menerima seluruhnya, menerima sebagian, menolak, atau menambah besarnya jumlah PBB terutang.
Contoh Kasus Pengajuan Keberatan SPPT PBB
Untuk memberikan gambaran yang lebih konkret, berikut adalah dua contoh skenario penerapan pengajuan keberatan PBB dalam konteks rumah tinggal dan aset bisnis UMKM.
Studi Kasus 1: Properti Rumah Tinggal Karyawan
Bapak Hendra memiliki rumah tinggal sederhana di kawasan permukiman di Jawa Barat. Pada SPPT PBB tahun berjalan, beliau mendapati tagihan PBB naik sebesar 300% dibanding tahun sebelumnya.
Setelah diperiksa, ternyata Bapenda mencatat luas bangunan rumah Bapak Hendra sebesar 200 meter persegi. Padahal, luas bangunan sebenarnya hanya 90 meter persegi berdasarkan fisik dan dokumen IMB.
Langkah yang Diambil:
Bapak Hendra mengajukan surat keberatan dengan melampirkan fotokopi IMB, foto fisik rumah, dan denah bangunan. Petugas Bapenda kemudian melakukan verifikasi lapangan dan mengukur ulang bangunan.
Hasil:
Bapenda mengabulkan permohonan keberatan tersebut dan menerbitkan SPPT Pembetulan. Tagihan PBB Bapak Hendra kembali disesuaikan dengan luas bangunan yang sebenarnya, sehingga beban finansial keluarga tetap terjaga.
Studi Kasus 2: Tempat Usaha UMKM (Ruko dan Gudang)
Sebuah badan usaha UMKM di bidang tekstil menyewa dan mengelola sebuah bangunan ruko lama yang berfungsi sebagai area operasional dan penyimpanan barang. Pada SPPT PBB terbaru, klasifikasi NJOP bangunan disamakan dengan gedung komersial modern kelas A di jalan utama, sehingga nilai pajak melonjak drastis.
Kenaikan tarif ini secara langsung menaikkan beban operasional usaha dan mengganggu proyeksi arus kas tahunan perusahaan.
Langkah yang Diambil:
Manajemen UMKM tersebut menyusun dokumen keberatan yang menyoroti umur bangunan, kondisi fisik ruko yang membutuhkan banyak perbaikan, serta analisis perbandingan nilai pasaran ruko sejenis di lingkungan sekitar.
Hasil:
Bapenda menerima sebagian permohonan keberatan tersebut. Klasifikasi NJOP bangunan dikoreksi ke tingkat yang lebih sesuai dengan kondisi fisik riil ruko, sehingga tagihan pajak operasional UMKM menjadi lebih efisien dan rasional.
Kesalahan Umum Saat Mengajukan Keberatan PBB
Banyak pengajuan keberatan dari Wajib Pajak yang berujung pada penolakan administrasi. Memahami kesalahan-kesalahan umum ini sangat penting agar proses yang Anda jalankan berjalan efektif.
+-------------------------------------------------------------------+
|               KESALAHAN UMUM DALAM PENGAJUAN KEBERATAN            |
+-------------------------------------------------------------------+
| ❌ Mengajukan Permohonan Melewati Jangka Waktu 3 Bulan            |
| ❌ Tidak Memiliki Bukti Pembayaran PBB Tahun-Tahun Sebelumnya     |
| ❌ Alasan Keberatan Bersifat Subjektif Tanpa Data Pendukung        |
| ❌ Surat Permohonan Tidak Ditandatangani oleh Pihak Berwenang     |
| ❌ Menunggak Pembayaran PBB Pokok Tanpa Alasan yang Sah           |
+-------------------------------------------------------------------+
Berikut analisis mendalam mengenai kesalahan yang harus Anda hindari:
- Terlambat Mengajukan Permohonan: Pengajuan yang dilakukan lewat dari 3 bulan sejak tanggal penerimaan SPPT umumnya langsung ditolak secara sistemik tanpa masuk ke tahap evaluasi substansi.
- Alasan Kurang Berdasar (Tidak Objektif): Menuliskan alasan seperti "tidak mampu membayar" pada surat keberatan adalah bentuk kekeliruan fatal. Alasan ekonomi personal/bisnis lebih tepat ditujukan untuk permohonan pengurangan PBB, bukan keberatan PBB. Keberatan harus berlandaskan kesalahan data teknis, penilaian NJOP, atau kekeliruan penetapan hukum.
- Berkas Pendukung Tidak Lengkap: Tidak melampirkan bukti kepemilikan yang sah atau tidak melampirkan bukti pelunasan PBB tahun terdahulu akan menunda proses verifikasi administrasi.
- Tanda Tangan Tidak Sesuai: Surat permohonan atas nama perusahaan atau orang pribadi harus ditandatangani oleh pemilik resmi atau direksi yang tercantum pada akta. Jika dikuasakan, Surat Kuasa Khusus wajib disertakan.
Perbedaan Keberatan PBB dan Pengurangan PBB
Banyak Wajib Pajak sering kali keliru dalam membedakan antara mekanisme keberatan dan pengurangan. Padahal, kedua instrumen hukum ini memiliki syarat dasar dan tujuan yang berbeda.
| Parameter | Pengajuan Keberatan PBB | Pengajuan Pengurangan PBB |
|---|---|---|
| Dasar Utama | Adanya kesalahan data, ukuran, perhitungan, atau klasifikasi NJOP pada SPPT. | Kondisi tertentu Wajib Pajak (kemampuan finansial) atau bencana alam. |
| Sifat Alasan | Objektif (terkait data fisik/hukum objek pajak). | Subjektif/Kondisional (terkait kondisi finansial atau sebab kahar). |
| Output Keputusan | Koreksi data, penyesuaian NJOP, atau penetapan ulang tarif PBB. | Potongan/diskon persentase atas besaran nominal PBB yang terutang. |
| Target Pemohon | Pemilik properti dengan ketidaksesuaian data SPPT. | Cagar budaya, veteran, pensiunan, UMKM terdampak krisis, korban bencana. |
Dengan memahami perbedaan ini, Anda dapat menentukan instrumen mana yang paling tepat untuk diajukan ke Bapenda sesuai dengan permasalahan yang dihadapi.
Kesimpulan dan Langkah Selanjutnya
Mengajukan keberatan atas SPPT PBB merupakan hak konstitusional setiap Wajib Pajak untuk memastikan bahwa kewajiban perpajakan yang ditanggung telah dihitung secara transparan, akurat, dan adil.
Bagi individu, pemutakhiran data PBB membantu menjaga efisiensi anggaran rumah tangga. Bagi pelaku usaha dan UMKM, ketepatan penetapan NJOP dan PBB sangat berdampak pada efisiensi beban operasional serta keakuratan valuasi aset perusahaan.
Memahami bagaimana cara mengajukan keberatan atas sppt pbb membutuhkan ketelitian dalam memeriksa dokumen, kedisiplinan terhadap tenggat waktu, serta penyusunan argumen objektif yang didukung oleh bukti-bukti kuat di lapangan.
Jika Anda mendapati adanya ketidaksesuaian data pada SPPT PBB tahun ini, segera lakukan evaluasi data fisik properti Anda, siapkan dokumen pendukung secara lengkap, dan ajukan permohonan keberatan ke kantor Bapenda setempat sebelum batas waktu berakhir.