Panduan Lengkap: Bagaimana Cara Melaporkan Penghasilan dari Jualan Online dan Kewajiban Pajaknya
Pertumbuhan ekosistem digital dalam beberapa tahun terakhir telah mengubah lanskap bisnis di Indonesia secara signifikan. Aktivitas perdagangan yang dahulu didominasi oleh toko fisik kini beralih ke platform e-commerce, social commerce, hingga situs web pribadi.
Bagi para pelaku usaha, fleksibilitas dalam menjalankan bisnis secara digital membuka peluang pasar yang sangat luas. Namun, seiring dengan peningkatan skala usaha, muncul tanggung jawab finansial dan hukum yang tidak boleh diabaikan, yaitu pelaporan pajak penghasilan.
Banyak penjual digital, terutama yang baru memulai, merasa bingung mengenai kewajiban perpajakan mereka. Memahami bagaimana cara melaporkan penghasilan dari jualan online merupakan langkah penting untuk memastikan kepatuhan hukum sekaligus menjaga keberlanjutan bisnis dalam jangka panjang.
Definisi dan Konsep Dasar Perpajakan Bisnis Online
Secara prinsip perpajakan di Indonesia, setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak merupakan objek pajak. Hal ini berlaku tanpa membedakan apakah penghasilan tersebut diperoleh dari kegiatan usaha konvensional maupun transaksi digital.
Dalam konteks transaksi elektronik, Kementerian Keuangan menekankan bahwa tidak ada jenis pajak baru yang khusus dikenakan untuk bisnis digital. Aturan yang berlaku menggunakan skema Pajak Penghasilan (PPh) umum yang disesuaikan dengan skala usaha serta bentuk badan hukum yang digunakan.
                  ┌─────────────────────────────────────────┐
                  │    Penghasilan dari Jualan Online       │
                  └────────────────────┬────────────────────┘
                                       │
                                       ▼
                  ┌─────────────────────────────────────────┐
                  │       Total Penjualan Kotor (Omzet)     │
                  └────────────────────┬────────────────────┘
                                       │
            ┌──────────────────────────┴──────────────────────────┐
            ▼                                                     ▼
┌───────────────────────┐                             ┌───────────────────────┐
│  Omzet < Rp4,8 M/thn  │                             │  Omzet > Rp4,8 M/thn  │
└───────────┬───────────┘                             └───────────┬───────────┘
            │                                                     │
            ▼                                                     ▼
┌───────────────────────┐                             ┌───────────────────────┐
│   PPh Final UMKM 0,5% │                             │    Tarif Efektif /    │
│  (PP No. 55 Th 2022)  │                             │   Pasal 17 Umum       │
└───────────────────────┘                             └───────────────────────┘
1. Omzet vs Laba Bersih
Langkah awal dalam perpajakan adalah membedakan antara omzet (penjualan kotor) dan laba bersih (keuntungan setelah dipotong biaya operational). Omzet adalah total nilai penjualan barang atau jasa sebelum dikurangi biaya modal, operasional, promosi, maupun komisi platform.
2. Status Wajib Pajak Orang Pribadi dan Badan
Ketentuan pelaporan pajak sangat bergantung pada status legalitas usaha. Pelaku usaha dapat terdaftar sebagai Wajib Pajak Orang Pribadi (WPOP) atau Wajib Pajak Badan seperti CV dan PT.
3. Skema PPh Final UMKM (PP No. 55 Tahun 2022)
Pemerintah memberikan fasilitas kemudahan berupa skema PPh Final sebesar 0,5% dari omzet bruto bagi pelaku UMKM. Skema ini berlaku untuk usaha dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Khusus untuk Wajib Pajak Orang Pribadi UMKM, terdapat batas Penghasilan Tidak Kena Pajak (PTKP) atas omzet hingga Rp500 juta dalam satu tahun pajak. Artinya, pajak 0,5% hanya dihitung dari omzet kumulatif yang telah melebihi Rp500 juta tersebut.
Manfaat dan Tujuan Pelaporan Penghasilan Bisnis Digital
Melaporkan hasil penjualan secara transparan bukan sekadar menggugurkan kewajiban terhadap negara. Langkah ini membawa dampak positif yang besar terhadap tata kelola keuangan internal usaha.
Transparansi Financial dan Akuntabilitas
Proses rekapitulasi untuk keperluan laporan pajak secara langsung memaksa pemilik usaha membuat pencatatan keuangan yang rapi. Tanpa pemisahan data transaksi yang jelas, sulit bagi pemilik bisnis untuk mengetahui marjin keuntungan sebenarnya.
Kemudahan Akses Pembiayaan Perbankan
Saat usaha membutuhkan tambahan modal pengembangan dari lembaga perbankan atau investor, dokumen perpajakan seperti Surat Pemberitahuan (SPT) Tahunan menjadi syarat utama. Bank menggunakan dokumen ini untuk menilai kelayakan kredit dan tingkat kesehatan bisnis.
Keberlanjutan Usaha dan Kepastian Hukum
Dengan mematuhi regulasi perpajakan, pelaku usaha dapat menjalankan operasinya tanpa kecemasan terhadap potensi sanksi administratif maupun denda di masa depan.
| Parameter | Patuh Pajak | Tidak Patuh Pajak |
|---|---|---|
| Pencatatan Keuangan | Terstruktur, terintegrasi, dan rapi | Cenderung berantakan dan menyatu dengan kas pribadi |
| Akses Modal Bank | Peluang persetujuan lebih tinggi | Sulit menembus verifikasi underwriting bank |
| Risiko Legalitas | Terhindar dari sanksi denda dan pemeriksaan | Berisiko menerima Surat Permintaan Penjelasan (SP2DK) |
| Kredibilitas Bisnis | Tampak profesional di mata mitramaupun investor | Dinilai berisiko tinggi (high risk) |
Risiko dan Hal yang Perlu Dipertimbangkan
Mengabaikan kewajiban perpajakan dalam ranah digital mengandung risiko yang cukup signifikan. Hal ini disebabkan oleh sifat transaksi digital yang meninggalkan jejak data (digital footprint) yang sangat mudah dilacak.
Integration Data E-Commerce dan Otoritas Pajak
Direktorat Jenderal Pajak (DJP) terus memperkuat sistem integrasi data secara elektronik. Data transaksi penjualan dari berbagai platform e-commerce, penyedia jasa pembayaran (payment gateway), hingga lembaga perbankan secara bertahap terhubung dengan sistem perpajakan nasional.
┌─────────────────┐     ┌─────────────────┐     ┌─────────────────┐
│ Platform Online │     │ Payment Gateway │     │  Bank Rekening  │
└────────┬────────┘     └────────┬────────┘     └────────┬────────┘
         │                       │                       │
         └───────────────────────┼───────────────────────┘
                                 │
                                 ▼
                     ┌───────────────────────┐
                     │ Data Integrasi DJP    │
                     └───────────┬───────────┘
                                 │
                                 ▼
                     ┌───────────────────────┐
                     │ Validasi SPT Tahunan  │
                     └───────────────────────┘
Risiko Pencampuran Rekening Pribadi dan Usaha
Kesalahan teknis yang paling sering memicu masalah perpajakan adalah penggunaan satu rekening bank untuk keperluan konsumsi pribadi sekaligus transaksi bisnis. Hal ini dapat menyebabkan seluruh aliran dana masuk terindikasi sebagai omzet bisnis oleh sistem analisis data perpajakan.
Sanksi Administratif dan Bunga Keterlambatan
Keterlambatan dalam penyampaian SPT Tahunan atau pembayaraan pajak terutang akan dikenakan sanksi berupa denda administrasi serta bunga acuan bulanan sesuai dengan ketentuan Undang-Undang KUP (Ketentuan Umum dan Tata Cara Perpajakan).
Strategi dan Langkah-Langkah: Bagaimana Cara Melaporkan Penghasilan dari Jualan Online
Proses penyampaian laporan pajak memerlukan persiapan data yang terstruktur. Berikut adalah panduan berurutan mengenai bagaimana cara melaporkan penghasilan dari jualan online secara tepat sesuai ketentuan hukum yang berlaku.
Langkah 1: Rekapitulasi Data Penjualan Bruto Bulanan
Kumpulkan seluruh laporan penjualan bulanan dari semua platform yang Anda gunakan, baik marketplace, media sosial, maupun transaksi langsung via pesan instan.
- Hitung total gross revenue (omzet sebelum dipotong komisi admin platform atau voucher potongan dari penjual).
- Pisahkan omzet berdasarkan periode bulan berjalan (Januari hingga Desember).
- Simpan bukti potong atau laporan transaksi bulanan dalam bentuk salinan digital sebagai dokumen pendukung.
Langkah 2: Menentukan Skema Penghitungan Pajak
Sesuaikan bentuk badan usaha dan omzet tahunan Anda dengan metode perhitungan yang tepat.
                               ┌───────────────────────────────────────────┐
                               │     Bentuk Usaha & Besaran Omzet          │
                               └─────────────────────┬─────────────────────┘
                                                     │
               ┌─────────────────────────────────────┴─────────────────────────────────────┐
               ▼                                                                           ▼
┌──────────────────────────────┐                                            ┌──────────────────────────────┐
│     Orang Pribadi (WPOP)     │                                            │       Badan Usaha (CV/PT)    │
└──────────────┬───────────────┘                                            └──────────────┬───────────────┘
               │                                                                           │
       ┌───────┴───────┐                                                           ┌───────┴───────┐
       ▼               ▼                                                           ▼               ▼
┌─────────────┐ ┌─────────────┐                                             ┌─────────────┐ ┌─────────────┐
│< Rp4,8 M/th │ │> Rp4,8 M/th │                                             │< Rp4,8 M/th │ │> Rp4,8 M/th │
└──────┬──────┘ └──────┬──────┘                                             └──────┬──────┘ └──────┬──────┘
       │               │                                                           │               │
       ▼               ▼                                                           ▼               ▼
┌─────────────┐ ┌─────────────┐                                             ┌─────────────┐ ┌─────────────┐
│  PPh Final  │ │ Pembukuan / │                                             │  PPh Final  │ │  Pembukuan  │
│    0,5%     │ │ Passal 17   │                                             │    0,5%     │ │   Tarif 22% │
└─────────────┘ └─────────────┘ └─────────────┘ └─────────────┘- WPOP dengan Omzet di Bawah Rp4,8 Miliar: Gunakan PPh Final 0,5% (PP 55/2022) atau Norma Penghitungan Penghasilan Netto (NPPN) jika memilih pencatatan laba bersih.
- WPOP dengan Omzet di Atas Rp4,8 Miliar: Wajib menyelenggarakan pembukuan dan menggunakan Tarif Umum PPh Pasal 17.
- Wajib Pajak Badan: Dapat menggunakan PPh Final 0,5% selama jangka waktu tertentu (3 tahun untuk PT, 4 tahun untuk CV/Firma) atau memilih tarif umum PPh Badan sebesar 22%.
Langkah 3: Menghitung Pajak Terutang dan Membayar Mandiri
Jika Anda menggunakan skema PPh Final UMKM 0,5%:
- Hitung omzet kumulatif setiap bulan.
- Untuk WPOP, kurangi total omzet kumulatif dengan ambang batas PTKP omzet sebesar Rp500 juta.
- Kalikan sisa omzet yang melebihi batas tersebut dengan tarif 0,5%.
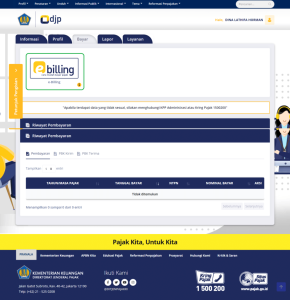
- Buat kode Billing melalui portal DJP Online (pajak.go.id) dengan Kode Jenis Setoran (KJS)
411128-420(PPh Final UMKM). - Lakukan pembayaran melalui teller bank, ATM, internet banking, atau e-commerce yang telah bekerja sama dengan kas negara sebelum tanggal 15 bulan berikutnya.
Langkah 4: Menyiapkan Akses dan Dokumen Laporan SPT
Sebelum mengisi formulir laporan tahunan, pastikan Anda telah menyiapkan:
- Nomor Pokok Wajib Pajak (NPWP) atau NIK yang telah terintegrasi sebagai NPWP.
- Nomor EFIN (Electronic Filing Identification Number) untuk akses akun DJP Online.
- Rekapitulasi omzet dan bukti pembayaran PPh Final bulanan (jika ada).
- Daftar harta dan kewajiban (utang) pada akhir tahun pajak per 31 Desember.
Langkah 5: Mengisi dan Melaporkan SPT Tahunan via DJP Online
Proses penyampaian laporan SPT dilakukan secara daring melalui sistem e-Filing atau e-Form pada portal resmi Direktorat Jenderal Pajak.
- Masuk (login) ke laman
djponline.pajak.go.id. - Pilih menu Lapor, kemudian klik layanan e-Form atau e-Filing.
- Pilih Jenis Formulir:
- Formulir 1770: Bagi Wajib Pajak Orang Pribadi yang memiliki penghasilan dari usaha/pekerjaan bebas.
- Formulir 1770 S: Bagi karyawan yang juga memiliki usaha sampingan (menggabungkan penghasilan gaji dan jualan).
- Formulir 1771: Khusus untuk Wajib Pajak Badan (CV atau PT).
- Isikan data omzet bulanan pada lampiran PPh Final atau lampiran penghasilan netto.
- Daftarkan daftar harta (seperti saldo rekening usaha, barang dagangan, kendaraan, properti) dan daftar utang usaha/pribadi.
- Periksa kembali ringkasan penghitungan hingga status SPT menunjukkan angka Nihil (apabila seluruh pajak bulanan telah dilunasi).
- Kirimkan formulir SPT dengan memasukkan kode verifikasi yang dikirimkan via email atau SMS.
- Simpan Bukti Penerimaan Elektronik (BPE) yang diterbitkan oleh sistem sebagai bukti sah pelaporan.
Contoh Penerapan dalam Konsteuks Bisnis dan Keuangan
Untuk memperjelas pemahaman mengenai pelaksanaan teknis di lapangan, berikut dua ilustrasi kasus penerapan perhitungan dan pelaporan pajak jualan online.
Kasus 1: Usaha Online Perorangan (Full-Time Seller)
Budi adalah seorang penjual pakaian di platform marketplace dengan status Wajib Pajak Orang Pribadi belum menikah. Total peredaran bruto (omzet) yang diperoleh Budi selama tahun 2023 adalah sebesar Rp800.000.000.
Skema Penghitungan Pajak (PP 55/2022):
 Total Omzet Tahunan                  : Rp 800.000.000
 Batas Omzet Bebas Pajak (PTKP WPOP)  : (Rp 500.000.000)
 ───────────────────────────────────────────────────────
 Dasal Pengenaan Pajak (DPP) Kena Pajak: Rp 300.000.000

 PPh Final Terutang (0,5% x Rp 300.000.000) = Rp 1.500.000
Langkah Pelaporan:
- Budi mencatat akumulasi penjualan setiap bulan hingga bulan Juli saat omzetnya menyentuh angka Rp500 juta (tidak bayar pajak dari Januari hingga Juli).
- Mulai bulan Agustus, omzet yang diperoleh Budi mulai dipotong PPh Final 0,5% setiap bulan dan disetorkan secara mandiri.
- Pada awal tahun berikutnya (maksimal 31 Maret), Budi mengisi Formulir SPT 1770 melalui DJP Online, memasukkan rincian omzet bulanan serta melampirkan bukti setoran PPh Final.
Kasus 2: Karyawan Swasta dengan Usaha Sampingan Online
Siti adalah seorang karyawan di perusahaan swasta dengan gaji bersih Rp120.000.000 per tahun (telah dipotong PPh Pasal 21 oleh perusahaan, dibuktikan dengan Formulir 1721-A1). Selain bekerja, Siti menjual produk kerajinan tangan secara online dengan omzet Rp150.000.000 per tahun.
Skema Penghitungan Pajak:
- Penghasilan dari Gaji: Sudah dipotong PPh Pasal 21 oleh pemberi kerja (Nihil saat pelaporan SPT jika tidak ada penambahan).
- Penghasilan Jualan Online: Karena omzet jualan Siti (Rp150 juta) masih di bawah batas PTKP UMKM sebesar Rp500 juta, maka tidak ada PPh Final terutang atas jualan online tersebut.
Langkah Pelaporan:
- Siti meminta bukti potong 1721-A1 dari HRD tempatnya bekerja.
- Siti mencatat total omzet usaha sampingannya sebesar Rp150.000.000.
- Saat mengakses DJP Online, Siti memilih Formulir 1770.
- Siti mengisikan data penghasilan neto dari pekerjaan utama pada bagian Penghasilan Netto Dalam Negeri Sehubungan dengan Pekerjaan.
- Siti memasukkan omzet Rp150.000.000 pada lampiran daftar penghasilan yang dikenakan PPh Final/Disetujui Bebas Pajak (kolom omzet UMKM).
- Hasil akhir SPT Siti akan bernilai Nihil, tetapi seluruh penghasilan dari dua sumber tersebut telah terlaporkan secara sah dan akurat.
Kesalahan Umum yang Sering Terjadi
Dalam urusan perpajakan bisnis digital, terdapat beberapa kekeliruan mendasar yang kerap dilakukan oleh pelaku usaha pemula maupun menengah.
                  ┌─────────────────────────────────────────┐
                  │    Kesalahan Umum Pajak Jualan Online   │
                  └────────────────────┬────────────────────┘
                                       │
     ┌──────────────────┬──────────────┴───────┬──────────────────┐
     ▼                  ▼                      ▼                  ▼
┌───────────────┐┌───────────────┐   ┌──────────────────┐┌─────────────────┐
│ Menganggap    ││ Menggunakan   │   │ Mengisi SPT      ││ Tidak Melapor   │
│ Potongan App  ││ Nilai Netto   │   │ Hanya Jika Ada   ││ Saat Omzet di   │
│ Sebagai Pajak ││ Sebagai Omzet │   │ Kurang Bayar     ││ Bawah PTKP      │
└───────────────┘└───────────────┘   └──────────────────┘└─────────────────┘
1. Menganggap Biaya Layanan Platform Sebagai Pembayaran Pajak
Platform e-commerce memotong biaya komisi, transaksi, dan layanan promosi dari setiap transaksi penjual. Biaya ini murni merupakan pendapatan platform (service fee), bukan pembayaran pajak kepada pemerintah. Penjual tetap wajib menyetorkan dan melaporkan PPh secara mandiri.
2. Mengisi Angka Netto Penjualan, Bukan Bruto
Beberapa penjual keliru dengan melaporkan uang bersih yang dicairkan (withdrawal) dari dompet penjual di platform ke rekening bank. Nilai yang seharusnya disajikan dalam laporan omzet adalah harga jual produk keseluruhan sebelum dipotong biaya-biaya platform.
3. Tidak Menyampaikan SPT karena Omzet Masih di Bawah Batas Pajak
Meskipun omzet usaha online berada di bawah Rp500 juta (sehingga bebas dari kewajiban membayar PPh Final), pemilik NPWP aktif tetap wajib melaporkan SPT Tahunan. Status laporan SPT akan tetap tercatat Nihil, namun ketertiban pelaporan menghindari terbitnya denda keterlambatan penyampaian SPT.
4. Mengabaikan Aset yang Dibeli dari Hasil Jualan Online
Setiap keuntungan yang dialokasikan menjadi aset baru (seperti tabungan, investasi, persediaan barang, kendaraan, atau properti) harus dicantumkan pada daftar harta di laporan SPT Tahunan. Ketidakcocokan antara profil kenaikan harta dengan nilai penghasilan yang dilaporkan sering kali memicu klarifikasi dari pihak fiskus.
Kesimpulan dan Ringkasan Insight
Memahami bagaimana cara melaporkan penghasilan dari jualan online merupakan aspek fundamental dalam pengelolaan bisnis modern yang berkelanjutan. Kepatuhan pajak tidak hanya berfungsi untuk menghindarkan usaha dari sanksi hukum, melainkan juga membangun kredibilitas dan struktur keuangan bisnis yang sehat.
Ringkasan Poin Utama:
- Objek Pajak Digital: Penghasilan dari jualan online merupakan objek Pajak Penghasilan (PPh) sesuai regulasi perpajakan yang berlaku di Indonesia.
- Fasilitas PPh Final 0,5%: UMKM dengan omzet di bawah Rp4,8 miliar per tahun dapat menggunakan tarif PPh Final 0,5%. Wajib Pajak Orang Pribadi menikmati fasilitas omzet bebas pajak hingga Rp500 juta per tahun.
- Transparansi Data: DJP terus meningkatkan integrasi data transaksi digital. Pencatatan yang akurat dan terpisah dari keuangan pribadi sangat penting untuk menghindari selisih perhitungan.
- Kewajiban Pelaporan SPT: Walaupun omzet belum mencapai batas Kena Pajak atau pajak telah lunas dibayar bulanan, penyampaian SPT Tahunan tetap wajib dilakukan secara daring via DJP Online.
Dengan mengadopsi pencatatan keuangan yang rapi sejak dini, para pelaku usaha digital dapat fokus mengembangkan inovasi produk dan memperluas jangkauan pasar tanpa rasa cemas terhadap kewajiban perpajakan mereka.