Panduan Lengkap: Kapan Restitusi Pajak Akan Cair ke Rekening Wajib Pajak?
Proses pelaporan Surat Pemberitahuan (SPT) Tahunan atau Masa sering kali menghasilkan status Lebih Bayar. Kondisi ini memberikan hak kepada Wajib Pajak untuk mengajukan pengembalian kelebihan pembayaran pajak atau yang dikenal dengan istilah restitusi.
Bagi pelaku usaha maupun individu, dana lebih bayar tersebut memiliki peran penting dalam menjaga likuiditas arus kas. Oleh karena itu, pertanyaan mendasar yang paling sering diajukan adalah kapan restitusi pajak akan cair ke rekening Wajib Pajak setelah seluruh berkas diserahkan.
Jangka waktu pencairan sangat bergantung pada jenis pajak, nominal lebih bayar, serta jalur prosedur pengajuan yang dipilih. Artikel ini akan membahas secara komprehensif mekanisme, estimasi waktu, hingga faktor-faktor yang memengaruhi proses pencairan dana restitusi ke rekening Anda.
Definisi dan Konsep Dasar Restitusi Pajak
Restitusi pajak adalah pengembalian kelebihan pembayaran pajak yang dilakukan oleh negara kepada Wajib Pajak. Kondisi Lebih Bayar ini umumnya terjadi ketika kredit pajak atau pajak yang telah dipotong/dipungut lebih besar daripada utang pajak yang terutang dalam suatu masa atau tahun pajak.
Secara regulasi, Direktorat Jenderal Pajak (DJP) mengatur tata cara pengembalian ini berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) serta Peraturan Menteri Keuangan (PMK) terkait. Proses ini dirancang untuk memastikan bahwa hak finansial Wajib Pajak terpenuhi secara adil dan transparan.
Dalam praktiknya, terdapat dua jalur utama yang dapat ditempuh Wajib Pajak untuk mendapatkan restitusi, yaitu jalur pemeriksaan normal dan jalur pengembalian pendahuluan (restitusi dipercepat). Kedua jalur tersebut memiliki implikasi waktu dan proses verifikasi yang berbeda secara signifikan.
Tujuan dan Manfaat Pengajuan Restitusi bagi Wajib Pajak
Pengajuan restitusi bukan sekadar proses administratif perpajakan, melainkan instrumen manajemen keuangan yang krusial. Memahami kepastian kapan restitusi pajak akan cair ke rekening membantu Wajib Pajak dalam merencanakan alokasi modal kerja secara lebih terukur.
Berikut adalah beberapa manfaat utama dari pengembalian kelebihan pajak:
- Optimalisasi Arus Kas: Dana yang kembali dapat dialokasikan ulang untuk operasional bisnis atau investasi produktif.
- Penegakan Hak Hakiki Wajib Pajak: Menjamin bahwa Wajib Pajak hanya membayar pajak sesuai dengan kewajiban riil yang diatur undang-undang.
- Evaluasi Kepatuhan Administrasi: Proses pengajuan memicu tinjauan internal atas kerapian pencatatan keuangan dan keabsahan dokumen perpajakan.
Estimasi Waktu: Kapan Restitusi Pajak Akan Cair ke Rekening?
Jangka waktu pencairan restitusi sangat bervariasi bergantung pada skema pengajuan yang berlaku. Secara umum, pemerintah telah menetapkan batas waktu maksimal bagi otoritas pajak untuk menerbitkan keputusan.
1. Jalur Pemeriksaan Normal (Pasal 17B UU KUP)
Jalur pemeriksaan normal berlaku untuk pengajuan restitusi tanpa kriteria khusus atau yang memerlukan audit menyeluruh oleh pemeriksa pajak. Proses ini membutuhkan waktu paling lama karena melibatkan penelitian mendalam terhadap seluruh pembukuan Wajib Pajak.
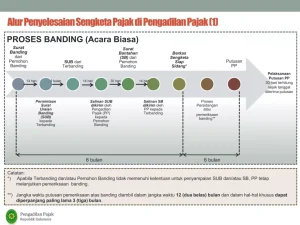
Surat Keputusan Kelebihan Pembayaran Pajak (SKKPP) pada jalur normal akan diterbitkan paling lama 12 (dua belas) bulan sejak surat permohonan diterima secara lengkap. Jika dalam jangka waktu tersebut DJP tidak memberikan keputusan, permohonan dianggap dikabulkan secara otomatis.
2. Jalur Pengembalian Pendahuluan / Restitusi Dipercepat (Pasal 17C, 17D, dan 17E UU KUP)
Untuk mempercepat likuiditas, pemerintah menyediakan fasilitas Pengembalian Pendahuluan Kelebihan Pembayaran Pajak bagi Wajib Pajak dengan kriteria tertentu, persyaratan tertentu, atau Pengusaha Kena Pajak (PKP) Berisiko Rendah.
Melalui jalur ini, proses penetapan keputusan tidak melalui pemeriksaan penuh, melainkan hanya penelitian administratif. Jangka waktu penerbitan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP) jauh lebih singkat.
Berikut adalah ringkasan estimasi waktu berdasarkan jenis jalur dan kategori Wajib Pajak:
| Kategori Wajib Pajak / Jalur Pengajuan | Batas Waktu Penerbitan SKKP/SKPPKP | Perkiraan Pencairan ke Rekening |
|---|---|---|
| Pemeriksaan Normal (Semua Jenis Pajak) | Maksimal 12 Bulan | + 1 Bulan setelah SKKPP |
| Restitusi Dipercepat – PPh Orang Pribadi | Maksimal 15 Hari s.d. 1 Bulan | + 1 Bulan setelah SKPPKP |
| Restitusi Dipercepat – PPh Badan | Maksimal 1 Bulan | + 1 Bulan setelah SKPPKP |
| Restitusi Dipercepat – PPN (Masa Pajak) | Maksimal 1 Bulan | + 1 Bulan setelah SKPPKP |
Alur Proses Prosedural dari Pengajuan hingga Dana Masuk Rekening
Untuk memahami secara mendalam kapan restitusi pajak akan cair ke rekening, Wajib Pajak perlu mempelajari alur pergerakan berkas dari Kantor Pelayanan Pajak (KPP) hingga ke Kantor Pelayanan Perbendaharaan Negara (KPPN).
          │
          ▼

          │
          ▼

          │
          ▼

          │
          ▼
Tahap 1: Pelaporan dan Permohonan
Wajib Pajak menyampaikan SPT Tahunan atau SPT Masa yang menunjukkan posisi Lebih Bayar dan memilih opsi restitusi. Permohonan ini diproses melalui sistem e-Filing atau diserahkan langsung ke KPP terdaftar.
Tahap 2: Penelitian atau Pemeriksaan
Otoritas pajak akan melakukan pengujian atas keabsahan kredit pajak, pemotongan oleh pihak ketiga, serta kepatuhan formal. Jika menggunakan jalur pendahuluan, tahapan ini hanya mencakup verifikasi matematis dan kesesuaian data kelengkapan.
Tahap 3: Penerbitan Surat Keputusan (SKPPKP/SKKPP)
Apabila hasil penelitian menunjukkan terdapat kelebihan pembayaran, KPP akan menerbitkan SKPPKP (untuk jalur dipercepat) atau SKKPP (untuk jalur normal). Surat ini menjadi dasar hukum bahwa negara mengakui adanya utang pengembalian pajak kepada Wajib Pajak.
Tahap 4: Penerbitan SPMKP dan Pencairan Rekening
Setelah surat keputusan terbit, KPP menerbitkan Surat Perintah Membayar Kelebihan Pajak (SPMKP). SPMKP tersebut kemudian diteruskan ke KPPN untuk diproses pembayaran langsung melalui transfer bank.
Secara regulasi, proses pencairan dari penerbitan SPMKP hingga transfer dana ke rekening penerima memakan waktu paling lambat 1 (satu) bulan. Maka dari itu, setelah menerima SKPPKP atau SKKPP, dana diperkirakan akan efektif masuk ke rekening dalam kurun waktu beberapa hari kerja hingga maksimal 30 hari.
Risiko dan Pertimbangan Utama Sebelum Mengajukan Restitusi
Meskipun restitusi merupakan hak sah Wajib Pajak, pengajuannya membawa sejumlah konsekuensi administratif dan finansial yang perlu dipertimbangkan secara matang.
1. Potensi Pemeriksaan Pajak Menyeluruh
Pengajuan restitusi melalui jalur normal secara otomatis akan memicu tindakan Pemeriksaan Pajak. Pemeriksa tidak hanya melihat pos yang menyebabkan lebih bayar, tetapi juga dapat menguji seluruh kewajiban perpajakan pada tahun pajak bersangkutan.
2. Risiko Penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB)
Jika dalam proses pemeriksaan ditemukan adanya ketidaksesuaian pencatatan atau dokumen pendukung yang tidak valid, hasil pemeriksaan dapat berubah. Posisi yang semula Lebih Bayar berpotensi berubah menjadi NIHIL atau bahkan Kurang Bayar yang disertai sanksi administrasi.
3. Beban Alokasi Sumber Daya
Proses pemeriksaan membutuhkan waktu, energi, dan penyiapan dokumen yang intensif. Bagi pelaku usaha, hal ini dapat menyerap alokasi sumber daya operasional yang seharusnya digunakan untuk pengembangan bisnis.
Strategi Mempercepat Proses Pencairan Restitusi Pajak
Untuk meminimalkan potensi penundaan dan memastikan pencairan berjalan sesuai jadwal, Wajib Pajak dapat menerapkan beberapa pendekatan strategis berikut.
Memanfaat Fasilitas Restitusi Dipercepat (PMK-209/PMK.03/2021)
Pemerintah memberikan kemudahan bagi Wajib Pajak Persyaratan Tertentu, yaitu Wajib Pajak Orang Pribadi dengan jumlah lebih bayar maksimal Rp100 juta, dan Wajib Pajak Badan dengan jumlah lebih bayar maksimal Rp1 miliar.
Dengan memanfaatkan fasilitas ini, proses pengembalian dilakukan tanpa pemeriksaan awal, sehingga batas waktu keputusan dapat dipercepat menjadi hanya 15 hari kerja untuk Orang Pribadi.
Memastikan Kesesuaian Data Rekening Bank
Pencairan dana restitusi dilakukan secara non-tunai melalui transfer ke rekening bank yang terdaftar atas nama Wajib Pajak bersangkutan. Nama pemilik rekening harus cocok secara presisi dengan nama yang tertera pada Nomor Pokok Wajib Pajak (NPWP).
Menjaga Rapinya Reconciliasi Kredit Pajak
Sebelum menyampaikan SPT Lebih Bayar, lakukan rekonsiliasi antara bukti potong/pungut yang dimiliki dengan data yang dilaporkan oleh pihak pemotong di sistem DJP. Ketidaksesuaian data kredit pajak merupakan penyebab utama tertundanya proses penelitian.
Contoh Penerapan Kasus Pengajuan Restitusi
Berikut adalah gambaran taktis proses pengajuan restitusi pada skala personal maupun badan usaha.
Kasus 1: Karyawan Swasta (Wajib Pajak Orang Pribadi)
Bapak Andi adalah seorang pekerja profesional yang berhenti bekerja di tengah tahun berjalan dan pindah ke perusahaan baru. Akibat perhitungan PPh Pasal 21 bulanan yang disetahunkan, terdapat kelebihan pemotongan pajak sebesar Rp15 juta pada SPT Tahunan PPh Orang Pribadi.
- Pilihan Jalur: Restitusi Dipercepat (Wajib Pajak Persyaratan Tertentu).
- Tanggal Lapor SPT: 10 Maret.
- Penelitian Administrasi: 11 Maret – 25 Maret (10 hari kerja).
- Penerbitan SKPPKP: 26 Maret.
- Penerbitan SPMKP & Transfer: 10 April.
- Total Waktu Pencairan: Sekitar 1 bulan sejak pelaporan.
Kasus 2: Perusahaan Manufaktur (Wajib Pajak Badan)
PT Bersama Logistik mengajukan restitusi PPh Badan sebesar Rp800 juta untuk Tahun Pajak 2023 akibat penurunan omzet dan pemotongan PPh Pasal 23 yang signifikan dari pelanggan.
- Pilihan Jalur: Restitusi Dipercepat berdasarkan PMK-209/2021 (Nilai < Rp1 Miliar).
- Tanggal Lapor SPT: 25 April 2024.
- Proses Penelitian KPP: 26 April – 24 Mei 2024 (1 bulan).
- Penerbitan SKPPKP: 25 Mei 2024.
- Prosedur Pencairan KPPN: 10 Juni 2024 dana masuk ke rekening operasional perusahaan.
- Total Waktu Pencairan: Sekitar 1,5 bulan sejak pelaporan.
Kesalahan Umum yang Memperlama Pencairan Restitusi
Berdasarkan evaluasi praktik perpajakan, keterlambatan pencairan dana restitusi sering kali disebabkan oleh kekeliruan teknis yang dapat dihindari.
- Nomor Rekening Tidak Aktif atau Beda Nama: DJP tidak dapat mentransfer dana jika rekening tujuan berstatus pasif (dormant), ditutup, atau menggunakan nama pihak lain.
- Dokumen Kredit Pajak Tidak Valid: Bukti Pemotongan (e-Bupot) atau Faktur Pajak tidak dilaporkan oleh lawan transaksi, sehingga tidak diakui oleh sistem otoritas pajak.
- Wajib Pajak Tidak Kooperatif Saat Dikonfirmasi: Kurangnya respon atau keterlambatan dalam memberikan data tambahan saat proses penelitian akan menghentikan tenggat waktu pemrosesan.
- Adanya Tunggakan Pajak Lain: Jika Wajib Pajak memiliki utang pajak dari masa atau tahun pajak sebelumnya, dana restitusi akan dipotong secara otomatis untuk melunasi utang pajak tersebut terlebih dahulu.
Ringkasan dan Insight Utama
Memahami secara akurat kapan restitusi pajak akan cair ke rekening merupakan elemen penting dalam mengelola arus kas pribadi maupun bisnis. Kepastian waktu tersebut sangat tergantung pada jalur pengajuan yang dipilih serta kerapian administrasi perpajakan Anda.
Secara umum, pencairan melalui jalur pengembalian pendahuluan (restitusi dipercepat) membutuhkan waktu antara 2 minggu hingga 2 bulan. Sementara itu, jalur pemeriksaan normal membutuhkan waktu hingga 12 bulan ditambah kurun waktu 1 bulan untuk proses transfer anggaran.
Langkah terbaik untuk memastikan proses pencairan berjalan lancar adalah dengan menjaga konsistensi pembukuan, memastikan kesesuaian data kredit pajak, serta memanfaatkan skema restitusi dipercepat sesuai kriteria batas nominal yang diatur oleh peraturan perpajakan yang berlaku.