Mengenal Advance Pricing Agreement: Panduan Lengkap, Manfaat, dan Strategi Penerapannya
Dalam dunia bisnis internasional yang semakin terintegrasi, transaksi antarperusahaan dalam satu grup (transaksi afiliasi) menjadi hal yang sangat umum. Namun, praktik ini sering kali memicu perhatian khusus dari otoritas perpajakan terkait dengan isu transfer pricing atau penentuan harga transfer.
Untuk menghindari sengketa perpajakan yang berkepanjangan dan memberikan kepastian hukum bagi pelaku usaha, dikenal sebuah instrumen yang disebut Advance Pricing Agreement (APA). Memahami instrumen ini penting bagi manajemen perusahaan, praktisi keuangan, maupun pelaku usaha yang berencana melakukan ekspansi lintas negara.
Pendahuluan: Mengapa Transfer Pricing Menjadi Isu Penting?
Globalisasi memungkinkan perusahaan multinasional beroperasi di berbagai negara dengan mendirikan anak perusahaan atau cabang. Dalam operasional harian, terjadi perpindahan barang, jasa, aset tak berwujud, hingga transaksi keuangan antaranggota grup usaha tersebut.
Otoritas pajak di seluruh dunia mengawasi transaksi ini secara ketat untuk memastikan bahwa penetapan harga antarpihak terafiliasi sesuai dengan prinsip kewajaran dan kelimprangan (Arm’s Length Principle). Jika harga transfer dinilai tidak wajar, potensi pengalihan laba ke negara dengan tarif pajak lebih rendah dapat terjadi.
Kondisi tersebut sering memicu pemeriksaan pajak, penetapan kurang bayar, hingga sengketa hukum yang memakan waktu dan biaya. Di sinilah pentingnya memahami apa itu Advance pricing agreement apa sebagai mekanisme pencegahan konflik perpajakan sejak awal.
Definisi dan Konsep Dasar Advance Pricing Agreement
Secara sederhana, Advance Pricing Agreement (APA) adalah kesepakatan tertulis antara Wajib Pajak dengan otoritas perpajakan mengenai kriteria penetapan harga transfer antarpihak yang memiliki hubungan istimewa. Kesepakatan ini dibuat sebelum transaksi terjadi dan berlaku untuk jangka waktu tertentu.
Dalam regulasi perpajakan di Indonesia, apa itu Advance pricing agreement apa merujuk pada perjanjian antara Direktorat Jenderal Pajak (DJP) dan Wajib Pajak, atau dengan otoritas pajak negara mitra, untuk menyepakati metode penentuan harga transfer dan indikator laba yang digunakan.
Tujuan utama dari APA adalah memberikan kepastian perlakuan perpajakan atas transaksi afiliasi di masa mendatang. Dengan adanya kesepakatan ini, risiko penyesuaian harga transfer secara sepihak oleh otoritas pajak dapat diminimalkan.
 <--- Kesepakatan Harga Transfer --->
                                                            ^
                                                            | (Jika Bilateral)
                                                            v
Jenis-Jenis Advance Pricing Agreement
Berdasarkan pihak yang terlibat dalam penyusunan kesepakatan, APA terbagi menjadi tiga jenis utama:
-
Unilateral APA
Kesepakatan yang hanya melibatkan Wajib Pajak dengan otoritas perpajakan di negara tempat Wajib Pajak terdaftar (misalnya, hanya antara perusahaan Indonesia dan DJP). -
Bilateral APA
Kesepakatan yang melibatkan Wajib Pajak, otoritas pajak dalam negeri, serta otoritas pajak dari negara mitra tempat lawan transaksi berada. Jenis ini umumnya ditindaklanjuti melalui mekanisme Mutual Agreement Procedure (MAP). -
Multilateral APA
Kesepakatan yang melibatkan Wajib Pajak dengan otoritas perpajakan dari lebih dari dua negara yang terlibat dalam rantai transaksi afiliasi.
| Jenis APA | Pihak yang Terlibat | Tingkat Kepastian Hukum | Akses Mencegah Pajak Berganda |
|---|---|---|---|
| Unilateral | Wajib Pajak & DJP | Sedang (Hanya Lokal) | Tidak Sepenuhnya Mencegah |
| Bilateral | Wajib Pajak, DJP, & 1 Negara Mitra | Tinggi | Sangat Efektif |
| Multilateral | Wajib Pajak, DJP, & >1 Negara Mitra | Sangat Tinggi | Sangat Efektif untuk Rantai Pasok Kompleks |
Manfaat dan Tujuan Utama Pengajuan APA
Mengajukan APA memberikan berbagai keuntungan strategis, baik dari sudut pandang kepatuhan perpajakan maupun perencanaan keuangan perusahaan.
1. Kepastian Hukum dan Perpajakan (Tax Certainty)
Manfaat paling mendasar dari APA adalah kepastian mengenai perlakuan pajak atas transaksi afiliasi. Perusahaan tidak perlu berspekulasi mengenai kriteria penentuan harga transfer yang diterima oleh otoritas pajak selama periode kesepakatan.
2. Pencegahan Pajak Berganda (Double Taxation)
Dalam APA Bilateral atau Multilateral, otoritas pajak dari negara-negara yang terlibat telah menyepakati alokasi laba yang adil. Hal ini mencegah terjadinya pemajakan ganda atas penghasilan yang sama di dua negara berbeda.
3. Efisiensi Biaya dan Waktu
Proses pemeriksaan dan sengketa pajak membutuhkan sumber daya, biaya konsultan, dan waktu yang tidak sedikit. Kesepakatan APA meminimalkan potensi pemeriksaan atas isu transfer pricing untuk transaksi yang disepakati.
4. Transparansi Hubungan dengan Otoritas Pajak
Pengajuan APA mendorong keterbukaan antara Wajib Pajak dan otoritas perpajakan. Hubungan yang kooperatif ini menciptakan iklim kepatuhan perpajakan yang lebih baik dan berkelanjutan.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun menawarkan banyak manfaat, pengajuan APA bukanlah proses yang instan dan tanpa risiko. Perusahaan perlu mempertimbangkan beberapa faktor penting sebelum memutuskan untuk mengajukannya.
Pertimbangan Utama Pengajuan APA:
├── Biaya & Sumber Daya (Konsultan, Tim Internal)
├── Durasi Proses (Membutuhkan Waktu 1 - 3 Tahun)
├── Keterbukaan Data Operasional (Sensitivitas Bisnis)
└── Risiko Ketidaksepakatan (Proses Batal di Tengah Jalan)
Biaya Awal dan Alokasi Sumber Daya
Proses permohonan APA memerlukan penyusunan dokumen teknis yang sangat mendalam, analisis pembanding, dan pendampingan ahli. Hal ini membutuhkan alokasi anggaran dan sumber daya manusia yang signifikan.
Keterbukaan Data yang Luas
Dalam proses negosiasi APA, Wajib Pajak diwajibkan untuk menguraikan struktur bisnis, skema transaksi, hingga rahasia dagang secara detail. Ketidaksiapan dalam transparansi data dapat menunda atau membatalkan proses permohonan.
Durasi Proses yang Cukup Lama
Prosedur pengajuan hingga dicapainya kesepakatan APA—terutama jenis Bilateral—dapat memakan waktu berbulan-bulan hingga beberapa tahun. Selama proses berlangsung, transaksi operasional tetap berjalan dengan dinamika pasarnya sendiri.
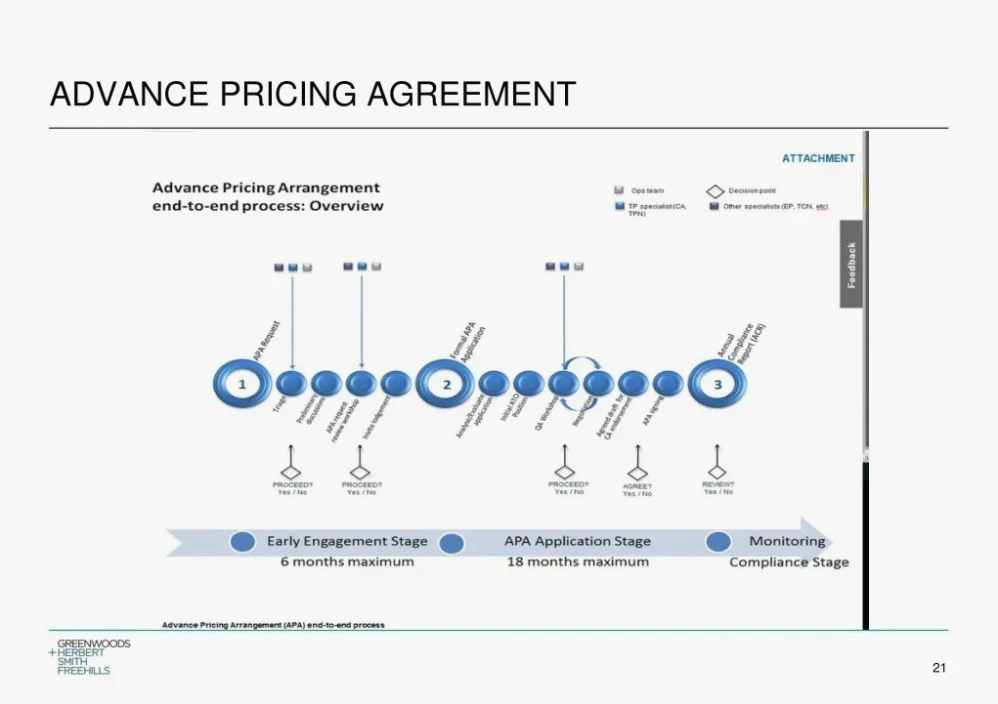
Prosedur dan Tahapan Pengajuan APA di Indonesia
Secara umum, tata cara pengajuan kesepakatan harga transfer di Indonesia diatur melalui Peraturan Menteri Keuangan yang berlaku. Prosedur ini melibatkan beberapa tahapan terstruktur.
-> -> -> Tahap 1: Pembicaraan Awal (Pre-Filing Meeting)
Sebelum mengajukan permohonan resmi, Wajib Pajak menyampaikan maksud dan mendiskusikan rencana pengajuan APA dengan DJP. Tahap ini bertujuan untuk menilai apakah transaksi yang diajukan memenuhi syarat untuk dibahas dalam APA.
Tahap 2: Pengajuan Permohonan Formal
Setelah pembicaraan awal disetujui, Wajib Pajak menyampaikan surat permohonan formal beserta dokumen pendukung. Dokumen ini mencakup analisis fungsi, aset, dan risiko (FAR Analysis), metode transfer pricing yang diusulkan, serta data pembanding.
Tahap 3: Pembahasan dan Negosiasi
Otoritas pajak akan melakukan penelitian mendalam terhadap dokumen yang disampaikan. Dalam APA Bilateral, DJP akan bernegosiasi langsung dengan otoritas pajak negara mitra melalui prosedur MAP.
Tahap 4: Kesepakatan dan Penerbitan
Jika seluruh pihak mencapai titik temu, naskah kesepakatan APA akan ditandatangani. Kesepakatan ini memuat periode berlaku (umumnya 3 hingga 5 tahun) serta ketentuan pemberlakuan ke tahun-tahun sebelumnya (roll-back) jika memenuhi kriteria tertentu.
Contoh Penerapan APA dalam Konstruksi Bisnis
Untuk memahami penerapan apa itu Advance pricing agreement apa secara praktis, mari cermati skenario hipotetis berikut.
Skenario Kasus: PT Elektronik Maju Indonesia
PT Elektronik Maju Indonesia (PT EMI) merupakan anak perusahaan dari TechCorp Inc. yang berkedudukan di Jepang. PT EMI merakit komponen elektronik yang diimpor langsung dari TechCorp Inc.
- Masalah: DJP sering mempertanyakan kewajaran harga pembelian bahan baku dari TechCorp Inc. karena margin laba bersih PT EMI dianggap terlalu rendah dibandingkan industri sejenis.
- Solusi: PT EMI mengajukan permohonan APA Bilateral antara DJP dan Otoritas Pajak Jepang (NTA).
- Hasil Kesepakatan: Ketiga pihak sepakat menggunakan metode Transactional Net Margin Method (TNMM) dengan indikator margin laba operasional PT EMI ditetapkan pada rentang 5% hingga 7%.
Dengan adanya kesepakatan ini, selama margin laba operasional PT EMI berada dalam rentang tersebut, DJP tidak akan melakukan koreksi atas harga transfer pembelian bahan baku dari TechCorp Inc.
Kesalahan Umum Saat Mengajukan Advance Pricing Agreement
Banyak perusahaan menghadapi kendala dalam pengajuan APA akibat kekurangsiapan dalam perencanaan. Berikut beberapa kesalahan umum yang sering terjadi:
-
Dokumentasi Pembanding yang Kurang Kuat
Penggunaan data pembanding yang tidak relevan atau metode penentuan harga transfer yang tidak sesuai dengan karakteristik transaksi dapat memicu penolakan permohonan. -
Kurangnya Koordinasi Antar-Entitas Grup
Dalam APA Bilateral, entitas induk dan anak perusahaan harus memiliki posisi dan argumen yang konsisten. Inkonsistensi data antara dua negara dapat menghambat proses negosiasi. -
Proyeksi Bisnis yang Tidak Realistis
Kesepakatan APA didasarkan pada asumsi kritis (critical assumptions). Jika proyeksi bisnis yang diajukan terlalu jauh dari realisasi operasional, kesepakatan dapat dibatalkan di kemudian hari. -
Mengabaikan Kewajiban Kepatuhan Pasca-Kesepakatan
Setelah APA ditandatangani, Wajib Pajak tetap wajib menyampaikan laporan kepatuhan tahunan (annual compliance report) untuk membuktikan bahwa transaksi dilaksanakan sesuai kesepakatan.
Kesimpulan
Memahami apa itu Advance pricing agreement apa merupakan langkah strategis bagi perusahaan yang memiliki transaksi afiliasi lintas batas negara. APA bukan sekadar alat kepatuhan pajak, melainkan instrumen manajemen risiko untuk menciptakan kepastian hukum dan efisiensi operasional.
Meskipun membutuhkan persiapan yang matang dan analisis teknis yang mendalam, manfaat jangka panjang dari kepastian perlakuan pajak sangat berharga bagi kelangsungan bisnis. Dengan perencanaan yang cermat dan komunikasi yang transparan bersama otoritas pajak, APA dapat menjadi solusi efektif dalam mengelola risiko transfer pricing.