Panduan Lengkap: Bagaimana Cara Melaporkan Hibah Tanah ke BPHTB dan Prosedur Legalnya
Peralihan hak atas tanah dan bangunan tidak hanya terjadi melalui transaksi jual beli, melainkan juga dapat dilakukan melalui mekanisme hibah. Banyak masyarakat menganggap bahwa pemberian tanah secara hibah, terutama di lingkungan keluarga, bersifat bebas dari pemungutan pajak.
Padahal, secara hukum dan tata kelola keuangan daerah, penerima hibah tetap memiliki kewajiban perpajakan yang harus diselesaikan. Memahami bagaimana cara melaporkan hibah tanah ke bphtb merupakan langkah krusial untuk memastikan legalitas kepemilikan aset dan menghindari kendala hukum di kemudian hari.
Prosedur pelaporan ini melibatkan perhitungan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) serta koordinasi dengan Pejabat Pembuat Akta Tanah (PPAT) dan Badan Pendapatan Daerah (Bapenda). Artikel ini akan mengulas secara mendalam, rasional, dan terstruktur mengenai seluruh tahapan pelaporan hibah tanah ke BPHTB, lengkap dengan skema perhitungan dan analisis risiko administrasi.
Definisi dan Konsep Dasar BPHTB atas Hibah Tanah
Sebelum mempelajari proses pelaporannya, penting untuk memahami batasan yuridis dan finansial dari hibah serta BPHTB.
Apa Itu Hibah Tanah?
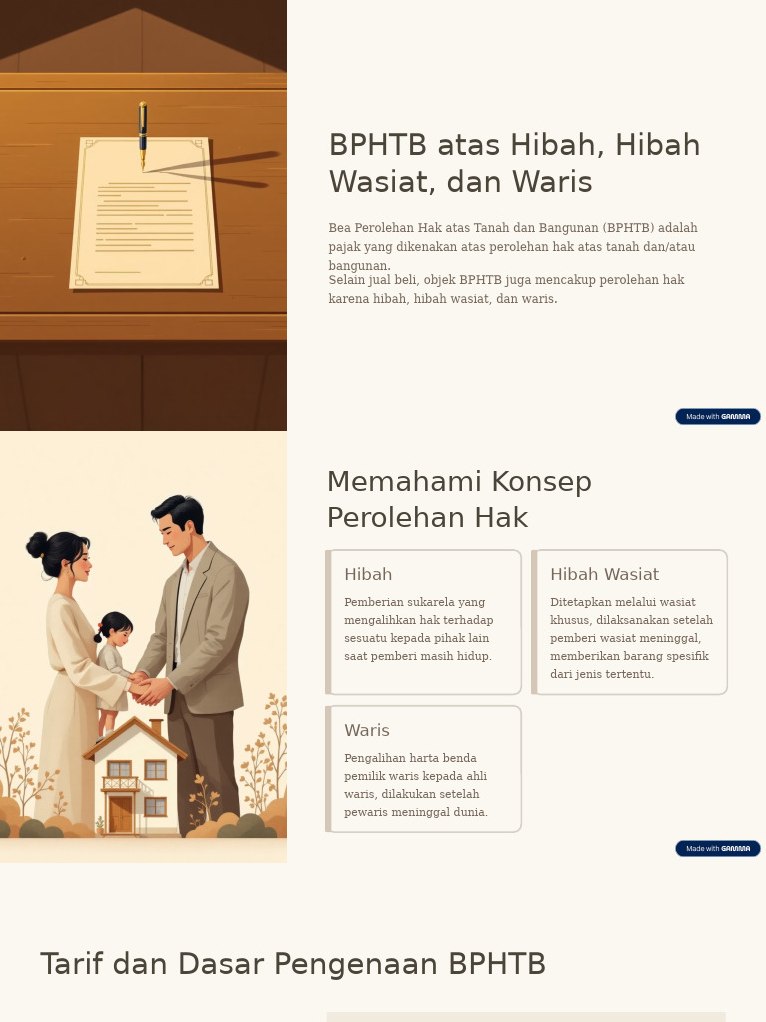
Hibah tanah adalah pemberian hak atas tanah dari satu pihak (pemberi hibah) kepada pihak lain (penerima hibah) yang dilakukan secara sukarela tanpa adanya imbalan dalam bentuk uang. Berdasarkan Pasal 1666 Kitab Undang-Undang Hukum Perdata (KUHPer), hibah bersifat mengikat dan tidak dapat ditarik kembali secara sepihak setelah penyerahan sah terjadi.
Secara umum, terdapat dua jenis hibah dalam praktik hukum di Indonesia:
- Hibah Biasa: Pemberian aset tanah yang dilakukan antar individu atau lembaga saat kedua pihak masih hidup.
- Hibah Wasiat: Pemberian hak atas tanah yang pernyataannya dibuat saat pemberi hibah masih hidup, namun penyerahan hak baru berlaku secara efektif setelah pemberi hibah meninggal dunia.
Pengertian BPHTB Hibah
BPHTB adalah pajak daerah yang dikenakan atas perolehan hak atas tanah dan/atau bangunan. Perolehan hak ini tidak hanya mencakup jual beli, tetapi juga hibah, hibah wasiat, dan waris.
Pajak ini dipungut oleh pemerintah kabupaten/kota tempat objek pajak berada. Prinsip dasar penetapan nilai pajak didasarkan pada Nilai Perolehan Objek Pajak (NPOP), yang umumnya merujuk pada Nilai Jual Objek Pajak (NJOP) PBB atau nilai pasar yang ditetapkan oleh pemerintah daerah setempat.
Manfaat dan Tujuan Pelaporan BPHTB Hibah
Pelaporan hibah tanah ke instansi perpajakan daerah bukan sekadar kewajiban administratif, melainkan instrumen perlindungan hukum bagi pemilik aset.
Manfaat Utama Pelaporan BPHTB Hibah
├── Kepastian Hukum Hak Kepemilikan
├── Syarat Mutlak Proses Balik Nama di BPN
├── Transparansi Pencatatan Aset & Pajak
└── Penghindaran Sanksi Denda Administrasi
Berikut adalah perincian tujuan dan manfaat utama dari proses pelaporan tersebut:
- Legalitas Kepemilikan Aset: Pelaporan BPHTB yang divalidasi menjadi dasar utama pembuatan Akta Hibah oleh PPAT dan pendaftaran peralihan hak di Badan Pertanahan Nasional (BPN).
- Tertib Administrasi Perpajakan: Memastikan bahwa data kepemilikan tanah pada database Surat Pemberitahuan Pajak Terutang (SPPT) PBB terbarui sesuai dengan identitas pemilik baru.
- Mencegah Sanksi Denda: Keterlambatan dalam mendaftarkan dan melaporkan perolehan hak dapat memicu sanksi administratif berupa denda bunga bulanan sesuai peraturan daerah terkait.
- Transparansi Keuangan Keluarga/Bisnis: Menghindari potensi perselisihan atau sengketa internal di masa depan karena seluruh dokumen hukum telah disahkan oleh negara.
Risiko dan Hal yang Perlu Dipertimbangkan
Proses hibah tanah memerlukan perencanaan keuangan dan kecermatan administratif. Ada beberapa faktor risiko dan implikasi biaya yang wajib diperhitungkan sebelum memulai transaksi.
1. Implikasi Biaya Pajak dan Administrasi
Meski tanah diperoleh secara cuma-cuma, penerima hibah tetap harus menyiapkan dana tunai untuk membayar kewajiban BPHTB. Selain BPHTB, terdapat pula biaya jasa PPAT, biaya pengecekan sertifikat, dan biaya balik nama di BPN.
2. Perbedaan Nilai Pembebasan Pajak (NPOPTKP)
Pemerintah memberikan potongan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) yang bervariasi tergantung pada hubungan kekeluargaan. Hibah kepada keluarga sedarah dalam garis keturunan lurus satu derajat (misalnya dari orang tua ke anak kandung) umumnya mendapatkan fasilitas NPOPTKP yang jauh lebih tinggi dibanding hibah kepada pihak non-sedarah.
3. Risiko Sengketa Hukum
Jika proses pelaporan dan pembuatan Akta Hibah tidak dilakukan secara resmi di hadapan PPAT, hibah tersebut berpotensi digugat oleh ahli waris lain di masa depan. Legalitas resmi melalui pembayaran dan validasi BPHTB menjadi bukti petunjuk yang kuat di mata hukum.
Panduan Langkah Demi Langkah: Bagaimana Cara Melaporkan Hibah Tanah ke BPHTB
Memahami bagaimana cara melaporkan hibah tanah ke bphtb memerlukan kepatuhan terhadap urutan prosedur hukum yang berlaku di tiap daerah. Berikut adalah tahapan lengkap yang harus dilalui oleh penerima maupun pemberi hibah.
Alur Pelaporan BPHTB Hibah
 ➡️  ➡️  ➡️  ➡️
Langkah 1: Pengumpulan Dokumen Persyaratan
Sebelum mengajukan laporan, siapkan seluruh dokumen pendukung dalam bentuk salinan (fotokopi) dan dokumen asli untuk diverifikasi.
| Jenis Dokumen | Keterangan / Fungsi |
|---|---|
| KTP & KK | Identitas Pemberi dan Penerima Hibah |
| Sertifikat Tanah (SHM/SHGB) | Bukti kepemilikan sah objek tanah |
| SPPT PBB & Bukti Lunas PBB | Bukti pembayaran PBB tahun berjalan/terakhir |
| Surat Pernyataan Hibah | Surat persetujuan hibah dari keluarga/ahli waris |
| Surat Hubungan Keluarga | Akta Kelahiran/Akta Nikah (jika hibah sedarah) |
Langkah 2: Mengunjungi Kantor PPAT
Seluruh transaksi peralihan hak atas tanah berupa hibah wajib dibuatkan aktanya oleh Pejabat Pembuat Akta Tanah (PPAT) yang berwenang di wilayah kerja objek tanah tersebut.
PPAT akan memeriksa keabsahan sertifikat tanah ke kantor BPN setempat untuk memastikan tanah tersebut bebas dari sengketa, sitaan, atau agunan bank.
Langkah 3: Menghitung Besaran BPHTB Terutang
Perhitungan nilai BPHTB dilakukan dengan mengalikan tarif pajak (umumnya maksimal 5% sesuai UU HKPD No. 1 Tahun 2022) dengan Nilai Perolehan Objek Pajak Kena Pajak (NPOPKP).
Rumus dasar perhitungan BPHTB Hibah:
$$textBPHTB Terutang = textTarif Pajak (5%) times (textNPOP – textNPOPTKP)$$
Catatan: Beberapa daerah memberikan keringanan pemotongan tarif tambahan (misal pengurangan 50%) khusus untuk hibah wasiat atau hibah dari orang tua kepada anak kandung, tergantung pada Peraturan Daerah (Perda) setempat.
Langkah 4: Pengisian dan Pembayaran SSPD-BPHTB
Langkah praktis mengenai bagaimana cara melaporkan hibah tanah ke bphtb selanjutnya adalah mengisi formulir Surat Setoran Pajak Daerah (SSPD) BPHTB.
- PPAT atau Wajib Pajak mengisi data objek pajak, data penerima hibah, dan rincian perhitungan pajak pada formulir SSPD-BPHTB (dapat dilakukan secara online melalui e-BPHTB daerah setempat).
- Lakukan pembayaran tagihan BPHTB yang tertera melalui Bank Pembangunan Daerah (BPD) atau saluran pembayaran resmi yang ditunjuk oleh pemerintah daerah.
Langkah 5: Proses Validasi di Bapenda/Dispenda
Setelah pembayaran selesai, berkas SSPD-BPHTB beserta dokumen persyaratan harus diajukan ke kantor Bapenda/Dispenda setempat untuk divalidasi.
Petugas Bapenda akan melakukan verifikasi lapangan atau pengecekan sistem terkait:
- Keabsahan bukti pembayaran pajak.
- Kesesuaian nilai NJOP tanah dengan data base PBB.
- Rekam jejak pembayaran PBB tahun-tahun sebelumnya.
Jika data dinyatakan valid, lembaran SSPD-BPHTB akan diberi pengesahan berupa cap resmi atau stempel digital (barcode validasi).
Langkah 6: Penandatanganan Akta Hibah dan Pendaftaran ke BPN
Setelah lembar validasi BPHTB diterbitkan, PPAT akan mengundang pemberi dan penerima hibah untuk menandatangani Akta Hibah resmi.
Selanjutnya, PPAT akan menyertasikan berkas validasi BPHTB beserta Akta Hibah tersebut ke kantor BPN untuk memproses balik nama sertifikat tanah menjadi atas nama penerima hibah.
Contoh Simulasi Perhitungan BPHTB Hibah
Untuk memberikan gambaran yang lebih transparan dan mudah dipahami, berikut adalah dua contoh simulasi perhitungan BPHTB hibah tanah.
Kasus A: Hibah dari Orang Tua ke Anak Kandung (Garis Keturunan Lurus)
- Luas Tanah & Bangunan: NJOP ditetapkan sebesar Rp1.000.000.000.
- NPOP: Rp1.000.000.000.
- NPOPTKP Khusus Hibah Sedarah (Asumsi Perda): Rp300.000.000.
- Tarif BPHTB: 5%.
Perhitungan:
- $textNPOPKP = textRp1.000.000.000 – textRp300.000.000 = textRp700.000.000$
- $textBPHTB Dasar = 5% times textRp700.000.000 = textRp35.000.000$
Jika Perda setempat menetapkan aturan diskon khusus hibah anak sebesar 50%:
- $textBPHTB Final yang Dibayar = 50% times textRp35.000.000 = textRp17.500.000$
Kasus B: Hibah kepada Pihak Non-Sedarah (Misal: Yayasan atau Kerabat Jauh)
- Luas Tanah & Bangunan: NJOP ditetapkan sebesar Rp1.000.000.000.
- NPOP: Rp1.000.000.000.
- NPOPTKP Standar Non-Sedarah: Rp80.000.000.
- Tarif BPHTB: 5%.
Perhitungan:
- $textNPOPKP = textRp1.000.000.000 – textRp80.000.000 = textRp920.000.000$
- $textBPHTB Terutang = 5% times textRp920.000.000 = textRp46.000.000$
Perbandingan Beban BPHTB Hibah
┌──────────────────────────────────┬──────────────────────┬──────────────────────┐
│ Komponen Perhitungan             │ Hibah Sedarah (Anak) │ Hibah Non-Sedarah    │
├──────────────────────────────────┼──────────────────────┼──────────────────────┤
│ Nilai Objek (NPOP)               │ Rp1.000.000.000      │ Rp1.000.000.000      │
│ Asumsi NPOPTKP                   │ Rp300.000.000        │ Rp80.000.000         │
│ Dasarnya Pajak (NPOPKP)          │ Rp700.000.000        │ Rp920.000.000        │
│ Estimasi BPHTB Terutang          │ Rp17.500.000*        │ Rp46.000.000         │
└──────────────────────────────────┴──────────────────────┴──────────────────────┘
*Menggunakan asumsi skema insentif daerah untuk hibah keluarga lurus.
Kesalahan Umum yang Sering Terjadi dalam Pelaporan
Dalam praktik administrasi pertanahan, beberapa kesalahan umum kerap dilakukan oleh penerima hibah sehingga memperlambat proses legalitas:
1. Menganggap Hibah Sepenuhnya Bebas Pajak
Kesalahan persepsi bahwa transaksi hibah bersifat gratis sering menyebabkan penerima hibah tidak menyiapkan dana cadangan untuk membayar BPHTB, biaya PPAT, dan biaya BPN.
2. Mengabaikan Tunggakan PBB Masa Lalu
Proses validasi BPHTB di Bapenda akan ditolak secara otomatis apabila objek tanah masih memiliki tunggakan PBB dari tahun-tahun sebelumnya. Seluruh tunggakan PBB beserta dendanya harus dilunasi terlebih dahulu.
3. Keterlambatan Melakukan Validasi BPHTB
Menunda proses validasi setelah melakukan pembayaran dapat menimbulkan masalah jika terjadi perubahan kebijakan tarif atau perubahan NJOP di tahun anggaran berikutnya.
4. Tidak Melibatkan Seluruh Ahli Waris
Dalam hal hibah tanah milik orang tua, pembuatan persetujuan dari seluruh anak/ahli waris kandung mutlak diperlukan untuk mencegah gugatan hukum pengorbanan hak waris (legitieme portie) di masa mendatang.
Kesimpulan
Memahami bagaimana cara melaporkan hibah tanah ke bphtb secara tepat merupakan langkah strategis untuk menjamin kepastian hukum aset properti yang diterima. Meskipun hibah dilakukan atas dasar sukarela, regulasi perpajakan daerah tetap memperlakukan perolehan hak ini sebagai objek pajak yang wajib dilaporkan dan divalidasi.
Prosedur pelaporan melibatkan pengumpulan dokumen, penentuan NPOPTKP berdasarkan hubungan kekeluargaan, pembayaran melalui SSPD-BPHTB, hingga pengesahan validasi di Bapenda dan pendaftaran di BPN. Dengan mengikuti seluruh prosedur dan memperhitungkan kewajiban finansial sejak dini, penerima hibah dapat memastikan kepemilikan tanah yang sah, aman secara hukum, dan tertib secara administrasi.