
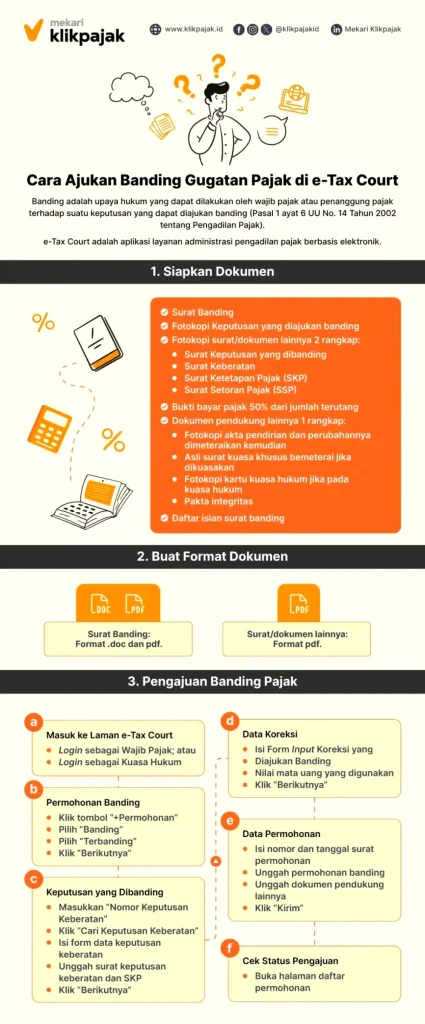
Panduan Lengkap: Bagaimana Cara Menyiapkan Dokumen untuk Banding Pajak secara Efektif
Proses pemeriksaan pajak kerap kali menghasilkan perbedaan penafsiran antara Wajib Pajak dan otoritas pajak. Ketika mekanisme keberatan tidak memberikan hasil yang memuaskan, mengajukan banding ke Pengadilan Pajak menjadi langkah hukum formal yang dapat ditempuh.
Proses sengketa di Pengadilan Pajak membutuhkan pembuktian yang kuat, terstruktur, dan akurat. Memahami bagaimana cara menyiapkan dokumen untuk banding pajak adalah kunci utama agar fakta perpajakan Anda dapat tersaji secara obyektif di hadapan majelis hakim.
Artikel ini akan mengulas secara mendalam mengenai tata cara, strategi, serta daftar periksa dokumen yang diperlukan dalam proses banding pajak. Panduan ini dirancang untuk membantu pelaku usaha, praktisi keuangan, dan Wajib Pajak memahami setiap tahapan secara sistematis.
Memahami Konsep Dasar Banding Pajak dalam Sistem Perpajakan
Sebelum membahas teknis pemberkasan, penting untuk memahami posisi hukum proses banding dalam siklus sengketa perpajakan di Indonesia.
+-------------------------------------------------------+
|                Siklus Sengketa Pajak                  |
+-------------------------------------------------------+
|  1. Pemeriksaan Pajak                                 |
|     └─ Output: Surat Ketetapan Pajak (SKP)            |
|                                                       |
|  2. Proses Keberatan (Direktorat Jenderal Pajak)      |
|     └─ Output: Surat Keputusan Keberatan (SK Keberatan) |
|                                                       |
|  3. Proses Banding (Pengadilan Pajak)                 |
|     └─ Output: Putusan Banding                        |
+-------------------------------------------------------+
Apa Itu Banding Pajak?
Banding pajak adalah upaya hukum yang dapat ditempuh oleh Wajib Pajak apabila tidak puas atas Surat Keputusan Keberatan yang diterbitkan oleh Direktorat Jenderal Pajak (DJP). Proses ini berlangsung di lembaga peradilan independen, yaitu Pengadilan Pajak.
Berbeda dengan tahapan keberatan yang ditangani internal otoritas pajak, persidangan banding bersifat eksternal dan terbuka. Pengadilan Pajak bertindak sebagai pihak netral yang menilai kesesuaian penetapan pajak berdasarkan peraturan perundang-undangan dan bukti materiil.
Landasan Hukum dan Dokumen Pemicu Sengketa
Upaya hukum banding diatur terutama dalam Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak serta UU Ketentuan Umum dan Tata Cara Perpajakan (KUP).
Pemicu utama dari pengajuan banding adalah diterbitkannya Surat Keputusan Keberatan yang menolak seluruhnya atau sebagian permohonan Wajib Pajak. Dokumen keputusan inilah yang menjadi objek sengketa utama yang dibawa ke Pengadilan Pajak.
Tujuan dan Manfaat Pengelolaan Dokumen Banding yang Terstruktur
Pengadilan Pajak menganut prinsip pembuktian pembuktian bebas yang bertanggung jawab. Hakim mengambil keputusan berdasarkan alat bukti yang sah, keyakinan hakim, dan peraturan perpajakan yang berlaku.
Penataan berkas yang sistematis memberikan manfaat strategis bagi Wajib Pajak dalam mengartikulasikan posisinya. Berikut adalah beberapa tujuan utama manajemen dokumen sengketa:
- Menjamin Syarat Formal Terpenuhi: Mengurangi risiko gugurnya permohonan banding akibat cacat administrasi sebelum masuk ke pemeriksaan materiil.
- Mempermudah Pembuktian Materiil: Memperjelas alur transaksi perpajakan melalui data pendukung yang relevan dan saling bersesuaian.
- Meningkatkan Efisiensi Persidangan: Membantu majelis hakim dalam memahami argumentasi teknis keuangan usaha secara lebih cepat dan akurat.
Risiko dan Pertimbangan Sebelum Mengajukan Banding Pajak
Mengajukan sengketa hingga tingkat peradilan memerlukan perhitungan matang dari segi finansial maupun operasional. Wajib Pajak perlu mempertimbangkan variabel risiko sebelum memutuskan melangkah ke Pengadilan Pajak.
+-------------------------------------------------------------+
|          Pertimbangan Utama Sebelum Mengajukan Banding      |
+-------------------------------------------------------------+
|     --> Sanksi KUP jika banding ditolak |
|     --> Pelunasan pajak minimum 50%       |
|   --> Persidangan memakan 12–15 bulan  |
+-------------------------------------------------------------+
Risiko Sanksi Denda Administrasi
Salah satu aspek terpenting yang wajib diperhatikan adalah sanksi administrasi apabila banding ditolak atau dikabulkan sebagian. Berdasarkan ketentuan pasal 27 ayat (5d) UU KUP, Wajib Pajak dikenai sanksi denda sebesar 60% dari jumlah pajak berdasarkan Putusan Banding dikurangi dengan pembayaran pajak yang telah dibayar sebelum mengajukan keberatan.
Sanksi finansial ini berpotensi mengganggu stabilitas arus kas perusahaan jika permohonan tidak didukung oleh pembuktian yang kuat. Oleh karena itu, evaluasi kekuatan dokumen menjadi syarat mutlak sebelum mengajukan berkas.
Alokasi Waktu dan Sumber Daya Usaha
Proses penyelesaian sengketa di Pengadilan Pajak umumnya memakan waktu antara 12 hingga 15 bulan sejak surat banding diterima. Selama kurun waktu tersebut, manajemen harus mengalokasikan waktu untuk menghadiri persidangan dan menyusun argumentasi tambahan.
Ketidaksiapan berkas sejak awal akan memperpanjang proses persidangan dan meningkatkan biaya operasional penanganan sengketa. Pemetaan berkas sejak dini membantu menekan ketidakpastian tersebut.
Langkah-Langkah dan Strategi: Bagaimana Cara Menyiapkan Dokumen untuk Banding Pajak
Proses penyusunan berkas banding harus dilakukan dengan ketelitian tinggi dan pendekatan yang sistematis. Berikut adalah strategi berurutan mengenai bagaimana cara menyiapkan dokumen untuk banding pajak secara efektif.
1. Inventarisasi Dokumen Formal dan Administratif
Langkah pertama dalam pemetaan berkas adalah mengumpulkan seluruh dokumen formal perpajakan yang mendasari munculnya sengketa. Dokumen formal ini merupakan syarat mutlak agar permohonan dapat diterima (admissibility) oleh Pengadilan Pajak.
Dokumen formal yang wajib disiapkan meliputi Surat Pengajuan Banding, fotokopi Surat Keputusan Keberatan, fotokopi Surat Ketetapan Pajak (SKP), serta bukti pelunasan pajak minimum sebesar 50% dari jumlah yang disetujui dalam pembahasan akhir pemeriksaan.
Pastikan seluruh surat permohonan ditandatangani oleh pengurus yang berwenang sesuai dengan akta pendirian perusahaan. Jika pengurusan dikuasakan, lampirkan Surat Kuasa Khusus beserta bukti kualifikasi kuasa hukum perpajakan.
2. Penyusunan Alasan Banding dan Matriks Sengketa
Argumentasi hukum dan akuntansi harus dituangkan secara logis dalam Surat Banding. Untuk mempermudah pemahaman, persiapkan matriks sengketa (dispute matrix) yang memperbandingkan koreksi fiskus dengan perhitungan Wajib Pajak.
Matriks sengketa harus memuat koreksi menurut DJP, argumentasi penolakan Wajib Pajak, pasal peraturan perpajakan yang dijadikan acuan, serta nomor bukti pendukung yang relevan. Matriks ini menjadi peta jalan utama dalam menjelaskan posisi Anda di hadapan majelis hakim.
Mengetahui bagaimana cara menyiapkan dokumen untuk banding pajak melalui matriks sengketa akan meminimalkan risiko adanya argumen yang terlewatkan saat proses pembuktian di persidangan.
+-------------------------------------------------------------------------------+
|                        Struktur Matriks Sengketa                              |
+-------------------------------------------------------------------------------+
| Pos Koreksi | Nilai Koreksi DJP | Posisi Wajib Pajak | Dasar Hukum | Bukti    |
|-------------|-------------------|--------------------|-------------|----------|
| HPP (Biaya) | Rp 500.000.000    | Rp 0 (Ditolak)     | Pasal 6 UU  | Kontrak, |
|             |                   |                    | PPh         | Invois   |
+-------------------------------------------------------------------------------+
3. Pengumpulan Bukti Transaksi dan Pembukuan
Setelah dokumen formal dan matriks argumentasi siap, kumpulkan bukti materiil yang mendukung keabsahan transaksi ekonomi. Bukti transaksi ini berfungsi membuktikan bahwa kegiatan operasional benar-benar terjadi (substance over form).
Dokumen pembukuan yang perlu disiapkan antara lain Jurnal Umum, Buku Besar (General Ledger), Laporan Keuangan Audit, serta Rekening Koran bank. Selaraskan setiap angka di dalam Laporan Keuangan dengan bukti transaksi underlying.
Gunakan bukti pendukung langsung seperti kontrak kerja sama, Surat Perintah Kerja (SPK), Berita Acara Serah Terima (BAST), faktur penjualan, dan Bukti Potong Pajak. Susun bukti-bukti ini secara kronologis dan berikan penomoran (indexing) yang jelas.
4. Penyusunan Surat Bantahan (Jika Diperlukan)
Dalam tahapan persidangan, terbanding (DJP) akan menyerahkan Surat Uraian Banding (SUB). Pemohon banding memiliki hak untuk merespons SUB tersebut melalui Surat Bantahan.
Surat Bantahan harus disiapkan dalam jangka waktu 30 hari sejak SUB diterima oleh Pemohon Banding. Fokus utama Surat Bantahan adalah mematahkan argumen baru atau penafsiran aturan yang diajukan terbanding dalam SUB.
Tunjukkan secara eksplisit ketidaksesuaian antara argumen terbanding dengan bukti faktual yang telah diserahkan dalam berkas utama.
Tabel Check-list Kelengkapan Berkas Banding Pajak
Untuk memastikan tidak ada berkas penting yang terlewat, gunakan tabel periksa (checklist) administrasi dokumen di bawah ini sebelum mengajukan berkas ke Pengadilan Pajak:
| Kategori Dokumen | Jenis Dokumen / Berkas | Keterangan Kelengkapan |
|---|---|---|
| Persyaratan Formal | Surat Banding (Bahasa Indonesia) | Dibuat rangkap sesuai ketentuan |
| Fotokopi SK Keputusan Keberatan | Melampirkan lembar asli saat sidang | |
| Fotokopi SKP dan SSP Pelunasan | Bukti bayar 50% dari yang disetujui | |
| Akta Pendirian & Perubahan Terakhir | Menunjukkan kewenangan penandatangan | |
| Surat Kuasa Khusus & izin Kuasa Hukum | Wajib jika diwakili oleh kuasa hukum | |
| Bukti Pembukuan | Buku Besar & Jurnal Transaksi | Disesuaikan dengan tahun pajak sengketa |
| Rekening Koran & Rekonsiliasi Bank | Bukti aliran arus uang (cash flow) | |
| Laporan Keuangan Auditor Independen | Menjadi pembanding data fiskal | |
| Bukti Transaksi | Kontrak Kerja Sama & SPK | Membuktikan legalitas transaksi |
| Invoice, Faktur Pajak, & BAST | Membuktikan penyerahan BKP/JKP | |
| Matriks Sengketa Koreksi | Memuat perbandingan angka & alasan |
Contoh Penerapan Studi Kasus Sengketa Pajak pada Usaha Menengah
Untuk memahami bagaimana cara menyiapkan dokumen untuk banding pajak dalam praktik riil, mari cermati contoh kasus hipotetis pada perusahaan manufaktur berskala menengah berikut.
Latar Belakang Kasus: PT Jaya Mandiri Sejahtera
PT Jaya Mandiri Sejahtera (JMS) bergerak di bidang manufaktur komponen elektronik. Dalam pemeriksaan Pajak Penghasilan (PPh) Badan, pemeriksa melakukan koreksi positif atas biaya promosi sebesar Rp1,2 miliar karena dianggap tidak memiliki daftar nominatif yang memadai.
Pada tahap keberatan, DJP mempertahankan seluruh koreksi tersebut. PT JMS memutuskan untuk membawa sengketa ini ke Pengadilan Pajak karena meyakini bahwa kegiatan promosi benar-benar dilakukan dan memiliki dampak langsung pada penjualan.
+---------------------------------------------------------------------------------+
|                       Studi Kasus: PT Jaya Mandiri Sejahtera                    |
+---------------------------------------------------------------------------------+
| Masalah    : Koreksi Biaya Promosi Rp1,2 Miliar oleh Pemeriksa.                 |
| Argumen DJP: Daftar nominatif dianggap tidak sesuai ketentuan formal.            |
| Tindakan   : Mengajukan Banding dengan Pembuktian Aliran Barang dan Arus Uang.  |
+---------------------------------------------------------------------------------+
Strategi Penyiapan Dokumen oleh PT JMS
PT JMS menerapkan langkah-langkah penataan dokumen pembukuan secara ketat untuk membuktikan validitas transaksi di persidangan:
- Rekonsiliasi Data Promosi: Tim keuangan menyusun ulang daftar nominatif yang disesuaikan dengan ketentuan PMK mengenai Biaya Promosi, dilengkapi dengan NPWP penerima sampel barang.
- Penyusunan Bukti Fisik Peragakerja: Menyiapkan bukti sampel produk yang dibagikan, foto kegiatan pameran, serta perjanjian kerja sama dengan event organizer.
- Uji Aliran Barang dan Uang: Menghubungkan pencatatan pengeluaran di Buku Besar Biaya Promosi dengan Rekening Koran perusahaan dan laporan persediaan keluar.
Melalui penyiapan berkas yang sistematis dan pembuktian arus barang yang solid, PT JMS mampu membuktikan di hadapan majelis hakim bahwa pengeluaran tersebut merupakan biaya yang dapat dikurangkan (deductible expense).
Kesalahan Umum yang Sering Terjadi dalam Persiapan Dokumen
Banyak permohonan banding mengalami kegagalan bukan karena substansi kasus yang lemah, melainkan akibat kesalahan teknis dalam pengelolaan berkas. Berikut adalah beberapa kesalahan umum yang harus dihindari:
Melampaui Batas Waktu Pengajuan (Expiration)
Surat Banding harus diterima oleh Pengadilan Pajak dalam jangka waktu 3 (tiga) bulan sejak tanggal diterimanya Surat Keputusan Keberatan. Keterlambatan pengajuan satu hari saja dapat menyebabkan permohonan tidak diterima secara formal tanpa mempertimbangkan materi sengketa.
Ketidaksesuaian Antara Dokumen Primer dan Sekunder
Seringkali terdapat perbedaan angka antara Buku Besar, Faktur Pajak, dan Surat Pemberitahuan (SPT) Masa/Tahunan. Ketidakcocokan data internal ini dapat mengikis tingkat kepercayawan hakim terhadap validitas pembukuan Wajib Pajak.
Sebelum menyerahkan berkas, lakukan ekualisasi internal secara rinci antara pos-pos penyerahan di Laporan Keuangan, SPT PPh Badan, dan SPT Pasa PPN.
Menggunakan Bukti Foto atau Copy Tanpa Dokumen Asli
Pengadilan Pajak mewajibkan Wajib Pajak memperlihatkan dokumen asli pada saat pembuktian di persidangan. Menyerahkan fotokopi tanpa dapat menunjukkan dokumen aslinya saat diminta hakim dapat membuat bukti tersebut diabaikan.
+-------------------------------------------------------------------+
|               Kesalahan Umum dalam Berkas Banding                 |
+-------------------------------------------------------------------+
|   Melewati batas waktu pengajuan 3 bulan                       |
|   Dokumen fotokopi tidak dapat ditunjukkan aslinya             |
|   Angka dalam Matriks Sengketa tidak cocok dengan Buku Besar   |
|   Surat Banding ditandatangani pihak yang tidak berwenang      |
+-------------------------------------------------------------------+
Kesimpulan: Langkah Terstruktur Menuju Sengketa Pajak yang Transparan
Mengajukan banding ke Pengadilan Pajak merupakan hak konstitusional Wajib Pajak untuk mempertahankan penafsiran hukum perpajakan dan pembukuan yang benar. Namun, keberhasilan dalam proses ini sangat bergantung pada tingkat kesiapan dan akurasi pembuktian.
Memahami secara mendalam bagaimana cara menyiapkan dokumen untuk banding pajak—mulai dari kelengkapan syarat formal, penyusunan matriks sengketa, hingga pemetaan alur transaksi ekonomi—adalah investasi waktu yang penting bagi kepastian hukum usaha Anda.
Dengan pendekatan yang terstruktur, berbasis data faktual, dan patuh pada ketentuan perundang-undangan, Wajib Pajak dapat menyajikan argumentasi perpajakan secara objektif, transparan, dan terukur di hadapan majelis hakim.





