Memahami Masa Pemberlakuan PPN 11 Persen Menjadi 12 Persen: Konsep, Dampak, dan Strategi Kesiapan
Kebijakan perpajakan di Indonesia terus mengalami dinamika seiring dengan upaya pemerintah dalam memperkuat struktur penerimaan negara. Salah satu perubahan fiskal mendasar yang menjadi perhatian publik adalah penyesuaian tarif Pajak Pertambahan Nilai (PPN). Penyesuaian ini berdampak langsung pada rantai pasok bisnis hingga pola konsumsi masyarakat sehari-hari.
Bagi pelaku usaha dan masyarakat umum, memahami transisi ini sangat penting untuk menjaga kestabilan finansial. Artikel ini akan mengulas secara mendalam apa itu masa pemberlakuan ppn 11 persen menjadi 12 persen, landasan hukum yang menaunginya, serta langkah strategis dalam menghadapinya.
Definisi dan Konsep Dasar PPN
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas setiap pertambahan nilai dari barang atau jasa dalam peredarannya dari produsen ke konsumen. PPN tergolong sebagai pajak tidak langsung, yang berarti beban pajak ditanggung oleh konsumen akhir, tetapi dipungut dan disetorkan oleh pelaku usaha.
Dalam praktiknya, pelaku usaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) bertugas memungut PPN dari pembeli. PPN ini dihitung berdasarkan persentase tertentu dari Harga Jual, Nilai Penggantian, atau Nilai Impor yang menjadi Dasar Pengenaan Pajak (DPP).
Memahami apa itu masa pemberlakuan ppn 11 persen menjadi 12 persen merujuk pada rentang waktu transisi kebijakan perpajakan nasional di mana tarif PPN dinaikkan secara bertahap dari 11 persen menjadi 12 persen. Periode ini menuntut kesiapan teknis administrasi bagi pengusaha serta penyesuaian anggaran bagi konsumen.
Landasan Hukum dan Timeline Pemberlakuan
Perubahan tarif PPN di Indonesia tidak terjadi secara mendadak, melainkan telah direncanakan melaui payung hukum yang sah. Pemerintah bersama DPR telah merumuskan aturan ini untuk memperkuat fondasi ekonomi pasca-pandemi.
Landasan hukum utama dari penyesuaian tarif ini tercantum dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). UU HPP mengubah beberapa ketentuan perpajakan terdahulu, termasuk Undang-Undang PPN.
+--------------------------+-----------------------+------------------------+
| Tahapan Kebijakan        | Tarif PPN yang Berlaku| Tanggal Mulai Berlaku  |
+--------------------------+-----------------------+------------------------+
| Tarif Awal (Lama)        | 10%                   | Sampai 31 Maret 2022   |
| Kenaikan Tahap Pertama   | 11%                   | 1 April 2022           |
| Kenaikan Tahap Kedua     | 12%                   | Paling Lambat 1 Jan 2025|
+--------------------------+-----------------------+------------------------+
Berdasarkan Pasal 7 UU HPP, kenaikan tarif PPN dilakukan secara bertahap. Tahap pertama naik dari 10 persen menjadi 11 persen pada 1 April 2022. Tahap berikutnya adalah kenaikan menjadi 12 persen yang dijadwalkan berlaku paling lambat pada 1 Januari 2025.
Tujuan dan Kebutuhan Makroekonomi di Balik Penyesuaian Tarif
Setiap perubahan kebijakan fiskal memiliki dorongan makroekonomi yang terukur. Kenaikan tarif PPN dari 11 persen menjadi 12 persen dirancang untuk mencapai beberapa target pembangunan nasional.
1. Menyehatkan Anggaran Pendapatan dan Belanja Negara (APBN)
Pemerintah membutuhkan penerimaan negara yang stabil dan berkelanjutan untuk membiayai belanja publik. Penerimaan dari sektor perpajakan merupakan tulang punggung utama dalam menutupi defisit anggaran nasional.
2. Meningkatkan Tax Ratio Nasional
Rasio perpajakan (tax ratio) Indonesia terbilang relatif rendah dibandingkan negara-negara tetangga di kawasan ASEAN. Penyesuaian tarif PPN diharapkan dapat meningkatkan kontribusi pajak terhadap Produk Domestik Bruto (PDB).
3. Membiayai Pembangunan Infrastruktur dan Perlindungan Sosial
Hasil penyerapan pajak tambahan ini dialokasikan kembali untuk pembangunan fasilitas publik, kesehatan, pendidikan, dan program jaring pengaman sosial. Kebijakan ini bertujuan menjaga pemerataan ekonomi bagi masyarakat berpendapatan rendah.
Objek Pajak dan Fasilitas Pengecualian
Tidak semua barang dan jasa mengalami dampak langsung dari perubahan tarif PPN ini. Aturan perpajakan di Indonesia memberikan fasilitas pembebasan pajak untuk jenis kebutuhan pokok tertentu demi menjaga daya beli masyarakat.
+----------------------------------------+----------------------------------------+
| Kategori Dikenakan PPN (12%)           | Kategori Bebas / Tidak Dikenakan PPN   |
+----------------------------------------+----------------------------------------+
| Barang elektronik dan gadget           | Bumbu dapur & bahan pangan pokok basah |
| Jasa langganan hiburan digital         | Jasa pelayanan kesehatan medis         |
| Pakaian dan produk mode                | Jasa pendidikan dan sekolah            |
| Kendaraan bermotor                     | Jasa keuangan dan perbankan            |
| Makanan olahan di luar restoran tertentu| Jasa angkutan umum darat, laut, udara  |
+----------------------------------------+----------------------------------------+
Penting untuk dicatat bahwa barang kebutuhan pokok seperti beras, daging, sayuran, serta jasa vital seperti pendidikan dan kesehatan tetap mendapat fasilitas bebas PPN atau tidak dipungut PPN. Kebijakan ini dirancang agar kenaikan tarif tidak menekan masyarakat kelas bawah.
Dampak Kenaikan PPN bagi Pelaku Usaha (Dunia Bisnis)
Bagi dunia usaha, apa itu masa pemberlakuan ppn 11 persen menjadi 12 persen berkaitan erat dengan operasional, penyesuaian sistem, dan strategi penetapan harga. Pelaku usaha menghadapi tantangan internal dan eksternal dalam masa transisi ini.
1. Penyesuaian Sistem Kasir dan Akuntansi
Pengusaha Kena Pajak (PKP) wajib memperbarui perangkat lunak kasir (Point of Sale), sistem ERP, dan aplikasi e-Faktur. Keterlambatan dalam memperbarui sistem dapat menyebabkan kesalahan penerbitan faktur pajak dan sanksi administrasi.
2. Perubahan Struktur Biaya Operasional
Kenaikan PPN memengaruhi biaya pembelian bahan baku atau jasa dari pemasok jika transaksi tersebut tergolong transaksi kena pajak. Hal ini berpotensi meningkatkan modal kerja yang harus disiapkan oleh perusahaan.
3. Potensi Perubahan Perilaku Konsumen
Sensitivitas harga (price sensitivity) konsumen berpotensi meningkat saat tarif baru berlaku. Perusahaan harus berhati-hati dalam menaikkan harga jual agar tidak menurunkan volume penjualan secara drastis.
Dampak Kenaikan PPN bagi Konsumen dan Keuangan Pribadi
Dari sisi konsumen, kenaikan tarif PPN sebesar 1 persen tampak kecil secara persentase tunggal. Namun, akumulasi kenaikan tersebut dapat memengaruhi pengeluaran bulanan jika tidak dikelola dengan bijak.
1. Peningkatan Biaya Hidup pada Sektor Tertentu
Produk-produk non-pokok seperti barang elektronik, pakaian, langganan aplikasi digital, dan pengeluaran gaya hidup akan mengalami kenaikan harga akhir. Konsumen membayar akumulasi pajak yang lebih tinggi pada setiap transaksi kena pajak.
2. Perlunya Penyesuaian Alokasi Anggaran
Masyarakat perlu meninjau kembali prioritas pengeluaran bulanan. Penyesuaian anggaran membantu mencegah terjadinya defisit kas pribadi akibat akumulasi kenaikan harga barang sekunder dan tersier.
Strategi Adaptasi bagi Pelaku Usaha dan UMKM
Menghadapi apa itu masa pemberlakuan ppn 11 persen menjadi 12 persen memerlukan perencanaan matang dari para pengusaha. Berikut adalah langkah-langkah strategis yang dapat diterapkan oleh pelaku bisnis:
A. Melakukan Audit dan Penyesuaian Sistem TI
- Perbarui master data tarif pajak pada software akuntansi sebelum tanggal efektif pemberlakuan.
- Pastikan integrasi e-Faktur berjalan dengan versi terbaru dari Direktorat Jenderal Pajak (DJP).
- Lakukan uji coba transaksi (dry run) untuk memastikan kalkulasi PPN baru berjalan akurat.
B. Evaluasi Strategi Penetapan Harga (Pricing Strategy)
- Hitung kembali Cost of Goods Sold (COGS) dengan memperhitungkan potensi kenaikan harga dari supplier.
- Pertimbangkan apakah kenaikan PPN akan diteruskan sepenuhnya ke konsumen atau diserap sebagian melalui efisiensi internal.
- Gunakan strategi bundel produk (product bundling) untuk menjaga persepsi nilai barang di mata pelanggan.
C. Komunikasi Transparan dengan Mitra dan Pelanggan
- Informasikan penyesuaian harga kepada pelanggan industri (B2B) jauh-jauh hari sebelum kontrak baru ditandatangani.
- Berikan penjelasan yang jelas pada struk pembelanjaan untuk konsumen akhir (B2C) guna menghindari kesalahpahaman.
Strategi Pengelolaan Keuangan Pribadi untuk Masyarakat
Masyarakat tidak perlu panik menghadapi penyesuaian tarif PPN ini. Langkah-langkah pengelolaan keuangan yang disiplin dapat meminimalkan dampak kenaikan harga terhadap kesejahteraan finansial keluarga.
1. Evaluasi dan Klasifikasi Pengeluaran
Tinjau kembali pos pengeluaran bulanan Anda. Pisahkan kebutuhan primer yang dibebaskan dari PPN dengan kebutuhan sekunder/tersier yang terkena tarif PPN 12 persen.
2. Atur Ulang Skala Prioritas Pembelian Barang Tahan Lama
Jika Anda merencanakan pembelian barang bernilai tinggi yang tergolong Objek Pajak (seperti kendaraan atau elektronik), pertimbangkan waktu pembelian dengan cermat sebelum penyesuaian tarif berlaku secara penuh.
3. Optimalkan Penggunaan Promo dan Efisiensi Anggaran
Manfaatkan program loyalitas, diskon, atau instrumen pembayaran yang memberikan nilai tambah (cashback) untuk mengimbangi selisih kenaikan harga akibat PPN.
Studi Kasus Simulasi Transaksi Bisnis dan Konsumsi
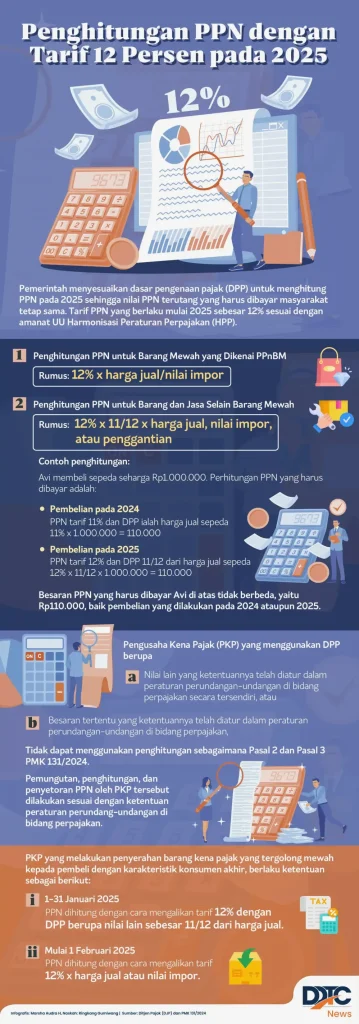
Untuk memberikan gambaran konkret mengenai penerapan tarif baru, berikut adalah contoh perhitungan sederhana transaksi sebelum dan sesudah perubahan tarif.
Contoh 1: Pembelian Perangkat Komputer (Sektor Ritel)
Sebuah perusahaan membeli unit komputer seharga Rp10.000.000 (Harga Dasar Pengenaan Pajak/DPP).
-
Pada Tarif PPN 11%:
- DPP = Rp10.000.000
- PPN (11%) = Rp1.100.000
- Total Bayar = Rp11.100.000
-
Pada Tarif PPN 12%:
- DPP = Rp10.000.000
- PPN (12%) = Rp1.200.000
- Total Bayar = Rp11.200.000
Selisih pembayaran pada transaksi ini adalah sebesar Rp100.000.
Contoh 2: Transaksi Pembelian Bahan Baku B2B
Pengusaha Restoran Kena Pajak membeli peralatan dapur komersial dari distributor.
- Tarif 11%: Pajak Masukan yang dapat dikreditkan oleh pengusaha adalah Rp11.000.000 dari DPP Rp100.000.000.
- Tarif 12%: Pajak Masukan yang dikreditkan menjadi Rp12.000.000 dari DPP Rp100.000.000.
Dalam skema B2B bagi Pengusaha Kena Pajak (PKP), PPN Masukan ini pada dasarnya dapat dikreditkan terhadap PPN Keluaran, sehingga dampak langsung terhadap margin keuntungan bersih dapat diminimalkan melalui mekanisme pengkreditan pajak yang tepat.
Kesalahan Umum yang Harus Dihindari saat Transisi Tarif
Dalam masa peralihan tarif, sering kali terjadi kekeliruan teknis maupun administratif yang berpotensi merugikan bisnis atau menyebabkan sanksi pajak.
1. Mengabaikan Pembaruan Aplikasi Perpajakan
Banyak pelaku usaha menunda pembaruan sistem POS dan aplikasi akuntansi hingga hari pertama pemberlakuan. Hal ini memicu risiko salah hitung PPN pada Faktur Pajak atau struk penjualan.
2. Menganggap Semua Barang Mengalami Kenaikan Harga
Konsumen sering kali berasumsi bahwa seluruh kebutuhan sehari-hari akan naik sebesar 12 persen. Pemahaman yang keliru ini dapat memicu kekhawatiran berlebihan (panic buying), padahal barang kebutuhan pokok tetap dibebaskan dari PPN.
3. Keterlambatan Penerbitan Faktur Pajak
Bagi PKP, kesalahan penentuan tanggal Faktur Pajak pada masa transisi dapat berakibat pada ketidaksesuaian laporan Pajak Masa. Pastikan tanggal saat terutangnya PPN disesuaikan dengan aturan yang berlaku pada tanggal transaksi terjadi.
Kesimpulan
Memahami apa itu masa pemberlakuan ppn 11 persen menjadi 12 persen membantu para pelaku usaha dan masyarakat melangkah secara lebih terukur. Penyesuaian tarif PPN merupakan bagian dari langkah jangka panjang pemerintah untuk memperkuat ketahanan fiskal dan penerimaan negara.
Bagi pelaku usaha, kunci utama sukses melewati masa transisi ini adalah kesiapan sistem administrasi, penyesuaian strategi harga yang rasional, serta komunikasi transparan dengan konsumen. Sementara bagi masyarakat umum, kedisiplinan dalam mengatur anggaran keuangan pribadi menjadi cara paling efektif dalam menjaga kestabilan finansial.
Dengan persiapan yang matang dan pemahaman aturan perpajakan yang tepat, baik pebisnis maupun konsumen dapat beradaptasi dengan perubahan regulasi ini secara harmonis dan berkelanjutan.