Memahami PTKP: Apa Perbedaan PTKP Pribadi dan PTKP Kawin dalam Perhitungan Pajak
Sistem perpajakan di Indonesia menerapkan prinsip keadilan yang disesuaikan dengan kemampuan finansial serta beban hidup masing-masing Wajib Pajak. Salah satu instrumen penting yang digunakan untuk mewujudkan prinsip ini adalah Penghasilan Tidak Kena Pajak (PTKP).
Memahami PTKP sangat krusial, baik bagi karyawan, profesional, maupun pemilik usaha yang mengelola penggajian (payroll). Kesalahan dalam menentukan status PTKP dapat menyebabkan salah hitung pada pemotongan Pajak Penghasilan (PPh Pasal 21). Lantas, apa perbedaan ptkp pribadi dan ptkp kawin serta bagaimana dampaknya terhadap kewajiban pajak Anda sehari-hari?
Artikel ini akan mengulas secara mendalam mengenai definisi, landasan hukum, skema perhitungan, hingga simulasi konkret mengenai perbedaan kedua status PTKP tersebut secara objektif dan akurat.
Konsep Dasar dan Definisi PTKP dalam Pajak Penghasilan
Apa Itu PTKP?
Penghasilan Tidak Kena Pajak atau PTKP adalah besaran penghasilan murni Wajib Pajak orang pribadi yang dibebaskan dari pemotongan PPh Pasal 21. Dalam perhitungan pajak penghasilan, PTKP berfungsi sebagai pengurang atas penghasilan netto.
Jika penghasilan bruto seorang pekerja setelah dikurangi biaya jabatan dan iuran pensiun berada di bawah batas PTKP, maka pekerja tersebut tidak memiliki kewajiban membayar PPh Pasal 21. Sebaliknya, jika penghasilan netto melebihi batas PTKP, selisih itulah yang disebut sebagai Penghasilan Kena Pajak (PKP) dan akan dikenakan tarif pajak berlapisan.
Dasar Hukum PTKP di Indonesia
Ketentuan mengenai besaran PTKP diatur oleh Pemerintah Indonesia melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Selain itu, petunjuk teknis pelaksanaan pemotongan PPh 21 terbaru diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 168 Tahun 2023 yang mengadopsi skema Tarif Efektif Rata-Rata (TER).
Meskipun terdapat penyesuaian mekanisme pemotongan bulanan melalui metode TER, batas besaran nilai nominal PTKP setahun secara mendasar masih mengacu pada ketentuan yang berlaku sejak UU HPP ditetapkan.
Membedakan Status PTKP: Apa Perbedaan PTKP Pribadi dan PTKP Kawin?
Untuk memahami apa perbedaan ptkp pribadi dan ptkp kawin, kita perlu mencermati dasar penetapan status perkawinan dan jumlah tanggungan yang diakui oleh undang-undang perpajakan.
1. Pengertian dan Besaran PTKP Pribadi
PTKP Pribadi adalah batas penghasilan tidak kena pajak yang diperuntukkan bagi Wajib Pajak yang berstatus belum menikah (lajang) dan tidak memiliki tanggungan keluarga sedarah atau semenda dalam garis keturunan lurus.
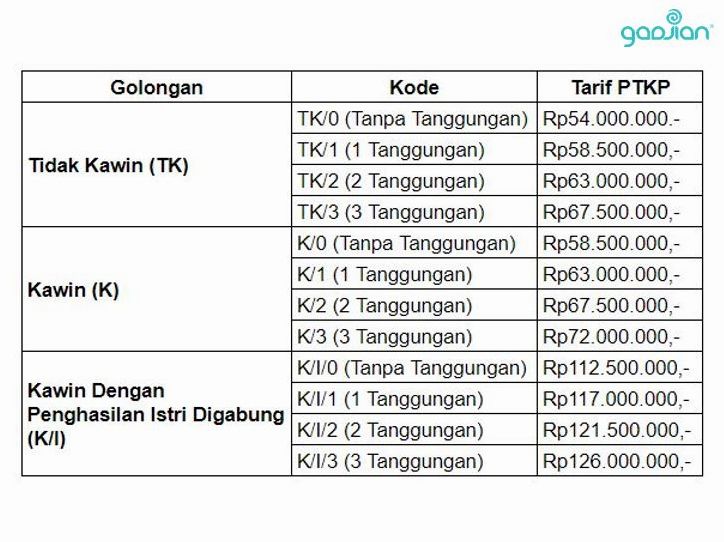
Dalam kode perpajakan, status PTKP Pribadi dasar dicatat dengan kode TK/0 (Tidak Kawin tanpa tanggungan). Nilai nominal untuk PTKP Pribadi dasar ini adalah sebesar Rp54.000.000 per tahun atau Rp4.500.000 per bulan.
2. Pengertian dan Besaran PTKP Kawin
PTKP Kawin adalah batas penghasilan tidak kena pajak yang diberikan kepada Wajib Pajak yang telah terikat dalam perkawinan yang sah secara hukum dan tercatat di lembaga negara.
Karena adanya tambahan beban hidup keluarga, negara memberikan tambahan insentif berupa tambahan nilai PTKP sebesar Rp4.500.000 per tahun untuk status kawin tersebut.
Kode dasar untuk status ini adalah K/0 (Kawin tanpa tanggungan) dengan total PTKP sebesar Rp58.500.000 per tahun. Besaran ini akan meningkat apabila Wajib Pajak memiliki tanggungan keluarga (anak atau orang tua yang menjadi tanggung jawab sepenuhnya), dengan tambahan Rp4.500.000 per orang (maksimal 3 orang tanggungan).
3. PTKP Penghasilan Suami dan Istri Digabung
Dalam skema khusus di mana istri bekerja dan memilih untuk menggabungkan Pelaporan Nomor Pokok Wajib Pajak (NPWP) dengan suami, berlaku status PTKP Kawin dengan Penghasilan Istri Digabung (kode K/I).
Pada kondisi ini, PTKP dasar suami (Rp54.000.000) ditambahkan dengan PTKP pribadi istri (Rp54.000.000), ditambah status kawin (Rp4.500.000), serta tambahan untuk setiap tanggungan.
Tabel Perbandingan Kategori dan Nilai PTKP Terbaru
Berikut adalah rincian besaran PTKP per tahun berdasarkan status pernikahan dan jumlah tanggungan:
| Kode PTKP | Status Perkawinan | Jumlah Tanggungan | Nominal PTKP / Tahun | Nominal PTKP / Bulan |
|---|---|---|---|---|
| TK/0 | Tidak Kawin (Pribadi) | 0 | Rp54.000.000 | Rp4.500.000 |
| TK/1 | Tidak Kawin | 1 | Rp58.500.000 | Rp4.875.000 |
| TK/2 | Tidak Kawin | 2 | Rp63.000.000 | Rp5.250.000 |
| TK/3 | Tidak Kawin | 3 | Rp67.500.000 | Rp5.625.000 |
| K/0 | Kawin | 0 | Rp58.500.000 | Rp4.875.000 |
| K/1 | Kawin | 1 | Rp63.000.000 | Rp5.250.000 |
| K/2 | Kawin | 2 | Rp67.500.000 | Rp5.625.000 |
| K/3 | Kawin | 3 | Rp72.000.000 | Rp6.000.000 |
| K/I/0 | Kawin (Digabung) | 0 | Rp112.500.000 | Rp9.375.000 |
| K/I/1 | Kawin (Digabung) | 1 | Rp117.000.000 | Rp9.750.000 |
| K/I/2 | Kawin (Digabung) | 2 | Rp121.500.000 | Rp10.125.000 |
| K/I/3 | Kawin (Digabung) | 3 | Rp126.000.000 | Rp10.500.000 |
Manfaat dan Tujuan Penerapan PTKP dalam Perpajakan
Penerapan PTKP dalam sistem pemotongan PPh Pasal 21 memiliki beberapa tujuan dan manfaat mendasar, baik bagi individu maupun kestabilan ekonomi secara umum:
- Menjamin Kebutuhan Dasar: PTKP memastikan bahwa penghasilan yang digunakan masyarakat untuk memenuhi kebutuhan hidup esensial tidak tergerus oleh beban pajak.
- Menciptakan Keadilan Fiskal: Individu dengan tanggung jawab finansial lebih besar (seperti memiliki pasangan dan anak) mendapatkan porsi pengurang pajak yang lebih tinggi.
- Meningkatkan Daya Beli Masyarakat: Dengan mengurangi beban pajak bagi kelompok berpenghasilan menengah dan rendah, tingkat konsumsi rumah tangga dapat tetap terjaga.
- Kepastian Hukum bagi Pemberi Kerja: Memberikan acuan yang jelas bagi divisi SDM (Human Resources) atau payroll perusahaan dalam menghitung potongan PPh 21 karyawan secara akurat.
Risiko dan Hal penting yang Perlu Dipertimbangkan
Dalam menentukan dan melaporkan status PTKP, terdapat beberapa hal teknis dan administratif yang wajib diperhatikan agar tidak memicu kendala perpajakan di kemudian hari.
1. Penentuan Status Per per 1 Januari
Status PTKP Wajib Pajak ditentukan berdasarkan keadaan pada awal tahun pajak, yaitu tanggal 1 Januari.
Apabila seorang Wajib Pajak menikah pada tanggal 5 Januari 2024, maka untuk seluruh tahun pajak 2024, status PTKP yang berlaku bagi dirinya masih terhitung TK/0 (Tidak Kawin). Status K/0 baru dapat diberlakukan secara resmi pada tahun pajak 2025.
2. Batas Maksimal Tanggungan
Pemerintah membatasi jumlah tanggungan yang dapat menambah nilai PTKP, yaitu maksimal 3 (tiga) orang. Tanggungan yang diakui meliputi anak kandung, anak angkat, atau orang tua/mertua yang sepenuhnya tidak memiliki penghasilan dan menjadi tanggung jawab Wajib Pajak.
3. Kelengkapan Administrasi dan Dokumen Pendukung
Perubahan status PTKP harus didukung oleh dokumen hukum yang sah. Tanpa dokumen pendukung, pemberi kerja atau Direktorat Jenderal Pajak (DJP) berhak menolak penyesuaian status PTKP tersebut.
Dokumen yang umumnya disyaratkan antara lain:
- Buku Nikah atau Akta Perkawinan dari Catatan Sipil.
- Kartu Keluarga (KK) terbaru.
- Akta Kelahiran Anak.
- Surat pernyataan tidak berpenghasilan bagi tanggungan orang tua/mertua.
Hubungan PTKP dengan Metode TER (Tarif Efektif Rata-Rata) PPh 21
Sejak diberlakukannya PMK 168/2023, perhitungan pemotongan PPh Pasal 21 bulanan mengacu pada skema Tarif Efektif Rata-Rata (TER). Penerapan kategori TER ini sangat bergantung pada status PTKP yang dimiliki oleh Wajib Pajak.
Skema TER membagi kelompok PTKP menjadi tiga kategori utama:
- TER Kategori A: Diperuntukkan bagi Wajib Pajak dengan status PTKP TK/0, TK/1, dan K/0.
- TER Kategori B: Diperuntukkan bagi Wajib Pajak dengan status PTKP TK/2, TK/3, K/1, dan K/2.
- TER Kategori C: Diperuntukkan bagi Wajib Pajak dengan status PTKP K/3.
Pemahaman mengenai kategori TER ini sangat penting bagi pemilik bisnis dan tim penggajian agar tidak salah dalam menentukan persentase pemotongan pajak bulanan karyawan.
Contoh Simulasi Perhitungan Pajak Penghasilan (PPh 21)
Untuk memberikan gambaran yang lebih transparan mengenai apa perbedaan ptkp pribadi dan ptkp kawin secara finansial, mari kita cermati dua studi kasus perhitungan di bawah ini.
Studi Kasus 1: Karyawan Lajang (PTKP Pribadi – TK/0)
Rian adalah seorang karyawan swasta yang belum menikah dan tidak memiliki tanggungan. Penghasilan bruto Rian adalah Rp8.000.000 per bulan.
- Penghasilan Bruto Setahun: 12 x Rp8.000.000 = Rp96.000.000
- Biaya Jabatan (5% x Bruto, maks Rp500rb/bulan): 12 x Rp400.000 = Rp4.800.000
- Penghasilan Netto Setahun: Rp96.000.000 – Rp4.800.000 = Rp91.200.000
- PTKP (TK/0): Rp54.000.000
- Penghasilan Kena Pajak (PKP): Rp91.200.000 – Rp54.000.000 = Rp37.200.000
Perhitungan PPh 21 Terutang Setahun:
- Tarif Lapisan Pertama (5% x PKP): 5% x Rp37.200.000 = Rp1.860.000 per tahun (atau Rp155.000 per bulan).
Studi Kasus 2: Karyawan Menikah dengan 1 Anak (PTKP Kawin – K/1)
Budi bekerja di perusahaan yang sama dengan nominal gaji bulanan yang identik, yaitu Rp8.000.000 per bulan. Namun, Budi sudah menikah dan memiliki 1 orang anak (status K/1).
- Penghasilan Bruto Setahun: 12 x Rp8.000.000 = Rp96.000.000
- Biaya Jabatan (5% x Bruto): 12 x Rp400.000 = Rp4.800.000
- Penghasilan Netto Setahun: Rp96.000.000 – Rp4.800.000 = Rp91.200.000
- PTKP (K/1: Rp54 jt + Rp4.5 jt status kawin + Rp4.5 jt anak): Rp63.000.000
- Penghasilan Kena Pajak (PKP): Rp91.200.000 – Rp63.000.000 = Rp28.200.000
Perhitungan PPh 21 Terutang Setahun:
- Tarif Lapisan Pertama (5% x PKP): 5% x Rp28.200.000 = Rp1.410.000 per tahun (atau Rp117.500 per bulan).
Analisis Perbandingan Kedua Kasus
Melalui simulasi di atas, terlihat jelas dampak dari perbedaan status PTKP:
- Rian (PTKP Pribadi / TK/0) membayar pajak sebesar Rp1.860.000 setahun.
- Budi (PTKP Kawin / K/1) membayar pajak sebesar Rp1.410.000 setahun.
Budi membayar pajak Rp450.000 lebih rendah per tahun dibandingkan Rian, meskipun besaran gaji pokok mereka persis sama. Selisih ini merupakan bentuk insentif pajak yang diberikan negara untuk memperhitungkan tanggungan keluarga Budi.
Kesalahan Umum yang Sering Terjadi dalam Penentuan PTKP
Dalam praktik di lapangan, baik karyawan maupun pengelola payroll sering melakukan kekeliruan administrasi terkait PTKP. Berikut beberapa kesalahan umum yang perlu dihindari:
1. Mengubah Status PTKP di Tengah Tahun Pajak
Banyak karyawan mengajukan perubahan status PTKP segera setelah mereka menikah atau melahirkan di pertengahan tahun (misalnya bulan Juli). Secara aturan perpajakan, status PTKP bersifat mengikat selama satu tahun penuh berdasarkan kondisi pada 1 Januari. Perubahan data baru bisa diberlakukan efektif per 1 Januari tahun berikutnya.
2. Klaim Ganda atas Tanggungan Anak
Apabila suami dan istri sama-sama bekerja dan memiliki NPWP terpisah (status MT atau PH), sering kali terjadi kesalahan di mana kedua belah pihak sama-sama mengklaim anak sebagai tanggungan PTKP. Secara aturan, hak pengklaiman tanggungan anak utama berada pada pihak suami.
3. Memasukkan Tanggungan di Luar Garis Keturunan Lurus
Tanggungan yang sah untuk menambah PTKP hanya terbatas pada garis keturunan lurus (anak kandung/angkat, orang tua, mertua). Saudara kandung, keponakan, atau ipar tidak dapat dimasukkan sebagai pengurang PTKP, meskipun biaya hidup mereka ditanggung secara penuh.
4. Kelalaian Pembaruan Data Internal HR
Karyawan sering kali lupa menyerahkan salinan Akta Nikah atau Kartu Keluarga terbaru ke divisi HR. Akibatnya, pemotongan PPh 21 tetap menggunakan status lama (TK/0), yang berpotensi menyebabkan pemotongan pajak menjadi lebih tinggi dari yang seharusnya (overpayment).
Kesimpulan dan Ringkasan Insight Utama
Memahami apa perbedaan ptkp pribadi dan ptkp kawin merupakan langkah fundamental dalam pengelolaan administrasi perpajakan yang tepat dan patuh hukum.
Secara ringkas, perbedaannya terletak pada besaran nominal pengurang pajak dan status tanggung jawab keluarga:
- PTKP Pribadi (TK/0): Memiliki batas pengurang sebesar Rp54.000.000 per tahun, diperuntukkan bagi individu yang belum menikah dan tanpa tanggungan.
- PTKP Kawin (K/0 hingga K/3): Dimulai dari Rp58.500.000 per tahun, diperuntukkan bagi individu yang telah menikah secara sah, dengan tambahan nilai pengurang sebesar Rp4.500.000 untuk status pernikahan serta Rp4.500.000 untuk setiap tanggungan (maksimal 3 orang).
Bagi karyawan, selalu pastikan data status pernikahan dan jumlah tanggungan diperbarui serta dilaporkan ke bagian HR sebelum awal tahun pajak dimulai.
Bagi pelaku usaha dan pengelola bisnis, kecermatan dalam mengidentifikasi status PTKP karyawan sangat memengaruhi ketepatan perhitungan TER PPh 21, efisiensi operasional penggajian, serta kepatuhan perusahaan terhadap regulasi perpajakan yang berlaku di Indonesia.