Panduan Lengkap: Bagaimana Cara Mengajukan Penundaan Penagihan Pajak Secara Resmi dan Aman
Tanggung jawab perpajakan merupakan bagian tak terpisahkan dari pengelolaan keuangan, baik bagi individu maupun pelaku usaha. Namun, kondisi finansial tidak selamanya berjalan stabil.
Sering kali, kendala arus kas atau krisis ekonomi yang tak terduga membuat Wajib Pajak kesulitan pelunasan kewajiban tepat waktu. Dalam situasi ini, penting untuk memahami bahwa hukum perpajakan menyediakan mekanisme penyelesaian legal tanpa harus melanggar aturan.
Memahami bagaimana cara mengajukan penundaan penagihan pajak adalah langkah strategis untuk menjaga keberlanjutan bisnis sekaligus mempertahankan kepatuhan perpajakan. Artikel ini akan membahas secara menyeluruh konsep, mekanisme, manfaat, hingga risiko yang perlu Anda pertimbangkan.
Definisi dan Konsep Dasar Penundaan Pembayaran Pajak
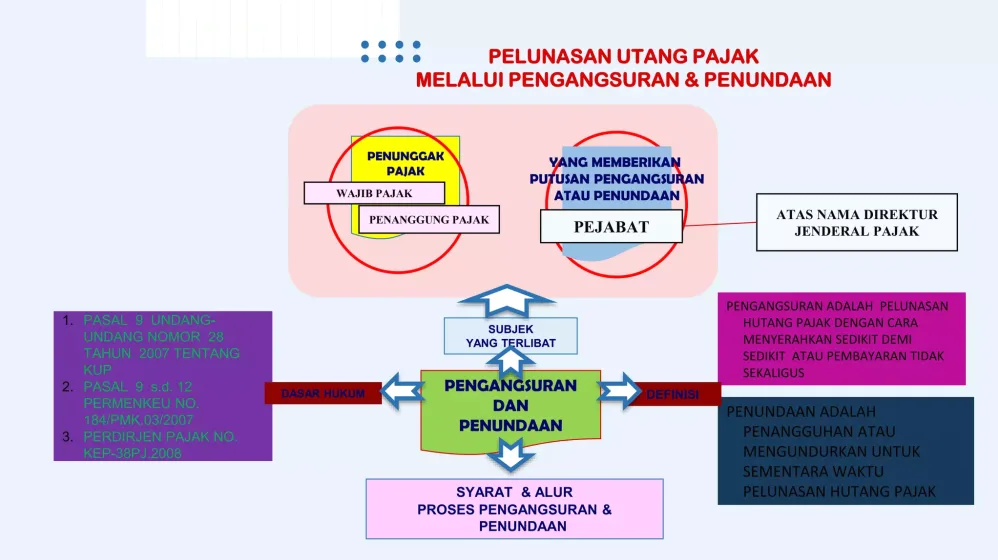
Penundaan penagihan atau pembayaran pajak adalah fasilitas hukum yang diberikan oleh otoritas perpajakan kepada Wajib Pajak. Fasilitas ini memungkinkan Wajib Pajak untuk mengangsur atau menunda pelunasan utang pajak dalam jangka waktu tertentu.
Dalam sistem perpajakan di Indonesia, ketentuan ini diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Direktorat Jenderal Pajak (DJP) memberikan ruang konsultasi dan pengajuan keringanan bagi Wajib Pajak yang mengalami kesulitan likuiditas.
Secara teknis, terdapat perbedaan antara penundaan pembayaran dan pengangsuran pajak:
- Penundaan Pembayaran: Menangguhkan seluruh kewajiban pembayaran hingga batas waktu tertentu yang disetujui.
- Pengangsuran Pembayaran: Membagi total utang pajak menjadi beberapa tahap pembayaran berkala dalam jangka waktu tertentu.
Jenis Kewajiban Pajak yang Dapat Diajukan Penundaan
Tidak semua jenis tagihan dapat ditunda tanpa alasan yang sah. Umumnya, penundaan atau pengangsuran berlaku untuk tagihan yang timbul dari ketetapan resmi otoritas pajak.
Berikut adalah tabel jenis tagihan pajak yang umumnya dapat diajukan penundaan:
| Jenis Tagihan Pajak | Keterangan Ringkas |
|---|---|
| Surat Tagihan Pajak (STP) | Tagihan akibat sanksi administrasi atau kurang bayar akibat kesalahan hitung/tulis. |
| SKP Kurang Bayar (SKPKB) | Ketetapan pajak yang timbul dari hasil pemeriksaan otoritas pajak. |
| SKP Kurang Bayar Tambahan (SKPKBT) | Ketetapan tambahan jika ditemukan data baru (novum). |
| Pajak Penghasilan (PPh) Pasal 29 | Pelunasan PPh Terutang pada akhir tahun pajak sebelum SPT disampaikan. |
Manfaat dan Tujuan Pengajuan Penundaan Penagihan Pajak
Mengajukan keringanan penagihan pajak bukan berarti menghindar dari kewajiban hukum. Sebaliknya, tindakan ini menunjukkan iktikad baik Wajib Pajak dalam menyelesaikan utang secara akuntabel.
Berikut adalah beberapa manfaat utama dari pemanfaatan fasilitas penundaan penagihan:
1. Menjaga Stabilitas Arus Kas (Cash Flow)
Bagi pelaku bisnis, arus kas adalah urat nadi operasional. Pembayaran tagihan pajak dalam jumlah besar secara sekaligus dapat mengganggu operasional harian, seperti pembayaran gaji karyawan atau pembelian bahan baku.
Dengan mengajukan penundaan atau angsuran, perusahaan dapat mengatur alokasi dana secara lebih fleksibel. Hal ini mencegah potensi krisis likuiditas yang lebih dalam.
2. Meminimalisir Tindakan Penagihan Aktif
Jika utang pajak dibiarkan begitu saja tanpa komunikasi resmi, DJP dapat melakukan tindakan penagihan aktif. Penagihan aktif meliputi penerbitan Surat Paksa, penyitaan aset, hingga pemblokiran rekening bank.
Dengan mengetahui bagaimana cara mengajukan penundaan penagihan pajak dan memprosesnya secara legal, Anda dapat mencegah tindakan eksekusi penagihan yang lebih keras dari jurusita pajak.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun memberikan kelonggaran, fasilitas penundaan tidak sepenuhnya bebas dari konsekuensi finansial. Wajib Pajak harus memperhitungkan risiko dan aturan turunan yang menyertainya.
Sanksi Bunga Administrasi
Sesuai dengan ketentuan perpajakan yang berlaku, penundaan atau pengangsuran pembayaran pajak tetap dikenakan sanksi administrasi berupa bunga. Besaran bunga ini dihitung berdasarkan tarif suku bunga acuan yang ditetapkan oleh Kementerian Keuangan.
Sanksi bunga dihitung sejak jatuh tempo pembayaran sampai dengan tanggal pembayaran atau angsuran dilakukan. Oleh karena itu, makin lama jangka waktu penundaan, makin besar total beban bunga yang harus ditanggung.
Persyaratan Jaminan (Collateral)
Dalam kondisi tertentu, otoritas pajak dapat meminta jaminan atas penundaan pembayaran pajak yang diajukan. Jaminan ini berfungsi sebagai kepastian bahwa Wajib Pajak akan melunasi utangnya sesuai jadwal yang disetujui.
Bentuk jaminan dapat berupa garansi bank, sertifikat tanah, atau aset berharga lainnya. Ketentuan mengenai jaminan ini sangat bergantung pada besarnya utang pajak dan hasil evaluasi KPP setempat.
Panduan Langkah: Bagaimana Cara Mengajukan Penundaan Penagihan Pajak
Proses pengajuan keringanan penagihan pajak memerlukan ketelitian dalam penyusunan dokumen dan argumentasi finansial. Setiap tahapan harus dilakukan sesuai dengan prosedur resmi yang ditetapkan oleh Direktorat Jenderal Pajak.
Berikut adalah panduan bertahap mengenai bagaimana cara mengajukan penundaan penagihan pajak secara terstruktur:
            │
            ▼

            │
            ▼

            │
            ▼

            │
            ▼
1. Evaluasi Posisi Finansial dan Kemampuan Bayar
Langkah pertama yang harus dilakukan adalah menganalisis kondisi keuangan Anda secara objektif. Tentukan berapa kemampuan riil Anda untuk membayar utang pajak tersebut, baik secara bertahap maupun di masa mendatang.
Buatlah proyeksi arus kas beberapa bulan ke depan. Proyeksi ini akan menjadi landasan utama saat Anda mengajukan skema angsuran atau penundaan kepada petugas pajak.
2. Penyiapan Dokumen Pendukung yang Valid
Permohonan penundaan tidak akan disetujui tanpa adanya bukti pendukung yang kuat. Anda harus membuktikan bahwa kondisi keuangan perusahaan memang sedang mengalami gangguan likuiditas atau keadaan di luar kendali (force majeure).
Dokumen-dokumen yang umumnya dibutuhkan meliputi:
- Laporan keuangan terbaru (Laporan Laba Rugi dan Neraca).
- Laporan arus kas (cash flow statement) beberapa bulan terakhir.
- Rekening koran perusahaan atau pribadi.
- Bukti pendukung lain (misal: surat kerugian dari pihak berwenang jika terjadi bencana alam).
3. Menyusun Surat Permohonan Resmi
Langkah inti dari bagaimana cara mengajukan penundaan penagihan pajak adalah menyusun Surat Permohonan Penundaan atau Pengangsuran Pembayaran Pajak. Surat ini ditujukan kepada Kepala Kantor Pelayanan Pajak (KPP) tempat Anda terdaftar.
Dalam surat tersebut, pastikan Anda mencantumkan:
- Identitas lengkap Wajib Pajak (Nama, NPWP, Alamat).
- Nomor dan tanggal ketetapan pajak (STP atau SKPKB).
- Jumlah utang pajak yang dimohonkan penundaan/pengangsuran.
- Alasan yang jelas dan objektif mengenai pengajuan permohonan.
- Skema pembayaran yang diusulkan (jangka waktu dan besaran angsuran).
4. Menyampaikan Permohonan ke KPP
Surat permohonan berserta dokumen pelengkap harus disampaikan sebelum jatuh tempo pembayaran ketetapan pajak berakhir. Pengajuan umumnya disarankan paling lambat 9 (sembilan) hari kerja sebelum tanggal jatuh tempo.
Penyampaian dapat dilakukan secara langsung ke Tempat Pelayanan Terpadu (TPT) di KPP Terdaftar, melalui pos tercatat, atau melalui aplikasi elektronik jika layanan tersebut telah tersedia di portal DJP Online.
5. Proses Verifikasi dan Keputusan
Setelah berkas diterima, otoritas pajak akan melakukan proses pemeriksaan dan verifikasi administratif. Kepala KPP memiliki kewenangan untuk menerima seluruhnya, menerima sebagian, atau menolak permohonan Anda.
Keputusan resmi biasanya diterbitkan dalam jangka waktu paling lambat 7 (tujuh) hari kerja setelah permohonan diterima lengkap. Jika dalam jangka waktu tersebut Kepala KPP tidak memberikan keputusan, permohonan Anda dianggap dikabulkan.
Contoh Penerapan dalam KonContext Bisnis dan Keuangan Pribadi
Untuk memahami lebih jelas bagaimana cara mengajukan penundaan penagihan pajak, mari kita cermati contoh kasus berikut.
Kasus 1: Pelaku UMKM Sektor Manufaktur
PT Cahaya Terang menerima Surat Ketetapan Pajak Kurang Bayar (SKPKB) sebesar Rp150.000.000 akibat penyesuaian pemeriksaan omzet. Di saat bersamaan, perusahaan mengalami keterlambatan pembayaran dari pelanggan utama selama tiga bulan.
Direktur PT Cahaya Terang mengajukan permohonan angsuran pembayaran pajak selama 6 bulan kepada Kepala KPP setempat. Perusahaan melampirkan laporan arus kas dan bukti penundaan pembayaran dari klien sebagai alasan ketidakmampuan pelunasan seketika.
Kepala KPP menyetujui permohonan tersebut dengan memberikan skema angsuran bulanan beserta kalkulasi bunga sanksi administrasi yang transparan. Dengan demikian, bisnis tetap dapat beroperasi tanpa ancaman penyitaan aset operasional.
Kasus 2: Wajib Pajak Orang Pribadi (Karyawan/Entrepreneur)
Seorang freelancer menerima Surat Tagihan Pajak (STP) atas kekurangan pembayaran PPh Pasal 29 sebesar Rp30.000.000. Namun, ia baru saja mengalami musibah medis yang menguras cadangan kas daruratnya.
Wajib Pajak tersebut mendatangi KPP terdaftar untuk berkonsultasi mengenai bagaimana cara mengajukan penundaan penagihan pajak secara perorangan. Ia mengajukan penundaan pembayaran selama 2 bulan dengan melampirkan rekam medis dan bukti mutasi rekening.
Permohonan ditindaklanjuti secara kooperatif oleh KPP, sehingga Wajib Pajak diberikan waktu penundaan pelunasan tanpa perlu khawatir terkena tindakan surat paksa.
Kesalahan Umum yang Sering Terjadi saat Pengajuan
Banyak permohonan penundaan atau pengangsuran pajak ditolak oleh KPP bukan karena Wajib Pajak tidak berhak, melainkan karena kesalahan teknis dan administratif.
Berikut adalah beberapa kesalahan fatal yang perlu dihindari:
Mengajukan Permohonan Mendekati Batas Jatuh Tempo
Mengajukan permohonan H-1 atau H-2 sebelum jatuh tempo pembayaran sangat berisiko. Otoritas pajak membutuhkan waktu untuk memverifikasi berkas yang Anda serahkan.
Jika permohonan diajukan terlalu lambat, sistem dapat secara otomatis mencatat Anda menunggak sebelum keputusan penerimaan diterbitkan. Hal ini berpotensi memicu penerbitan Surat Teguran.
Dokumen Alasan Keuangan yang Kurang Valid
Pengajuan keringanan yang hanya mengandalkan narasi tanpa bukti otentik kemungkinan besar akan ditolak. Alasan seperti "penjualan menurun" harus dibuktikan dengan laporan keuangan, neraca, atau data mutasi bank yang sah.
Pemeriksa pajak akan menilai kelayakan permohonan berdasarkan rasio likuiditas dan keabsahan data finansial yang Anda sertakan.
Mengabaikan Ketentuan Pembayaran Angsuran Pertama
Ketika permohonan pengangsuran dikabulkan, Wajib Pajak wajib membayar angsuran sesuai jadwal yang tertera dalam Surat Keputusan. Kelalaian dalam membayar angsuran pertama atau angsuran berikutnya akan membatalkan fasilitas keringanan tersebut.
Jika fasilitas dibatalkan, otoritas pajak berhak melakukan tindakan penagihan aktif atas sisa utang pajak secara seketika dan sekaligus.
Ringkasan Ketentuan Teknis Pengajuan Penundaan Pajak
Agar memudahkan Anda dalam mempersiapkan pengajuan, berikut adalah tabel ringkasan ketentuan teknis yang berlaku dalam praktik umum perpajakan:
| Parameter | Ketentuan Umum |
|---|---|
| Batas Waktu Pengajuan | Paling lambat 9 (sembilan) hari kerja sebelum jatuh tempo pembayaran. |
| Batas Waktu Keputusan KPP | Paling lambat 7 (tujuh) hari kerja sejak permohonan diterima lengkap. |
| Jangka Waktu Maksimal | Tergantung jenis pengajuan (biasanya maksimal 12 bulan untuk angsuran). |
| Sanksi Administrasi | Sanksi bunga bulanan sesuai tarif suku bunga acuan Menteri Keuangan. |
| Dokumen Utama | Surat Permohonan, Laporan Keuangan/Arus Kas, Bukti Alasan Penundaan. |
Kesimpulan
Fasilitas penundaan dan pengangsuran tagihan pajak merupakan hak legitiem bagi Wajib Pajak yang mengalami kesulitan finansial secara riil. Memahami bagaimana cara mengajukan penundaan penagihan pajak dengan benar adalah solusi rasional untuk menjaga kelangsungan usaha sekaligus mempertahankan kepatuhan hukum.
Prosedur pengajuan membutuhkan keterbukaan data, kelengkapan administratif, dan ketepatan waktu pengajuan. Dengan menyusun rencana pembayaran yang realistis dan melampirkan bukti finansial yang valid, peluang persetujuan dari kantor pelayanan pajak akan makin tinggi.
Jika Anda mengalami kesulitan dalam mengukur kapasitas keuangan atau menyusun dokumen permohonan, berkonsultasi dengan konsultan pajak terdaftar atau petugas Account Representative (AR) di KPP dapat menjadi langkah bijak sebelum mengajukan permohonan resmi.