Panduan Lengkap Faktur Pajak Gabungan: Alasan, Aturan, dan Penerapannya bagi PKP
Pendahuluan
Dalam dunia perpajakan Indonesia, Pengusaha Kena Pajak (PKP) memiliki kewajiban untuk memungut Pajak Pertambahan Nilai (PPN) atas setiap penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP). Setiap transaksi perpajakan tersebut harus dibuktikan dengan dokumen resmi yang disebut Faktur Pajak.
Seiring tingginya frekuensi transaksi bisnis B2B (business-to-business), pembuatan Faktur Pajak secara eceran atau satu per satu sering kali membebani administrasi perusahaan. Hal ini memicu pertanyaan teknis dan yuridis mengenai tata cara pelaporan PPN yang lebih efisien bagi pelaku usaha.
Memahami kenapa pkp wajib membuat faktur pajak gabungan dalam skenario transaksi berulang menjadi sangat krusial. Selain untuk menjaga kepatuhan terhadap regulasi Direktorat Jenderal Pajak (DJP), efisiensi administrasi pajak berpengaruh langsung terhadap arus kas dan tata kelola keuangan perusahaan.
Definisi dan Konsep Dasar Faktur Pajak Gabungan
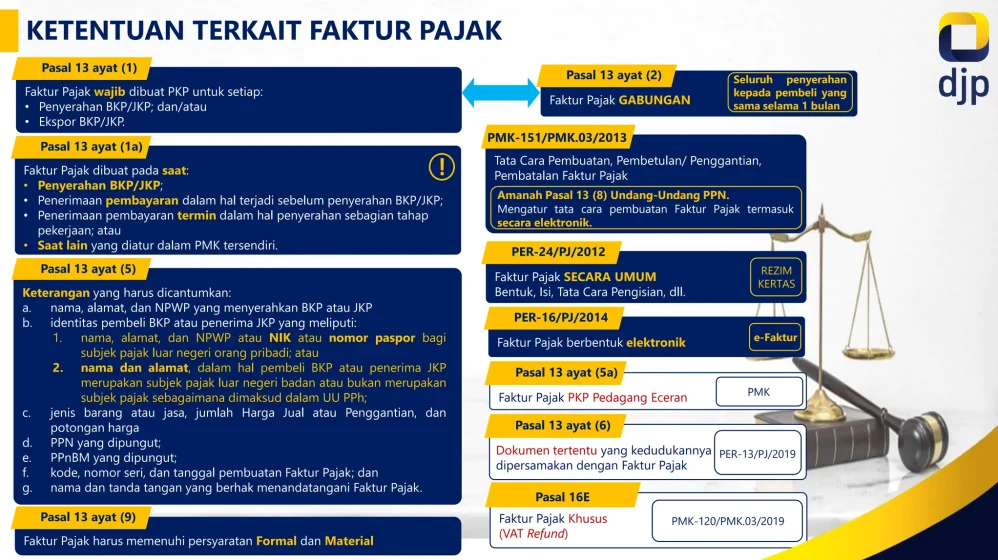
Faktur Pajak Gabungan adalah Faktur Pajak yang meliputi seluruh penyerahan BKP atau JKP yang dilakukan kepada pembeli yang sama selama satu bulan kalender. Konsep ini dihadirkan oleh pemerintah untuk memberikan kemudahan administratif bagi PKP yang memiliki frekuensi transaksi tinggi dengan mitra bisnis yang sama.
Secara hukum, ketentuannya diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 tentang Faktur Pajak. Aturan ini menegaskan tata cara, batasan waktu, serta syarat administratif yang harus dipenuhi oleh PKP dalam menerbitkan bukti pungutan PPN.
Dalam praktik bisnis sehari-hari, Faktur Pajak Gabungan memangkas beban kerja tim akuntansi secara signifikan. Daripada menerbitkan puluhan faktur untuk pelanggan yang sama dalam sebulan, PKP cukup menerbitkan satu dokumen terintegrasi di akhir bulan.
Perbedaan Faktur Pajak Standar dan Faktur Pajak Gabungan
Untuk memahami perbedaannya secara lebih jelas, berikut adalah ringkasan perbandingan antara Faktur Pajak Standar (per transaksi) dan Faktur Pajak Gabungan:
| Parameter Perbandingan | Faktur Pajak Standar (Per Transaksi) | Faktur Pajak Gabungan |
|---|---|---|
| Frekuensi Penerbitan | Diterbitkan setiap kali terjadi penyerahan barang/jasa. | Diterbitkan satu kali untuk seluruh penyerahan dalam satu bulan. |
| Target Pembeli | Pembeli yang sama atau berbeda-beda. | Harus untuk satu pembeli yang sama (same identity). |
| Batas Waktu Penerbitan | Saat penyerahan atau saat pembayaran diterima. | Paling lambat akhir bulan penyerahan BKP/JKP. |
| Beban Administrasi | Tinggi jika frekuensi transaksi harian sangat banyak. | Sangat efisien untuk transaksi bernilai kecil namun sering. |
| Aplikasi Penginputan | Diinput berulangkali di sistem e-Faktur. | Diinput sekaligus gabungan dari seluruh nota/surat jalan. |
Alasan Utama Kenapa PKP Wajib Membuat Faktur Pajak Gabungan
Pertanyaan mendasar yang sering muncul di kalangan praktisi akuntansi adalah kenapa pkp wajib membuat faktur pajak gabungan ketika menghadapi pola transaksi tertentu. Kewajiban ini pada dasarnya merujuk pada pemenuhan standar regulasi dan kepatuhan administrasi perpajakan yang ketat.
Berikut adalah beberapa faktor utama yang melandasi urgensi penatausahaan Faktur Pajak Gabungan bagi bisnis:
──> ──> 1. Kepatuhan Batas Waktu Penerbitan Faktur Pajak
Sesuai regulasi DJP, Faktur Pajak Gabungan wajib dibuat paling lambat pada akhir bulan penyerahan BKP atau JKP. Jika PKP menunda penerbitan Faktur Pajak harian melebihi batas waktu penyerahan, hal tersebut dianggap sebagai keterlambatan penerbitan faktur.
Melalui skema faktur gabungan, PKP secara sah diberikan ruang oleh undang-undang untuk menyatukan seluruh transaksi hingga hari terakhir di bulan yang sama. Hal ini menjadi alasan teknis kenapa pkp wajib membuat faktur pajak gabungan agar tidak terjerat sanksi denda keterlambatan e-Faktur.
2. Standarisasi Administrasi Perpajakan B2B
Dalam hubungan bisnis jangka panjang, pembeli biasanya menerbitkan Purchase Order (PO) secara berkala dengan sistem pembayaran berkala (term of payment). Menerbitkan faktur pajak terpisah untuk tiap surat jalan akan menyulitkan proses rekonsiliasi di pihak pembeli maupun penjual.
Regulasi menetapkan bahwa jika transaksi dilakukan terus-menerus dengan mitra yang sama tanpa ada pembayaran di muka, penggunaan faktur gabungan menjadi standar operasional yang diakui. Ini menjelaskan kenapa pkp wajib membuat faktur pajak gabungan untuk menjaga konsistensi data penjualan dengan data perpajakan.
3. Menghindari Risiko Denda Sanksi Administrasi
Berdasarkan Pasal 14 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), PKP yang terlambat atau tidak membuat Faktur Pajak dapat dikenakan sanksi denda administrasi. Denda ini dihitung berdasarkan persentase dari Dasar Pengenaan Pajak (DPP).
Penggunaan faktur pajak gabungan yang tertib meminimalisasi risiko kelalaian penginputan transaksi harian yang terlewat. Inilah mengapa Pembuat Kebijakan Keuangan dalam perusahaan menekankan kenapa pkp wajib membuat faktur pajak gabungan sebagai langkah preventif terhadap sanksi denda pajak.
Manfaat dan Tujuan Penerbitan Faktur Pajak Gabungan
Penggunaan mekanisme Faktur Pajak Gabungan tidak hanya sekadar menggugurkan kewajiban hukum, tetapi juga memberikan dampak positif pada operasional bisnis.
Efisiensi Biaya dan Lini Operasional
Proses otomatisasi atau pemrosesan manual e-Faktur membutuhkan waktu dan sumber daya manusia. Dengan menggabungkan transaksi bulanan, jam kerja staf akuntansi dapat dialokasikan untuk analisis keuangan yang lebih strategis.
Kemudahan Rekonsiliasi Kas dan Bank
Setiap akhir bulan, tim finance harus mencocokkan arus kas masuk, invoicing, dan Laporan SPT Masa PPN. Jumlah dokumen faktur yang lebih sedikit secara signifikan menurunkan tingkat kesalahan manusia (human error) saat rekonsiliasi data.
Optimasi Sistem e-Faktur
Penggunaan server e-Faktur untuk mengunggah (upload) ribuan faktur secara eceran dapat meningkatkan risiko kendala teknis atau error jaringan. Menerbitkan faktur gabungan memperkecil beban lalu lintas data pada aplikasi e-Faktur DJP.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun memberikan banyak kemudahan, penerapan Faktur Pajak Gabungan memiliki risiko operasional dan syarat ketat yang tidak boleh diabaikan oleh PKP.
┌────────────────────────────────────────────────────────┐
│             RISIKO FAKTUR PAJAK GABUNGAN               │
├────────────────────────────────────────────────────────┤
│ 1. Pembayaran Di Depan (Uang Muka)                     │
│    -> Melakukan gabungan padahal ada uang muka         │
│       sebelum akhir bulan = Potensi Sanksi.            │
│                                                        │
│ 2. Melewati Batas Bulan Kalender                       │
│    -> Menggabungkan transaksi bulan berbeda            │
│       = Faktur Cacat / Batal.                          │
│                                                        │
│ 3. Identitas Pembeli Berbeda                           │
│    -> Penggabungan cabang & pusat tanpa pemusatan      │
│       = Tidak Valid.                                   │
└────────────────────────────────────────────────────────┘
Risiko Pembayaran di Depan (Uang Muka)
Jika terdapat pembayaran uang muka atau pelunasan yang terjadi sebelum akhir bulan penyerahan, Faktur Pajak atas pembayaran tersebut wajib dibuat pada saat uang diterima. PKP tidak boleh menggabungkan transaksi yang sudah menerima pembayaran di muka ke dalam Faktur Pajak Gabungan di akhir bulan.
Kesalahan dalam membedakan mana transaksi yang sudah dibayar dan mana yang belum dapat menyebabkan Faktur Pajak dianggap terlambat diterbitkan. Hal ini merupakan pertimbangan krusial kenapa pkp wajib membuat faktur pajak gabungan secara teliti dan akurat.
Penggabungan Lintas Bulan yang Dilarang
Faktur Pajak Gabungan hanya berlaku untuk transaksi dalam satu bulan kalender yang sama. PKP dilarang keras menggabungkan transaksi dari bulan Januari dan Februari ke dalam satu Faktur Pajak Gabungan.
Pelanggaran terhadap ketentuan ini dapat mengakibatkan faktur pajak dianggap tidak sah atau cacat hukum, yang berdampak pada ketidakmampuan pembeli untuk mengkreditkan Pajak Masukan.
Strategi Praktis Penerapan dalam Operasional Bisnis
Untuk memastikan proses penerbitan berjalan lancar tanpa melanggar aturan, perusahaan perlu menerapkan langkah-langkah strategis dalam penatausahaan PPN.
1. Integrasi Sistem ERP dengan e-Faktur
Penggunaan sistem Enterprise Resource Planning (ERP) yang terhubung langsung dengan aplikasi e-Faktur melalui API sangat dianjurkan. Sistem akan secara otomatis mengelompokkan surat jalan (Delivery Order) berdasarkan ID pelanggan yang sama selama satu bulan berjalan.
2. Penyusunan SOP Standar Operasional Prosedur
Perusahaan wajib memiliki SOP tertulis mengenai closing penjualan bulanan. SOP ini mengatur batas akhir penerimaan Surat Jalan dari bagian logistik ke bagian akuntansi untuk segera diproses menjadi Faktur Pajak Gabungan sebelum tanggal terakhir bulan tersebut.
3. Validasi NPWP dan Identitas Pembeli
Sebelum menggabungkan data transaksi, pastikan NPWP, NIK, serta alamat pembeli benar-benar identik. Perbedaan data cabang atau alamat yang belum terpusat dapat menyebabkan penolakan (reject) saat dilakukan approval e-Faktur.
Contoh Kasus Penerapan dalam KonContext Bisnis
Untuk memberikan gambaran yang lebih konkret, berikut adalah simulasi penerapan Faktur Pajak Gabungan pada rantai pasok industri manufaktur dan ritel.
Profil Kasus
PT Utama Logistik (PKP Penjual) menyalurkan bahan baku kemasan kepada PT Sejahtera Tbk (PKP Pembeli) sepanjang bulan Juli.
Detail transaksi pengiriman barang adalah sebagai berikut:
- 05 Juli: Pengiriman Bahan Baku A (Nilai Rp20.000.000)
- 12 Juli: Pengiriman Bahan Baku B (Nilai Rp30.000.000)
- 20 Juli: Pengiriman Bahan Baku C (Nilai Rp15.000.000)
- 27 Juli: Pengiriman Bahan Baku D (Nilai Rp25.000.000)
Selama bulan Juli, tidak ada pembayaran uang muka yang diterima oleh PT Utama Logistik dari PT Sejahtera Tbk.
 ──┐
 ──┼─>  ──>
 ──┤
 ──┘
Skenario Pemrosesan
- Pilihan Tanpa Faktur Gabungan: PT Utama Logistik harus menerbitkan 4 Faktur Pajak terpisah pada masing-masing tanggal pengiriman.
- Pilihan Dengan Faktur Gabungan: PT Utama Logistik membuat 1 Faktur Pajak Gabungan pada tanggal 31 Juli dengan total Dasar Pengenaan Pajak (DPP) sebesar Rp90.000.000.
Dalam skenario ini, terlihat jelas alasan praktis kenapa pkp wajib membuat faktur pajak gabungan jika ingin menghemat waktu pemrosesan dokumen tanpa melanggar ketentuan tanggal penerbitan e-Faktur.
Kesalahan Umum yang Sering Terjadi
Meskipun konsepnya sederhana, dalam praktiknya masih sering ditemukan berbagai kesalahan fatal yang dilakukan oleh staf pajak perusahaan.
Menggabungkan Transaksi dari Pembeli yang Berbeda
Kesalahan ini biasa terjadi pada perusahaan holding atau grup bisnis. Penjualan kepada anak perusahaan A dan anak perusahaan B tidak boleh digabungkan dalam satu faktur, meskipun berada dalam satu payung grup kepemilikan, kecuali jika sudah ada izin pemusatan pajak.
Terlambat Meminta Approve di e-Faktur
Menerbitkan faktur pajak gabungan tertanggal akhir bulan tetapi baru diunggah (upload) dan mendapatkan approval DJP melewati batas waktu yang ditentukan regulasi (tanggal 15 bulan berikutnya) dapat menyebabkan faktur ditolak atau dikenakan sanksi KUP.
Memasukkan Transaksi yang Sudah Dilunasi Lebih Awal
Seperti yang telah dijelaskan, transaksi yang sudah menerima pembayaran sebelum akhir bulan harus dibuatkan faktur tersendiri pada tanggal pembayaran. Memasukkannya kembali ke faktur gabungan akhir bulan adalah bentuk kesalahan kategorisasi transaksi.
Kesimpulan dan Ringkasan Insight Utama
Penerapan Faktur Pajak Gabungan merupakan fasilitas sekaligus kewajiban tata kelola yang sangat menguntungkan bagi PKP dengan frekuensi transaksi B2B yang tinggi. Regulasi perpajakan di Indonesia memberikan opsi ini untuk menjaga keseimbangan antara kepatuhan hukum dan efisiensi operasional dunia usaha.
Memahami kenapa pkp wajib membuat faktur pajak gabungan memberikan kejelasan bahwa langkah ini dilakukan demi memitigasi risiko denda sanksi administrasi KUP, mencegah keterlambatan penerbitan e-Faktur, serta menyederhanakan proses rekonsiliasi laporan keuangan bulanan.
Sebagai langkah ke depan, setiap PKP disarankan untuk terus memperbarui pemahaman teknis terhadap aturan turunan PER-03/PJ/2022, memperkuat sistem pencatatan akuntansi internal, dan memanfaatkan teknologi integrasi e-Faktur agar seluruh transaksi perpajakan terkelola dengan aman, akurat, dan patuh regulasi.