
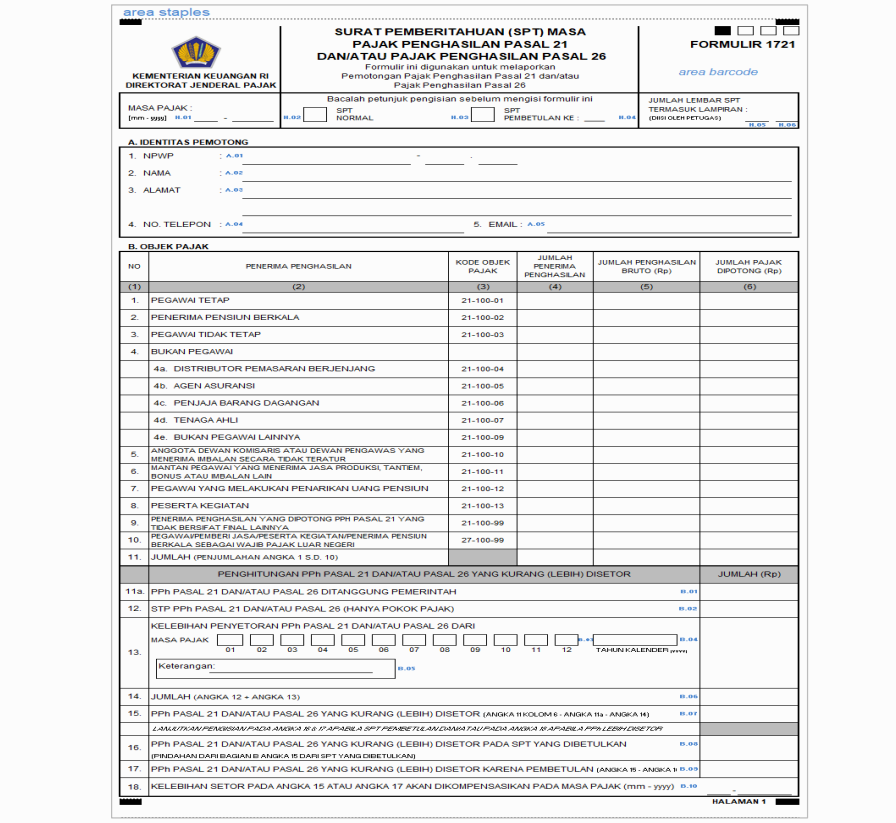
Panduan Lengkap: Apa Itu SPT Masa PPh 21 dan Cara Melaporkannya untuk Wajib Pajak
Pengelolaan administrasi perpajakan merupakan salah satu pilar utama dalam menjaga kelangsungan operasional bisnis dan kepatuhan hukum di Indonesia. Bagi pemilik usaha, pengelola sumber daya manusia (HRD), maupun staf akuntansi, pengelolaan Pajak Penghasilan Pasal 21 (PPh 21) atas gaji dan imbalan pegawai adalah kewajiban bulanan yang tidak boleh terlewatkan. Oleh karena itu, memahami apa itu spt masa pph 21 dan cara melaporkannya secara akurat sangat penting untuk menghindari kendala regulasi dan sanksi denda di masa mendatang.
Seiring berjalannya waktu, Direktorat Jenderal Pajak (DJP) terus memperbarui mekanisme penghitungan dan pelaporan pajak untuk meningkatkan efisiensi. Penerapan skema Tarif Efektif Rata-Rata (TER) serta penggunaan aplikasi e-Bupot 21/26 menjadi babak baru dalam modernisasi sistem perpajakan nasional. Artikel ini akan mengupas secara mendalam seluruh aspek teknis, manfaat, hingga panduan praktis pelaporan SPT Masa PPh 21 secara terstruktur.
Definisi dan Konsep Dasar PPh 21 dan SPT Masa
Untuk memahami sistem perpajakan ini secara utuh, Anda perlu mengetahui pemisahan konsep antara objek pajak, pemotong pajak, dan sarana pelaporannya.
+-----------------------------------------------------------------------+
|                         ALUR PROSES PPH 21                           |
+-----------------------------------------------------------------------+
|    --->      --->                        |
|                     (Melalui e-Bupot 21/26 DJP)                       |
+-----------------------------------------------------------------------+
Apa Itu PPh Pasal 21?
PPh Pasal 21 adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apa pun yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Pihak yang ditunjuk oleh undang-undang untuk melakukan pemotongan, penyetoran, dan pelaporan PPh 21 adalah pemberi kerja, bendahara pemerintah, atau penyelenggara kegiatan. Pemotongan ini dilakukan secara rutin setiap bulannya atas penghasilan yang dibayarkan kepada karyawan maupun tenaga ahli luar.
Pengertian SPT Masa PPh 21
SPT Masa PPh 21 adalah Surat Pemberitahuan yang digunakan oleh pemotong pajak untuk melaporkan pemotongan pajak atas penghasilan pegawai atau penerima penghasilan lainnya, serta penyetorannya ke kas negara untuk suatu masa pajak (bulanan).
Melalui dokumen ini, pemberi kerja mempertanggungjawabkan jumlah pajak yang telah dipotong dari hak para pekerja dan membuktikan bahwa uang tersebut telah disetorkan secara penuh ke kas negara.
Pembaruan Skema TER (Tarif Efektif Rata-Rata)
Berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 168 Tahun 2023 dan PER-2/PJ/2024, pemerintah menetapkan skema Tarif Efektif Rata-Rata (TER) untuk perhitungan PPh 21 bulanan.
TER dibagi menjadi dua kategori utama:
- TER Bulanan: Dikenakan pada penghasilan bruto bulanan pegawai tetap untuk masa pajak Januari hingga November. TER bulanan terbagi lagi menjadi Kategori A, B, dan C berdasarkan Penghasilan Tidak Kena Pajak (PTKP).
- TER Harian: Dikenakan pada pegawai tidak tetap dengan skema pembayaran harian, mingguan, atau borongan.
Pada masa pajak Desember, perhitungan kembali menggunakan tarif Pasal 17 ayat (1) huruf a UU PPh untuk memperhitungkan total PPh 21 terutang selama satu tahun penuh dikurangi PPh 21 yang telah dipotong pada bulan Januari hingga November.
Manfaat dan Tujuan Pelaporan SPT Masa PPh 21
Pelaporan SPT Masa tidak sekadar menggugurkan kewajiban administratif, melainkan memiliki fungsi vital baik bagi internal organisasi maupun ekosistem perpajakan nasional.
Bagi Perusahaan atau Pemberi Kerja
- Transparansi Keuangan: Memastikan bahwa pencatatan beban gaji dan beban pajak dalam laporan keuangan perusahaan tercatat secara akurat dan akuntabel.
- Mitigasi Risiko Hukum: Menjaga profil kepatuhan (tax compliance profile) perusahaan tetap baik di mata otoritas pajak, sehingga meminimalkan risiko pemeriksaan pajak secara mendadak.
- Bukti Legalitas: Menjadi rujukan sah bahwa perusahaan telah menjalankan perannya sebagai pemungut pajak sesuai ketentuan perundang-undangan.
Bagi Karyawan atau Penerima Penghasilan
- Keterbukaan Informasi: Karyawan mendapatkan kepastian bahwa hak gaji mereka yang dipotong telah disetorkan ke negara secara resmi.
- Kemudahan Pelaporan SPT Tahunan: Bukti pemotongan (Bukti Potong) yang diterbitkan dari SPT Masa menjadi data utama bagi karyawan untuk melaporkan SPT Tahunan Orang Pribadi milik mereka sendiri.
Risiko, Denda, dan Dampak Keterlambatan Pelaporan
Kelalaian dalam memahami apa itu spt masa pph 21 dan cara melaporkannya tepat waktu dapat menimbulkan konsekuensi finansial maupun administrasi yang merugikan bisnis.
+--------------------------------------------------------------------+
|                    RISIKO KETIDAKPATUHAN PAJAK                     |
+--------------------------------------------------------------------+
|  1. Denda Keterlambatan Lapor    -> Rp100.000 per masa pajak       |
|  2. Sanksi Bunga Keterlambatan   -> Berdasarkan tarif bunga KMK    |
|  3. Surat Tagihan Pajak (STP)    -> Penerbitan tagihan resmi DJP   |
|  4. Pemblokiran & Pemeriksaan    -> Risiko restriksi layanan publik|
+--------------------------------------------------------------------+
1. Denda Administratif Keterlambatan Pelaporan
Berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), keterlambatan pelaporan SPT Masa PPh 21 dikenakan denda denda administratif sebesar Rp100.000 per masa pajak (per bulan).
2. Sanksi Bunga Keterlambatan Penyetoran
Jika pajak yang telah dipotong tidak disetorkan tepat waktu (paling lambat tanggal 10 bulan berikutnya), Wajib Pajak dikenakan sanksi administrasi berupa bunga bulanan. Besaran bunga ini dihitung berdasarkan tarif suku bunga acuan Menteri Keuangan ditambah margin tertentu yang dihitung sejak jatuh tempo pembayaran hingga tanggal penyetoran.
3. Kendala Administrasi Perbankan dan Bisnis
Perusahaan yang kerap terlambat atau tidak melaporkan SPT Masa akan mendapatkan catatan buruk pada sistem DJP. Dampaknya, perusahaan mungkin kesulitan saat mengajukan Tax Clearance Certificate (KSWP) yang dibutuhkan untuk mengikuti tender pemerintah atau kerja sama bisnis berskala besar.
Persiapan Sebelum Melakukan Pelaporan
Sebelum masuk ke tahap eksekusi teknis pada sistem DJP Online, terdapat dokumen pendukung dan infrastruktur digital yang harus disiapkan terlebih dahulu.
Dokumen dan Data yang Diperlukan
- Data Identitas Penerima Penghasilan: Nomor Induk Kependudukan (NIK) atau Nomor Pokok Wajib Pajak (NPWP) seluruh pegawai.
- Data Penghasilan Bruto: Rincian gaji, tunjangan, bonus, THR, dan imbalan lainnya yang dibayarkan pada bulan berkenaan.
- Data PTKP: Status pernikahan dan jumlah tanggungan pegawai (misal: TK/0, K/1, K/2) untuk menentukan kategori TER.
- Bukti Penyetoran Pajak: Kode Billing dan Surat Setoran Pajak (SSP) atau Bukti Penerimaan Negara (BPN) jika terdapat PPh 21 terutang yang telah dibayarkan.
Persyaratan Sistem Digital
- EFIN (Electronic Filing Identification Number): Harus dimiliki oleh entitas badan atau pemilik usaha untuk mengakses layanan elektronik DJP.
- Akun DJP Online: Akun aktif yang telah terverifikasi.
- Sertifikat Elektronik (Sertel): Sertifikat digital aktif yang digunakan untuk mengautentikasi pembuatan Bukti Potong dan penandatanganan SPT Masa PPh 21 secara elektronik.
Cara Melaporkan SPT Masa PPh 21 Langkah demi Langkah
Sejak diluncurkannya aplikasi e-Bupot 21/26, seluruh pelaporan SPT Masa PPh 21 dilakukan secara tersentralisasi melalui platform berbasis web milik DJP. Berikut adalah urutan teknis mengenai apa itu spt masa pph 21 dan cara melaporkannya menggunakan e-Bupot 21/26.
+-----------------------------------------------------------------------+
|                 URUTAN LANGKAH PELAPORAN E-BUPOT 21/26               |
+-----------------------------------------------------------------------+
|    --->                   |
|                                       |                               |
|                                       v                               |
|   <---              |
|       (SSP/BPN)                    (Bulanan/Harian/Final)             |
|          |                                                            |
|          v                                                            |
|   --->             |
+-----------------------------------------------------------------------+
Langkah 1: Akses Portal DJP Online
- Buka peramban (browser) dan kunjungi situs resmi
pajak.go.idataudjponline.pajak.go.id. - Masukkan NPWP/NIK (16 digit), kata sandi (password), dan kode keamanan (captcha) yang tertera pada layar.
- Klik tombol Login.
Langkah 2: Mengaktifkan dan Membuka Fitur e-Bupot 21/26
- Jika fitur belum tampil di menu utama, masuk ke tab Profil, lalu pilih Aktivasi Fitur.
- Centang pada opsi e-Bupot 21/26, kemudian klik Ubah Akses. Sistem akan melakukan penyesuaian (log out otomatis).
- Login kembali ke DJP Online, lalu masuk ke tab Lapor dan pilih sub-menu Pra Pelaporan.
- Klik ikon aplikasi e-Bupot 21/26.
Langkah 3: Membuat Bukti Pemotongan PPh 21
Sebelum mengisi SPT Masa, Anda harus mencatat seluruh pemotongan pajak yang terjadi pada bulan tersebut.
- Pilih menu Bukti Potong, lalu klik opsi Pasal 21.
- Pilih jenis bukti potong yang akan dibuat:
- Bukti Potong Bulanan (Form 1721-VIII): Ditujukan untuk pegawai tetap bulanan selama periode Januari–November.
- Bukti Potong Final / Non-Final: Ditujukan untuk bukan pegawai, tenaga ahli, penerima pesangon, atau kegiatan tertentu.
- Form 1721-A1: Dibuat khusus pada masa pajak Desember untuk pegawai tetap (tahunan).
- Isi data penerima penghasilan (masukkan NIK/NPWP untuk memvalidasi data otomatis).
- Masukkan besaran Penghasilan Bruto. Sistem secara otomatis akan menghitung PPh 21 terutang menggunakan tarif TER yang sesuai dengan PTKP karyawan.
- Simpan bukti pemotongan tersebut. Ulangi proses ini untuk seluruh karyawan atau gunakan fitur import data (format Excel/JSON) jika jumlah pegawai cukup banyak.
Langkah 4: Penginputan Data Penyetoran Pajak (SSP / BPN)
Jika dari total bukti potong yang dibuat terdapat nilai PPh 21 yang terutang (kurang bayar), Anda wajib melunasinya terlebih dahulu.
- Buat Kode Billing untuk PPh Pasal 21 melalui menu Bayar di DJP Online (Kode Akun Pajak: 411121, Kode Jenis Setoran: 100).
- Lakukan pembayaran melalui bank persepsi, teller, ATM, Internet Banking, atau kantor pos.
- Setelah membayar, kembali ke aplikasi e-Bupot 21/26 dan pilih menu Penyetoran.
- Pilih Tambah Data Penyetoran, lalu masukkan Nomor Transaksi Penerimaan Negara (NTPN) beserta nilai nominal yang telah disetorkan.
Langkah 5: Penyiapan dan Penyiapan SPT Masa PPh 21
- Pilih menu SPT Masa, lalu klik Penyiapan SPT Masa PPh 21/26.
- Pilih Tahun Pajak dan Masa Pajak (bulan) yang akan dilaporkan.
- Sistem akan menampilkan ringkasan otomatis dari seluruh Bukti Potong dan data pembayaran yang telah Anda masukkan pada langkah sebelumnya.
- Periksa kembali Angka Total Penghasilan Bruto dan Total PPh 21 yang Dipotong untuk memastikan kelengkapannya.
Langkah 6: Penandatanganan dan Pengiriman SPT
- Pada halaman akhir penyiapan SPT Masa, centang pernyataan kebenaran data.
- Pilih peran penandatangan (Pengurus atau Kuasa).
- Unggah Sertifikat Elektronik (passphrase) yang masih berlaku untuk mengesahkan dokumen secara digital.
- Klik Kirim SPT.
- Bukti Penerimaan Elektronik (BPE) akan terbit secara otomatis dan dikirimkan ke email terdaftar. BPE ini merupakan bukti sah bahwa pelaporan PPh 21 Anda telah selesai dan diterima oleh DJP.
Ringkasan Ketentuan Pelaporan SPT Masa PPh 21
Berikut ringkasan acuan praktis mengenai batas waktu dan ketentuan teknis PPh 21:
| Komponen | Ketentuan / Aturan | Keterangan |
|---|---|---|
| Batas Waktu Pembayaran | Tanggal 10 bulan berikutnya | Dilakukan sebelum pelaporan SPT Masa |
| Batas Waktu Pelaporan | Tanggal 20 bulan berikutnya | Berlaku untuk setiap masa pajak |
| Aplikasi Resmi | e-Bupot 21/26 (DJP Online) | Menggantikan e-SPT berbasis desktop |
| Metode Penghitungan | TER (Januari–November) | Kategori A, B, C berdasarkan PTKP |
| Metode Penghitungan Akhir | Tarif Pasal 17 UU PPh (Desember) | Evaluasi tahunan total penghasilan |
| Denda Keterlambatan Lapor | Rp100.000 per SPT Masa | Sanksi administrasi UU KUP |
Contoh Penerapan Kasus dalam Konsteks Bisnis UMKM
Untuk memberikan gambaran yang intuitif, mari pelajari simulasi sederhana pada sebuah usaha kecil menengah (UMKM) bidang jasa kreatif.
Profil Kasus: PT Karya Digital Mandiri
Pada bulan Maret 2024, PT Karya Digital Mandiri mempekerjakan dua orang pegawai tetap dan satu orang tenaga ahli lepas (freelancer).
-
Pegawai A (Tetap): Gaji Rp8.000.000/bulan, Status PTKP: TK/0 (Tidak Kawin, Tanpa Tanggungan).
- Berdasarkan tabel TER Bulanan, TK/0 masuk dalam Kategori A.
- Untuk penghasilan Rp8.000.000, tarif TER Kategori A adalah 1,5%.
- PPh 21 Dipotong = Rp8.000.000 × 1,5% = Rp120.000.
-
Pegawai B (Tetap): Gaji Rp15.000.000/bulan, Status PTKP: K/1 (Kawin, 1 Tanggungan).
- Berdasarkan tabel TER Bulanan, K/1 masuk dalam Kategori B.
- Untuk penghasilan Rp15.000.000, tarif TER Kategori B adalah 6%.
- PPh 21 Dipotong = Rp15.000.000 × 6% = Rp900.000.
-
Tenaga Ahli C (Bukan Pegawai): Imbalan Desain Grafis Rp10.000.000 (tidak berkesinambungan).
- Dasar Pemotongan Pajak (DPP) = 50% × Rp10.000.000 = Rp5.000.000.
- PPh 21 Dipotong = 5% (Tarif Pasal 17) × Rp5.000.000 = Rp250.000.
+-------------------------------------------------------------------------+
|                REKAPITULASI PELAPORAN PT KARYA DIGITAL                  |
+-------------------------------------------------------------------------+
| 1. Pegawai A (TER Kat A - 1,5%)                   : Rp  120.000         |
| 2. Pegawai B (TER Kat B - 6,0%)                   : Rp  900.000         |
| 3. Tenaga Ahli C (Bukan Pegawai - Pasal 17)       : Rp  250.000         |
| ----------------------------------------------------------------------- |
| TOTAL PPh 21 Terutang Masa Maret 2024             : Rp1.270.000         |
+-------------------------------------------------------------------------+
Langkah Operasional yang Dilakukan Tim Keuangan:
- Tim keuangan menginput ketiga data transaksi tersebut ke portal e-Bupot 21/26 untuk mengunduh Bukti Potong masing-masing individu.
- Membuat Kode Billing atas nominal Rp1.270.000 dan menyetorkannya ke kas negara sebelum tanggal 10 April.
- Menginput NTPN pembayaran ke sistem e-Bupot 21/26.
- Mengirimkan SPT Masa PPh 21 sebelum tanggal 20 April untuk menerima Bukti Penerimaan Elektronik (BPE).
Kesalahan Umum yang Sering Terjadi dan Cara Mengatasinya
Dalam praktiknya, terdapat beberapa kekeliruan berulang yang dilakukan oleh Wajib Pajak. Mengidentifikasi kesalahan ini membantu menjaga kualitas administrasi perpajakan bisnis Anda.
+-----------------------------------------------------------------------+
|                    KESALAHAN UMUM & SOLUSINYA                         |
+-----------------------------------------------------------------------+
|  Kekeliruan Status PTKP   --->  Solusi: Validasi data identitas awal  |
|                                 tahun                                 |
|  Salah Kode Billing       --->  Solusi: Gunakan KAP 411121 & KJS 100  |
|  Lupa Buat Bupot Nihil    --->  Solusi: Tetap terbitkan Bupot meski   |
|                                 pajak Rp0                             |
|  Masa Sertel Expired      --->  Solusi: Perbarui Sertifikat Elektronik|
|                                 berkala                               |
+-----------------------------------------------------------------------+
1. Kesalahan Penetapan Status PTKP Karyawan
Banyak pengelola administrasi tidak memperbarui status PTKP karyawan yang mengalami perubahan status pernikahan atau penambahan jumlah anak di awal tahun.
- Dampak: Perhitungan tarif TER menjadi salah, sehingga terjadi lebih potong atau kurang potong yang signifikan pada masa pajak Desember.
- Solusi: Lakukan pemutakhiran data keluarga pegawai (payroll master data) secara berkala setiap awal bulan Januari.
2. Salah Menggunakan Kode Akun Pajak (KAP) atau Kode Jenis Setoran (KJS)
Penyetoran PPh 21 memiliki kombinasi KAP dan KJS yang spesifik. Kesalahan yang umum terjadi adalah menggunakan KJS untuk PPh Final padahal pajak yang dipotong bernilai Non-Final.
- Dampak: Pembayaran tidak terbaca secara otomatis oleh sistem e-Bupot 21/26 saat proses validasi NTPN.
- Solusi: Pastikan KAP diisi 411121 (PPh Pasal 21) dan KJS diisi 100 (Masa PPh Pasal 21) untuk penyetoran bulanan rutin.
3. Tidak Melaporkan Masa Pajak Nihil
Beberapa pelaku UMKM beranggapan bahwa jika dalam satu bulan tidak ada pajak yang dipotong (misalnya seluruh karyawan memiliki gaji di bawah PTKP), maka mereka tidak perlu membuat SPT Masa.
- Dampak: Berpotensi memicu penerbitan Surat Tagihan Pajak (STP) denda keterlambatan dari Kantor Pelayanan Pajak (KPP).
- Solusi: Tetap terbitkan bukti potong nihil pada e-Bupot 21/26 dan lakukan pengiriman SPT Masa sesuai dengan jadwal reguler.
4. Masa Berluku Sertifikat Elektronik Kadaluwarsa
Sertifikat Elektronik (Sertel) yang digunakan untuk menandatangani e-Bupot memiliki masa berlaku terbatas (biasanya 2 tahun).
- Dampak: Pengiriman SPT Masa terhenti secara mendadak karena sistem menolak otentikasi digital pada tanggal jatuh tempo pelaporan.
- Solusi: Buat pengingat (reminder) jadwal kedaluwarsa Sertel perusahaan dan ajukan perpanjangan secara online melalui e-Noktah/portal DJP sebelum masa berlakunya habis.
Strategi Mempermudah Manajemen PPh 21 Bagi Bisnis
Agar operasional perpajakan berjalan lancar tanpa mengganggu fokus pengembangan bisnis utama, Anda dapat menerapkan beberapa pendekatan strategis berikut:
1. Integrasi Sistem HRIS dan Aplikasi Pajak
Menggunakan perangkat lunak manajemen SDM (HRIS) yang terintegrasi langsung dengan kalkulator PPh 21 berbasis TER sangat disarankan. Hal ini menekan risiko human error dalam menghitung komponen potongan bulanan secara manual.
2. Pembuatan Jadwal Kerja Internal (Internal Deadline)
Jatuh tempo pelaporan resmi DJP adalah tanggal 20. Namun, menetapkan internal deadline pada tanggal 12 atau 15 setiap bulannya akan memberikan ruang yang cukup bagi tim akuntansi untuk melakukan pengecekan ulang data sebelum dikirimkan.
3. Dokumentasi Digital yang Terpusat
Simpan seluruh Bukti Pemotongan, Surat Setoran Pajak, dan Bukti Penerimaan Elektronik dalam media penyimpanan awan (cloud storage) yang terorganisir per folder tahun dan bulan. Dokumentasi ini akan mempercepat proses saat dilakukan evaluasi audit internal maupun eksternal.
Kesimpulan
Memahami apa itu spt masa pph 21 dan cara melaporkannya merupakan kewajiban fundamental bagi setiap pemberi kerja dan entitas bisnis di Indonesia. SPT Masa PPh 21 bukan sekadar kewajiban pelaporan berkala, melainkan sarana akuntabilitas publik yang memastikan hak-hak perpajakan tenaga kerja telah dikelola dengan baik.
Hadirnya skema perhitungan TER serta platform e-Bupot 21/26 sejatinya dirancang untuk menyederhanakan birokrasi perpajakan. Melalui pemahaman mendasar atas regulasi terbaru, penyiapan data akurat, serta eksekusi pelaporan berbasis teknologi yang tepat waktu, pelaku usaha dapat menjalankan kepatuhan perpajakan secara efisien sekaligus menghindari risiko sanksi administratif yang tidak perlu.





