Memahami Aturan DPP Nilai Lain untuk PPN: Panduan Lengkap dan Penerapannya dalam Bisnis
Dalam sistem perpajakan di Indonesia, Pajak Pertambahan Nilai (PPN) umumnya dihitung berdasarkan Harga Jual, Nilai Penggantian, Nilai Impor, atau Nilai Ekspor. Namun, tidak semua transaksi bisnis dapat dinilai menggunakan skema standar tersebut karena adanya karakteristik transaksi yang berbeda.
Oleh karena itu, Direktorat Jenderal Pajak menetapkan mekanisme khusus berupa Dasar Pengenaan Pajak (DPP) Nilai Lain. Memahami bagaimana aturan dpp nilai lain untuk ppn sangat penting bagi pengusaha dan praktisi keuangan agar terhindar dari kesalahan penghitungan maupun sanksi administrasi perpajakan.
Artikel ini akan mengulas secara mendalam mengenai konsep, jenis transaksi, cara penghitungan, serta aspek penting dalam penerapan DPP Nilai Lain sesuai dengan regulasi yang berlaku.
Konsep Dasar dan Definisi DPP Nilai Lain dalam PPN
Dasar Pengenaan Pajak (DPP) adalah nilai berupa uang yang menjadi dasar untuk menghitung PPN terutang. Pada transaksi umum, PPN dihitung dengan mengalikan tarif PPN yang berlaku (saat ini 11%) dengan harga jual atau nilai penggantian.
Namun, DPP Nilai Lain merupakan besaran nilai yang ditetapkan oleh pemerintah sebagai dasar pengenaan pajak untuk jenis-jenis penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) tertentu. Penetapan ini bertujuan untuk memberikan kepastian hukum dan kemudahan administrasi bagi Wajib Pajak.
Secara regulasi, ketentuan ini diatur dalam Undang-Undang PPN yang kemudian diperjelas melalui Peraturan Menteri Keuangan (PMK). Dalam skema ini, DPP tidak menggunakan nilai transaksi penuh, melainkan persentase tertentu dari nilai total atau besaran formula khusus yang diakui hukum.
Mengapa Aturan DPP Nilai Lain Diperlukan dalam Bisnis?
Penerapan DPP Nilai Lain tidak muncul tanpa alasan yang kuat dalam struktur hukum perpajakan. Karakteristik kegiatan ekonomi yang sangat bervariasi memerlukan penyesuaian agar pemungutan pajak tetap adil dan efisien.
Berikut adalah beberapa alasan utama mengapa pemerintah memberlakukan aturan khusus ini:
- Menampung Transaksi Non-Komersial: Transaksi seperti pemberian barang secara gratis atau pemakaian untuk kepentingan internal tidak memiliki nilai penjualan riil.
- Penyederhanaan Administrasi: Beberapa industri memiliki rantai pasok dan struktur biaya yang rumit, sehingga membutuhkan metode penghitungan pajak yang lebih sederhana.
- Mencegah Pengenaan Pajak Berganda: Untuk penyerahan jasa intermediasi atau agen, pemungutan pajak penuh atas nilai transaksi dapat memberatkan konsumen akhir dan menciptakan distorsi pasar.
Kategori Transaksi yang Menggunakan DPP Nilai Lain
Pemerintah secara spesifik menentukan jenis transaksi apa saja yang wajib atau dapat menggunakan DPP Nilai Lain. Memahami bagaimana aturan dpp nilai lain untuk ppn diterapkan membutuhkan pengenalan terhadap objek-objek transaksi tersebut.
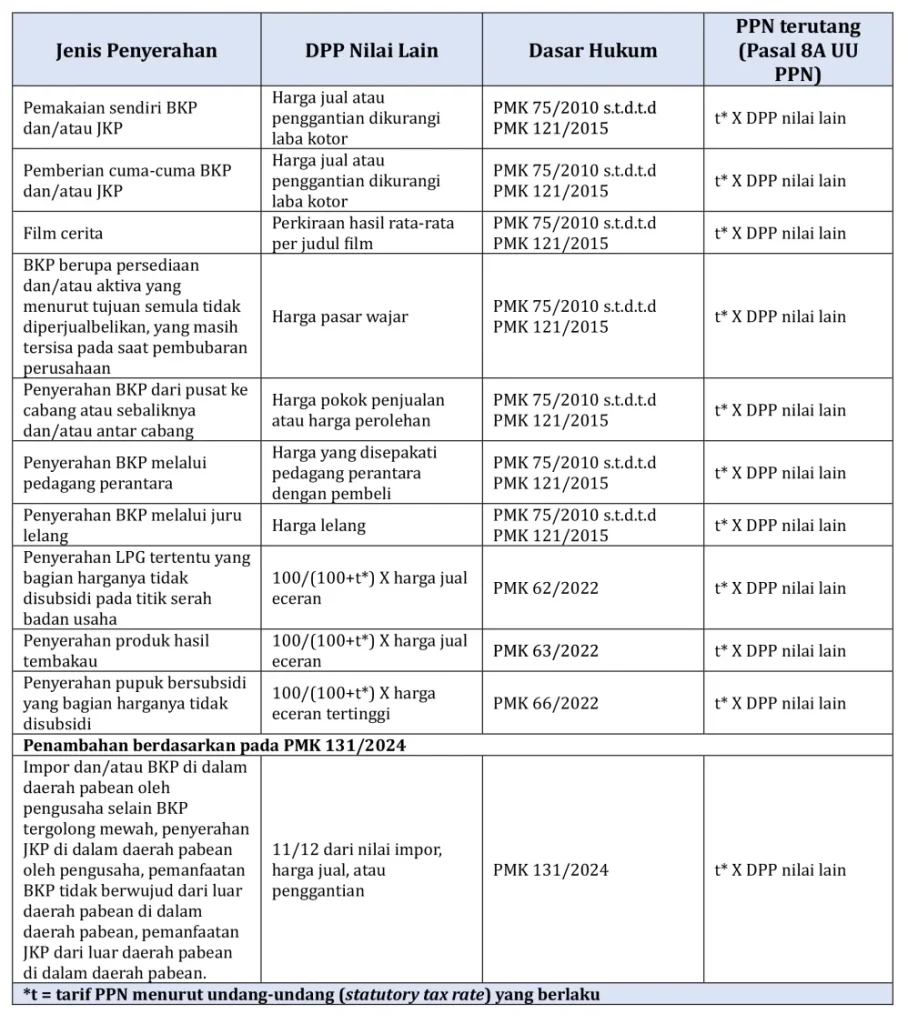
Berikut adalah daftar transaksi umum yang diatur dalam ketentuan DPP Nilai Lain beserta dasar penghitungannya:
1. Pemakaian Sendiri BKP dan/atau JKP
Pemakaian sendiri terjadi ketika Pengusaha Kena Pajak (PKP) menggunakan hasil produksinya sendiri untuk kepentingan internal. DPP yang digunakan adalah Harga Jual atau Nilai Penggantian setelah dikurangi laba kotor (dengan kata lain menggunakan Harga Pokok Penjualan/HPP).
2. Pemberian Cuma-Cuma BKP dan/atau JKP
Pemberian cuma-cuma adalah penyerahan barang atau jasa tanpa pembayaran, seperti contoh produk atau hadiah promosi. Sama seperti pemakaian sendiri, DPP yang ditetapkan adalah Harga Jual atau Nilai Penggantian dikurangi laba kotor.
3. Penyerahan Media Rekaman Film
Untuk penyerahan media rekaman gambar atau suara, DPP yang digunakan adalah perkiraan hasil rata-rata penjualan per judul film atau media rekaman tersebut.
4. Penyerahan Produk Hasil Tembakau
Penjualan hasil tembakau seperti rokok memiliki skema khusus di mana PPN dipungut sekali di tingkat produsen atau importir. DPP Nilai Lain yang digunakan adalah Harga Jual Eceran (HJE).
5. Penyerahan Barang Dagangan melalui Juru Lelang
Dalam transaksi penyerahan barang yang dilakukan melalui pejabat juru lelang, DPP yang ditetapkan adalah harga jadi lelang yang tercantum dalam risalah lelang.
Ringkasan Formula DPP Nilai Lain berdasarkan Jenis Transaksi
Untuk mempermudah pemahaman, tabel berikut merangkum formula penghitungan DPP Nilai Lain untuk beberapa jenis penyerahan utama:
| Jenis Penyerahan Transaksi | Dasar Pengenaan Pajak (DPP) Nilai Lain | Formula / Dasar Acuan |
|---|---|---|
| Pemakaian Sendiri | Harga Pokok Penjualan (HPP) | Harga Jual / Penggantian – Laba Kotor |
| Pemberian Cuma-Cuma | Harga Pokok Penjualan (HPP) | Harga Jual / Penggantian – Laba Kotor |
| Hasil Tembakau (Rokok) | Harga Jual Eceran (HJE) | Nilai HJE yang ditetapkan |
| Penjualan Lelang | Harga Jadi Lelang | Nilai transaksi pemenang lelang |
| Persediaan BKP Saat Pembubaran | Harga Pasar Wajar | Nilai sisa persediaan saat PKP dicabut |
Bagaimana Aturan DPP Nilai Lain untuk PPN Diterapkan dalam Praktik?
Penerapan aturan ini dalam aktivitas operasional harian membutuhkan ketelitian pada proses pembuatan Faktur Pajak dan pelaporan SPT Masa PPN. PKP wajib mengidentifikasi jenis transaksi sejak awal sebelum menerbitkan dokumen perpajakan.
Langkah pertama dalam implementasinya adalah menentukan apakah transaksi tersebut memenuhi kriteria DPP Nilai Lain atau menggunakan harga jual biasa. Jika termasuk kriteria Nilai Lain, PKP harus menggunakan kode transaksi yang tepat pada Faktur Pajak.
Sesuai dengan ketentuan pembuatan Faktur Pajak Elektronik (e-Faktur), penyerahan BKP/JKP yang menggunakan DPP Nilai Lain umumnya menggunakan Kode Transaksi 04. Penggunaan kode transaksi yang salah dapat mengakibatkan Faktur Pajak dianggap cacat secara administratif.
Contoh Studi Kasus Penerapan dalam Bisnis
Untuk memberikan gambaran yang lebih konkret mengenai bagaimana aturan dpp nilai lain untuk ppn bekerja, berikut adalah dua contoh kasus perhitungan sederhana dalam dunia bisnis.
Kasus 1: Pemberian Cuma-Cuma Produk Perusahaan
PT ABC merupakan produsen elektronik yang membagikan 10 unit televisi kepada panti asuhan sebagai program tanggung jawab sosial perusahaan. Harga jual umum televisi tersebut adalah Rp5.000.000 per unit dengan margin keuntungan 20% dari HPP.
Penghitungan PPN terutang:
- Harga Jual Per Unit = Rp5.000.000
- HPP Per Unit = Rp5.000.000 / 1,20 = Rp4.166.667
- Total DPP Nilai Lain (10 unit) = 10 x Rp4.166.667 = Rp41.666.670
- PPN Terutang (11%) = 11% x Rp41.666.670 = Rp4.583.333
Kasus 2: Pemakaian Sendiri untuk Tujuan Produktif
PT XYZ adalah pabrik kertas yang menggunakan sebagian hasil produksi kertasnya sendiri untuk keperluan administrasi di kantor pusat. Nilai HPP kertas yang digunakan adalah Rp10.000.000, sedangkan harga jual pasarnya adalah Rp12.500.000.
Penghitungan PPN terutang:
- DPP Nilai Lain (Menggunakan HPP) = Rp10.000.000
- PPN Terutang (11%) = 11% x Rp10.000.000 = Rp1.100.000
Pengkreditan Pajak Masukan pada DPP Nilai Lain
Salah satu aspek krusial yang sering menjadi pertanyaan pelaku usaha adalah status pengkreditan Pajak Masukan. Secara umum, Undang-Undang PPN menganut prinsip bahwa Pajak Masukan atas perolehan BKP/JKP yang berhubungan langsung dengan kegiatan usaha dapat dikreditkan.
Namun, untuk transaksi yang menggunakan DPP Nilai Lain, aturan pengkreditan Pajak Masukan disesuaikan dengan jenis ketentuannya. Pada penyerahan seperti pemakaian sendiri produktif atau pemberian cuma-cuma, Pajak Masukan atas perolehan bahan baku tetap dapat dikreditkan sepanjang memenuhi syarat formal dan material.
Sebaliknya, pada beberapa skema Besaran Tertentu atau Nilai Lain khusus yang diatur dalam PMK turunan, Pajak Masukan terkadang ditetapkan tidak dapat dikreditkan karena persentase DPP yang digunakan dianggap sudah memperhitungkan Pajak Masukan tersebut. Oleh karena itu, PKP harus meneliti aturan teknis pada tiap-tiap sektor usaha.
Risiko Perpajakan dan Hal yang Perlu Diperhatikan
Mengimplementasikan mekanisme DPP Nilai Lain memiliki risiko administratif tersendiri jika tidak dikelola dengan matang. Kesalahan memahami regulasi dapat memicu koreksi pajak saat dilakukan pemeriksaan oleh otoritas pajak.
Berikut adalah beberapa hal penting yang harus diantisipasi oleh manajemen bisnis:
- Ketidaksesuaian Kode Faktur Pajak: Menggunakan kode 010 (transaksi biasa) untuk pemberian cuma-cuma yang seharusnya menggunakan kode 040 dapat menyebabkan sanksi administrasi.
- Penetapan Nilai HPP yang Tidak Wajar: Mengurangi nilai HPP secara tidak wajar untuk memperkecil DPP dapat memicu koreksi dari fiskus saat pemeriksaan laporan keuangan.
- Perubahan Regulasi Terbaru: Peraturan perpajakan di Indonesia bersifat dinamis, seperti penyesuaian tarif PPN atau peralihan beberapa objek ke skema Besaran Tertentu (PMK-71/2022).
Kesalahan Umum dalam Menginterpretasikan DPP Nilai Lain
Banyak pelaku UMKM dan staf akuntansi pemula yang melakukan kekeliruan dalam praktik perpajakan harian terkait topik ini. Mengetahui bentuk-bentuk kesalahan umum dapat membantu perusahaan membangun sistem kontrol internal yang lebih baik.
Kesalahan pertama adalah menganggap bahwa pemberian diskon atau potongan harga sama dengan DPP Nilai Lain. Padahal, potongan harga yang tercantum dalam Faktur Pajak secara langsung mengurangi harga jual standar, bukan dikategorikan sebagai DPP Nilai Lain.
Kesalahan kedua adalah menyamakan seluruh jenis pemakaian sendiri. Pemakaian sendiri untuk tujuan produktif (misalnya barang modal untuk produksi) memiliki perlakuan perpajakan dan pengkreditan Pajak Masukan yang berbeda dibandingkan pemakaian sendiri untuk tujuan non-produktif (konsumtif).
Strategi Kepatuhan Pajak bagi Pelaku Usaha
Agar pengelolaan pajak perusahaan berjalan optimal dan patuh hukum, perusahaan perlu menerapkan pendekatan yang terstruktur. Keputusannya tidak hanya berdampak pada kepatuhan, tetapi juga pada arus kas perusahaan.
Langkah strategis yang dapat diterapkan meliputi:
- Melakukan pemetaan transaksi secara berkala: Kelompokkan jenis-jenis transaksi operasional yang masuk dalam kategori DPP standar, DPP Nilai Lain, atau Besaran Tertentu.
- Menyusun SOP Perpajakan Internal: Pastikan tim keuangan dan operasional memiliki panduan baku dalam menentukan DPP dan penerbitan Faktur Pajak.
- Melakukan Rekonsiliasi PPN: Cocokkan secara rutin nilai penyerahan pada laporan keuangan (omzet) dengan Dasar Pengenaan Pajak yang dilaporkan pada SPT Masa PPN.
Kesimpulan
Memahami bagaimana aturan dpp nilai lain untuk ppn merupakan bagian penting dalam manajemen perpajakan dan keuangan perusahaan. Mekanisme ini hadir untuk memberikan keadilan serta kemudahan dalam menghitung PPN atas transaksi yang tidak memiliki nilai jual standar.
Dengan menerapkan DPP Nilai Lain secara benar, perusahaan dapat memastikan bahwa kewajiban perpajakannya telah ditunaikan sesuai dengan regulasi yang berlaku. Ketepatan dalam penentuan DPP, penggunaan kode Faktur Pajak yang sesuai, serta pemahaman atas aturan pengkreditan Pajak Masukan akan melindungi bisnis dari risiko denda administrasi dan kendala saat pemeriksaan pajak.