Panduan Lengkap Pajak Properti: Apa Itu PBB-P2 dan Cara Menghitungnya Secara Tepat
Kepemilikan atas properti, baik berupa tanah maupun bangunan, selalu diimbangi dengan kewajiban perpajakan yang diatur oleh undang-undang. Bagi pemilik rumah, pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), maupun pengusaha skala besar, pemahaman mendalam mengenai perpajakan properti merupakan salah satu pilar utama dalam pengelolaan keuangan yang sehat.
Salah satu jenis pajak daerah yang paling sering ditemui dalam kehidupan sehari-hari maupun operasional bisnis adalah Pajak Bumi dan Bangunan Perdesaan dan Perkotaan. Pemahaman yang komprehensif mengenai apa itu pbb p2 dan cara menghitungnya sangat penting agar Anda dapat mengalokasikan anggaran dengan tepat dan menghindari sanksi denda keterlambatan.
Artikel ini hadir sebagai panduan komprehensif yang membedah konsep dasar, mekanisme penentuan nilai properti, regulasi terkini, hingga simulasi perhitungan nyata untuk kategori hunian pribadi dan aset bisnis.
Definisi dan Konsep Dasar PBB-P2
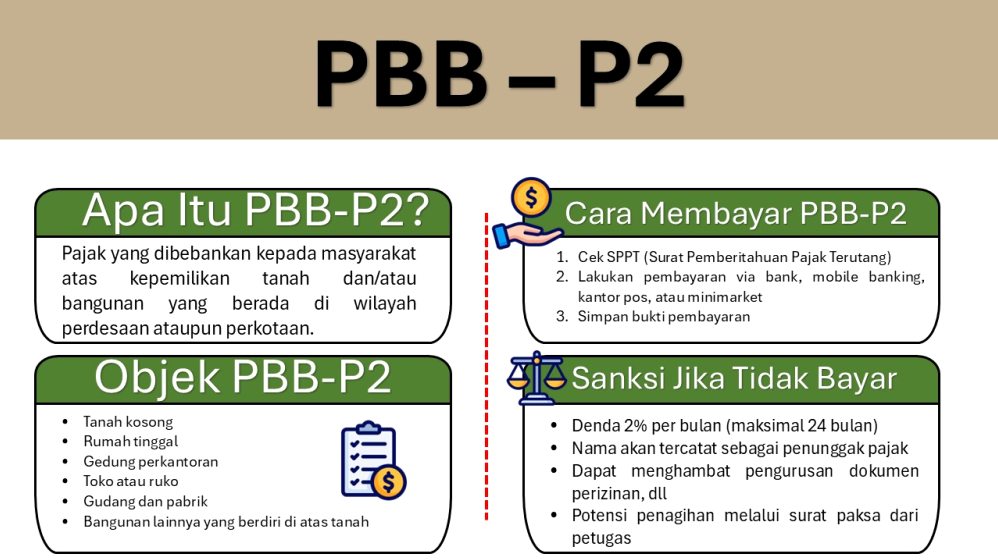
Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) adalah pajak atas bumi dan/atau bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau badan. Pajak ini dikategorikan sebagai pajak daerah yang kewenangan pemungutannya berada di bawah Pemerintah Kabupaten atau Kota setempat.
Secara hukum, payung regulasi PBB-P2 sebelumnya diatur dalam Undang-Undang Nomor 28 Tahun 2009. Namun, saat ini ketentuan perpajakan daerah telah diperbarui melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD).
Perbedaan PBB-P2 dan PBB-P3
Dalam perpajakan properti di Indonesia, PBB dibagi menjadi dua kelompok utama berdasarkan pengelola dan sektor objek pajaknya. Pemisahan ini bertujuan untuk membedakan objek pajak umum yang dikelola daerah dengan objek pajak sektor khusus yang dikelola pemerintah pusat melalui Direktorat Jenderal Pajak (DJP).
Berikut adalah tabel perbandingan untuk memperjelas perbedaan keduanya:
| Parameter | PBB-P2 (Perdesaan & Perkotaan) | PBB-P3 (Perkebunan, Perhutanan, Pertambangan) |
|---|---|---|
| Objek Pajak | Lahan hunian, ruko, kantor, pabrik di wilayah perkotaan/perdesaan. | Sektor Perkebunan, Perhutanan, Pertambangan Minyak/Gas/Minerba, dan Sektor Lainnya. |
| Pengelola | Pemerintah Kabupaten/Kota (Bapenda/DPKAD Local). | Pemerintah Pusat (Direktorat Jenderal Pajak). |
| Penggunaan Hasil | Penerimaan Asli Daerah (PAD) untuk pembangunan lokal. | Kas Negara / Anggaran Pendapatan dan Belanja Negara (APBN). |
Istilah-Istilah Kunci dalam Perpajakan Properti
Untuk memahami apa itu pbb p2 dan cara menghitungnya, Anda harus terlebih dahulu mengenali beberapa istilah teknis yang kerap muncul dalam Lembar Surat Pemberitahuan Pajak Terutang (SPPT):
- Bumi: Permukaan bumi yang meliputi tanah dan perairan dalam negeri serta laut wilayah kabupaten/kota.
- Bangunan: Konstruksi teknik yang ditanam atau dilekatkan secara tetap pada bumi dan/atau perairan dalam negeri.
- NJOP (Nilai Jual Objek Pajak): Harga rata-rata yang diperoleh dari transaksi jual beli yang terjadi secara wajar, atau ditentukan melalui perbandingan harga dengan objek lain yang sejenis.
- NOPTKP (Nilai Jual Objek Pajak Tidak Kena Pajak): Batas nilai NJOP yang tidak dikenakan pajak. Nilai ini merupakan pengurang sebelum tarif pajak diterapkan.
- SPPT (Surat Pemberitahuan Pajak Terutang): Surat keputusan dari badan pendapatan daerah yang memberitahukan besarnya PBB-P2 yang terutang kepada wajib pajak.
Manfaat dan Tujuan Pemungutan PBB-P2
Pembayaran PBB-P2 tidak sekadar memenuhi kewajiban administratif, melainkan memiliki kontribusi nyata terhadap kelangsungan pembangunan daerah dan kepastian hukum kepemilikan aset.
1. Kontribusi Terhadap Penerimaan Asli Daerah (PAD)
PBB-P2 merupakan salah satu sumber Pendapatan Asli Daerah yang vital. Dana yang terkumpul dari pemungutan pajak ini dialokasikan langsung untuk membiayai pembangunan infrastruktur lokal, seperti perbaikan jalan raya, drainase kota, penataan ruang publik, dan penyediaan sarana transportasi umum.
2. Peningkatan Fasilitas Publik dan Layanan Sosial
Selain infrastruktur fisik, hasil pemungutan PBB-P2 dimanfaatkan untuk mendanai sektor sosial daerah. Ini mencakup pembiayaan puskesmas, operasional sekolah negeri daerah, hingga program penanggulangan sampah dan kelestarian lingkungan hidup.
3. Legalitas dan Validasi Aset Properti
Bukti pembayaran PBB-P2 berupa Struk Bukti Penerimaan atau Lembar SPPT yang telah dilunasi memiliki kekuatan hukum sebagai dokumen pendukung kepemilikan. Dokumen ini sangat krusial ketika Anda berniat melakukan transaksi jual beli properti, mengajukan Penjaminan Kredit ke bank, atau mengurus Sertifikat Hak Milik (SHM).
Komponen Utama dalam Perhitungan PBB-P2
Memahami apa itu pbb p2 dan cara menghitungnya membutuhkan analisis terhadap variabel-variabel pembentuk nilai pajak. Besaran nominal pajak terutang dipengaruhi secara langsung oleh beberapa komponen di bawah ini.
+-------------------------------------------------------------+
|                     NJOP Total                              |
|         (NJOP Bumi + NJOP Bangunan)                         |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|                  Dikurangi NOPTKP                           |
|      (Nilai Pengurang Sesuai Regulasi Daerah)               |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|                Dasar Pengenaan Pajak (DPP)                  |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|              Dikalikan Tarif PBB-P2 Daerah                  |
|               (Maksimal 0,5% sesuai UU HKPD)                |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|                     PBB-P2 Terutang                         |
+-------------------------------------------------------------+
Nilai Jual Objek Pajak (NJOP) Bumi dan Bangunan
NJOP ditetapkan oleh Kepala Daerah (Bupati/Wali Kota) berdasarkan penilaian massal maupun individual. Penilaian tanah memperhitungkan faktor lokasi, peruntukan wilayah, aksesibilitas, dan pemanfaatan.
Sementara itu, NJOP Bangunan dinilai berdasarkan bahan bangunan yang digunakan, luas total bangunan, rekayasa teknis, kondisi fisik, serta keberadaan fasilitas tambahan seperti kolam renang atau pagar permanen.
Nilai Jual Objek Pajak Tidak Kena Pajak (NOPTKP)
NOPTKP berfungsi sebagai batas pembebasan pajak dasar untuk setiap Wajib Pajak. Berdasarkan Undang-Undang HKPD, batas NOPTKP ditetapkan paling rendah sebesar Rp10.000.000 (sepuluh juta rupiah) untuk setiap Wajib Pajak.
Namun, setiap pemerintah daerah memiliki kewenangan untuk menetapkan besaran NOPTKP yang lebih tinggi melalui Peraturan Daerah (Perda). Penting untuk dicatat bahwa jika seorang Wajib Pajak memiliki beberapa objek pajak dalam satu wilayah kabupaten/kota, NOPTKP hanya diberikan kepada satu objek pajak dengan nilai tertinggi.
Tarif Pajak PBB-P2 Sesuai UU HKPD
Dalam regulasi terbaru UU HKPD Nomor 1 Tahun 2022, tarif PBB-P2 ditetapkan paling tinggi sebesar 0,5% (nol koma lima persen). Tarif spesifik diatur secara rinci oleh Perda di masing-masing wilayah kabupaten/kota dengan mempertimbangkan pemanfaatan lahan:
- Lahan Lahan Pertanian/Pangan/Peternakan: Biasanya dikenakan tarif yang lebih rendah untuk mendukung ketahanan pangan lokal.
- Hunian Tempat Tinggal: Dikenakan tarif moderat berjenjang tergantung total nilai NJOP.
- Kawasan Komersial dan Bisnis: Ruko, gedung perkantoran, dan pabrik umumnya dikenakan tarif tertinggi yang mendekati atau mencapai batasan maksimal 0,5%.
Cara Menghitung PBB-P2: Rumus dan Langkah-Langkah
Proses kalkulasi PBB-P2 secara mendasar menggunakan formulasi yang lugas. Pemahaman atas rumus ini membantu pemilik aset memverifikasi kesesuaian angka yang tertera pada lembar SPPT tahunan.
Rumus Dasar Perhitungan PBB-P2
Formulasi dasar untuk menghitung PBB-P2 terutang adalah sebagai berikut:
$$textNJOP Total = textNJOP Bumi + textNJOP Bangunan$$
$$textDasar Pengenaan Pajak (DPP) = textNJOP Total – textNOPTKP$$
$$textPBB-P2 Terutang = textTarif Daerah (%) times textDPP$$
Catatan: Pada beberapa daerah yang menerapkan Peraturan Daerah turunan UU HKPD, penilaian dapat memperhitungkan persentase NJKP (Nilai Jual Kena Pajak) terlebih dahulu sebelum dikalikan tarif, sesuai dengan regulasi lokal yang berlaku.
Langkah-Langkah Kalkulasi
- Hitung Total NJOP Bumi: Kalikan luas tanah ($m^2$) dengan nilai NJOP per meter persegi.
- Hitung Total NJOP Bangunan: Kalikan luas bangunan ($m^2$) dengan nilai NJOP per meter persegi.
- Jumlahkan Kedua Nilai: Dapatkan angka NJOP Total.
- Kurangi dengan NOPTKP: Kurangkan NJOP Total dengan batas NOPTKP daerah yang berlaku.
- Kalikan dengan Tarif Pajak Daerah: Kalikan hasil pengurangan (DPP) dengan tarif PBB-P2 yang diatur Perda setempat.
Contoh Penerapan Perhitungan PBB-P2
Agar lebih memahami implementasi konsep apa itu pbb p2 dan cara menghitungnya, berikut adalah dua studi kasus simulasi perhitungan untuk kategori rumah tinggal pribadi dan properti bisnis UMKM.
Contoh 1: Perhitungan Properti Hunian Pribadi
Bapak Ahmad memiliki sebuah rumah tinggal di Kota Surabaya dengan spesifikasi aset sebagai berikut:
- Luas Tanah: $150,m^2$ dengan harga NJOP Rp3.000.000 / $m^2$
- Luas Bangunan: $100,m^2$ dengan harga NJOP Rp2.000.000 / $m^2$
- Ketentuan Daerah: NOPTKP Kota Surabaya sebesar Rp12.000.000. Tarif PBB-P2 yang berlaku untuk kriteria hunian tersebut ditetapkan sebesar 0,1%.
Langkah Perhitungan:
-
Menghitung NJOP Bumi:
$$150,m^2 times textRp3.000.000 = textRp450.000.000$$ -
Menghitung NJOP Bangunan:
$$100,m^2 times textRp2.000.000 = textRp200.000.000$$ -
Menghitung NJOP Total:
$$textRp450.000.000 + textRp200.000.000 = textRp650.000.000$$ -
Menghitung Dasar Pengenaan Pajak (DPP):
$$textRp650.000.000 – textRp12.000.000 (NOPTKP) = textRp638.000.000$$ -
Menghitung PBB-P2 Terutang:
$$0,1% times textRp638.000.000 = textRp638.000$$
Jadi, besaran PBB-P2 yang wajib dibayarkan oleh Bapak Ahmad untuk hunian pribadinya adalah sebesar Rp638.000 per tahun.
Contoh 2: Perhitungan Properti Komersial / Bisnis (UMKM)
Ibu Siska mengoperasikan bisnis kuliner UMKM di sebuah bangunan Rumah Toko (Ruko) atas nama pribadi di Kabupaten Sleman. Data properti komersial tersebut adalah sebagai berikut:
- Luas Tanah: $200,m^2$ dengan harga NJOP Rp5.000.000 / $m^2$
- Luas Bangunan Ruko: $250,m^2$ dengan harga NJOP Rp4.000.000 / $m^2$
- Ketentuan Daerah: NOPTKP ditetapkan Rp10.000.000. Tarif PBB-P2 daerah untuk sektor komersial/bisnis ditetapkan sebesar 0,2%.
Langkah Perhitungan:
-
Menghitung NJOP Bumi:
$$200,m^2 times textRp5.000.000 = textRp1.000.000.000$$ -
Menghitung NJOP Bangunan:
$$250,m^2 times textRp4.000.000 = textRp1.000.000.000$$ -
Menghitung NJOP Total:
$$textRp1.000.000.000 + textRp1.000.000.000 = textRp2.000.000.000$$ -
Menghitung Dasar Pengenaan Pajak (DPP):
$$textRp2.000.000.000 – textRp10.000.000 (NOPTKP) = textRp1.990.000.000$$ -
Menghitung PBB-P2 Terutang:
$$0,2% times textRp1.990.000.000 = textRp3.980.000$$
Dengan demikian, beban kewajiban PBB-P2 tahunan yang dialokasikan dalam operasional bisnis Ibu Siska adalah Rp3.980.000.
Risiko dan Dampak Kelalaian dalam Pembayaran PBB-P2
Mengabaikan atau menunda kewajiban pembayaran PBB-P2 dapat memicu berbagai konsekuensi finansial maupun administratif yang cukup merugikan.
Denda Administratif Keterlambatan
Setiap daerah menerapkan sanksi administratif bagi Wajib Pajak yang terlambat melunasi PBB-P2 melewati jatuh tempo yang tertera pada SPPT (biasanya 6 bulan sejak SPPT diterbitkan).
Berdasarkan regulasi umum, denda keterlambatan dikenakan sebesar 1% hingga 2% per bulan dari total pajak terutang. Sanksi denda ini akan terus diakumulasikan hingga batas maksimal waktu tertentu (umumnya hingga 24 bulan).
Kendala Perizinan Bisnis dan Legalitas
Bagi pelaku usaha, kepatuhan pembayaran PBB-P2 atas lokasi operasional merupakan salah satu syarat administratif dalam penanganan izin usaha daerah.
Kelalaian dalam melunasi pajak properti dapat menghambat proses perpanjangan Surat Izin Usaha Perdagangan (SIUP), perizinan lokasi, maupun verifikasi tempat usaha oleh dinas terkait.
Hambatan Transaksi Jual Beli dan Penjaminan Kredit
Saat properti akan dijual atau dijadikan agunan pinjaman di lembaga keuangan formal, pemeriksaan riwayat pembayaran PBB-P2 menjadi syarat mutlak.
Jika terdapat tunggakan PBB-P2 berlebih, proses peralihan hak tanah (AJB di PPAT) tidak dapat dilanjutkan sebelum seluruh tunggakan beserta dendanya dilunasi secara menyeluruh.
Strategi Pengelolaan Anggaran Pajak Properti
Memasukkan pembayaran PBB-P2 ke dalam perencanaan keuangan berkala sangat dianjurkan untuk mencegah terjadinya shocked cashflow. Berikut adalah langkah-langkah strategis yang dapat diterapkan:
+-------------------------------------------------------------+
|               Identifikasi Jatuh Tempo                      |
|       (Cek SPPT pada Awal Tahun Anggaran)                   |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|             Pencatatan Alokasi Anggaran                     |
|  - Rumah Tangga: Pos Pengeluaran Rutin Tahunan              |
|  - UMKM/Bisnis : Pos Overhead (OPEX) bulanan / tahunan      |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|             Pemanfaatan Saluran Digital                     |
|     (Gunakan e-Wallet, Mobile Banking, Tokopedia/Shopee)    |
+-------------------------------------------------------------+
                              |
                              v
+-------------------------------------------------------------+
|            Pengarsipan Bukti Resi Pelunasan                 |
|       (Simpan secara Digital & Fisik untuk Auditing)        |
+-------------------------------------------------------------+
1. Integrasi Pajak ke Dalam Overhead Cost Bisnis
Bagi UMKM dan pemilik bisnis, pembayaran PBB-P2 atas gedung, ruko, atau pabrik harus diperlakukan sebagai komponen biaya operasional tidak langsung (indirect operational expense). Anda disarankan menyisihkan sebagian pendapatan bulanan ke dalam akun cadangan pajak agar dana siap saat SPPT diterbitkan.
2. Memanfaatkan Program Diskon dan Penyertaan Pemutihan Pajak
Pemerintah Daerah secara berkala sering mengadakan program insentif pajak, seperti pemutihan denda keterlambatan atau diskon pembayaran awal tahun (early bird). Memantau informasi dari Badan Pendapatan Daerah setempat memungkinkan Wajib Pajak untuk menghemat pengeluaran PBB-P2.
3. Digitasi Pembayaran dan Pengarsipan
Saat ini, pembayaran PBB-P2 sangat dimudahkan melalui kanal transaksi digital seperti mobile banking, platform e-commerce, dompet digital, hingga gerai retail modern. Pastikan Anda selalu mengunduh dan menyimpan bukti pembayaran elektronik tersebut secara sistematis dalam format digital serta salinan cetak.
Kesalahan Umum dalam Perhitungan dan Pembayaran PBB-P2
Dalam praktiknya, terdapat beberapa kekeliruan yang kerap dilakukan oleh masyarakat maupun pelaku bisnis terkait kewajiban PBB-P2.
1. Meny menyamakan NJOP dengan Harga Pasar Properti
Banyak pemilik aset berasumsi bahwa nilai NJOP pada SPPT sama dengan harga jual pasar properti saat itu. Pada kenyataannya, NJOP ditentukan secara regulatif oleh pemda setempat dan sering kali bernilai lebih rendah dibandingkan harga pasar komersial. Menggunakan NJOP sebagai satu-satunya acuan harga jual properti adalah langkah yang kurang tepat.
2. Membiarkan Data Objek Pajak yang Tidak Update
Ketika Anda melakukan renovasi besar, menambah luas bangunan, atau mengubah fungsi properti dari rumah tinggal menjadi tempat bisnis, data fisik tersebut wajib dilaporkan melalui Surat Pemberitahuan Objek Pajak (SPOP). Membiarkan data bangunan tidak diperbarui dapat memicu penagihan pajak susulan beserta sanksi administrasi di kemudian hari.
3. Mengabaikan Hak Pengajuan Keberatan NJOP
Jika Anda merasa penetapan nilai NJOP pada SPPT terlalu tinggi atau tidak sesuai dengan kondisi fisik objek pajak yang sebenarnya (misalnya tanah sering terdampak banjir parah atau akses jalan terputus), Anda memiliki hak hukum untuk mengajukan permohonan keberatan secara tertulis kepada Kepala Bapenda setempat sebelum batas waktu pembayaran habis.
Kesimpulan
Memahami secara mendalam apa itu pbb p2 dan cara menghitungnya merupakan aspek mendasar dalam manajemen aset properti dan kepatuhan perpajakan. PBB-P2 merupakan kontribusi langsung pemilik aset terhadap pembiayaan pembangunan daerah, penyediaan fasilitas publik, dan penataan kota tempat properti tersebut berdiri.
Kalkulasi PBB-P2 bertumpu pada formula pengurangan NJOP Total dengan NOPTKP daerah, yang kemudian dikalikan dengan tarif pajak yang berlaku sesuai Peraturan Daerah. Baik untuk aset hunian pribadi maupun tempat usaha komersial, pencatatan dan penganggaran PBB-P2 yang rapi akan menghindarkan Anda dari sanksi denda denda serta kendala legaliatas properti di masa mendatang.
Pertanyaan Umum (FAQ)
1. Berapa kali PBB-P2 dibayarkan dalam satu tahun?
PBB-P2 dibayarkan sebanyak 1 (satu) kali dalam satu tahun pajak, berdasarkan Lembar Surat Pemberitahuan Pajak Terutang (SPPT) yang diterbitkan oleh Pemerintah Daerah setempat.
2. Bagaimana jika SPPT PBB-P2 belum diterima atau hilang?
Jika lembar SPPT fisik belum diterima atau hilang, Anda dapat mengeceknya secara online melalui situs resmi Bapenda/DPKAD kabupaten/kota setempat, atau mendatangi kantor kelurahan/kantor pelayanan pajak daerah dengan membawa Nomor Objek Pajak (NOP) atau sertifikat tanah.
3. Apakah penyewa rumah/ruko wajib membayar PBB-P2?
Secara aturan perpajakan, kewajiban pelunasan PBB-P2 berada pada pemilik aset. Namun, dalam konteks bisnis atau sewa-menyewa, tanggung jawab pembayaran PBB-P2 dapat dialihkan kepada penyewa sesuai dengan kesepakatan tertulis yang dicantumkan dalam surat perjanjian sewa.
4. Apakah semua properti wajib membayar PBB-P2?
Tidak. Terdapat beberapa objek pajak yang dibebaskan dari PBB-P2, seperti lahan/bangunan yang digunakan semata-mata untuk kepentingan umum bidang keagamaan, sosial, kesehatan, pendidikan nasional, kuburan, hutan lindung, serta perwakilan diplomatik.