Panduan Lengkap: Bagaimana Cara Melaporkan Harta Neto Tambahan Secara Tepat dan Akuntabel
Kepatuhan terhadap regulasi perpajakan dan keterbukaan informasi keuangan menjadi aspek yang semakin penting bagi setiap wajib pajak, baik perorangan maupun pelaku usaha. Salah satu bentuk kepatuhan tersebut adalah kewajiban untuk melaporkan akumulasi kekayaan secara benar dan akurat melalui Surat Pemberitahuan (SPT) Tahunan.
Bagi banyak individu dan pemilik bisnis, perubahan jumlah aset dari tahun ke tahun merupakan hal yang lumrah. Namun, ketika terdapat akumulasi kepemilikan aset baru yang bersumber dari penghasilan yang telah dipotong pajak maupun simpanan terdahulu, pertanyaan mendasar yang sering muncul adalah bagaimana cara melaporkan harta neto tambahan tersebut agar sesuai dengan ketentuan hukum yang berlaku.
Memahami bagaimana cara melaporkan harta neto tambahan bukan hanya sekadar formalitas pengisian formulir pajak. Proses ini memerlukan pemahaman analitis mengenai penghitungan nilai aset, pengurangan utang yang relevan, serta konsistensi antara alur kas (cash flow) dengan profil kekayaan yang dilaporkan.
Definisi dan Konsep Dasar Harta Neto Tambahan
Sebelum melangkah pada teknis pelaporan, penting untuk memahami batasan terminologi dalam akuntansi keuangan dan perpajakan. Pemahaman konsep dasar ini akan mencegah terjadinya kesalahan interpretasi saat penyusunan laporan keuangan pribadi maupun bisnis.
1. Pengertian Harta Neto
Harta neto atau ekuitas pada dasarnya adalah selisih antara total nilai aset (harta) yang dimiliki dengan total kewajiban (utang) yang ditanggung pada akhir periode tahun pajak.
Dalam konteks keuangan, rumus dasar harta neto dinyatakan sebagai:
$$textHarta Neto = textTotal Harta – textTotal Utang$$
- Total Harta: Meliputi kas, setara kas, piutang, investasi, harta bergerak (seperti kendaraan dan perhiasan), serta harta tidak bergerak (seperti tanah dan bangunan).
- Total Utang: Meliputi utang bank, utang hipotek, utang kartu kredit, atau kewajiban finansial lainnya yang masih aktif per 31 Desember tahun pajak berjalan.
2. Apakah yang Dimaksud dengan Harta Neto Tambahan?
Harta neto tambahan adalah kenaikan nilai harta neto pada tahun berjalan dibandingkan dengan nilai harta neto pada tahun pajak sebelumnya. Kenaikan ini dapat bersumber dari:
- Penghasilan rutin (gaji, dividen, atau laba usaha) yang disisihkan menjadi aset.
- Penerimaan kompensasi, warisan, atau hibah.
- Hasil akumulasi penambahan nilai investasi yang terealisasi.
- Aset yang sebelumnya belum sempat terlaporkan pada periode pajak sebelumnya.
| Komponen | Pengertian | Contoh Konkret |
|---|---|---|
| Harta Bruto | Total akumulasi seluruh aset tanpa memperhitungkan kewajiban. | Rumah senilai Rp1 Miliar + Kas Rp100 Juta = Rp1,1 Miliar. |
| Kewajiban (Utang) | Seluruh beban utang yang masih wajib dilunasi. | KPR Rumah sebesar Rp400 Juta. |
| Harta Neto | Nilai murni kekayaan yang dimiliki setelah dikurangi utang. | Rp1,1 Miliar – Rp400 Juta = Rp700 Juta. |
| Harta Neto Tambahan | Selisih kenaikan Harta Neto dari periode terdahulu. | Harta Neto 2023 (Rp700 Juta) – Harta Neto 2022 (Rp500 Juta) = Rp200 Juta. |
Manfaat dan Tujuan Melaporkan Harta Neto Tambahan
Melaporkan perubahan dan penambahan harta neto secara transparan memiliki dampak jangka panjang yang positif bagi profil finansial Anda.
Mencegah Risiko Sanksi Perpajakan
Otoritas pajak memiliki sistem integrasi data keuangan yang semakin canggih. Pelaporan secara akurat meminimalkan risiko penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) atau potensi sanksi administrasi akibat ketidaksesuaian data.
Membangun Kredibilitas Finansial
Bagi entitas bisnis dan profesional, histori pelaporan keuangan yang rapi dan konsisten meningkatkan kredibilitas di mata perbankan maupun investor. Hal ini mempermudah proses pengajuan fasilitas kredit atau penyerapan investasi di masa depan.
Rekonsiliasi Kekayaan Pribadi dan Bisnis
Proses ini membantu wajib pajak melakukan pemetaan ulang atas aset yang dimiliki. Rekonsiliasi berkala mencegah terjadinya pencatatan ganda atau kelalaian dalam mendata kewajiban finansial.
Risiko dan Hal yang Perlu Dipertimbangkan
Meski terlihat sederhana, pelaporan harta neto tambahan menyimpan beberapa risiko jika tidak dilakukan secara cermat dan sistematis.
1. Ketidaksesuaian Antara Profil Penghasilan dan Penambahan Aset
Otoritas pajak secara berkala membandingkan total penghasilan yang dilaporkan (after-tax income) dengan penambahan harta neto. Jika penambahan harta neto jauh melampaui total penghasilan yang dilaporkan dalam kurun waktu yang sama tanpa penjelasan logis (seperti penerimaan hibah atau utang baru), hal ini dapat memicu klarifikasi dari pihak otoritas.
2. Kesalahan Penentuan Nilai Aset
Penggunaan nilai pasar (market value) alih-alih nilai perolehan (acquisition cost) adalah salah satu kekeliruan mendasar. Sesuai dengan ketentuan perpajakan umum di Indonesia, harta yang dilaporkan pada daftar harta SPT Tahunan umumnya mengacu pada nilai perolehan (harga saat aset tersebut dibeli atau diperoleh).
3. Kelalaian Menginventarisasi Utang
Mengabaikan pencatatan utang yang menyertai perolehan aset akan membuat nilai harta neto terlihat jauh lebih tinggi dari kondisi riil. Hal ini dapat menimbulkan bias interpretasi terhadap kemampuan finansial wajib pajak.
Strategi Memahami Bagaimana Cara Melaporkan Harta Neto Tambahan
Proses pelaporan membutuhkan pendekatan yang terstruktur. Berikut adalah urutan langkah yang dapat diterapkan untuk memastikan seluruh harta neto tambahan terlaporkan secara tepat dan akuntabel.
➔ ➔ ➔ ➔ Langkah 1: Melakukan Inventarisasi Seluruh Aset dan Utang Per 31 Desember
Langkah awal dalam memahami bagaimana cara melaporkan harta neto tambahan adalah mengumpulkan seluruh dokumen pendukung per 31 Desember tahun pajak yang bersangkutan.
Dokumen yang perlu disiapkan antara lain:
- Rekening koran atau buku tabungan akhir tahun.
- Laporan portofolio investasi (saham, reksa dana, obligasi, atau aset kripto).
- Sertifikat kepemilikan tanah/bangunan beserta bukti transaksi (AJB).
- Surat Tanda Nomor Kendaraan (STNK) dan BPKB.
- Sertifikat penutupan utang atau rekening koran pinjaman (KPR, KTA, Kredit Usaha).
Langkah 2: Menentukan Nilai Perolehan dan Tanggal Perolehan
Setiap harta tambahan wajib dicatat berdasarkan harga perolehannya, bukan harga perkiraan saat ini.
- Contoh: Jika Anda membeli tanah pada bulan Mei 2023 seharga Rp300 juta dan nilai pasarnya naik menjadi Rp350 juta pada Desember 2023, nilai yang dicantumkan dalam daftar harta SPT tetap sebesar Rp300 juta.
Langkah 3: Menghitung Selisih Harta Neto (Perhitungan Harta Neto Tambahan)
Hitung total harta neto pada akhir tahun pajak berjalan, kemudian kurangi dengan total harta neto dari SPT Tahunan periode sebelumnya.
$$textHarta Neto Tambahan = textHarta Neto Periode Ini – textHarta Neto Periode Lalu$$
Langkah 4: Melakukan Rekonsiliasi dengan Sumber Penghasilan
Sebelum menginput data ke formulir pelaporan, pastikan bahwa penambahan harta neto tersebut dapat dijelaskan secara rinci sumber pendanaannya:
- Apakah bersumber dari Penghasilan Kena Pajak tahun berjalan?
- Apakah bersumber dari Penghasilan Final (seperti sewa tanah/bangunan atau dividen)?
- Apakah bersumber dari Penghasilan Bukan Objek Pajak (seperti warisan atau hibah yang memenuhi syarat)?
- Apakah dibiayai menggunakan Utang (penambahan kewajiban)?
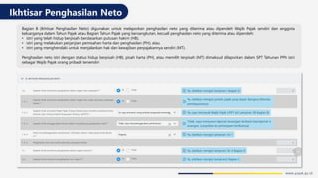
Langkah 5: Mengisi Formulir SPT Tahunan Melalui DJP Online
Secara praktis, mekanisme bagaimana cara melaporkan harta neto tambahan dilakukan melalui portal resmi e-Filing atau e-Form DJP Online pada bagian:
- Daftar Harta Pada Akhir Tahun: Masukkan jenis harta baru, kode harta yang sesuai, tahun perolehan, harga perolehan, dan deskripsi detail.
- Daftar Kewajiban/Utang Pada Akhir Tahun: Masukkan utang baru atau perbarui saldo sisa utang yang masih ada pada akhir tahun.
- Daftar Penghasilan: Pastikan seluruh sumber dana yang digunakan untuk membeli harta tersebut telah terlaporkan pada kolom penghasilan yang sesuai (Penghasilan Netto, Penghasilan Final, atau Penghasilan Non-Objek Pajak).
Contoh Penerapan Kasus Nyata
Untuk memberikan gambaran yang intuitif, berikut adalah dua skenario penerapan dalam konteks individu dan pelaku bisnis/UMKM.
Kasus 1: Karyawan Pembeli Rumah Pertama
Budi adalah seorang karyawan dengan total Harta Neto di SPT 2022 sebesar Rp100 Juta (berupa kas dan tabungan). Pada tahun 2023, Budi membeli sebuah rumah seharga Rp500 Juta dengan skema uang muka (DP) Rp100 Juta dari tabungan dan KPR Bank sebesar Rp400 Juta.
Analisis Pencatatan SPT 2023:
- Total Harta 2023: Rumah Rp500 Juta. (Tabungan Rp100 Juta telah berpindah menjadi DP).
- Total Utang 2023: Sisa KPR Bank Rp400 Juta.
- Harta Neto 2023: Rp500 Juta – Rp400 Juta = Rp100 Juta.
- Harta Neto Tambahan 2023: Rp100 Juta (2023) – Rp100 Juta (2022) = Rp0.
Insight: Dalam kasus Budi, meskipun terjadi penambahan aset berupa rumah bernilai Rp500 Juta, harta neto Budi secara ekonomis tidak bertambah karena perolehan aset tersebut diimbangi dengan kewajiban utang KPR.
Kasus 2: Pelaku UMKM Menginvestasikan Laba Usaha
Siti memiliki usaha kuliner berbentuk usaha perseorangan. Harta Neto pada SPT 2022 tercatat sebesar Rp200 Juta. Sepanjang tahun 2023, bisnis Siti menghasilkan laba bersih setelah pajak sebesar Rp150 Juta. Dari laba tersebut, Siti membeli mesin produksi baru seharga Rp50 Juta secara tunai dan menambah tabungan bank sebesar Rp100 Juta.
Analisis Pencatatan SPT 2023:
- Total Harta Tambahan 2023: Mesin (Rp50 Juta) + Tabungan (Rp100 Juta) = Rp150 Juta.
- Total Utang Tambahan: Rp0.
- Harta Neto 2023: Rp200 Juta (lama) + Rp150 Juta (baru) = Rp350 Juta.
- Harta Neto Tambahan: Rp350 Juta – Rp200 Juta = Rp150 Juta.
Implementasi Pelaporan:
Siti harus memperbarui daftar harta di e-Form dengan menambah instrumen mesin usaha dan memperbarui saldo tabungan. Di saat yang sama, Siti melaporkan omzet dan penghasilan bersih usaha senilai Rp150 Juta pada bagian Formulir Penghasilan Netto Usaha.
Kesalahan Umum dalam Pelaporan Harta Neto Tambahan
Menghindari kesalahan teknis dan administratif sangat penting untuk menjaga validitas pelaporan pajak Anda. Berikut adalah beberapa kesalahan umum yang sering ditemukan:
1. Mencatat Harta Berdasarkan Nilai Pasar Saat Ini
Banyak wajib pajak memperbarui nilai emas, properti, atau saham berdasarkan harga pasar terkini (mark-to-market). Sesuai aturan umum perpajakan Indonesia, aset dicatat berdasarkan Nilai Perolehan, kecuali untuk instrumen tertentu yang diatur secara khusus.
2. Memasukkan Harta Tanpa Mencatat Sumber Penghasilan
Menambahkan aset bernilai tinggi dalam daftar harta tanpa melaporkan penambahan penghasilan atau penambahan utang yang sepadan dapat memicu indikasi kurang bayar pajak.
3. Salah Menggunakan Kode Harta dan Kode Utang
Sistem DJP Online mengelompokkan jenis aset dan utang ke dalam kode-kode spesifik (misalnya, Kode 012 untuk Tabungan, 061 untuk Properti Tempat Tinggal). Penggunaan kode yang salah dapat menyebabkan kesalahan pengelompokan likuiditas aset.
4. Tidak Memperbarui Sisa Sisa Utang
Beberapa wajib pajak lupa menurunkan saldo utang yang cicilannya terus dibayar setiap bulan. Mengabaikan pembaruan sisa utang akan menyebabkan nilai Harta Neto terhitung lebih rendah dari nilai sebenarnya.
Ringkasan dan Implikasi Bagi Wajib Pajak
Melaporkan perubahan kekayaan bukanlah hal yang rumit jika diimbangi dengan pencatatan yang tertib dan konsisten. Memahami bagaimana cara melaporkan harta neto tambahan merupakan langkah krusial dalam mewujudkan tertib administrasi keuangan pribadi maupun bisnis.
Ringkasan Insight Utama:
- Harta Neto dihitung dari total nilai perolehan aset dikurangi total sisa kewajiban/utang per tanggal 31 Desember.
- Kunci Utama Pelaporan: Selalu gunakan Nilai Perolehan (harga beli) untuk pencatatan aset umum, bukan nilai estimasi pasar saat ini.
- Prinsip Balance: Setiap penambahan harta neto harus dapat dijelaskan asal-usulnya melalui akumulasi penghasilan setelah pajak, penerimaan hibah/warisan yang sah, atau penambahan kewajiban utang.
- Kedisiplinan Dokumentasi: Simpan seluruh bukti transaksi, nota pembelian, sertifikat, dan rekening koran sebagai dokumen pendukung jika sewaktu-waktu diperlukan klarifikasi.
Dengan menerapkan prinsip keterbukaan, akurasi data, dan ketepatan waktu dalam pelaporan SPT Tahunan, Anda tidak hanya mematuhi regulasi hukum yang berlaku, tetapi juga membangun fondasi manajemen keuangan yang sehat, transparan, dan berkelanjutan.