Mengapa Barang Tertentu Dibebaskan dari PPN? Memahami Alasan, Kebijakan, dan Dampaknya bagi Ekonomi
Setiap kali Anda berbelanja di minimarket atau membayar tagihan di restoran, Anda hampir selalu melihat komponen Pajak Pertambahan Nilai (PPN) sebesar 11% dalam struk pembayaran. PPN merupakan salah satu sumber pendapatan terbesar bagi negara yang dikenakan atas konsumsi barang dan jasa.
Namun, jika Anda memperhatikan lebih cermat, tidak semua transaksi konsumsi dikenakan pajak ini. Beras, daging segar, jasa kesehatan, hingga jasa pendidikan sering kali tidak memuat komponen pajak tersebut. Fenomena ini memicu pertanyaan penting di kalangan pelaku usaha dan konsumen: kenapa barang tertentu dibebaskan dari ppn?
Memahami latar belakang kebijakan ini sangat krusial, terutama bagi pengusaha, pelaku UMKM, dan profesional keuangan. Artikel ini akan mengulas secara mendalam prinsip dasar perpajakan, alasan strategis pemerintah, serta dampaknya terhadap operasional bisnis dan kesejahteraan masyarakat.
Konsep Dasar PPN dan Fasilitas Pembebasan Pajak
Sebelum membahas lebih jauh mengenai alasan kenapa barang tertentu dibebaskan dari ppn, kita perlu memahami konsep dasar PPN terlebih dahulu. Pajak Pertambahan Nilai adalah pajak tidak langsung yang dikenakan atas pertambahan nilai dari barang atau jasa dalam jalur produksi dan distribusi.
Dalam hukum perpajakan Indonesia, khususnya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), sistem PPN mengenal beberapa kategori barang dan fasilitas perlakuan pajak. Tidak semua barang konsumsi diperlakukan secara sama oleh negara.
Secara umum, terdapat tiga kategori utama perlakuan PPN terhadap barang dan jasa di Indonesia:
- Barang Kena Pajak (BKP) Terutang PPN: Barang yang dikenakan tarif PPN standar (saat ini 11%).
- Barang yang Dibebaskan dari PPN: Barang yang sejatinya merupakan BKP, namun mendapatkan fasilitas pembebasan pajak berdasarkan regulasi tertentu.
- Barang yang Tidak Dikenakan PPN (Non-BKP): Barang yang sejak awal excluded atau dikecualikan dari objek PPN.
Perbedaan PPN Dibebaskan dan PPN Tidak Dipungut
Banyak pelaku usaha pemula sering bingung membedakan antara fasilitas PPN Dibebaskan dan PPN Tidak Dipungut. Meskipun keduanya menghasilkan nilai PPN nol rupiah pada faktur penjualan, implikasi akuntansi perpajakannya sangat berbeda.
| Karakteristik | PPN Dibebaskan | PPN Tidak Dipungut |
|---|---|---|
| Tujuan Utama | Melindungi masyarakat & sektor sosial/dasar | Mendorong ekspor & kawasan ekonomi khusus |
| Pajak Masukan (Input Tax) | Tidak dapat dikreditkan | Dapat dikreditkan |
| Pengaruh pada Biaya | Pajak Masukan menjadi komponen biaya (cost) | Pajak Masukan dapat dimohonkan restitusi |
| Contoh Objek | Makanan pokok, jasa pendidikan, kesehatan | Barang untuk tujuan ekspor, Kawasan Bebas |
Alasan Utama Kenapa Barang Tertentu Dibebaskan dari PPN
Kebijakan fiskal tidak dibuat secara sembarangan tanpa pertimbangan matang. Ada alasan filosofis, sosial, dan ekonomi yang melandasi kenapa barang tertentu dibebaskan dari ppn oleh pemerintah.
                  ┌─────────────────────────────────────────┐
                  │ ALASAN PEMBEBASAN PPN PADA BARANG/JASA  │
                  └────────────────────┬────────────────────┘
                                       │
      ┌──────────────────┬─────────────┴───────────┬──────────────────┐
      ▼                  ▼                         ▼                  ▼
┌───────────┐    ┌───────────────┐         ┌───────────────┐    ┌───────────┐
│ Perlindungan │   │   Keadilan    │         │  Dukungan     │    │ Efisiensi │
│ Daya Beli │    │  Sosial &     │         │  Sektor       │    │  Admin.   │
│ Masyarakat│    │  Regresivitas │         │  Strategis    │    │ Pajak     │
└───────────┘    └───────────────┘         └───────────────┘    └───────────┘
Berikut adalah penjelasan detail mengenai faktor-faktor pendorong utama di balik kebijakan pembebasan PPN ini:
1. Menjaga Daya Beli dan Kesejahteraan Masyarakat
Alasan mendasar kenapa barang tertentu dibebaskan dari ppn adalah untuk melindungi kebutuhan dasar masyarakat. Barang-barang seperti beras, sagu, jagung, garam, milk, daging, dan telur merupakan komoditas primer yang dikonsumsi oleh seluruh lapisan masyarakat setiap hari.
Jika bahan pangan pokok dikenakan PPN 11%, harga jual di tingkat eceran otomatis akan melonjak. Kondisi ini akan sangat memberatkan masyarakat berpenghasilan rendah yang mengalokasikan sebagian besar pendapatannya hanya untuk kebutuhan makan.
2. Memitigasi Sifat Pajak Regresif
PPN secara teoritis bersifat regresif. Artinya, persentase beban pajak relatif lebih besar dirasakan oleh masyarakat berpenghasilan rendah dibandingkan masyarakat berpenghasilan tinggi.
Sebagai contoh, pajak Rp11.000 untuk pembelian barang seharga Rp100.000 terasa sangat bernilai bagi buruh harian, namun tidak berarti bagi seorang eksekutif. Dengan membebaskan PPN pada barang-barang kebutuhan pokok, pemerintah mencoba menciptakan keadilan sosial dan meredam ketimpangan ekonomi tersebut.
3. Mendorong Pertumbuhan Sektor Strategis
Pemerintah menggunakan PPN sebagai alat kebijakan untuk menstimulus sektor-sektor strategis nasional. Sektor seperti pendidikan, kesehatan, keuangan, dan transportasi publik menerima fasilitas pembebasan atau pengecualian PPN.
Langkah ini diambil agar biaya layanan publik dasar tetap terjangkau. Masyarakat dapat mengakses layanan medis dan pendidikan berkualitas tanpa beban tambahan berupa pajak penjualan.
4. Menjaga Stabilitas Inflasi Nasional
Komoditas pangan merupakan salah satu penyumbang terbesar angka inflasi di Indonesia (volatile foods). Jika komoditas pangan dikenakan PPN, potensi lonjakan inflasi akan meningkat secara drastis.
Stabilitas harga bahan pokok sangat penting untuk menjaga kestabilan makroekonomi negara. Pembebasan PPN membantu meredam gejolak harga pangan di pasar domestic.
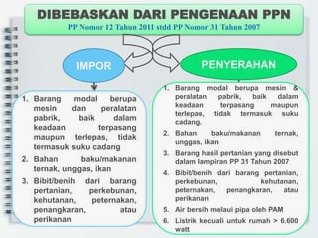
Daftar Barang dan Jasa yang Bebas dari PPN di Indonesia
Berdasarkan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) serta peraturan turunannya, berikut adalah kelompok barang dan jasa yang mendapatkan fasilitas bebas PPN atau dikecualikan dari PPN:
Kelompok Barang Kebutuhan Pokok (Sembako)
Barang kebutuhan pokok yang sangat dibutuhkan oleh rakyat banyak meliputi:
- Beras, gabah, jagung, sagu, dan singkong.
- Garam, baik yang beryodium maupun tidak beryodium.
- Daging segar yang belum diproses (daging sapi, unggas, dll.).
- Telur segar yang belum diolah.
- Susu segar/murni tanpa tambahan gula atau perasa.
- Buah-buahan dan sayur-sayuran segar hasil pertanian.
Kelompok Jasa Strategis dan Sosial
Selain barang, beberapa jenis jasa juga dibebaskan atau dikecualikan dari pengenaan PPN:
- Jasa Kesehatan: Layanan dokter, rumah sakit, kebidanan, dan laboratorium medis.
- Jasa Pendidikan: Penyelenggaraan sekolah formal, nonformal, dan kursus terakreditasi.
- Jasa Keuangan & Perbankan: Layanan penyaluran pinjaman dan pembiayaan.
- Jasa Transportasi Publik: Angkutan umum darat, air, serta angkutan udara dalam negeri yang menjadi bagian tak terpisahkan dari angkutan luar negeri.
- Jasa Keagamaan: Layanan rumah ibadah, penyelenggaraan ibadah haji/umrah.
Dampak Kebijakan Bebas PPN bagi Pelaku Bisnis dan UMKM
Memahami alasan kenapa barang tertentu dibebaskan dari ppn saja tidak cukup bagi pemilik bisnis. Anda juga harus memahami implikasi operasional dan keuangan dari kebijakan ini terhadap bisnis Anda.
                    ┌──────────────────────────────────────┐
                    │ IMPLIKASI PADA BISNIS & AKUNTANSI    │
                    └──────────────────┬───────────────────┘
                                       │
            ┌──────────────────────────┴──────────────────────────┐
            ▼                                                     ▼
┌──────────────────────┐                              ┌──────────────────────┐
│  Sisi Penjualan      │                              │  Sisi Pembelian      │
│  (Pajak Keluaran)    │                              │  (Pajak Masukan)     │
├──────────────────────┤                              ├──────────────────────┤
│ • Bebas PPN (0%)     │                              │ • PPN Tetap Dibayar  │
│ • Harga Lebih Murah  │                              │ • TIDAK DAPAT        │
│ • Permintaan Stabil  │                              │   DIKREDITKAN        │
└──────────────────────┘                              │ • Masuk Beban Operasional
                                                      └──────────────────────┘
Implikasi pada Pajak Masukan (Input Tax)
Ini adalah poin kritis yang sering kali luput dari perhatian pengusaha. Jika perusahaan Anda menjual barang yang dibebaskan dari PPN, maka Pajak Masukan yang Anda bayar saat membeli bahan baku atau perlengkapan tidak dapat dikreditkan.
Artinya, PPN 11% yang Anda bayarkan kepada pemasok harus dicatat sebagai biaya operasional (expense) atau menambah nilai kapitalisasi aset. Hal ini dapat meningkatkan HPP (Harga Pokok Penjualan) produk Anda.
Dampak terhadap Arus Kas (Cash Flow)
Meskipun PPN Masukan tidak dapat dikreditkan, penjualan barang bebas PPN memberikan keunggulan kompetitif dari sisi harga jual akhir. Produk Anda menjadi lebih terjangkau bagi konsumen akhir (end-consumer) karena tidak ada tambahan tagihan pajak 11% di kasir.
Pelaku UMKM yang bergerak di sektor bahan pangan segar dapat memanfaatkan situasi ini untuk mempertahankan volume penjualan tetap tinggi, meskipun margin keuntungan per unit perlu dihitung secara lebih presisi.
Risiko dan Tantangan Kebijakan Bebas PPN
Meskipun bertujuan baik, pembebasan PPN juga membawa tantangan dan risiko yang harus dikelola secara bijak oleh pemerintah maupun pelaku usaha.
1. Potensi Kehilangan Penerimaan Negara (Tax Expenditure)
Setiap fasilitas pembebasan pajak berarti ada potensi penerimaan negara yang dilepaskan (tax expenditure). Pemerintah harus terus mengevaluasi agar fasilitas ini tepat sasaran dan tidak dimanfaatkan oleh pihak yang tidak berhak.
2. Kompleksitas Kepatuhan Akuntansi (Tax Compliance)
Bagi perusahaan yang menjual kombinasi barang kena pajak dan barang bebas pajak (penyerahan campuran), pencatatan akuntansi menjadi lebih rumit. Perusahaan harus memisahkan secara ketat mana Pajak Masukan yang dapat dikreditkan dan mana yang tidak dapat dikreditkan.
3. Risiko Misklasifikasi Produk
Pelaku usaha berisiko terkena sanksi denda jika salah mengklasifikasikan barang dagangannya. Menganggap suatu barang bebas PPN padahal sebenarnya terutang PPN dapat menyebabkan kurang bayar pajak saat diaudit oleh Direktorat Jenderal Pajak (DJP).
Strategi Bisnis Mengelola Produk Bebas PPN
Bagi Anda pengusaha yang beroperasi di sektor barang atau jasa bebas PPN, berikut adalah beberapa strategi praktis untuk menjaga kesehatan keuangan bisnis:
Hitung HPP dengan Memperhitungkan PPN Masukan
Karena Pajak Masukan tidak dapat dikreditkan, masukkan seluruh PPN yang Anda bayar kepada supplier ke dalam perhitungan HPP. Jangan sampai margin keuntungan Anda tergerus karena lupa memperhitungkan elemen pajak masukan ini.
Pisahkan Pencatatan Laporan Keuangan
Jika toko atau bisnis Anda menjual barang BKP dan Non-BKP sekaligus, gunakan sistem POS (Point of Sale) atau perangkat lunak akuntansi yang mampu memisahkan kategori pajak secara otomatis. Hal ini mempermudah pembuatan Faktur Pajak dan pelaporan SPT Masa PPN.
Rutin Melakukan Pembaruan Regulasi Perpajakan
Aturan perpajakan bersifat dinamis. Peraturan Menteri Keuangan (PMK) mengenai kriteria barang bebas PPN dapat diperbarui sewaktu-waktu. Memastikan bisnis Anda selalu comply dengan aturan terbaru adalah kunci menghindari sanksi perpajakan.
Contoh Penerapan Kasus dalam Bisnis
Untuk memberikan gambaran yang lebih nyata mengenai kenapa barang tertentu dibebaskan dari ppn dan implikasinya, mari simak contoh kasus berikut:
Kasus: Usaha Peternakan Telur Ayam (PT Makanan Sehat)
PT Makanan Sehat memproduksi telur ayam segar dan menjualnya langsung ke supermarket serta konsumen akhir. Berdasarkan regulasi, telur ayam segar merupakan barang kebutuhan pokok yang dibebaskan dari PPN.
- Sisi Penjualan: PT Makanan Sehat menjual telur ke supermarket seharga Rp100.000.000. Karena dibebaskan dari PPN, PT Makanan Sehat tidak memungut PPN Rp11.000.000 dari supermarket.
- Sisi Pembelian: PT Makanan Sehat membeli mesin pengemas otomatis dari distributor seharga Rp50.000.000 + PPN Rp5.500.000.
- Perlakuan Pajak: PPN Masukan sebesar Rp5.500.000 tersebut tidak dapat dikreditkan. PT Makanan Sehat harus mencatat harga perolehan mesin sebesar Rp55.500.000 dalam laporan keuangannya.
Dari contoh ini terlihat bahwa meskipun tidak memungut PPN dari pembeli, perusahaan tetap harus menanggung beban PPN atas barang modal yang dibelinya sebagai bagian dari biaya operasional.
Kesalahan Umum yang Sering Dilakukan Pelaku Usaha
Banyak pengusaha pemula melakukan kesalahan fatal dalam mengelola barang yang mendapat fasilitas bebas PPN. Berikut adalah beberapa kesalahan umum yang harus Anda hindari:
- Menganggap Bebas PPN Berarti Bebas Pajak Penghasilan (PPh): Pembebasan PPN hanya berlaku untuk Pajak Pertambahan Nilai. Keuntungan bersih dari penjualan barang tersebut tetap wajib dilaporkan dan dikenakan PPh sesuai aturan yang berlaku.
- Nekat Mengkreditkan Pajak Masukan: Mencoba mengkreditkan PPN Masukan atas barang yang pembeliannya ditujukan untuk menghasilkan barang bebas PPN. Ini adalah pelanggaran aturan perpajakan.
- Tidak Menerbitkan Faktur Pajak: Meskipun dibebaskan dari PPN, Pengusaha Kena Pajak (PKP) yang menyerahkan barang bebas PPN tetap wajib membuat Faktur Pajak dengan kode faktur khusus (biasanya kode 08).
Kesimpulan
Kebijakan mengenai kenapa barang tertentu dibebaskan dari ppn didasari oleh pertimbangan kemanusiaan, sosial, dan ekonomi yang mendalam. Pemerintah membebaskan PPN atas barang kebutuhan pokok, jasa kesehatan, dan pendidikan untuk melindungi daya beli masyarakat, menjaga stabilitas harga, serta memastikan keadilan sosial.
Bagi pelaku usaha, fasilitas pembebasan PPN memberikan keuntungan berupa harga jual produk yang lebih kompetitif di mata konsumen. Namun, pengusaha juga harus cermat dalam mengelola laporan keuangan karena Pajak Masukan atas barang bebas PPN tidak dapat dikreditkan.
Dengan memahami konsep perpajakan ini secara utuh, Anda dapat menjalankan operasional bisnis dengan tenang, mematuhi regulasi yang berlaku, dan mengoptimalkan strategi keuangan perusahaan secara bijak.