Mengapa SPPT PBB Tidak Turun Padahal Sudah Lunas? Ini Penyebab dan Solusinya
Membayar Pajak Bumi dan Bangunan (PBB) merupakan kewajiban tahunan bagi setiap pemilik properti di Indonesia. Kewajiban ini berlaku baik untuk perorangan maupun pelaku usaha yang memiliki aset tanah dan bangunan.
Namun, tidak sedikit wajib pajak yang mengalami situasi membingungkan setelah menyelesaikan kewajiban pembayaran mereka. Pertanyaan mengenai kenapa sppt pbb tidak turun padahal sudah lunas sering kali menjadi topik yang memicu keresahan di masyarakat.
Kondisi ini tidak hanya menimbulkan keraguan terkait status keabsahan pembayaran, tetapi juga berpotensi mengganggu urusan administrasi penting. Pemahaman yang mendalam mengenai mekanisme perpajakan daerah sangat diperlukan agar wajib pajak dapat mengambil langkah yang tepat.
Memahami Definisi dan Konsep Dasar PBB, SPPT, dan STTS
Untuk memahami dinamika perpajakan daerah, wajib pajak perlu mengenali dokumen-dokumen resmi yang terlibat dalam proses pemungutan PBB. Setiap dokumen memiliki fungsi legal dan administratif yang berbeda.
Apa Itu SPPT PBB?
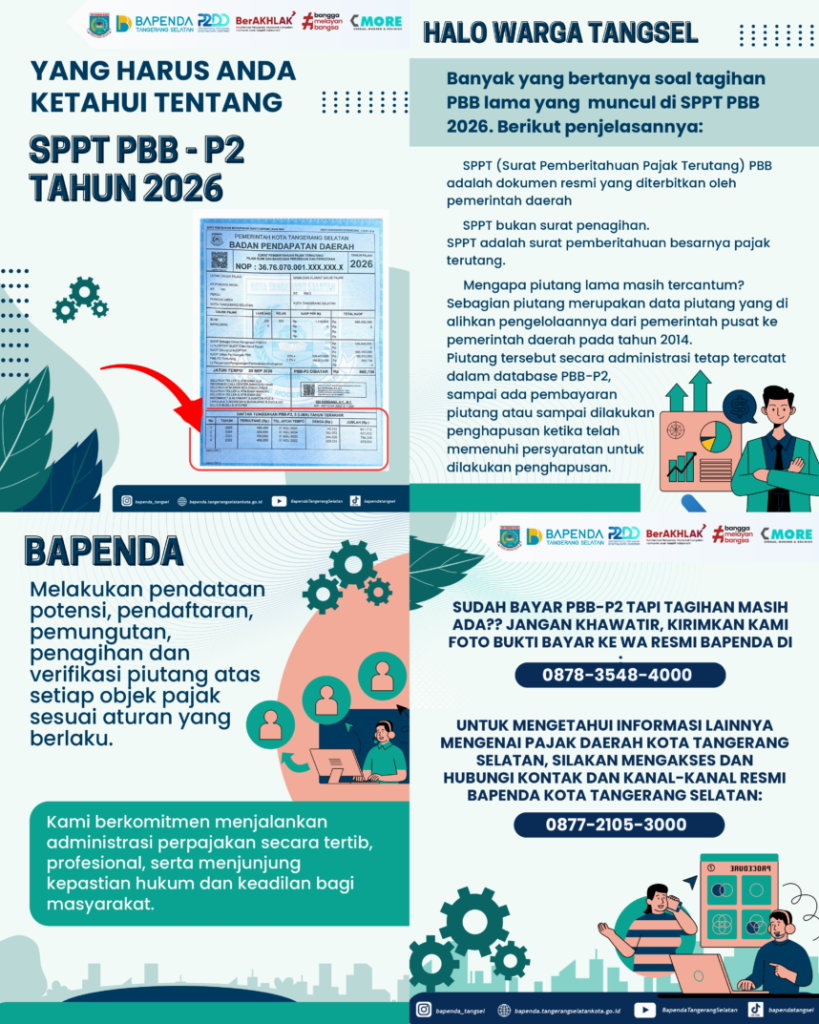
Surat Pemberitahuan Pajak Terutang (SPPT) adalah surat keputusan dari Badan Pendapatan Daerah (Bapenda) yang memberitahukan besarnya pajak terutang kepada wajib pajak. Dokumen ini bukan merupakan bukti pembayaran, melainkan dasar penghitungan kewajiban pajak yang harus dilunasi dalam satu tahun pajak.
SPPT memuat informasi penting seperti Nomor Objek Pajak (NOP), luas tanah, luas bangunan, Nilai Jual Objek Pajak (NJOP), serta total tagihan pajak. Keberadaan dokumen ini menjadi acuan utama dalam penentuan kewajiban finansial atas properti.
Perbedaan SPPT PBB dan Bukti Pembayaran (STTS)
Banyak masyarakat menyamakan antara SPPT dengan Surat Tanda Terima Setoran (STTS). Padahal, STTS adalah bukti sah bahwa pembayaran kewajiban pajak telah berhasil ditransfer ke kas daerah melalui saluran resmi.
SPPT diterbitkan di awal atau pertengahan periode pajak sebagai lembar tagihan. Sementara itu, STTS atau resi pembayaran elektronik diterbitkan setelah transaksi pembayaran berhasil diverifikasi oleh sistem perbankan.
Alur Administrasi Penerbitan dan Pencetakan SPPT PBB
Proses administrasi PBB diawali dengan pendataan dan penilaian objek pajak oleh Bapenda Pemkab atau Pemkot setempat. Setelah data divalidasi, sistem akan menggenerate SPPT secara massal untuk seluruh NOP yang terdaftar.
Dokumen yang telah dicetak kemudian didistribusikan secara berjenjang melalui kecamatan, kelurahan, hingga pengurus RT/RW. Jalur distribusi fisik yang panjang inilah yang kerap menjadi salah satu faktor keterlambatan penerimaan fisik dokumen di tangan masyarakat.
Manfaat dan Pentingnya Memiliki Lembar SPPT PBB yang Update
Memiliki fisik atau salinan digital SPPT PBB terbaru memiliki arti penting dari sudut pandang hukum maupun manajemen keuangan. Dokumen ini menjadi jembatan legaltas atas penguasaan suatu properti.
+-------------------------------------------------------------------+
|                   MANFAAT KEPEMILIKAN SPPT PBB                    |
+------------------------------------+------------------------------+
| Aspek Legalitas & Pertanahan       | Transaksi Financial & Bisnis |
+------------------------------------+------------------------------+
| • Syarat balik nama sertifikat     | • Agunan kredit perbankan    |
| • Kelengkapan pengurusan IMB/PBG   | • Pelaporan SPT Tahunan      |
| • Bukti penguasaan fisik tanah     | • Akuntansi & audit aset     |
+------------------------------------+------------------------------+
Berikut adalah fungsi utama dari kepemilikan SPPT PBB yang mutakhir:
- Keabsahan Transaksi Jual Beli Properti: Memastikan objek pajak tidak memiliki masalah tunggakan di mata hukum.
- Persyaratan Agunan Perbankan: Bank membutuhkan SPPT terbaru untuk melakukan penilaian aset dan legalitas sebelum menyetujui pinjaman modal kerja.
- Pengurusan Perizinan Bangunan: Menjadi dokumen pendukung wajib dalam pengajuan Persetujuan Bangunan Gedung (PBG) atau perizinan usaha berbasis risiko.
- Penyusunan Laporan Keuangan Bisnis: Membantu entitas bisnis dalam mencatat beban operasional dan inventarisasi aset secara akurat.
Penyebab Utama Kenapa SPPT PBB Tidak Turun Padahal Sudah Lunas
Terdapat berbagai faktor teknis dan administratif yang menjelaskan alasan kendala penerbitan atau pencetakan lembar SPPT. Memahami faktor-faktor ini akan membantu wajib pajak mengidentifikasi sumber masalah dengan lebih objektif.
1. Keterlambatan Distribusi Fisik oleh Perangkat Desa atau Kelurahan
Salah satu alasan paling umum kenapa sppt pbb tidak turun padahal sudah lunas adalah hambatan pada rantai distribusi dokumen fisik. Bapenda umumnya mendistribusikan SPPT tercetak secara kolektif ke kantor kelurahan atau desa.
Penumpukan berkas di tingkat kelurahan atau pengurus RT/RW sering terjadi karena keterbatasan personil lapangan. Akibatnya, dokumen fisik terlambat sampai ke alamat pemilik rumah meskipun tagihan tahun berjalan telah dibayar secara online.
2. Keterlambatan Pemutakhiran Data pada Sistem Bapenda
Sistem basis data perpajakan daerah terkadang mengalami lag atau keterlambatan sinkronisasi data transaksi keuangan. Pembayaran yang dilakukan melalui channel pihak ketiga memerlukan waktu untuk terekonsiliasi ke server utama Bapenda.
Jeda waktu penyelarasan data ini dapat menyebabkan status di sistem belum ter-update secara real-time. Selama proses penyelarasan belum selesai, sistem otomatis belum dapat menggenerasi cetakan lembar SPPT terbaru.
3. Terdapat Riwayat Tunggakan atau Denda pada Tahun-Tahun Sebelumnya
Banyak wajib pajak mengira bahwa pembayaran tahun berjalan secara otomatis menyelesaikan seluruh kewajiban PBB. Namun, jika masih terdapat sisa tunggakan atau denda administrasi dari tahun-tahun sebelumnya, sistem dapat menahan penerbitan SPPT baru.
 ---> ( Cek Sistem Bapenda ) ---> Ada Tunggakan Lama?
                                  |
                        +---------+---------+
                        |                   |
                     ( Ya )              ( Tidak )
                        |                   |
Sistem perpajakan beberapa daerah disetting untuk memprioritaskan pelunasan utang pajak terlama. Jika dana yang disetorkan hanya cukup untuk menutup tagihan berjalan tanpa menyelesaikan denda lama, status pajak dianggap belum sepenuhnya tuntas.
4. Perubahan Data Objek Pajak atau Pemecahan NOP yang Belum Selesai
Proses administrasi pertanahan seperti pemecahan sertifikat, penggabungan lahan, atau balik nama kepemilikan mengubah struktur NOP. Selama proses mutasi data tersebut berlangsung di kantor Bapenda, penerbitan SPPT biasanya dibekukan sementara.
Jika wajib pajak melakukan pembayaran atas NOP induk atau NOP lama, cetakan SPPT baru tidak akan terbit atas nama yang baru. Hal ini memerlukan penyelesaian validasi data pemutakhiran objek pajak terlebih dahulu.
5. Peralihan Kebijakan Pemerintah Daerah ke Sistem Digital (E-SPPT)
Sejumlah pemerintah daerah saat ini telah menghentikan secara bertahap pencetakan SPPT berbentuk kertas. Kebijakan efisiensi ini mengalihkan seluruh penerbitan SPPT ke dalam format dokumen elektronik (E-SPPT).
Kondisi inilah yang menjadi jawaban logis kenapa sppt pbb tidak turun padahal sudah lunas dalam bentuk cetakan fisik di lemari surat. Wajib pajak diharapkan mengunduh dokumen secara mandiri melalui aplikasi atau situs web resmi Pemda setempat.
Risiko dan Dampak Tidak Memiliki SPPT PBB Terbaru
Meskipun kewajiban finansial telah dituntaskan dengan adanya bukti bayar, tidak memegang fisik atau salinan resmi SPPT PBB tetap membawa risiko tersendiri. Keterbatasan ini dapat mengganggu kelancaran rencana bisnis maupun urusan pribadi.
Kerugian dalam Transaksi Properti
Dalam proses jual beli tanah atau bangunan, notaris/PPAT mewajibkan adanya SPPT PBB asli tahun berjalan beserta STTS. Tanpa adanya SPPT terbaru, proses pembuatan Akta Jual Beli (AJB) dan validasi Pajak Penghasilan (PPh) serta BPHTB akan tertunda.
Keterlambatan ini berpotensi merugikan calon penjual maupun pembeli dari segi waktu dan kepastian hukum. Risiko pembatalan transaksi oleh pihak pembeli juga dapat terjadi akibat ketidakjelasan dokumen.
Kendala Pengajuan Kredit Bisnis dan Perbankan
Lembaga keuangan perbankan menerapkan prinsip kehati-hatian (prudential banking) yang ketat dalam menyalurkan kredit usaha. Properti yang dijadikan jaminan harus didukung oleh dokumen legalitas yang lengkap dan aktif.
Ketidakmampuan menyerahkan SPPT PBB tahun berjalan dapat membuat analisis agunan menjadi tertahan. Hal ini tentu menghambat pelaku UMKM atau entrepreneur yang membutuhkan pencairan modal kerja secara cepat.
Strategi dan Langkah Konkret untuk Mengatasi Masalah Ini
Apabila Anda menghadapi situasi di mana lembar tagihan fisik PBB tidak kunjung diterima padahal pembayaran telah tuntas, ada beberapa langkah sistematis yang dapat dilakukan.
+-----------------------------------------------------------------------+
|                 PANDUAN LANGKAH PENYELESAIAN SPPT PBB                 |
+-------------------+---------------------------------------------------+
| Langkah           | Tindakan                                          |
+-------------------+---------------------------------------------------+
| 1. Verifikasi     | Amankan STTS/Resi & Cek NOP serta nominal bayar   |
| 2. Cek Portal     | Akses situs Bapenda resmi untuk status E-SPPT     |
| 3. Koordinasi     | Hubungi pengurus RT/RW atau Kantor Kelurahan      |
| 4. Rekonsiliasi   | Kunjungi Loket Bapenda jika ada kendala sistem   |
+-------------------+---------------------------------------------------+
1. Verifikasi Bukti Pembayaran (STTS)
Langkah awal adalah memastikan bahwa bukti pembayaran yang Anda miliki mencantumkan data yang benar. Periksa kembali NOP, nama wajib pajak, tahun pajak yang dibayar, serta nominal transaksi pada resi ATM atau bukti transfer perbankan.
Kesalahan input satu digit NOP dapat menyebabkan dana masuk ke rekening objek pajak milik orang lain. Jika bukti bayar sudah valid, simpan dokumen tersebut dalam bentuk fisik dan salinan digital.
2. Mengecek Status Objek Pajak Secara Online
Sebagian besar pemerintah daerah telah menyediakan layanan portal e-PBB atau aplikasi seluler resmi. Wajib pajak dapat memasukkan 18 digit NOP untuk memeriksa status pelunasan serta mengunduh berkas E-SPPT secara mandiri.
Berikut adalah tahapan umum pengecekan secara daring:
- Buka portal resmi Bapenda atau layanan pajak daerah sesuai domisili properti.
- Cari menu Cek Tagihan PBB atau Unduh E-SPPT.
- Masukkan Nomor Objek Pajak (NOP) serta pilih Tahun Pajak yang relevan.
- Jika status sudah "Lunas", unduh dokumen E-SPPT berformat PDF yang dilengkapi QR Code atau Tanda Tangan Elektronik (TTE).
3. Berkoordinasi dengan RT, RW, atau Kantor Kelurahan
Jika Anda masih membutuhkan cetakan fisik resmi berstempel dan portal online belum menyediakan fasilitas unduh, lakukan konfirmasi ke perangkat lokal. Tanyakan apakah pendistribusian SPPT untuk wilayah Anda sudah dilaksanakan atau masih dalam proses penyerahan.
Kadang kala, lembar SPPT tersimpan di kantor kelurahan karena alamat pemilik properti tidak sesuai dengan lokasi objek pajak. Mengambil dokumen secara langsung ke kelurahan sering kali menjadi solusi paling praktis.
4. Mendatangi Kantor Bapenda atau Layanan Pajak Daerah
Apabila pengecekan online menunjukkan status belum lunas atau dokumen E-SPPT tidak dapat diunduh, disarankan untuk mengunjungi Kantor Bapenda. Bawa dokumen pendukung seperti KTP, Sertifikat Tanah, dan bukti pembayaran (STTS) asli.
Petugas loket pelayanan akan melakukan rekonsiliasi data pada database perpajakan daerah. Jika terjadi kesalahan input atau penahanan cetak akibat keterlambatan sistem, petugas dapat melakukan pencetakan ulang (Cetak Salinan SPPT) secara langsung.
Contoh Penerapan dalam Konteks Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih rinci, berikut adalah dua ilustrasi skenario nyata yang umum terjadi di lapangan terkait persoalan pencetakan SPPT PBB.
Kasus 1: Pelaku UMKM Mengajukan Agunan Properti ke Bank
Bapak Hendra, seorang pemilik usaha manufaktur lokal, berniat mengagunkan ruko miliknya untuk mendapatkan Fasilitas Kredit Modal Kerja dari perbankan. Beliau selalu rutin membayar PBB setiap bulan Mei melalui aplikasi mobile banking.
Namun, saat proses verifikasi berkas perbankan pada bulan Agustus, pihak bank meminta lembar SPPT PBB tahun berjalan. Bapak Hendra bingung karena belum pernah menerima lembar kertas SPPT dari pengurus RT setempat.
                 |
                 v

                 |
                 v

                 |
                 v

                 |
                 v
Setelah berdiskusi dengan petugas Bapenda, diketahui bahwa wilayah Pemkot tempat rukonya berada sudah menerapkankan E-SPPT sepenuhnya. Bapak Hendra kemudian mengunduh file E-SPPT format PDF ber-TTE melalui portal Bapenda dan menyerahkannya ke bank, sehingga pengajuan kredit dapat diproses tanpa hambatan.
Kasus 2: Transaksi Pembelian Rumah Bekas dengan Riwayat Tunggakan
Ibu Lani membeli sebuah rumah seken pada awal tahun. Penjual mengklaim bahwa PBB tahun terakhir telah dibayar lunas dan menyerahkan resi pembayaran supermarket kepada Ibu Lani.
Saat Ibu Lani mencoba mengurus balik nama sertifikat di kantor PPAT, berkasnya tertahan karena SPPT resmi tidak terbit dari Bapenda. Setelah diperiksa di loket Bapenda, terungkap alasan kenapa sppt pbb tidak turun padahal sudah lunas untuk tahun berjalan.
Ternyata, pemilik lama memiliki tunggakan denda administrasi dari lima tahun lalu yang belum diselesaikan. Sistem Bapenda mengalokasikan pembayaran terbaru untuk menutupi sebagian denda lama, sehingga status tahun berjalan masih tercatat memiliki tunggakan. Ibu Lani akhirnya meminta penjual melunasi seluruh sisa denda agar SPPT baru dapat dicetak.
Kesalahan Umum yang Sering Dilakukan Wajib Pajak
Dalam praktik pengelolaan administrasi PBB, terdapat beberapa kekeliruan umum yang sering kali diabaikan oleh wajib pajak. Kerapuhan dalam pencatatan ini bisa berujung pada masalah administrasi yang lebih rumit di kemudian hari.
- Mengabaikan Bukti Bayar Fisik/Digital (STTS): Banyak orang membuang resi atau tidak menyimpan bukti transfer setelah melakukan pembayaran PBB. Tanpa STTS, pembuktian keabsahan transaksi saat terjadi glitch sistem akan jauh lebih sulit.
- Menganggap STTS Sama Dengan SPPT: Wajib pajak sering kali merasa tidak membutuhkan SPPT lagi selama sudah memiliki resi bayar. Padahal, instansi legal seperti BPN dan Notaris tetap mensyaratkan SPPT untuk melihat Rincian Nilai Jual Objek Pajak (NJOP).
- Tidak Memperbarui Data Alamat Kirim: Pemilik properti yang tidak menempati lahannya sering kali lupa memperbarui data alamat korespondensi di Bapenda. Akibatnya, SPPT fisik terus dikirimkan ke alamat objek pajak yang kosong atau disewakan.
- Melakukan Pembayaran Melalui Jasa Titipan Tidak Resmi: Menitipkan pembayaran PBB kepada oknum atau pihak ketiga tanpa tanda terima resmi sangat berisiko. Uang yang disetorkan berpotensi tidak masuk ke kas daerah, sehingga SPPT baru tidak akan pernah terbit.
Kesimpulan dan Ringkasan Insight
Permasalahan mengenai kenapa sppt pbb tidak turun padahal sudah lunas umumnya disebabkan oleh kendala administrasi, hambatan alur distribusi fisik, atau transisi kebijakan ke format digital (E-SPPT). Pembayaran yang lunas pasti menghasilkan bukti bayar (STTS), namun penerbitan lembar SPPT membutuhkan sinkronisasi data pada sistem Bapenda.
Sebagai langkah antisipasi dan penyelesaian, wajib pajak disarankan untuk aktif memanfaatkan sarana pengecekan online yang disediakan oleh pemerintah daerah setempat. Menyimpan seluruh rekapitulasi bukti pembayaran secara rapi merupakan bentuk pengelolaan administrasi aset yang bijak.
Dengan memahami mekanisme perpajakan daerah dan alur perbaikan data, wajib pajak dapat menjaga legalitas properti serta memastikan kelancaran transaksi keuangan maupun usaha di masa depan.